Beim Wocheneinkauf, an der Tankstelle und im Online-Shop wird die Kreditkarte schnell zur Standardzahlung. Dann klingt Cashback attraktiv: Ein Teil des Umsatzes kommt zurück, ohne dass sich dein Einkaufsverhalten ändert. Die beste Cashback-Karte ist aber nicht die mit der höchsten Werbequote, sondern die, bei der nach Jahresgebühr, Auslandskosten, Bargeldentgelt und möglichen Teilzahlungszinsen tatsächlich etwas übrig bleibt.
| Kartenmodell | Geeignet für | Stärken | Wichtigste Schwäche |
|---|---|---|---|
| Cashback-Kreditkarte | hohe laufende Kartenzahlungen | Rückvergütung auf Umsätze | Gebühren und Limits zehren den Vorteil auf |
| Reisekreditkarte | häufige Auslandsreisen | Reiseleistungen, Meilen oder Punkte | Bonus ist weniger flexibel als Geld |
| Debitkarte mit Cashback | direkte Kontobelastung | einfache Budgetkontrolle | wird nicht überall wie eine Kreditkarte behandelt |
| Standardkreditkarte | gelegentliche Nutzung | einfacher Zahlungsverkehr ohne Bonuslogik | kein Cashback, dafür weniger Bedingungen |
Wann sich Cashback wirklich lohnt
Das entscheidet sich an deinem Kartenprofil und am Umsatz, der tatsächlich cashbackberechtigt ist.
Für Familien mit konstanten Supermarkt-, Tankstellen- und Onlineausgaben passt eine Cashback-Karte, sofern diese Kategorien berücksichtigt werden. Bei 2.000 Euro Kartenumsatz im Monat ergeben 1 bis 2 Prozent rechnerisch 20 bis 40 Euro monatlich. Übliche Cashback-Werte liegen ungefähr zwischen 0,1 und 2 Prozent, Sonderaktionen zeitweise darüber.
Die Kostenrechnung entscheidet über den tatsächlichen Vorteil. Bei 100 Euro Jahresgebühr und 1 Prozent Cashback brauchst du 10.000 Euro Jahresumsatz, damit allein diese Gebühr ausgeglichen ist. Das sind rund 833 Euro anrechenbarer Umsatz pro Monat. Mindestumsatz, Auszahlungslimit und Bargeldentgelt erhöhen diese Schwelle weiter.
Zahlst du nur gelegentlich mit Karte, prüfe eine feste Jahresgebühr besonders kritisch. Bei wenigen Zahlungen bleibt die Rückvergütung niedrig, während die Gebühr unabhängig vom Umsatz anfällt. Eine Karte ohne Jahresgebühr ist dann oft besser, selbst bei geringerer Quote.
Reist du viel, brauchst du eine getrennte Rechnung. Eine Karte kann im Alltag Rückvergütungen bringen und zugleich bei Fremdwährungszahlungen Kosten verursachen.
Wie Cashback auf Kreditkarten funktioniert
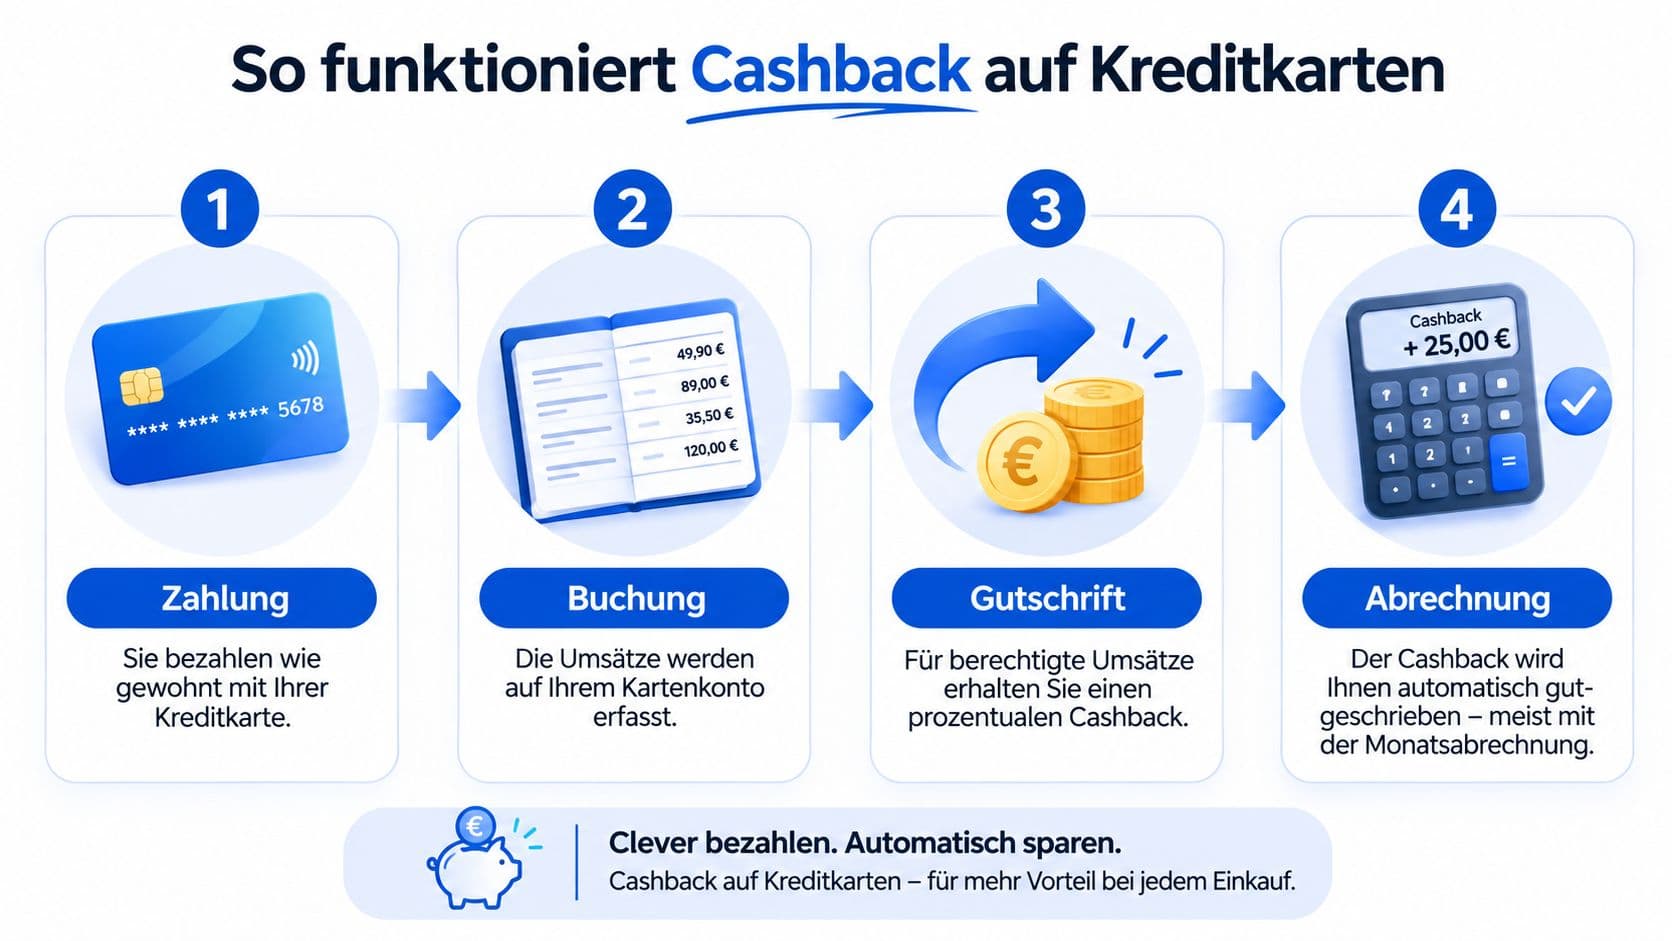
- Du bezahlst im Geschäft oder online.
- Der Umsatz wird auf dem Kreditkartenkonto verbucht.
- Der Anbieter prüft, ob die Zahlung nach den Bedingungen cashbackberechtigt ist.
- Die Rückvergütung wird gutgeschrieben, verrechnet oder ausgezahlt.
In Deutschland erfolgt die Rückzahlung meist als Gutschrift auf dem Kartenkonto, je nach Anbieter monatlich oder quartalsweise. Manche Modelle vergeben stattdessen Punkte, die erst eingelöst werden müssen.
Cashback ist kein Rabatt an der Kasse
Ein Rabatt senkt den Preis direkt beim Einkauf. Bei einem Bonusprogramm sammelst du Punkte für spätere Prämien. Cashback orientiert sich am Kartenumsatz und wird nachträglich verbucht. Bonuskarte und Cashback-Kreditkarte lassen sich parallel nutzen, arbeiten aber mit unterschiedlichen Bedingungen.
Die Bedingungen entscheiden
Ein Anbieter kann einen festen Prozentsatz auf alle berechtigten Umsätze anwenden. Andere arbeiten mit gestaffelten Quoten, festen Boni, Partner-Shops oder zeitlich begrenzten Aktionen. Stornierte, zurückgesendete oder erstattete Umsätze zählen normalerweise nicht.
Prüfe vor dem Antrag ausgeschlossene Händlergruppen, einen möglichen Mindestumsatz und eine Obergrenze. Entscheidend ist der anrechenbare Umsatz, nicht jede Zahlung mit der Karte.
Die sechs Vergleichskriterien
| Kriterium | Was zu prüfen ist | Fallstrick |
|---|---|---|
| Jahresgebühr | feste Kosten pro Kartenjahr und Bedingungen für einen Erlass | Cashback muss die Gebühr erst ausgleichen |
| Auslandseinsatz | Kosten bei Fremdwährung, häufig etwa 1 bis 3 Prozent | das Entgelt kann die Rückvergütung vollständig aufzehren |
| Bargeldabhebung | Entgelt der Karte plus Automatenkosten | Bargeld bleibt trotz Cashback teuer |
| Mindestumsatz | Umsatzgrenze für Gutschrift oder Gebührenvorteil | bei geringem Einsatz verfällt der Vorteil |
| Auszahlungslimit | monatliche oder jährliche Obergrenze | mehr Umsatz bringt nicht automatisch mehr Cashback |
| Partneraktionen | zusätzliche Rückvergütung bei bestimmten Shops | Kategorien und Zeiträume ändern sich |
Die Jahresgebühr bewertest du mit einer einfachen Rechnung: Bei 100 Euro Gebühr und 1 Prozent Cashback brauchst du 10.000 Euro anrechenbaren Jahresumsatz. Bei 2 Prozent reichen rechnerisch 5.000 Euro, sofern keine weiteren Gebühren anfallen.
Für den Alltag heißt das: Ab etwa 833 Euro monatlich trägt sich eine 100-Euro-Gebühr bei 1 Prozent, bei 2 Prozent liegt die Schwelle bei rund 417 Euro. Darunter wird die Gebühr zur Nullnummer.
Ausland und Teilzahlung nicht unterschätzen
Eine hohe Quote hilft wenig, wenn bei Fremdwährungen ein Entgelt anfällt. Lehne außerdem die Umrechnung durch den Händler ab, wenn dadurch ein ungünstiger Kurs entsteht.
Teilzahlung ist der größere Kostenpunkt. Werden Umsätze nicht vollständig ausgeglichen, können Sollzinsen das Cashback übersteigen. Cashback rechtfertigt weder vorgezogene Ausgaben noch einen länger offenen Saldo.
Deine Checkliste
- Umsatz prüfen: Welche realistischen Monatszahlungen laufen über die Karte?
- Gebühr rechnen: Ab welchem Umsatz gleicht Cashback die Jahresgebühr aus?
- Limits lesen: Gibt es eine Obergrenze für die Rückvergütung?
- Ausland klären: Welche Kosten entstehen bei Fremdwährungen oder Bargeld?
- Rückzahlung planen: Wird die Monatsabrechnung vollständig bezahlt?
- Bedingungen sichern: Zählen Supermärkte, Tankstellen und Dauerzahlungen tatsächlich?
Cashback, Reise oder Debit im Direktvergleich
| Kriterium | Cashback-Karte | Reisekarte | Debit mit Cashback | Standardkarte |
|---|---|---|---|---|
| Bonusquote | etwa 0,1 bis 2 Prozent | Meilen oder Punkte statt Geld | nach Kontomodell | keine |
| Alltag | gut bei regelmäßigem Umsatz | schwach ohne Reiseausgaben | gut bei direkter Kontrolle | ausreichend für gelegentliche Zahlungen |
| Reise | nur bei günstigen Fremdwährungsbedingungen | häufig der stärkste Fall | Akzeptanz und Kaution prüfen | Bedingungen genau prüfen |
| Hauptschwäche | Kosten und Cashback-Limits | Punkte sind wenig flexibel | keine klassische Kreditlinie | kein finanzieller Rückfluss |
Die Cashback-Karte passt zu Familien und regelmäßigen Online-Einkäufen, sofern viele berechtigte Zahlungen anfallen. Eine Reisekarte lohnt, wenn Meilen, Versicherungen oder Reiseleistungen wirklich genutzt werden. Die Debitkarte belastet das Konto direkt und unterstützt die Ausgabenkontrolle, bietet aber keine Kreditlinie. Die kostenlose Standardkarte ist die sachliche Wahl für seltene Nutzung.
Empfehlung nach Nutzerprofil
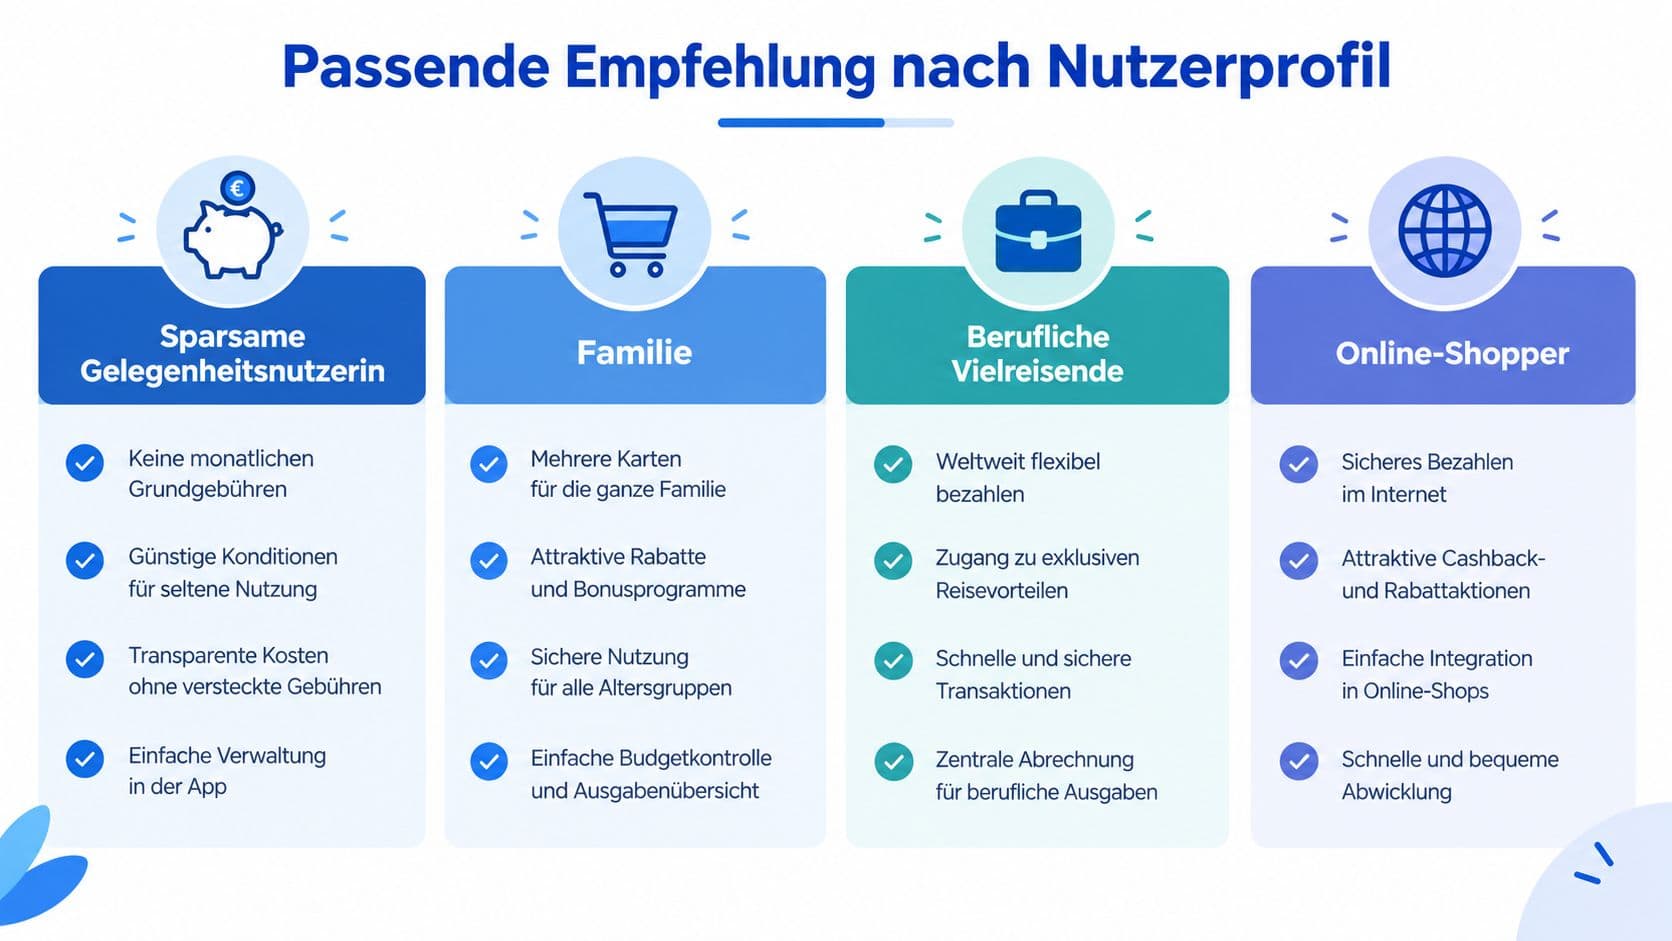
Du zahlst selten mit Karte
Bei niedrigem Monatsumsatz passt eine Karte ohne feste Jahresgebühr und ohne komplizierte Umsatzvorgabe. Eine hohe Quote hilft wenig, wenn nur bestimmte Kategorien zählen oder ein Mindestumsatz verlangt wird, den du kaum erreichst.
Ihr seid eine Familie mit hohem Alltagsvolumen
Supermarkt, Tankstelle, Streaming und Online-Einkäufe erzeugen regelmäßige Zahlungen. Hier passt eine Karte mit breiter Anrechenbarkeit, klarer Rückvergütung und einer Obergrenze, die zum Budget passt. Bei etwa 2.000 Euro Monatsumsatz sind 20 bis 40 Euro drin, allerdings nur bei breiter Anrechnung.
Du bist beruflich viel unterwegs
Hotels, Mietwagen, Bahnfahrten, Geschäftsessen: Cashback passt nur, wenn Fremdwährungsentgelt, Bargeldkosten und Kautionsfähigkeit den Rückfluss nicht aufzehren. Eine Reisekarte ist besser, sobald Reiseleistungen wichtiger sind als eine kleine Umsatzgutschrift.
Du beantragst deine erste Karte
Du brauchst einfache Regeln und eine Abrechnung ohne Überraschungen. Bei klassischen Kreditkarten ist eine Schufa-Prüfung üblich. Kläre Rückzahlung, Gebühren und Bedingungen vor dem Antrag und stelle nicht mehrere Anträge gleichzeitig. Cashback bleibt ein Zusatz, nicht der Hauptgrund für die Karte.
Typische Kostenfallen
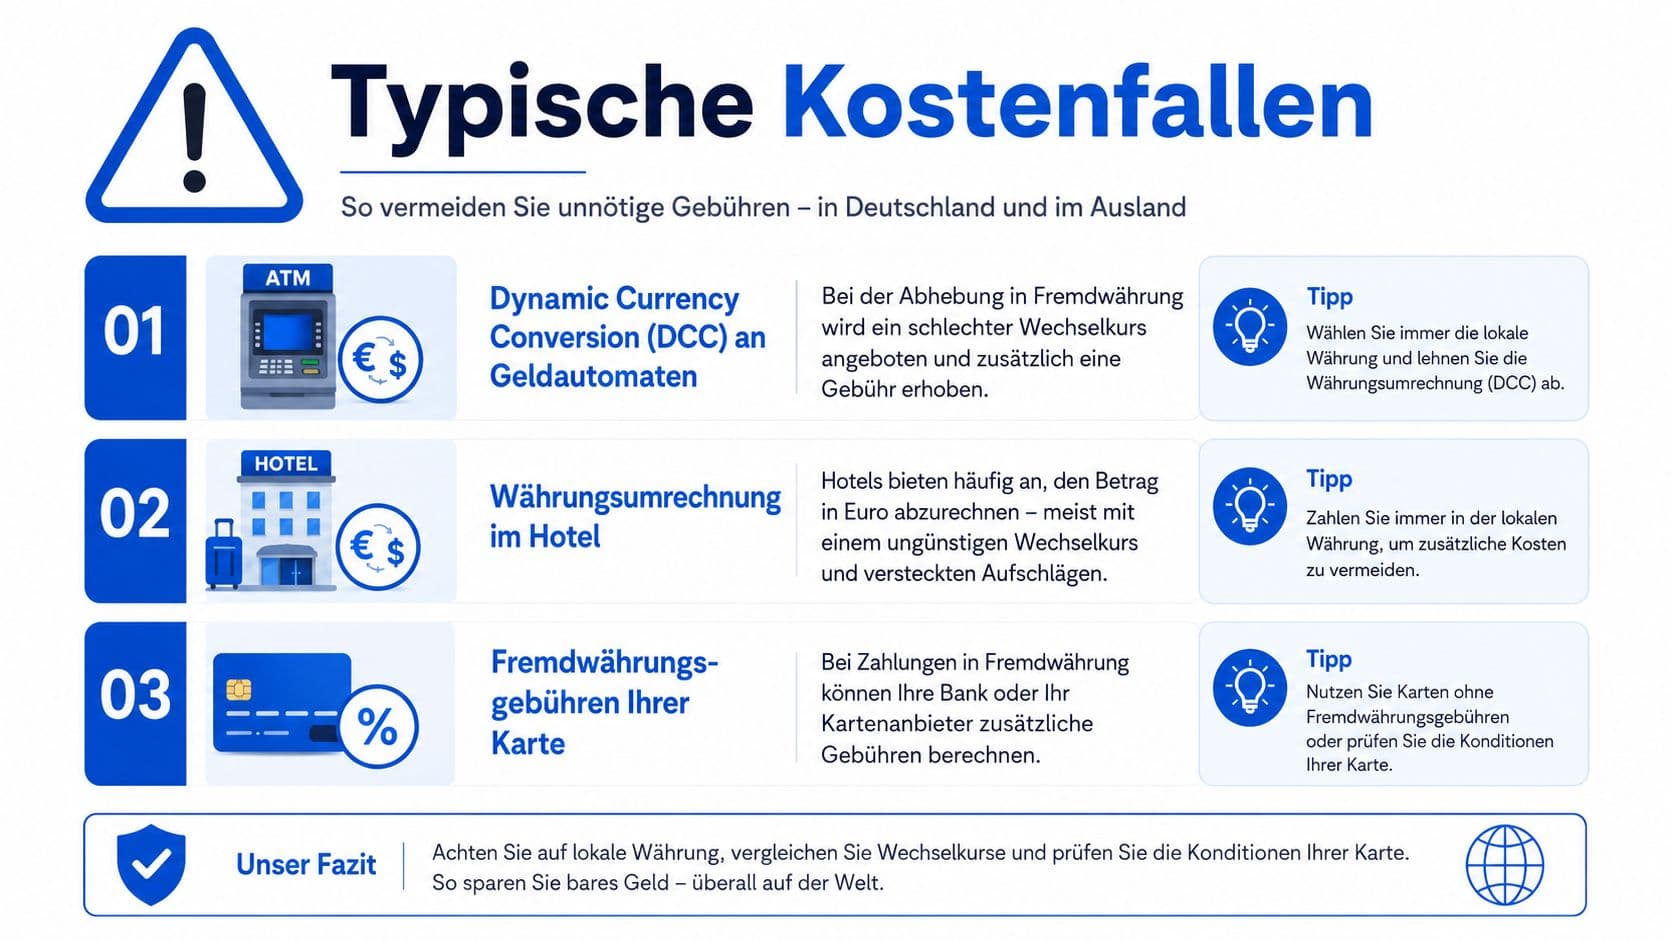
Im Urlaub entscheidet oft eine einzige Terminalfrage über die Kosten: Euro oder Landeswährung? Die Euro-Auswahl wirkt bequem, bedeutet aber meist, dass der Händler oder Automatenbetreiber die Umrechnung übernimmt, mit ungünstigerem Kurs.
Das Reisebeispiel
Eine Cashback-Karte kann bei einer Auslandszahlung gleichzeitig eine Rückvergütung und ein Fremdwährungsentgelt auslösen. Ein Entgelt von 1,5 bis 2 Prozent übersteigt eine Cashback-Gutschrift von 1 Prozent vollständig.
Bargeldabhebungen bergen ein weiteres Risiko: Je nach Karte fallen 3 bis 4 Prozent oder Mindestbeträge an. Bei 100 Euro Abhebung sind 3 Prozent rechnerisch 3 Euro, bevor weitere Kosten hinzukommen.
Klare Regeln für die Nutzung
- Landeswährung wählen: die Euro-Umrechnung am Terminal und Automaten ablehnen.
- Bargeld begrenzen: vor jeder Abhebung Gebühren und Mindestbeträge prüfen.
- Abrechnung vollständig zahlen: Teilzahlungen übertreffen die Rückvergütung schnell.
- Mindestumsatz kontrollieren: Bedingungen besonders bei einem neuen Kartenjahr prüfen.
- Aktionszeiträume notieren: Partneraktionen enden oder ändern sich.
Antrag und erste Schritte
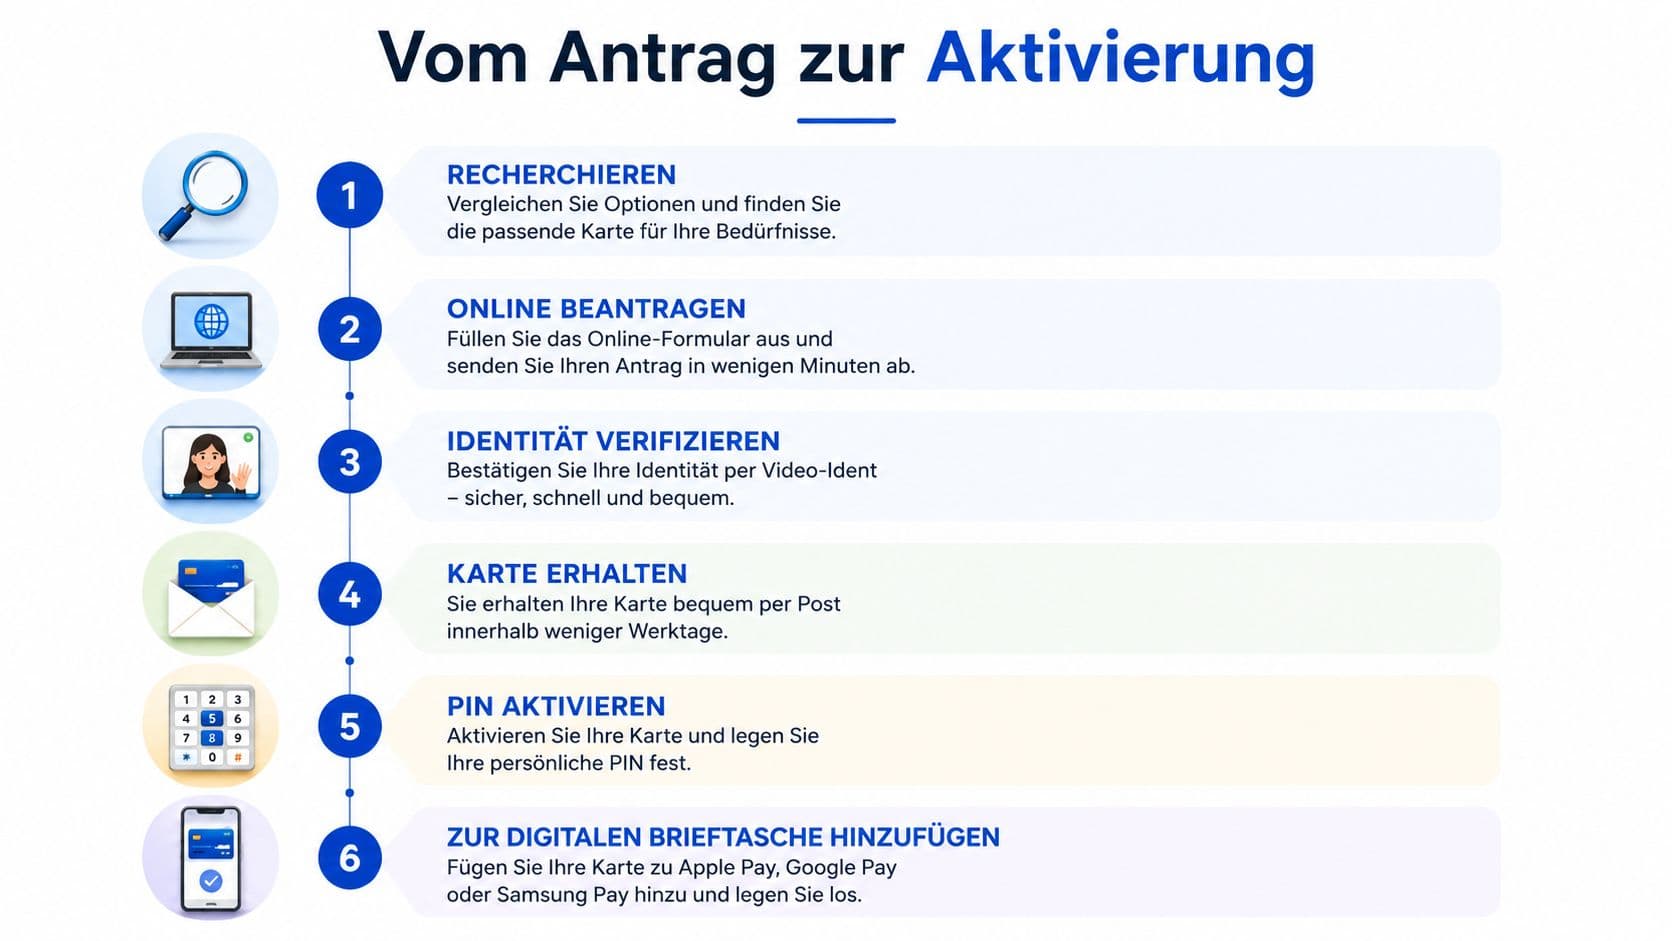
Eine schufa-neutrale Konditionsanfrage ermöglicht den Angebotsvergleich, ohne sofort einen vollständigen Kartenantrag auszulösen. Achte darauf, dass im Formular klar zwischen Konditionsanfrage und Kreditanfrage unterschieden wird.
Danach folgen Antrag und Identitätsprüfung. Halte einen gültigen Ausweis, aktuelle Kontaktdaten und gegebenenfalls Einkommensnachweise bereit.
Vor der Bestätigung prüfst du:
- Rückzahlung: Wird der offene Betrag vollständig eingezogen oder ist Teilzahlung voreingestellt?
- Kosten: Welche Jahresgebühr, Auslandskosten und Bargeldentgelte fallen an?
- Laufzeit: Gibt es eine Mindestlaufzeit oder besondere Kündigungsbedingungen?
- Cashback: Welche Umsätze zählen, wann wird gutgeschrieben, gilt ein Limit?
Nach Erhalt aktivierst du die Karte, meist mit einer ersten Zahlung per PIN. Bewahre die PIN getrennt von der Karte auf und aktiviere Push-Benachrichtigungen.
Beim Wechsel sind Daueraufträge und Lastschriften das praktische Risiko. Stelle sie um und halte die alte Karte bis zur erfolgreichen Umstellung aktiv, sofern dadurch keine weiteren Kosten entstehen.
Das Wichtigste in Kürze
Die Entscheidung bleibt eine Rechnung. Cashback passt zu regelmäßigen Alltagsumsätzen, sofern die Rückvergütung die laufenden Kosten übersteigt. Bei seltenen Zahlungen, teuren Auslandseinsätzen oder Teilzahlung ist eine einfache Karte ohne Bonus die vernünftigere Wahl.
Merk dir die Schwelle: 100 Euro Jahresgebühr bei 1 Prozent Cashback heißt 10.000 Euro anrechenbarer Jahresumsatz, nur um bei null zu landen.
Häufige Fragen
- Wie viel Cashback ist realistisch?
- Übliche Werte liegen etwa zwischen 0,1 und 2 Prozent des anrechenbaren Umsatzes. Höhere Quoten gelten meist nur befristet, für einzelne Partner-Shops oder bis zu einer Obergrenze.
- Ab welchem Umsatz lohnt sich eine Jahresgebühr?
- Bei 100 Euro Gebühr und 1 Prozent Cashback ab 10.000 Euro anrechenbarem Jahresumsatz, also rund 833 Euro im Monat. Bei 2 Prozent halbiert sich die Schwelle auf etwa 417 Euro monatlich.
- Lohnt sich eine Cashback-Karte im Ausland?
- Meist nicht. Ein Fremdwährungsentgelt von 1,5 bis 2 Prozent übersteigt eine Rückvergütung von 1 Prozent. Für häufige Auslandszahlungen zählt das Entgelt mehr als die Cashback-Quote.
- Zählt jede Zahlung für das Cashback?
- Nein. Anbieter schließen Händlergruppen aus, setzen Obergrenzen und rechnen Retouren wieder heraus. Maßgeblich ist der anrechenbare Umsatz, nicht dein gesamter Kartenumsatz.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.