
Die Karte liegt bereit, das Hotel ist gebucht, und beim Bezahlen im Ausland erscheint plötzlich ein deutlich höherer Betrag als erwartet. Oder der Geldautomat akzeptiert die Karte, verlangt aber eine zusätzliche Gebühr. Solche Momente zeigen, warum ein Vergleich von Reisekreditkarten mehr prüfen muss als die Jahresgebühr.
Entscheidend sind das Auslandseinsatzentgelt, die Kosten für Bargeld, mögliche Mindestgebühren, der Kartentyp und die Währungsumrechnung am Terminal. Auch die Bonität spielt mit hinein.
| Vergleichskriterium | Worauf du achtest | Typischer Stolperstein |
|---|---|---|
| Kartenzahlung | Entgelt für Fremdwährungen und Euro-Zahlungen | Prozentualer Aufschlag auf Hotel- oder Mietwagenumsätze |
| Bargeld | Kartenentgelt, Mindestbetrag, Betreibergebühr | Kleine Abhebung wird durch die Mindestgebühr teuer |
| Währungsumrechnung | Landeswährung am Terminal wählen | Die Euro-Umrechnung kann Zusatzkosten verursachen |
| Jahresgebühr | Preis im Verhältnis zur Nutzung | Sagt wenig über die Abhebekosten aus |
| Rückzahlung | Vollzahlung oder Teilzahlung, effektiver Jahreszins | Teilzahlung löst Finanzierungskosten aus |
| Akzeptanz | Visa oder Mastercard, Kredit- oder Debitkarte | Hotel oder Vermieter verlangt eine echte Kreditkarte |
Warum Reisekarten oft teurer sind als gedacht
Eine Reisekarte kann beim ersten Einsatz unauffällig wirken. Die Zahlung geht durch, der Beleg sieht korrekt aus, und erst später fällt auf, dass der Umsatz in Fremdwährung abgerechnet wurde. Bei einer Hotelrechnung oder einer Mietwagenkaution wird ein kleiner prozentualer Aufschlag schnell spürbar.
Die Jahresgebühr ist deshalb nur ein Teil der Rechnung. Eine Karte ohne Jahresgebühr kann beim Abheben, bei Fremdwährungen oder durch eine ungünstige Rückzahlung teurer sein als ein Modell mit laufenden Kosten.
Vor dem Antrag lohnt ein Blick in die eigene Schufa-Auskunft. Sie zeigt, welche Daten gespeichert sind und ob etwas veraltet oder fehlerhaft wirkt. Eine Schufa-neutrale Konditionsanfrage hilft, Angebote zu prüfen, ohne eine klassische Kreditanfrage auszulösen. Die Bedingungen unterscheiden sich je nach Anbieter.
Drei Fragen sortieren die Auswahl vor:
- Zahlungsverhalten: Gleichst du die Karte monatlich vollständig aus, oder käme Teilzahlung infrage?
- Reiseprofil: Zahlst du überwiegend mit Karte oder hebst du regelmäßig Bargeld ab?
- Einsatzgebiet: Reist du innerhalb der Eurozone oder in Länder mit anderer Währung?
Das Auslandseinsatzentgelt verstehen
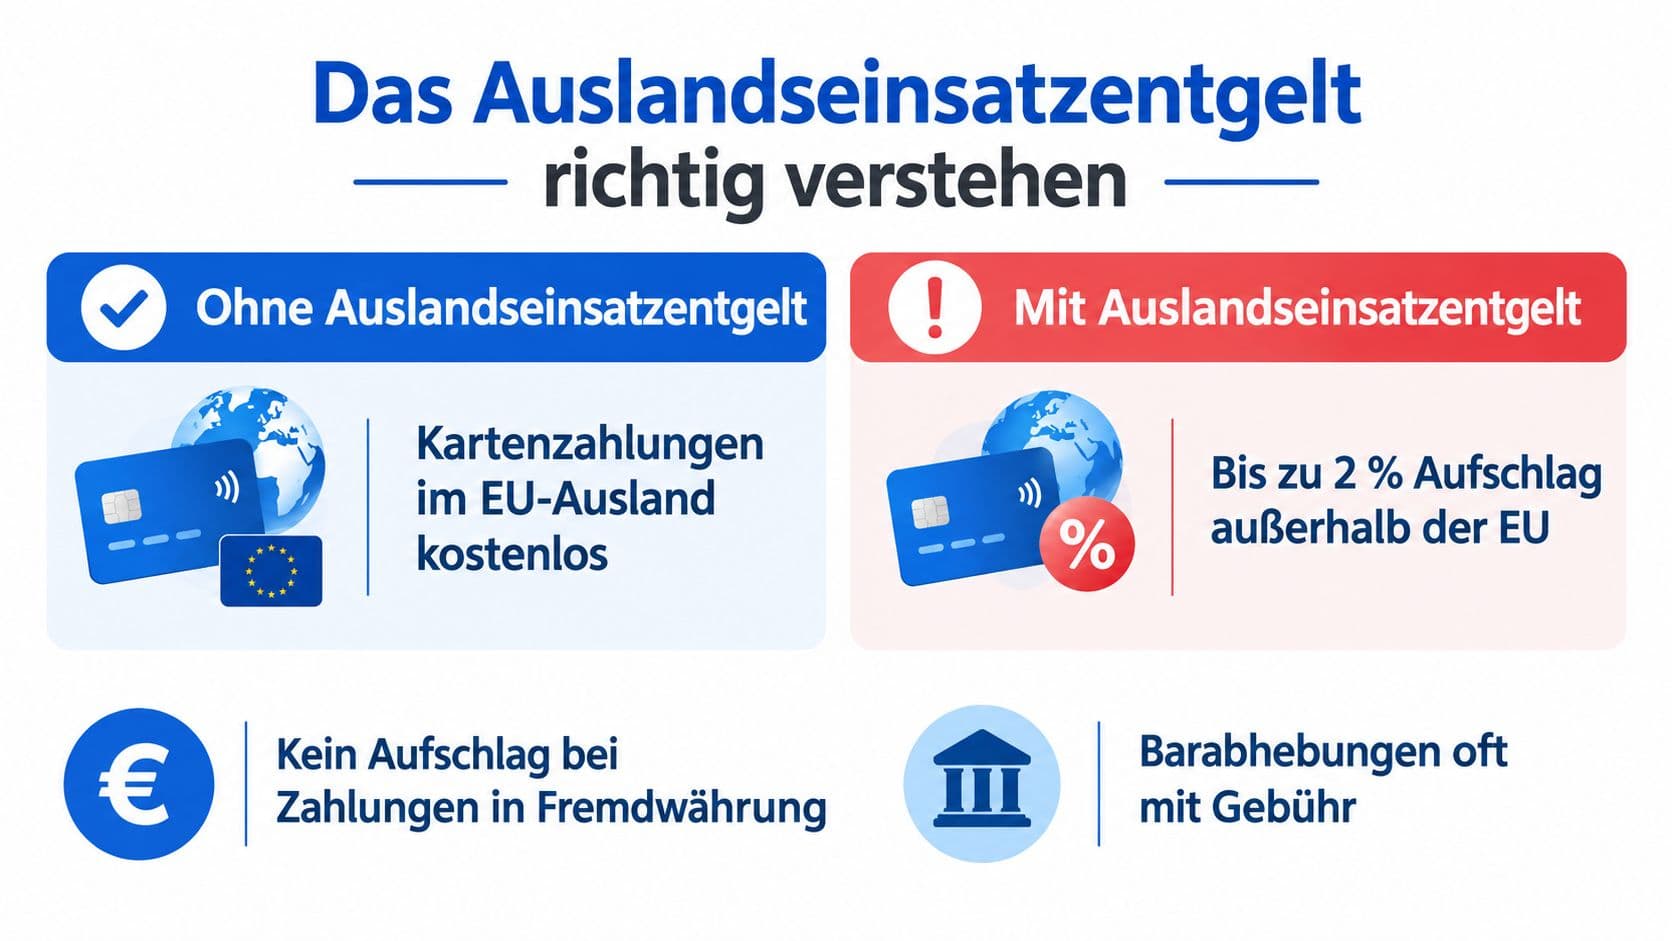
Das Auslandseinsatzentgelt ist ein prozentualer Aufschlag, den manche Anbieter bei Kartenzahlungen außerhalb des europäischen Währungsraums berechnen. Die BaFin beschreibt es als Aufschlag auf den Kaufpreis, wenn in einer anderen Währung als Euro bezahlt wird.
Die Abgrenzung ist wichtig: Kartenzahlungen in Europa in Euro sind derzeit kostenlos. Ein Entgelt für Euro-Zahlungen im Ausland ist unzulässig, solange für Kartenzahlungen innerhalb Deutschlands keines erhoben wird. Euro-Zahlung und Fremdwährungszahlung sind also nicht dasselbe, auch wenn beide im Urlaub stattfinden.
So entsteht der Aufschlag
Bei einer Zahlung in fremder Währung wird der Umsatz in Euro umgerechnet. Je nach Kartenvertrag kommt zum Wechselkurs ein Auslandseinsatzentgelt hinzu. In deutschen Marktübersichten liegen solche Gebühren typischerweise bei etwa 1 bis 3 Prozent des Umsatzes.
Die Wirkung wird an größeren Beträgen deutlich: Bei Hotel, Mietwagen oder Restaurant wird der Aufschlag auf den gesamten Umsatz berechnet. Viele kleine Zahlungen summieren sich ebenfalls, auch wenn jede einzelne Belastung gering aussieht. Zusätzlich kann ein Währungsumrechnungsentgelt anfallen.
Der Vergleich sollte diese Punkte getrennt erfassen:
- Gilt die Gebühr nur außerhalb der Eurozone oder auch bei bestimmten Fremdwährungen?
- Wird nur ein Auslandseinsatzentgelt berechnet oder zusätzlich ein Umrechnungsentgelt?
- Wie wird der Wechselkurs bestimmt, und wo ist er dokumentiert?
- Gilt die Regel beim Bezahlen und beim Abheben gleichermaßen?
Besonders wichtig: Eine gebührenarme Kartenzahlung bedeutet nicht automatisch eine gebührenarme Bargeldabhebung.
Gebührenmodelle im direkten Vergleich
Am besten vergleichst du anhand konkreter Bankangaben. Die Commerzbank nennt für ihre Kreditkarte bei Zahlungen in anderen Währungen 1,75 Prozent des Umsatzes. Für die Girocard werden 1 Prozent mit Mindestbeträgen von 1,50 Euro in EU-Ländern und 2,50 Euro in Nicht-EU-Ländern genannt, dazu ein Währungsumrechnungsentgelt von 0,59 Prozent auf den Euro-Referenzkurs der EZB.
Die DKB nennt außerhalb der Euro-Länder 2,2 Prozent vom Umsatz, während Zahlungen in Euro kostenlos bleiben. Es unterscheiden sich also nicht nur die Prozentwerte, sondern auch die Auslöser der Gebühr.
| Anbieter und Karte | Zahlung in Fremdwährung | Zahlung in Euro | Zusätzlicher Prüfpunkt |
|---|---|---|---|
| Commerzbank Kreditkarte | 1,75 Prozent | Vertragsbedingungen prüfen | Wechselkurs und Zusatzentgelte |
| Commerzbank Girocard | 1 Prozent, Mindestbetrag je nach Gebiet | Vertragsbedingungen prüfen | zusätzlich 0,59 Prozent Umrechnungsentgelt |
| DKB | 2,2 Prozent außerhalb der Euro-Länder möglich | kostenlos laut Anbieterangabe | Gilt die Regel für jede Kartenart? |
Ein sinnvoller Vergleich stellt deine geplanten Umsätze daneben. Wer fast ausschließlich in Euro zahlt, bewertet die Fremdwährungsgebühr anders als jemand, der Hotel, Mietwagen und Alltagseinkäufe in anderer Währung abwickelt.
Die Währungsumrechnung am Terminal vermeiden
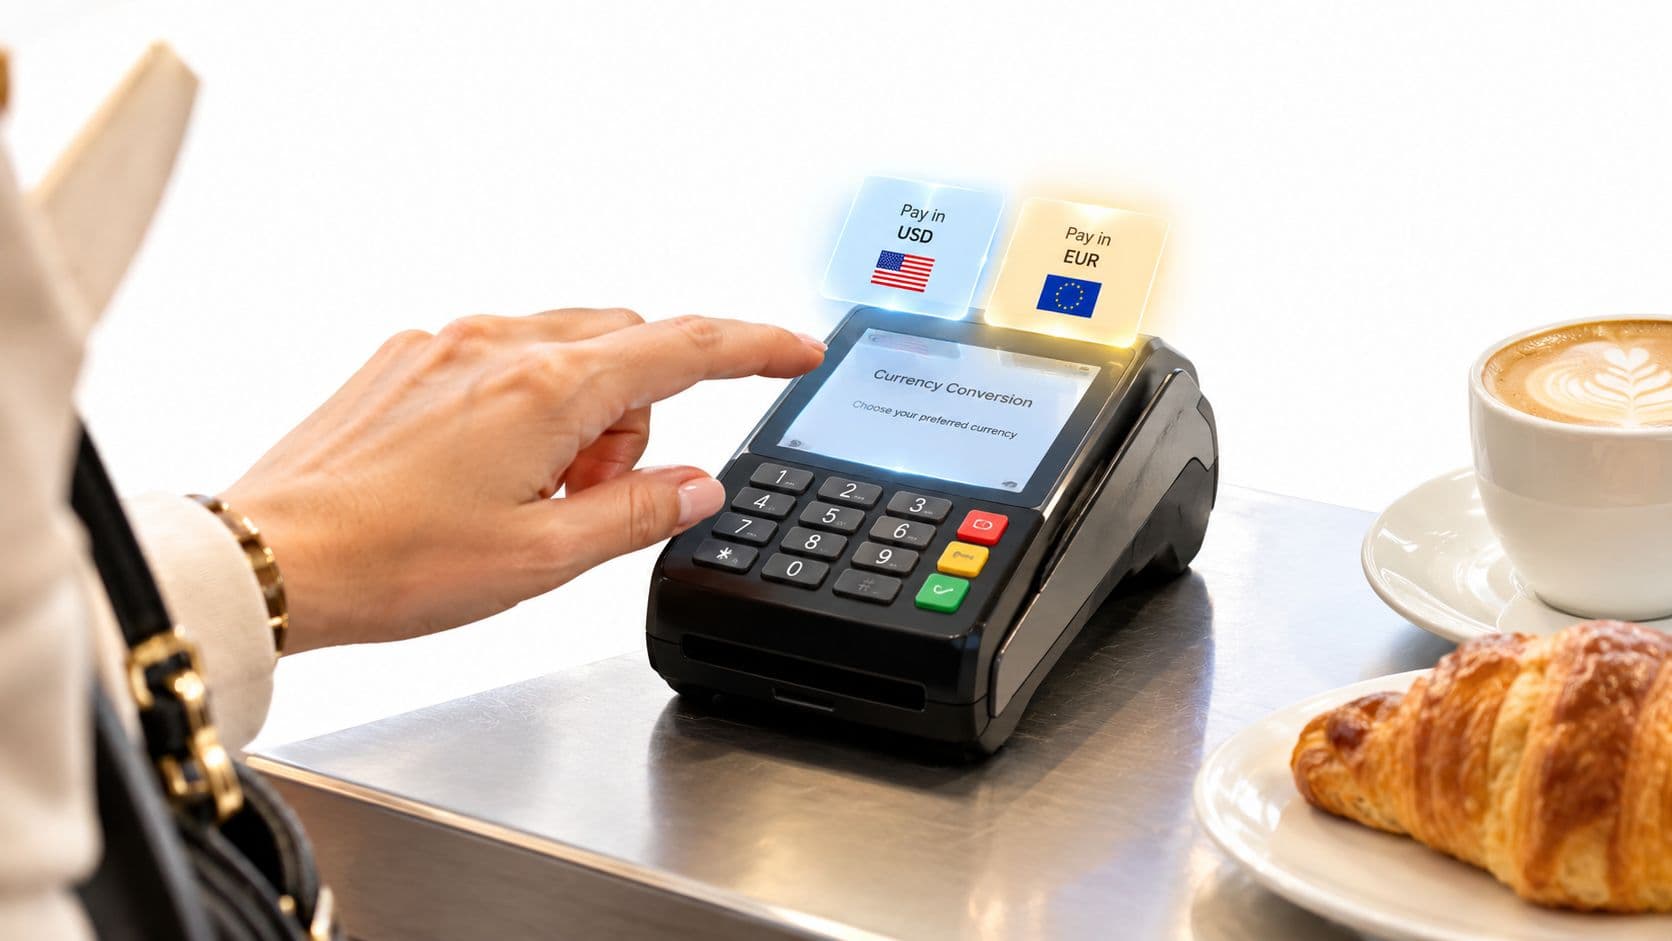
Bei der Dynamic Currency Conversion, kurz DCC, bietet ein Händler oder Automat an, den Betrag sofort in Euro umzurechnen. Das wirkt bequem, weil der Eurobetrag direkt sichtbar ist. Die Umrechnung kann aber zusätzliche Kosten enthalten oder zu einem ungünstigeren Kurs erfolgen.
Die Empfehlung der Banken selbst lautet, die Umrechnung über die eigene Karte laufen zu lassen und die kostenpflichtige Sofortumrechnung zu vermeiden.
Die richtige Auswahl am Terminal
Beim Bezahlen erscheint häufig die Auswahl zwischen Euro und Landeswährung. Die Landeswährung ist meist die sinnvollere Option, damit deine kartenausgebende Bank die Umrechnung vornimmt. Der konkrete Kurs hängt vom Kartenvertrag ab.
- Währung prüfen: Steht der Betrag in Euro, obwohl du im Ausland einkaufst?
- Landeswährung wählen: Die Option heißt oft „local currency" oder ähnlich.
- Nicht vorschnell bestätigen: Bei Unsicherheit soll der Händler erklären, welche Umrechnung ausgewählt ist.
- Beleg kontrollieren: Betrag, Währung und Zusatzentgelte müssen zusammenpassen.
Am Geldautomaten gilt dasselbe. Die Betreibergebühr ist davon getrennt und kann unabhängig vom Kartenvertrag anfallen.
Bargeldabhebungen richtig einschätzen
Bargeld ist der häufigste blinde Fleck im Vergleich. Eine Karte kann beim Bezahlen in Fremdwährung günstig sein und am Automaten trotzdem Kosten verursachen. Entscheidend ist, ob das Kartenentgelt prozentual berechnet wird, ob ein Mindestbetrag gilt und ob der Automatenbetreiber zusätzlich kassiert.
Die Sparkasse nennt für Bargeldabhebungen im Ausland je nach Karte etwa 1 bis 3 Prozent des Betrags. Zugleich gibt es Modelle, bei denen eine bestimmte Anzahl Abhebungen pro Jahr kostenlos ist.
Auch der Ort verändert den Preis. In aktuellen Deutschland-Vergleichen reichen die Jahresgebühren von 0 Euro bis über 100 Euro. Bei einzelnen Karten kosten Abhebungen im Inland 3,95 Euro pro Vorgang, während Abhebungen im Ausland kostenlos sein können.
Jede Stufe der Auszahlung prüfen
- Kartenentgelt: Prozentsatz oder fester Betrag?
- Mindestbetrag: Wird auch bei kleinen Abhebungen ein Mindestentgelt fällig?
- Automatengebühr: Verlangt der Betreiber vor Ort ein eigenes Entgelt?
- Zinsbeginn: Startet die Verzinsung bei Bargeld sofort?
- Rückzahlung: Wird die Abhebung ausgeglichen oder in Teilzahlung geführt?
Eine Karte ohne Auslandseinsatzentgelt kann für Kartenzahlungen ideal sein und bei jeder Abhebung trotzdem ein separates Entgelt berechnen. Bei hohem Bargeldbedarf wiegt dieses Merkmal schwerer als die Jahresgebühr.
Mehrere kleine Abhebungen sind durch feste Mindestentgelte oft ungünstiger als eine größere, gut geplante Auszahlung. Dabei bleibt aber das Risiko von Verlust oder Diebstahl. Es geht nicht darum, möglichst viel Bargeld mitzunehmen, sondern Gebührenstruktur und tatsächlichen Bedarf zusammenzubringen.
Welche Karte zu welchem Reisetyp passt
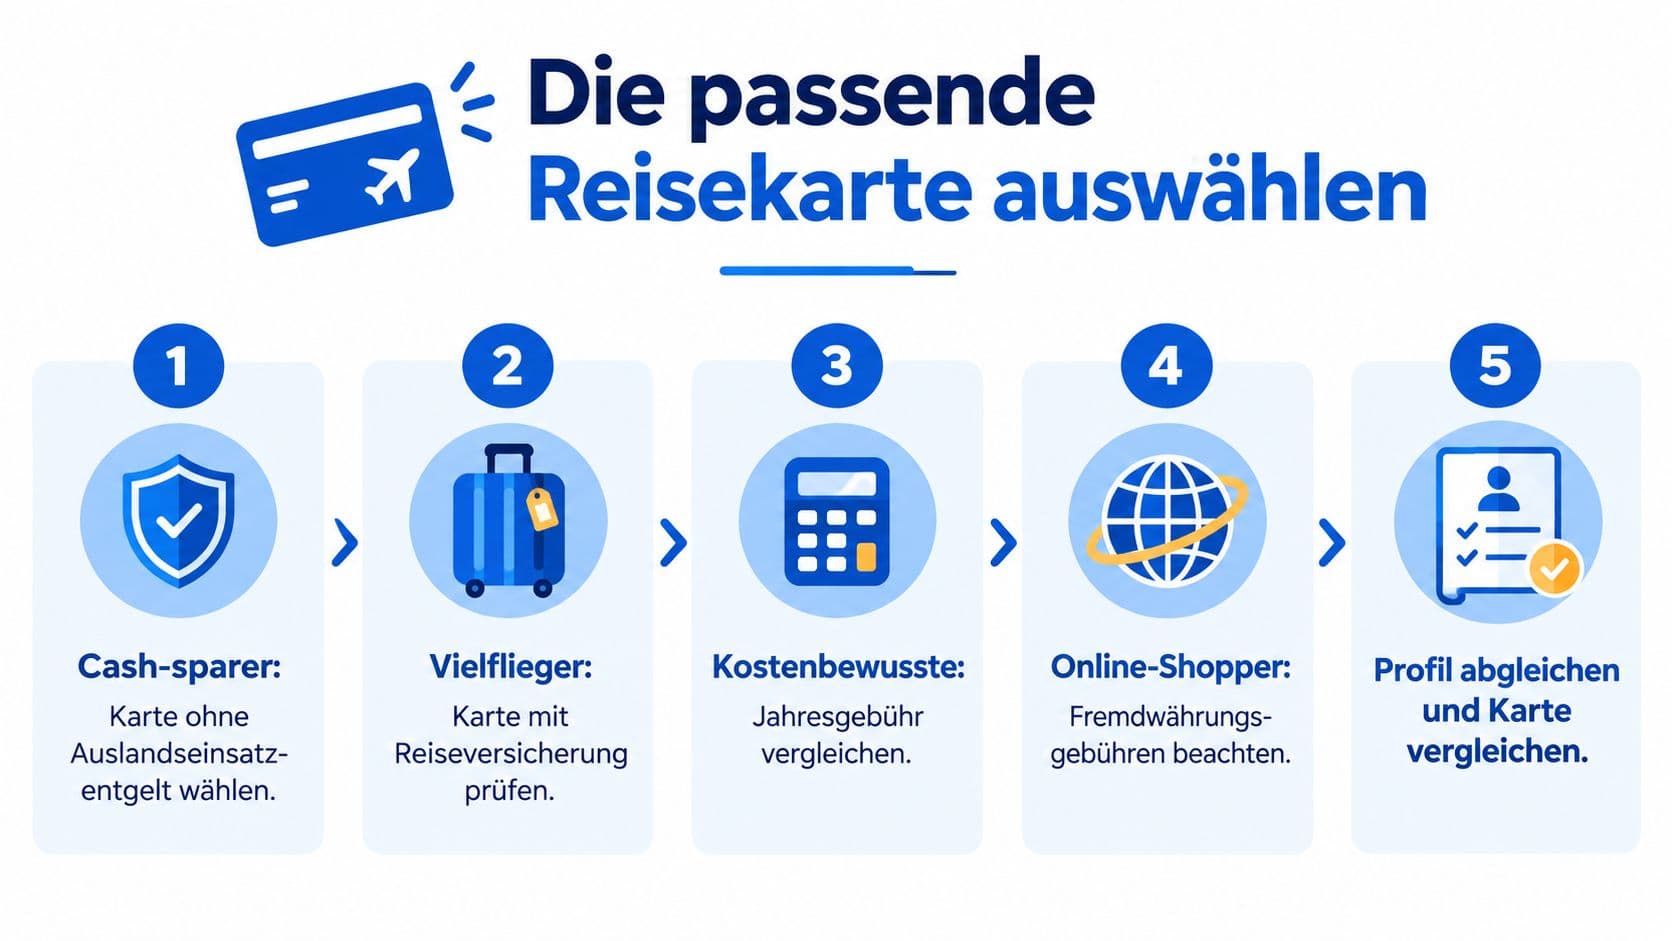
| Profil | Priorität | Möglicher Nachteil |
|---|---|---|
| Du zahlst fast alles mit Karte | Niedrige Kosten bei Fremdwährungen, gute Akzeptanz | Bargeldbedingungen werden leicht übersehen |
| Du brauchst regelmäßig Bargeld | Faire Abhebegebühr, keine hohen Mindestbeträge | Automatenbetreiber verlangen zusätzlich Gebühren |
| Du reist sehr häufig | Reiseversicherungen und Ersatzkarte prüfen | Zusatzleistungen verteuern die Karte |
| Du achtest vor allem auf Kosten | Jahresgebühr und Rückzahlung vergleichen | Ein günstiger Einstieg wird bei Teilzahlung teuer |
Zahlst du überwiegend mit Karte, prüfe zuerst die Fremdwährungskonditionen. Brauchst du Bargeld, stehen Abhebeentgelt, Mindestbetrag und Zinsbeginn an erster Stelle. Reist du häufig, beurteile Versicherungen nicht nach dem Namen, sondern nach Selbstbehalt, Geltungsbereich und Ausschlüssen.
Für Hotel- und Mietwagenbuchungen gelten oft andere Anforderungen als für eine reine Debitkarte. Manche Anbieter reservieren bei einer Kaution einen Betrag, ohne sofort endgültig zu belasten. Ob deine Karte akzeptiert wird, klärst du am besten direkt beim Hotel oder Vermieter.
Nächste Schritte für deinen Vergleich
Notiere zuerst deine geplante Nutzung: Kartenzahlungen in Fremdwährung, Bargeldabhebungen, Hotel- und Mietwagenbuchungen, Online-Umsätze. Danach stellst du die Anbieterbedingungen Punkt für Punkt gegenüber.
- Gebührenblatt öffnen: Jahresgebühr, Auslandseinsatzentgelt und Abhebekosten vollständig lesen.
- Bargeldregeln markieren: Mindestbetrag, Automatenentgelt und Zinsbeginn getrennt erfassen.
- Rückzahlung prüfen: Vollzahlung und Teilzahlung vergleichen, bei Finanzierung zählt der effektive Jahreszins.
- Bonität einordnen: Schufa-Auskunft kontrollieren und die Art der Anfrage beachten.
- Alltag mitdenken: Akzeptanz, App, Sperrservice und Ersatzkarte gehören dazu.
Das Wichtigste in Kürze
Ein guter Vergleich beginnt nicht mit einem Markennamen, sondern mit deinem Einsatzgebiet, deiner Zahlungsart und deinem Umgang mit Bargeld. Das Auslandseinsatzentgelt ist bei Fremdwährungen wichtig, doch Währungsumrechnung, Automatengebühren, Mindestbeträge und Rückzahlungsbedingungen entscheiden ebenso über die tatsächlichen Kosten.
Die Bedingungen der Anbieter ändern sich. Prüfe vor dem Antrag Preis- und Leistungsverzeichnis, Rückzahlungsoptionen, Abheberegeln und Versicherungsbedingungen im aktuellen Stand. Diese Übersicht dient der Orientierung und ersetzt keine persönliche Beratung.
Häufige Fragen
- Worauf kommt es beim Vergleich von Reisekreditkarten zuerst an?
- Auf dein Nutzungsprofil. Zahlst du überwiegend mit Karte, zählt das Fremdwährungsentgelt. Hebst du oft Bargeld ab, zählen Abhebegebühr, Mindestbetrag und Zinsbeginn deutlich mehr.
- Wie hoch ist das Auslandseinsatzentgelt typischerweise?
- In deutschen Marktübersichten meist zwischen 1 und 3 Prozent des Umsatzes. Einzelne Anbieter nennen konkret 1,75 oder 2,2 Prozent, andere verzichten außerhalb der Eurozone darauf.
- Reicht eine Debitkarte für Hotel und Mietwagen?
- Nicht immer. Manche Hotels und Vermieter verlangen eine echte Kreditkarte, weil sie für die Kaution einen Betrag reservieren wollen. Kläre das vor der Buchung direkt beim Anbieter.
- Beeinflusst ein Kreditkartenantrag meinen Schufa-Score?
- Es kommt auf die Art der Anfrage an. Eine Schufa-neutrale Konditionsanfrage wirkt sich anders aus als eine klassische Kreditanfrage. Frag beim Anbieter nach, welche er stellt.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.
Geld abheben im Ausland: Wo die Gebühren wirklich entstehen
Am Automaten greifen gleich drei Stellen zu: deine Bank, der Betreiber und die Währungsumrechnung. Wie du die teuerste Kombination vermeidest und was kleine Abhebungen so teuer macht.