
Spätestens beim ersten Auslandssemester wird es konkret: Der Mietvertrag für das Zimmer in Kopenhagen will eine Kaution, der Flug lässt sich nur mit Karte buchen, und der Mietwagenschalter am Flughafen winkt bei einer Debitkarte ab. Eine Girocard reicht dann nicht mehr.
Gleichzeitig ist die Ausgangslage im Studium ungünstig: kein festes Einkommen, kaum Bonitätshistorie, oft noch kein eigener Steuerbescheid. Die gute Nachricht ist, dass es für genau diese Lage passende Karten gibt. Man muss nur wissen, welche Art Karte man überhaupt vor sich hat.
Vier Kartenarten, die alle "Kreditkarte" heißen
Der Begriff ist unscharf. Was im Alltag alles Kreditkarte genannt wird, sind technisch vier verschiedene Produkte mit sehr unterschiedlichen Folgen für dein Konto.
| Kartenart | Wann wird abgebucht | Bonitätsprüfung | Für Studierende |
|---|---|---|---|
| Debitkarte | sofort | gering | eingeschränkt tauglich |
| Prepaid | vorher aufladen | keine | als Einstieg |
| Charge | einmal im Monat gesammelt | mittel | die Regel |
| Revolving | in Raten, mit Zinsen | hoch | eher meiden |
Die Charge-Karte ist der Normalfall in Deutschland. Alle Umsätze eines Monats werden gesammelt und dann in einer Summe vom Girokonto abgebucht. Du bekommst also einen zinsfreien Zahlungsaufschub von bis zu vier Wochen, zahlst aber am Ende voll.
Die Revolving-Karte sieht auf den ersten Blick bequemer aus, weil du nur einen Teil der Summe zurückzahlst. Der Rest wird verzinst, und zwar mit Sätzen, die meist über dem Dispozins liegen. Für ein knappes Budget ist das die teuerste Variante.
Was die Karte wirklich kostet
Die Jahresgebühr ist der auffälligste Posten, aber selten der teuerste. Entscheidend ist, wie du die Karte benutzt.
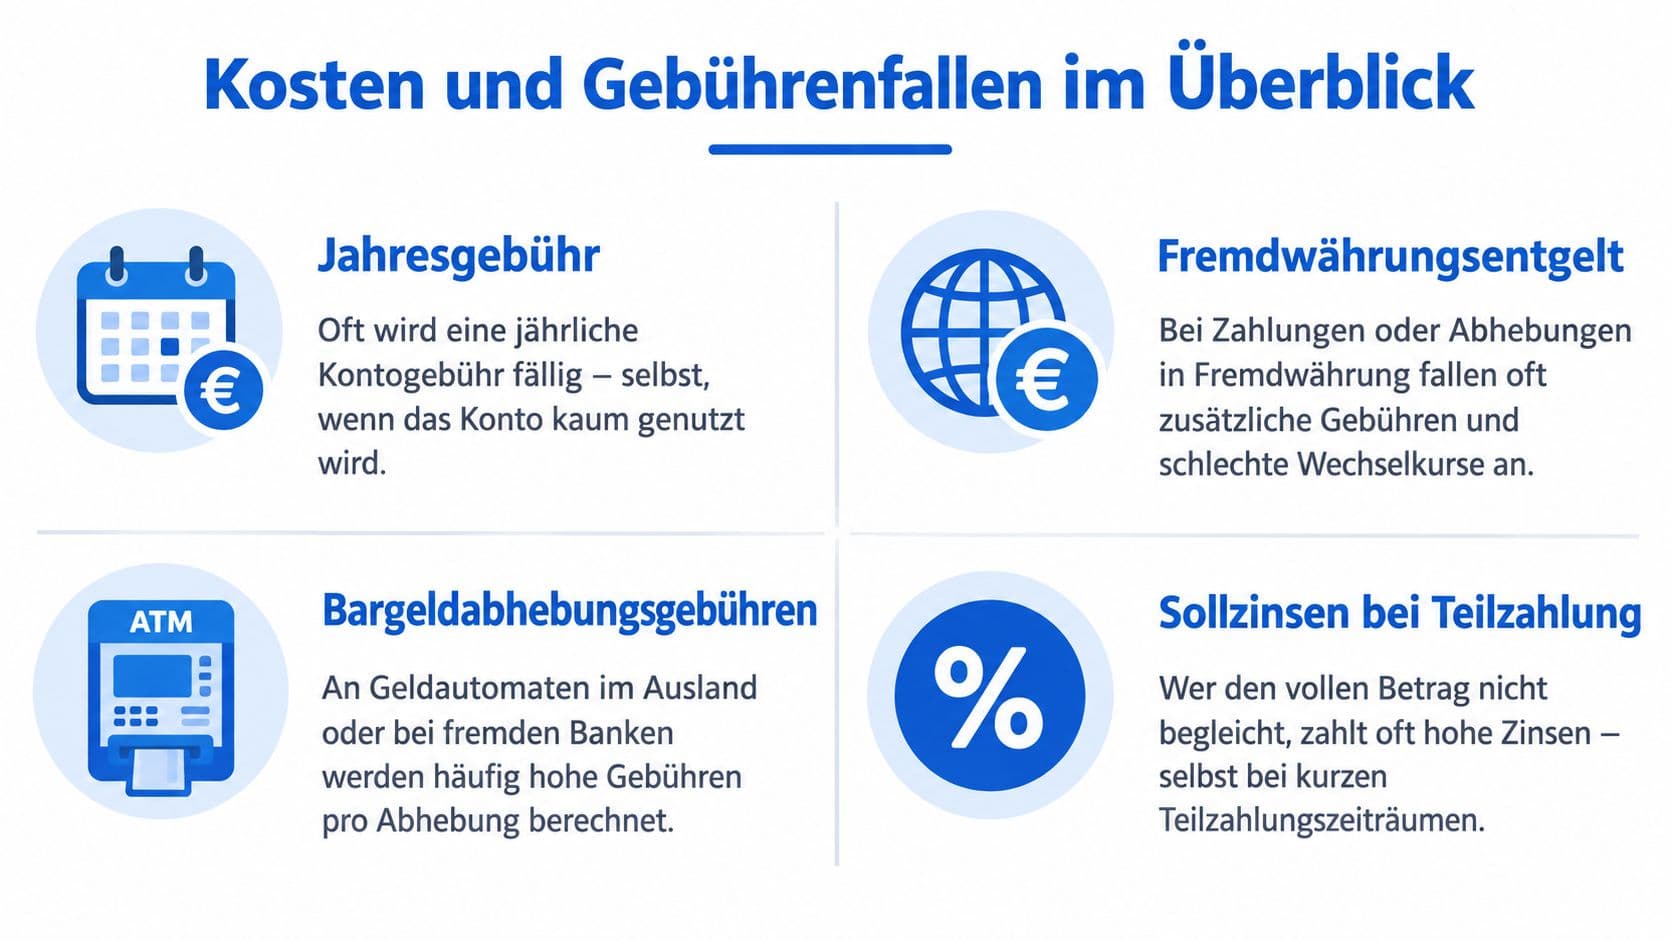
- Jahresgebühr: zwischen 0 und rund 100 Euro. Viele Anbieter erlassen sie für Studierende oder in den ersten Jahren.
- Fremdwährungsgebühr: meist 1,5 bis 2 Prozent des Umsatzes außerhalb der Eurozone. Bei einem Auslandssemester summiert sich das schnell auf einen dreistelligen Betrag.
- Bargeldabhebung: häufig 2 bis 4 Prozent, oft mit einem Mindestbetrag von 5 Euro. Kleine Beträge am Automaten sind damit unverhältnismäßig teuer.
- Sollzinsen: nur bei Revolving relevant, dann aber mit 12 bis 20 Prozent im Jahr.
Wer nur in Deutschland und im Euroraum bezahlt, fährt mit fast jeder gebührenfreien Karte gut. Wer ein Semester außerhalb der Eurozone plant, sollte die Fremdwährungsgebühr zum wichtigsten Kriterium machen. Sie schlägt die Jahresgebühr um ein Vielfaches.
Ohne Einkommen zur Karte: was Banken prüfen
Banken verlangen keine Festanstellung, sie verlangen Berechenbarkeit. Geprüft werden in der Regel drei Dinge: ein Wohnsitz in Deutschland, ein volljähriger Antragsteller und ein Schufa-Eintrag ohne Negativmerkmale. Ein Einkommensnachweis ist bei Charge-Karten mit kleinem Verfügungsrahmen oft gar nicht nötig.
Bekommst du eine Absage, liegt das selten am fehlenden Gehalt. Häufiger sind es unbezahlte Rechnungen aus dem Versandhandel oder ein alter Handyvertrag, der nie sauber gekündigt wurde. Eine kostenlose Selbstauskunft nach Art. 15 DSGVO zeigt dir, was dort gespeichert ist.
Der Antrag in vier Schritten
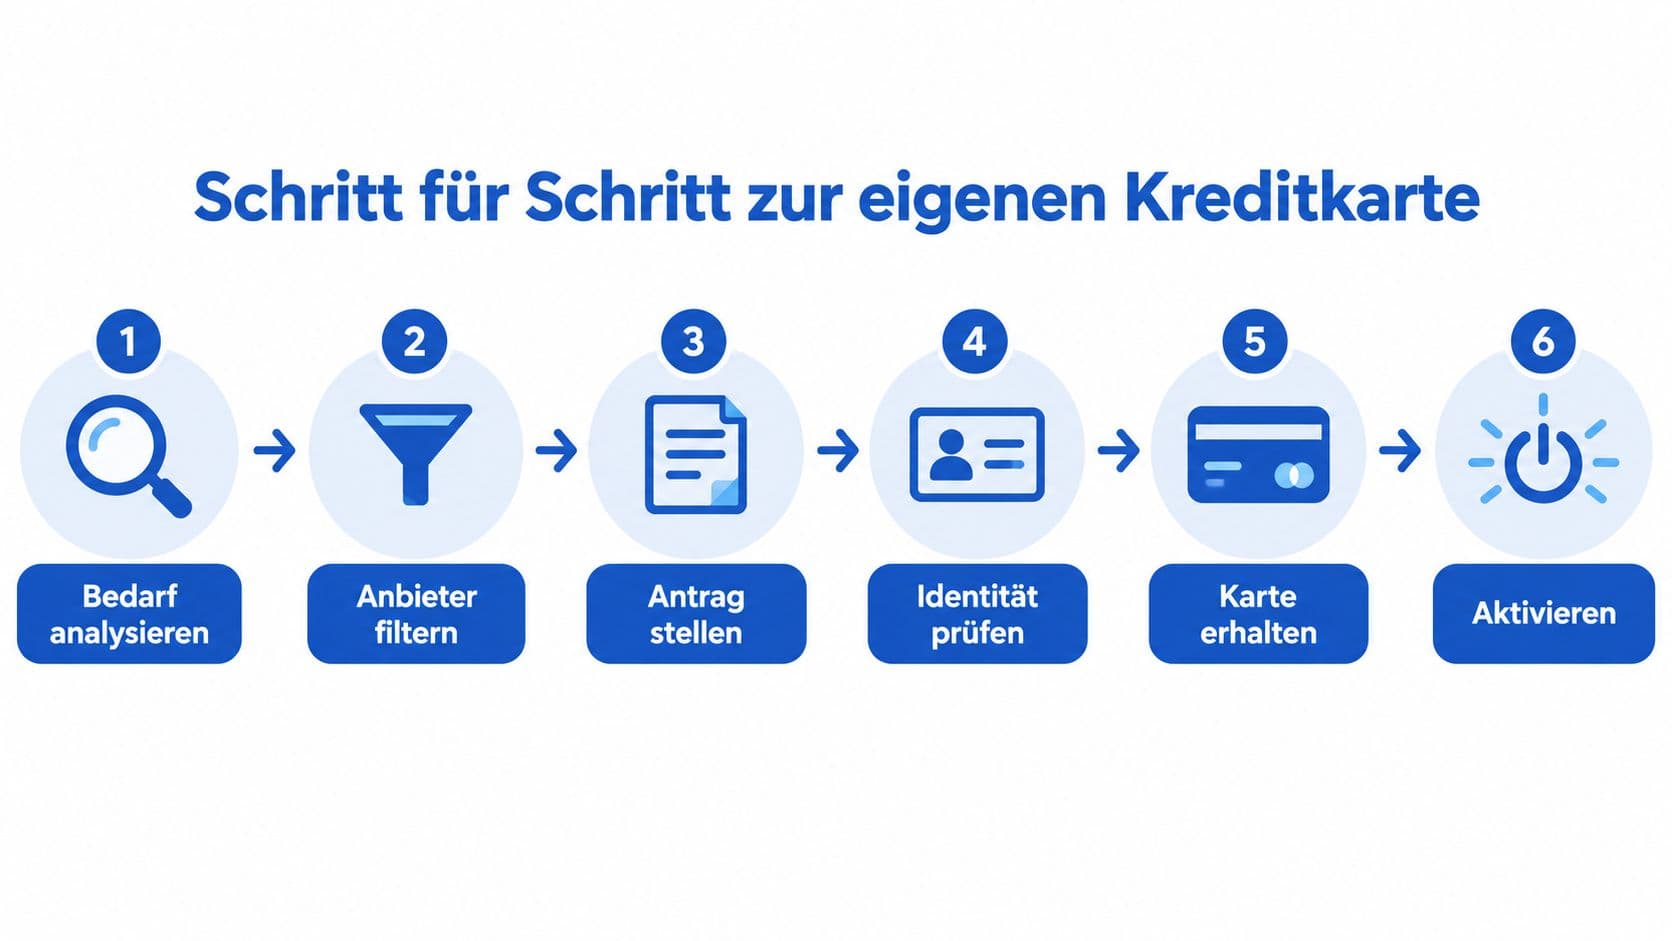
- Karte auswählen und dabei gezielt auf Fremdwährungs- und Bargeldgebühren achten, nicht nur auf die Jahresgebühr.
- Antrag online ausfüllen. Als Beschäftigungsverhältnis "Student" angeben, das ist kein Nachteil, sondern für die Risikoeinstufung sogar sauberer als eine Falschangabe.
- Identität nachweisen, entweder per Videoident in wenigen Minuten oder per Postident in der Filiale.
- Karte aktivieren und sofort die Einstellung zur Rückzahlung prüfen, siehe oben.
Zwischen Antrag und Briefkasten liegen meist fünf bis zehn Werktage. Plane das vor einem Auslandssemester mit Puffer ein, denn PIN und Karte kommen getrennt.
Worauf es beim Vergleich ankommt
Stell dir vor der Auswahl eine einzige Frage: Wofür brauche ich die Karte hauptsächlich?
- Nur für Online-Buchungen im Euroraum: Eine gebührenfreie Charge-Karte reicht vollkommen. Weitere Leistungen zahlst du sonst mit, ohne sie zu nutzen.
- Für ein Auslandssemester: Fremdwährungsgebühr von 0 Prozent ist das Ausschlusskriterium. Alles andere ist zweitrangig.
- Für Mietwagen und Hotels: Die Karte muss echte Kreditkartenfunktion haben. Viele Vermieter lehnen Debit- und Prepaidkarten bei der Kaution ab.
- Als erste Karte überhaupt: Prepaid ist ein guter Einstieg, weil nichts schiefgehen kann. Für Kaution und Mietwagen taugt sie allerdings nicht.
Das Wichtigste in Kürze
Für die meisten Studierenden ist eine gebührenfreie Charge-Karte die richtige Wahl. Sie kostet nichts, wird überall akzeptiert und verleitet nicht zu teurer Ratenzahlung.
Wenn ein Auslandsaufenthalt ansteht, entscheidet die Fremdwährungsgebühr über die Kosten, nicht die Jahresgebühr. Und falls der Antrag abgelehnt wird, liegt es meist an einem alten Schufa-Eintrag, den du mit einer kostenlosen Selbstauskunft findest.
Häufige Fragen
- Bekomme ich als Studentin oder Student ohne Einkommen eine Kreditkarte?
- Ja. Für Charge-Karten mit kleinem Verfügungsrahmen verlangen viele Banken keinen Einkommensnachweis. Wichtig sind Volljährigkeit, ein Wohnsitz in Deutschland und eine Schufa ohne Negativmerkmale.
- Was ist der Unterschied zwischen Debitkarte und Kreditkarte?
- Bei der Debitkarte wird der Betrag sofort vom Konto abgebucht, bei einer echten Kreditkarte gesammelt am Monatsende. Für Mietwagen und Hotelkautionen wird oft ausdrücklich eine echte Kreditkarte verlangt.
- Wie teuer ist Geldabheben mit Kreditkarte im Ausland?
- Üblich sind 2 bis 4 Prozent des Betrags, oft mit einem Mindestentgelt von etwa 5 Euro. Dazu kann eine Gebühr des Automatenbetreibers kommen. Kleine Beträge lohnen sich deshalb nicht.
- Schadet eine Kreditkarte meinem Schufa-Score?
- Die Karte selbst wird als Merkmal eingetragen, wirkt sich aber bei ordentlicher Zahlung nicht negativ aus. Problematisch sind erst Rückstände oder eine dauerhaft ausgereizte Teilzahlung.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.
Geld abheben im Ausland: Wo die Gebühren wirklich entstehen
Am Automaten greifen gleich drei Stellen zu: deine Bank, der Betreiber und die Währungsumrechnung. Wie du die teuerste Kombination vermeidest und was kleine Abhebungen so teuer macht.