
Sie stehen an der Kasse im Auslandssemester, tippen die Karte ins Terminal und sehen erst danach, dass die Zahlung teurer war als gedacht. Genau hier trennt sich eine brauchbare Studentenkarte von einer schlechten Wahl. Wer nur auf die Jahresgebühr schaut, übersieht Fremdwährungsgebühren und Kosten für Bargeldabhebungen, und die machen im Alltag den Unterschied.
Eine Kreditkarte ist im Studium sinnvoll, wenn Sie flexibel zahlen, online buchen und bei Hotels oder Mietwagen eine Karte vorlegen wollen. Es gibt in Deutschland mehrere dauerhaft kostenlose Karten für Studierende, darunter Modelle mit 0 Euro Jahresgebühr und 0 Prozent Fremdwährungsgebühr. Bei Abhebungen reicht die Spanne dagegen von 0 Euro bis 3,95 Euro pro Abhebung.
Warum die Kartenwahl im Studium zählt
Der Alltag im Studium ist selten planbar. Heute ein Ticket fürs Auslandssemester, morgen eine Kaution für den Mietwagen, am Wochenende Bargeld, weil der kleine Laden am Bahnhof keine Karte nimmt.
Kleine Gebühren summieren sich
Zahlen Sie im Nicht-Euro-Ausland, verteuert schon ein kleiner Aufschlag Ihre Reiseausgaben. Bei Bargeld ist es ähnlich: zwischen 0 Euro und 3,95 Euro pro Abhebung liegt der Unterschied zwischen einer günstigen und einer teuren Karte.
Online-Buchungen, Restaurantbesuche, Bahnfahrten, Hotelkautionen und spontane Auslandskäufe wirken einzeln harmlos. Zusammen summieren sie sich. Eine gute Studentenkarte ist kein Statussymbol, sondern ein Werkzeug, das flexibel bleibt und unnötige Kosten vermeidet.
Wann Sie überhaupt eine brauchen
Nicht jeder braucht im Studium sofort eine Kreditkarte. Wer nur im Inland lebt, fast alles per Girokonto zahlt und selten reist, kommt oft ohne aus. Anders sieht es aus, wenn Sie ein Auslandssemester planen, bei internationalen Shops einkaufen oder eine Karte für Buchungen und Kautionen brauchen.
Die Bewertungskriterien
Jahresgebühr und Dauer der Befreiung
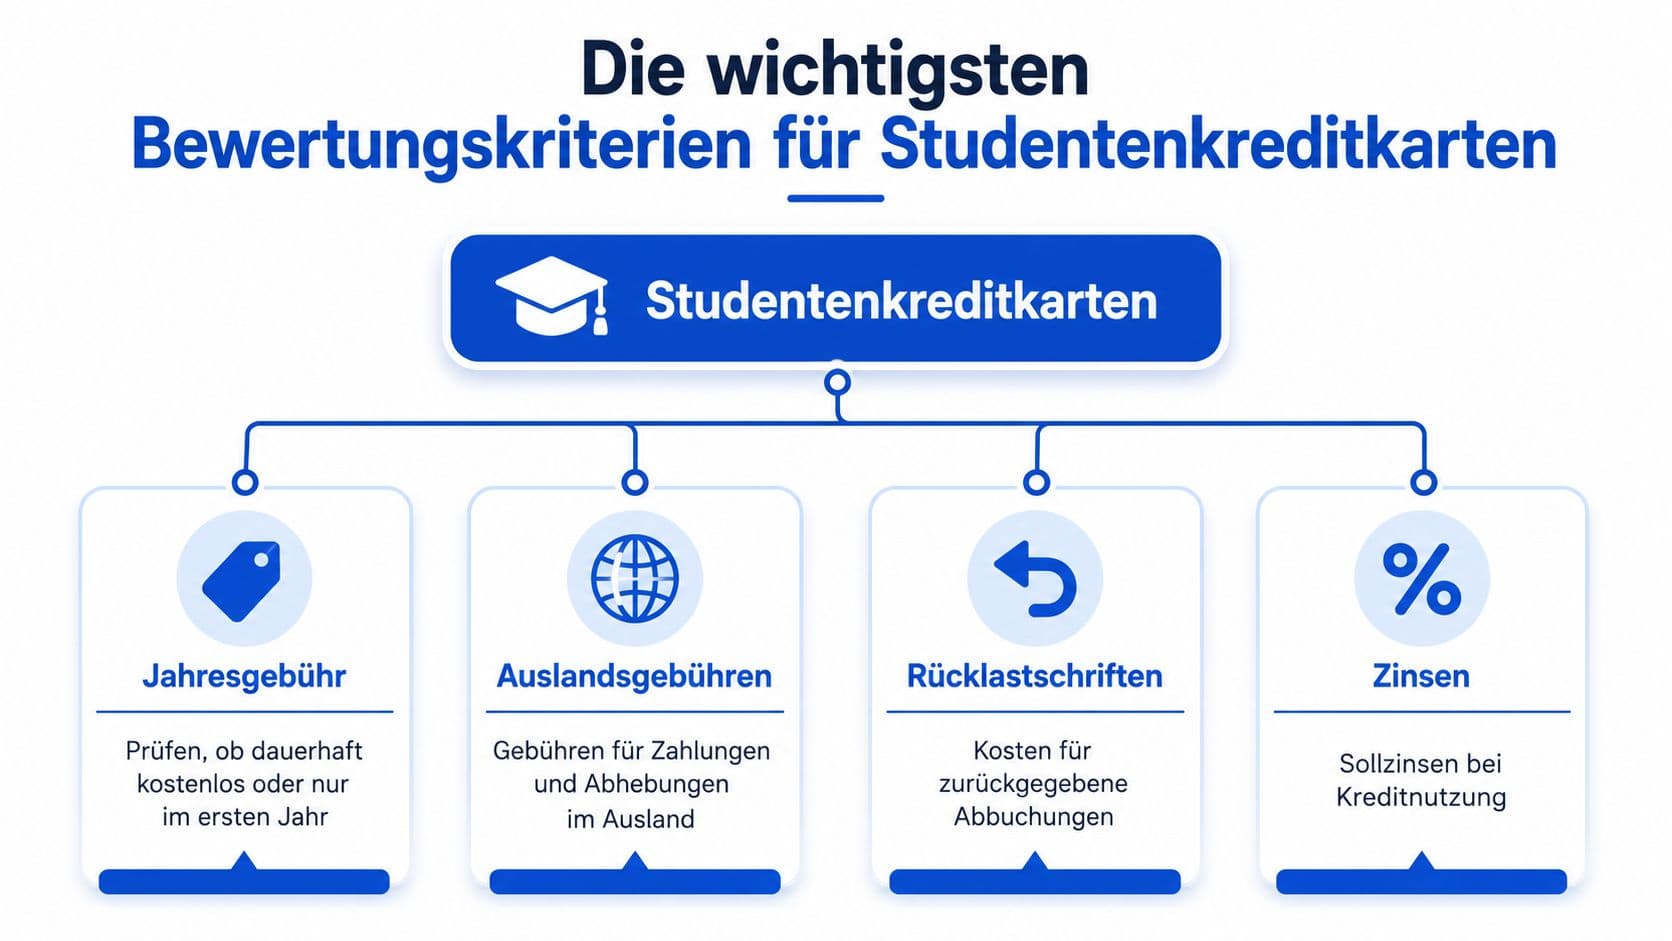
Die erste Frage: Fällt eine Jahresgebühr an, und bleibt sie dauerhaft bei 0 Euro, oder gilt die Befreiung nur im ersten Jahr? Daran zeigt sich, ob ein Angebot wirklich studententauglich ist. In Vergleichsdaten werden etwa die Easybank Visa und die Hanseatic Bank GenialCard mit 0 Euro Jahresgebühr genannt.
Das ist ein Startpunkt, aber nur ein Teil der Prüfung. Eine Karte kann ohne Jahresgebühr an anderer Stelle Geld kosten.
Fremdwährungsgebühr und Auslandseinsatz
Zahlen Sie außerhalb des Euroraums oder bei internationalen Shops, achten Sie auf das Fremdwährungsentgelt. Für Studierende mit Auslandssemester, Praktikum oder Reiseplänen ist das kein Nebenthema, sondern der größte Kostentreiber.
Hier trennen sich günstige von teuren Karten schnell: Manche Anbieter verlangen 0 Prozent, andere schlagen bei jeder Fremdwährung drauf.
Bargeld, Zusatzleistungen und Akzeptanz
Bargeld ist ein eigener Kostenblock. Wer unterwegs häufiger kleine Beträge zieht, sollte die Spanne von 0 bis 3,95 Euro pro Abhebung ernst nehmen.
Zusatzleistungen wie Cashback, Punkte oder Versicherungen können sinnvoll sein, stehen aber klar hinter der Gebührenstruktur.
| Karte | Jahresgebühr | Fremdwährung | Bargeld | Besonderheit |
|---|---|---|---|---|
| Easybank Visa | 0 Euro | 0 Prozent | je nach Anbieter | dauerhaft kostenlos laut Vergleich |
| Hanseatic Bank GenialCard | 0 Euro | 0 Prozent | je nach Anbieter | dauerhaft kostenlos laut Vergleich |
| Santander Studentenkarte | 0 Euro im ersten Jahr | 0 Prozent | vier kostenlose Verfügungen weltweit pro Monat | Teilzahlung mit 16,43 Prozent effektivem Jahreszins |
| Bank Norwegian | nicht beziffert | nicht beziffert | nicht beziffert | mit Cashback, Punkten oder Versicherungen genannt |
| Barclays Visa | nicht beziffert | nicht beziffert | nicht beziffert | mit Cashback, Punkten oder Versicherungen genannt |
Welche Karte zu welchem Profil passt
Sie reisen gelegentlich
Sie nutzen die Karte für Online-Buchungen, Restaurantbesuche und gelegentliche Trips. Wichtig sind geringe oder keine Auslandskosten, eine einfache App und wenig Reibung bei Zahlungen. Sind Bargeldabhebungen selten, ist dieser Punkt zweitrangig.
Sie gehen ins Auslandssemester
Hier zählt, dass Zahlungen in Fremdwährung nicht jedes Mal extra kosten. Dieses Profil profitiert am stärksten von 0 Prozent Fremdwährungsgebühr. Bargeldabhebungen spielen im Ausland ebenfalls eine größere Rolle, prüfen Sie deren Gebühren genau.
Sie achten streng aufs Budget
Priorisiere Karten mit dauerhaft 0 Euro Jahresgebühr. Das passt besonders, wenn Sie die Karte selten einsetzen und keine Extras brauchen. Zusatzleistungen sind nur sinnvoll, wenn sie nicht mit teuren Nebenbedingungen erkauft werden.
Ihr Budget ist knapp kalkuliert
Wählen Sie keine Karte, deren Nutzen erst entsteht, wenn Sie Boni aktiv ausschöpfen. Hier zählen überschaubare Konditionen, wenig Risiko und einfache Rückzahlung. Planbarkeit ist wichtiger als Extras, die Sie kaum nutzen.
So beantragen Sie die Karte
Welche Unterlagen verlangt werden
Meist ein Identitätsnachweis, eine Immatrikulationsbescheinigung und je nach Anbieter Einkommensnachweise oder eine Bürgschaft der Eltern. Was genau nötig ist, hängt vom Anbieter und von Ihrer Bonität ab.
Die Schufa spielt dabei oft eine Rolle. Sie sammelt Informationen zur Kreditwürdigkeit und unterstützt Banken bei der Risikoprüfung.
Wie der Antrag abläuft
Der digitale Antrag beginnt mit persönlichen Daten, Studiennachweis und Kontaktdaten. Danach folgt die Identitätsprüfung per Post- oder VideoIdent, anschließend entscheidet die Bank.
Beim Kreditlimit bleib realistisch. Am Anfang fällt es überschaubar aus, weil die Bank die Rückzahlung vorsichtig bewertet. Wer zuverlässig zahlt, kann später über Anpassungen sprechen.
Prüfen Sie vor dem Absenden die Schreibweise Ihrer Daten, die Gültigkeit des Ausweises und die aktuelle Immatrikulationsbescheinigung.
Häufige Fehler im Alltag
Teilzahlung wirkt bequem und wird teuer
Eine Teilzahlungsfunktion wirkt hilfreich, wenn am Monatsende wenig Luft im Budget bleibt. Teuer wird sie, sobald die Rückzahlung aus Bequemlichkeit aufgeschoben wird. Teilzahlung gehört nicht zur Standardnutzung, sondern in echte Ausnahmesituationen.
Fremdwährung und die Euro-Umrechnung
Im Ausland verteuert sich die Karte durch Fremdwährungsgebühren. Noch problematischer ist die direkte Umrechnung in Euro, die Terminals und Automaten anbieten. Das wirkt bequem, kostet aber meist mehr als die Abrechnung in der lokalen Währung.
Zahlen Sie vor Ort in der Landeswährung und überlassen Sie die Umrechnung Ihrer Karte.
Kleine Abhebungen und späte Rückzahlung
Wer schnell einen kleinen Betrag abhebt, zahlt anteilig unverhältnismäßig viel, besonders wenn die Karte pro Abhebung belastet wird. Kenne die Konditionen, bevor Sie spontan zum Automaten gehen.
Ebenso wichtig: die rechtzeitige Rückzahlung. Wer Fristen verpasst, verliert den Kostenvorteil einer günstigen Karte sofort.
Das Wichtigste in Kürze
Die beste Karte für Studierende ist nicht die mit dem lautesten Marketing, sondern die mit den passenden Kosten für Ihren Alltag. Es gibt mehrere dauerhaft kostenlose Karten, aber die Unterschiede bei Fremdwährungsgebühren und Abhebungen wiegen schwerer als die Jahresgebühr.
Die Reihenfolge: erst die Kosten im Alltag prüfen, dann die Zusatzleistungen, dann den Antrag stellen.
Häufige Fragen
- Brauche ich als Studentin oder Student überhaupt eine Kreditkarte?
- Nur wenn Sie im Ausland zahlen, international online einkaufen oder eine Karte für Hotelkautionen und Mietwagen brauchen. Für reine Inlandsnutzung reicht meist das Girokonto mit Girocard.
- Was kostet eine Bargeldabhebung?
- Das hängt stark von der Karte ab. Vergleichen Sie nennen eine Spanne von 0 Euro bis 3,95 Euro pro Abhebung, im Ausland kommen mögliche Automatengebühren und Fremdwährungsentgelte hinzu.
- Bekomme ich ohne festes Einkommen eine Karte?
- Oft ja, viele Anbieter haben eigene Studentenmodelle. Verlangt werden meist Ausweis und Immatrikulationsbescheinigung, je nach Anbieter zusätzlich Einkommensnachweise oder eine Bürgschaft.
- Ist „0 Euro Jahresgebühr“ dauerhaft?
- Nicht immer. Manche Karten sind dauerhaft beitragsfrei, bei anderen gilt die Befreiung nur im ersten Jahr. Genau das ist der erste Punkt, den Sie im Preisverzeichnis nachlesen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.