
Am Terminal im Ausland passiert der Fehler in dem Moment, in dem Sie am wenigsten aufpassen. Sie stehen an der Hotelrezeption, im Restaurant oder vor dem Geldautomaten, das Display fragt nach Euro oder Landeswährung, und es wirkt bequem, einfach auf Euro zu tippen. Genau hier beginnt DCC, Dynamic Currency Conversion.
DCC ist kein exotisches Nischenthema, sondern fester Bestandteil vieler Auslandszahlungen: technisch sauber eingebaut, für Verbraucher aber oft teurer als die normale Kartenabrechnung. Die gute Nachricht: Sie können die Frage am Display in wenigen Sekunden richtig einordnen, wenn Sie wissen, worauf es ankommt.
Wenn das Terminal Sie in Euro zahlen lässt
Sie kennen die Szene: Der Kellner legt das Terminal hin, auf dem Display steht sinngemäß „In Euro bezahlen?" oder „In Ihrer Heimatwährung abrechnen?". Das wirkt freundlich, weil der Betrag sofort vertraut aussieht. Genau das ist der psychologische Trick, denn die Anzeige nimmt Ihnen das Umrechnen ab und fühlt sich deshalb sicher an.
Der Haken liegt in der Auswahl dahinter. Bei DCC entscheidet nicht Ihre Bank später über den Wechselkurs, sondern der Händler oder ein DCC-Dienstleister direkt an der Kasse. Verbraucherschützer sehen das seit Jahren kritisch, weil die bequeme Euro-Anzeige mit einem schlechteren Kurs erkauft wird.
Die richtige Grundfrage lautet deshalb nicht „Welche Währung kenne ich?", sondern „Welche Währung rechnet fairer ab?".
Was DCC technisch ist
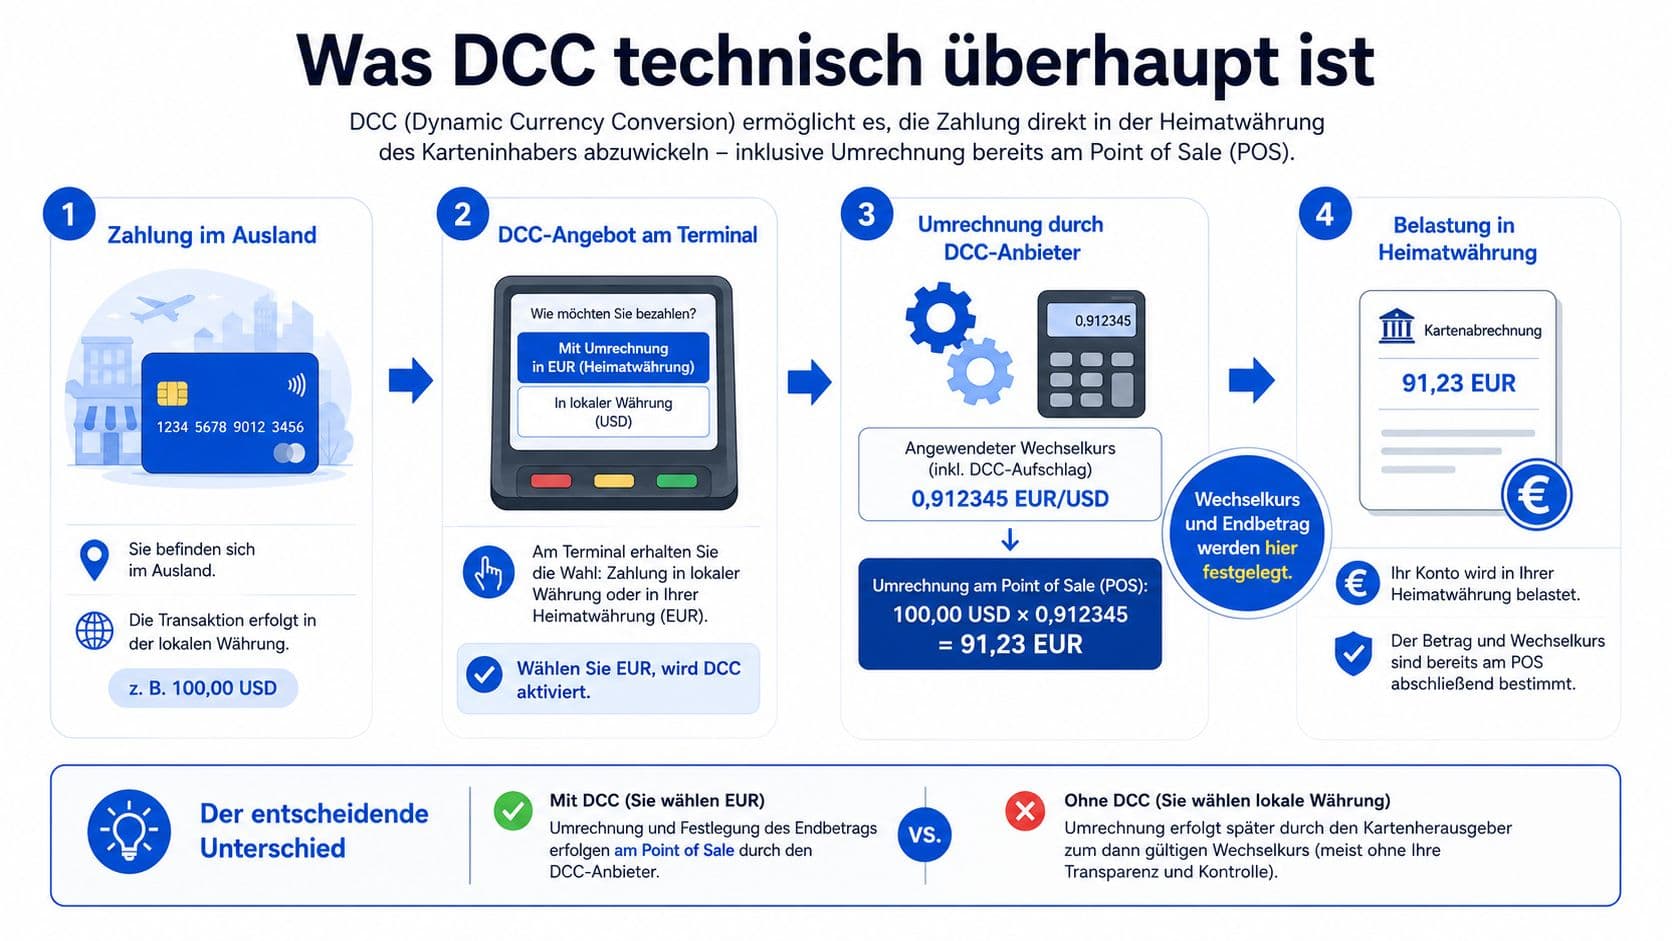
DCC ist ein BIN-gesteuerter Prozess an der Kasse. Das Terminal liest die ersten Ziffern der Kartennummer, die BIN, und erkennt daraus, aus welchem Land die Karte stammt und welche Währung dazugehört. Auf dieser Basis startet ein Wechselkursangebot in Echtzeit. Visa schreibt vor, dass auf Bildschirm und Beleg sowohl die lokale Währung als auch die Kartenwährung und der verwendete Kurs angezeigt werden müssen.
So läuft der Vorgang ab
Sie halten oder stecken die Karte ans Terminal. Das System erkennt die Karte und fragt bei einem DCC-Dienstleister den Kurs ab. Danach erscheint die Wahl zwischen lokaler Währung und Heimatwährung auf dem Display.
Akzeptieren Sie DCC, autorisieren Sie die Zahlung sofort in der Heimatwährung. Die Umrechnung passiert also an der Kasse, nicht erst später durch Ihre Bank. Diese Zustimmung ist der entscheidende Moment.
Eine Analogie: der Geldwechsler am Flughafen. Dort bekommen Sie sofort einen festen Kurs und wissen genau, was Sie zahlen. Der Preis dafür ist ein schlechterer Kurs als bei der Hausbank. DCC funktioniert genauso, nur digital und im Terminal eingebaut.
Was DCC konkret kostet
Die Kostenfrage wird klar, wenn Sie DCC neben die normale Kartenabrechnung stellen. Laut der europäischen Verbraucherorganisation BEUC lagen DCC-Aufschläge in Europa zwischen 2,6 und 12 Prozent über dem Referenzkurs, im Schnitt bei rund 6 Prozent, in einzelnen Ländern bis zu 12,4 Prozent. Kunden waren bei DCC-Nutzung im Durchschnitt bis zu 8,7 Prozent schlechter gestellt.
Ein Beispiel aus dem Reisealltag
Stellen Sie Ihnen einen Restaurantbesuch über 100 US-Dollar vor. Bei normaler Abrechnung rechnet später das Kartennetzwerk oder Ihre Bank um. Bei DCC legt das Terminal den Kurs sofort fest und schlägt den Aufpreis direkt auf den Wechselkurs. Der Endbetrag in Euro ist spürbar höher, auch wenn der Bon zunächst klar aussieht.
| Abrechnungsweg | Wer bestimmt den Kurs | Aufschlag | Ergebnis |
|---|---|---|---|
| DCC | Anbieter am Terminal | im Kurs bereits enthalten | höher, weil der Wechselkurs zusätzlich belastet wird |
| Kartenabrechnung | Kartennetzwerk oder Bank | kein DCC-Aufschlag, dafür Ihre Kartenkonditionen | meist günstiger |
Entscheidend ist die Struktur, nicht eine erfundene Cent-Summe: DCC setzt einen eigenen Kurs an, und dieser Kurs enthält den Aufschlag schon im Umrechnungsschritt.
Warum das unterschätzt wird
Viele sehen nur den Euro-Betrag auf dem Display und halten den Preis für transparent. In Wahrheit ist nur die Anzeige einfacher, nicht der Kurs besser. Bei kleinen Beträgen wirkt der Unterschied unscheinbar, über mehrere Zahlungen summiert er sich.
Vorteile und Nachteile
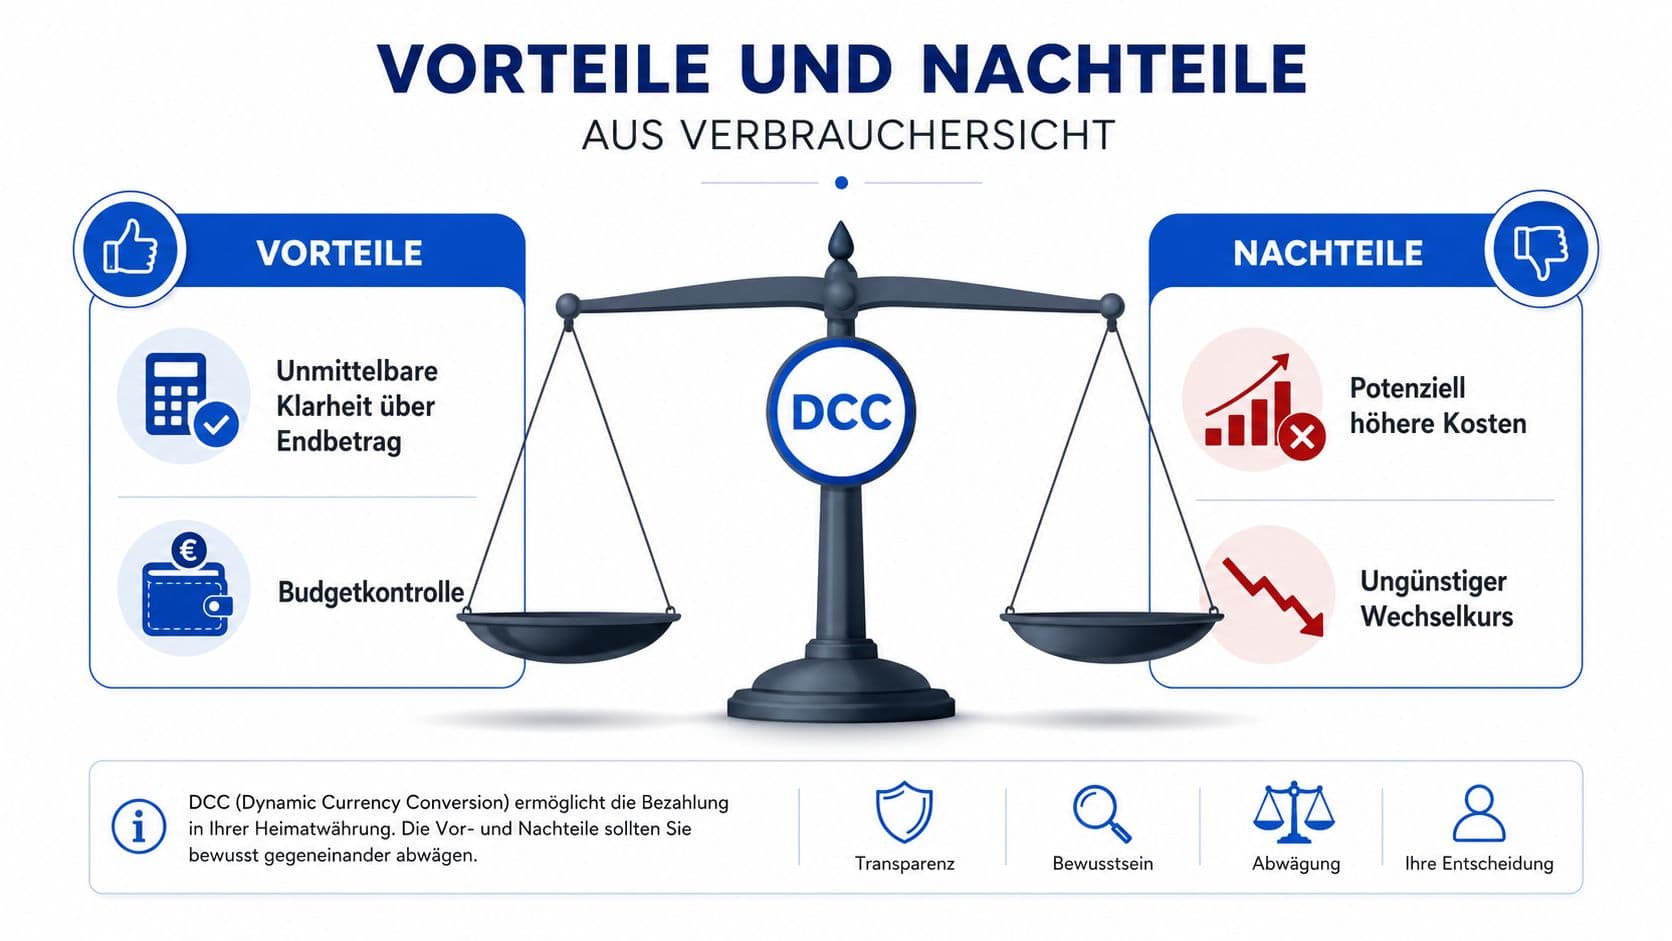
DCC hat einen echten Komfortvorteil: Der Betrag steht sofort in der Heimatwährung auf dem Display, der Bon wirkt leichter verständlich. Wer sich mit Fremdwährungen unwohl fühlt, bekommt mehr gefühlte Kontrolle. Gerade an Flughäfen und in Hotels verkauft sich diese Klarheit als Service.
Wirtschaftlich überwiegen die Nachteile aber klar. Der Kurs ist meist schlechter, der Aufschlag nicht auf den ersten Blick erkennbar, die Gesamtkosten liegen häufig über der normalen Abrechnung.
Untersuchungen zeigen, dass DCC-Angebote finanziell weniger erfahrene Kunden überproportional treffen. Das heißt nicht, dass Vielreisende immer sicher sind. Es bedeutet nur, dass die Auswahl am Terminal selbst dann irreführend sein kann, wenn jemand Wechselkurse grundsätzlich versteht.
Welche Regeln Visa, Mastercard und die EU setzen
Visa und Mastercard verlangen Transparenz. Händler und Automatenbetreiber müssen die lokale Währung, die Kartenwährung, den Wechselkurs und mögliche Aufschläge klar anzeigen. Visa schreibt vor, dass diese Angaben auf Bildschirm und Beleg sichtbar sein müssen. Mastercard betont, dass Sie die Wahl behalten müssen und nicht vorentschieden werden dürfen.
Was Sie erwarten dürfen
Bietet ein Terminal DCC an, darf es den Betrag nicht so darstellen, als sei Euro die einzig vernünftige Option. Die Wahl muss offen sein. Auch Geldautomaten müssen zeigen, welche Währung verwendet wird und welche Konditionen damit verbunden sind.
Das ist mehr als eine Formalität: Nur bei sauberer Anzeige können Sie überhaupt vergleichen. Fehlen Kurs, Aufschlag oder eine klare Wahlmöglichkeit, ist Vorsicht angebracht.
DCC im Alltag erkennen und vermeiden
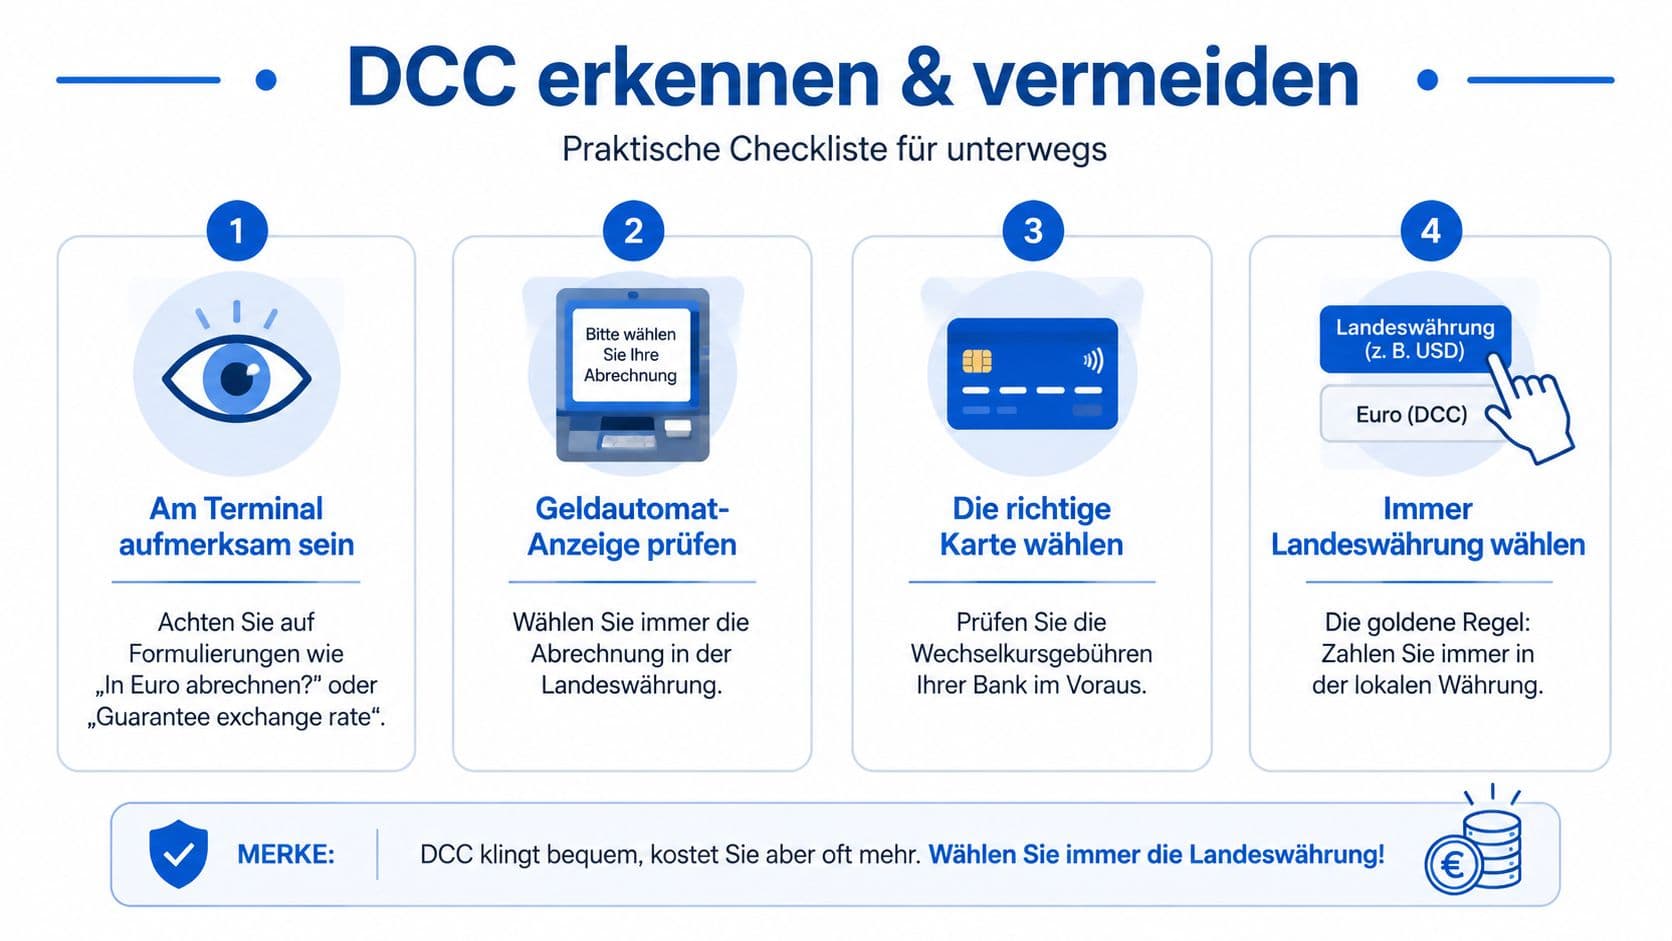
Die einfachste Regel lautet fast immer: in der Landeswährung zahlen. Bietet das Terminal oder der Automat Euro an, ist das keine Verbesserung, sondern nur ein anderer Abrechnungsweg, und der ist meist teurer.
So reagieren Sie in typischen Situationen
- Am Terminal aufmerksam bleiben: Fragt das Display nach „In Euro abrechnen?", wählen Sie die lokale Währung.
- Am Automaten genau lesen: Bei Abhebungen ist die Anzeige oft besonders deutlich. Die lokale Währung ist die bessere Wahl.
- Bei Unsicherheit abbrechen: Wirkt die Anzeige unklar oder ist die Wahl schon voreingestellt, beende den Vorgang und starten Sie neu.
- Vor der Reise die Karte prüfen: Wer seine Auslandsgebühren kennt, trennt DCC leichter von den normalen Kartenkonditionen.
Typische Stolperfallen
- Euro wirkt vertraut: Der vertraute Betrag ist nicht der günstigere.
- Zu schnelle Bestätigung: Viele tippen aus Gewohnheit auf „Ja", ohne die Alternative zu prüfen.
- Verwechslung mit Kartengebühren: DCC ist etwas anderes als das Auslandseinsatzentgelt Ihrer Bank. Beides kann getrennt anfallen.
- Falsche Sicherheit am Bon: Ein klarer Beleg ersetzt keinen fairen Kurs.
Das Wichtigste in Kürze
Am Flughafen, im Hotel oder am Automaten wirkt die Euro-Anzeige beruhigend. Genau darauf zielt DCC ab: Das Terminal erkennt über die Kartennummer Ihr Herkunftsland und rechnet sofort um, mit einem eigenen Kurs.
Die Reihenfolge für die Praxis: erst die Anzeige prüfen, dann die Landeswährung wählen, danach die Kartenabrechnung im Blick behalten. Ein Satz reicht als Merkhilfe: die lokale Währung wählen, nicht die bequeme Anzeige.
Häufige Fragen
- Was bedeutet DCC genau?
- Dynamic Currency Conversion. Der Händler oder Automatenbetreiber rechnet den Betrag direkt an der Kasse in Ihre Heimatwährung um, statt die Umrechnung Ihrer Bank zu überlassen.
- Wie hoch ist der Aufschlag bei DCC?
- Laut BEUC lagen die Aufschläge in Europa zwischen 2,6 und 12 Prozent über dem Referenzkurs, im Schnitt bei rund 6 Prozent.
- Schützt eine Karte ohne Fremdwährungsentgelt vor DCC?
- Nein. DCC ist eine eigene Kostenquelle am Terminal. Auch eine gebührenfreie Karte wird teurer, wenn Sie der Sofortumrechnung zustimmen.
- Darf ein Terminal DCC einfach voreinstellen?
- Nein. Visa und Mastercard verlangen, dass lokale Währung, Kartenwährung, Kurs und Aufschläge angezeigt werden und die Wahl offen bleibt. Sehen Sie nur Euro, brechen Sie ab oder fragen Sie nach.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.