
Sie stehen am Geldautomaten in Rom, Barcelona oder Bangkok. Auf dem Bildschirm blinkt die Frage, ob in Landeswährung oder direkt in Euro abgerechnet werden soll. Genau hier wird aus einer normalen Abhebung schnell eine teure: Technisch funktioniert die Karte fast überall, die Kosten folgen aber anderen Regeln als zu Hause.
Daheim ist das Abheben vertraut. Im Ausland greifen gleich mehrere Stellen zu, Ihre Bank, der Automatenbetreiber und manchmal die Währungsumrechnung. Wer diese Logik nicht kennt, zahlt mehr als nötig, obwohl die Karte tadellos funktioniert.
Warum es im Ausland anders läuft
Am Urlaubsort ist der Ablauf ein anderer. Zu Hause kennen Sie Ihren Automaten, Ihre App und die üblichen Gebühren. Im Ausland steht Ihnen ein Gerät gegenüber, das zusätzliche Fragen stellt und mehrere Preisbestandteile gleichzeitig einrechnen kann.
Ein Automat ist nicht einfach ein Automat
Die BaFin weist darauf hin, dass bei Bargeldabhebungen mit der Kreditkarte im Ausland zwei Kostenblöcke gleichzeitig anfallen können: die Gebühren Ihrer eigenen Bank und die des Automatenbetreibers vor Ort. Außerhalb des Euroraums kann je nach Anbieter ein Auslandseinsatzentgelt dazukommen. Eine Abhebung im Nicht-Euro-Land ist damit selten eine einzelne Gebühr, sondern meist eine Kombination.
Entscheidend ist die Erwartungshaltung. Eine Kreditkarte funktioniert im Ausland innerhalb des Kreditrahmens an vielen Automaten, die Kosten folgen aber nicht denselben Regeln wie beim Einkauf an der Kasse. Wer das mit einer normalen Giroabhebung verwechselt, wundert sich später über die Abrechnung.
Praktisch heißt das: Eine Karte kann im Alltag gut sein und im Urlaub teuer werden. Der Blick in die Gebührenordnung lohnt sich vor der Reise, nicht erst am Strand.
Welche Kosten tatsächlich anfallen
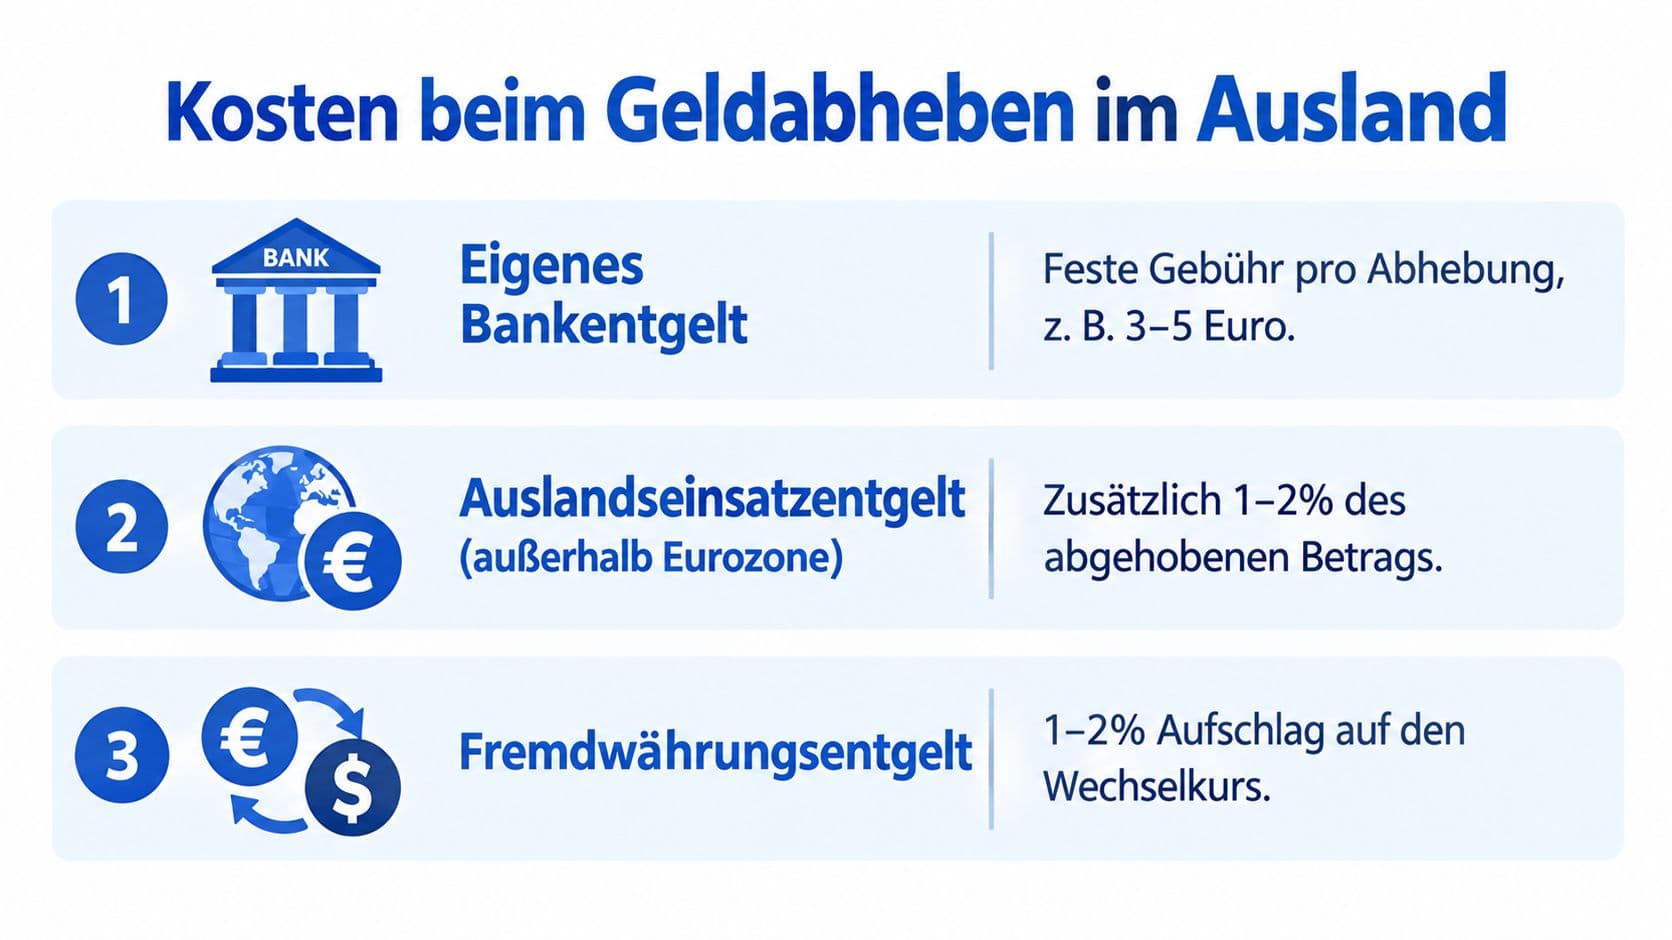
Beim Abheben im Ausland entstehen meist drei parallele Kostenblöcke: das Entgelt Ihrer Bank, der Wechselkurs und eine mögliche Gebühr des Automatenbetreibers. Kleine Abhebungen wirken dadurch besonders teuer, weil ein fester Mindestbetrag auf eine geringe Summe trifft.
Die drei Blöcke im Einzelnen
Ihre Bank kann prozentuale Gebühren verlangen, oft mit einem Mindestbetrag. Im EU-Kontext liegen solche Kreditkartengebühren meist bei 2 bis 3 Prozent, häufig mit mindestens 4 bis 6 Euro. Der Automatenbetreiber kann ein eigenes Entgelt erheben, außerhalb der Eurozone kommt je nach Karte das Auslandseinsatzentgelt hinzu.
Der ADAC nennt für Bargeldabhebungen mit Kreditkarte typische Cash-Advance-Gebühren von 3 Prozent, mindestens 5 bis 7 Euro. Für Fremdwährungsabhebungen außerhalb der Eurozone nennt er meist 1 bis 2 Prozent. Die VR Bank beziffert das Auslandseinsatzentgelt häufig mit 1 bis 3 Prozent.
Bei kleinen Beträgen fällt der Mindestbetrag besonders ins Gewicht. Eine größere, gut geplante Abhebung kann deshalb günstiger sein als mehrere kleine. Prüfen Sie trotzdem, wie viel Bargeld Sie sicher verwahren können.
Der dritte Hebel erscheint direkt auf dem Bildschirm: Dynamic Currency Conversion, kurz DCC. Bietet Ihnen der Automat die Umrechnung in Euro an, legt er den Kurs selbst fest. Laut Handelsblatt liegen die Aufschläge häufig zwischen 3 und 8 Prozent, in Einzelfällen bei 10 Prozent.
| Kostenart | Typische Höhe | Was das für Sie heißt |
|---|---|---|
| Entgelt Ihrer Bank | prozentual, oft mit Mindestbetrag | Kleine Abhebungen werden schnell teuer |
| Auslandseinsatzentgelt | meist 1 bis 3 Prozent außerhalb der Eurozone | Betrifft oft auch Bargeld |
| Automatengebühr oder DCC | je nach Betreiber, plus schlechterer Kurs | Vor der Bestätigung genau lesen |
Entscheidend ist die Kombination aus Karte, Automat und Bildschirmoption. Wählen Sie die Landeswährung, wenn Sie den Kurs des Automaten vermeiden wollen.
So heben Sie sicher und günstig ab
Die Auswahl auf dem Bildschirm entscheidet oft darüber, ob die Abhebung nur etwas oder deutlich mehr kostet. Ein fester Ablauf schützt davor.
Der richtige Automat macht den Unterschied
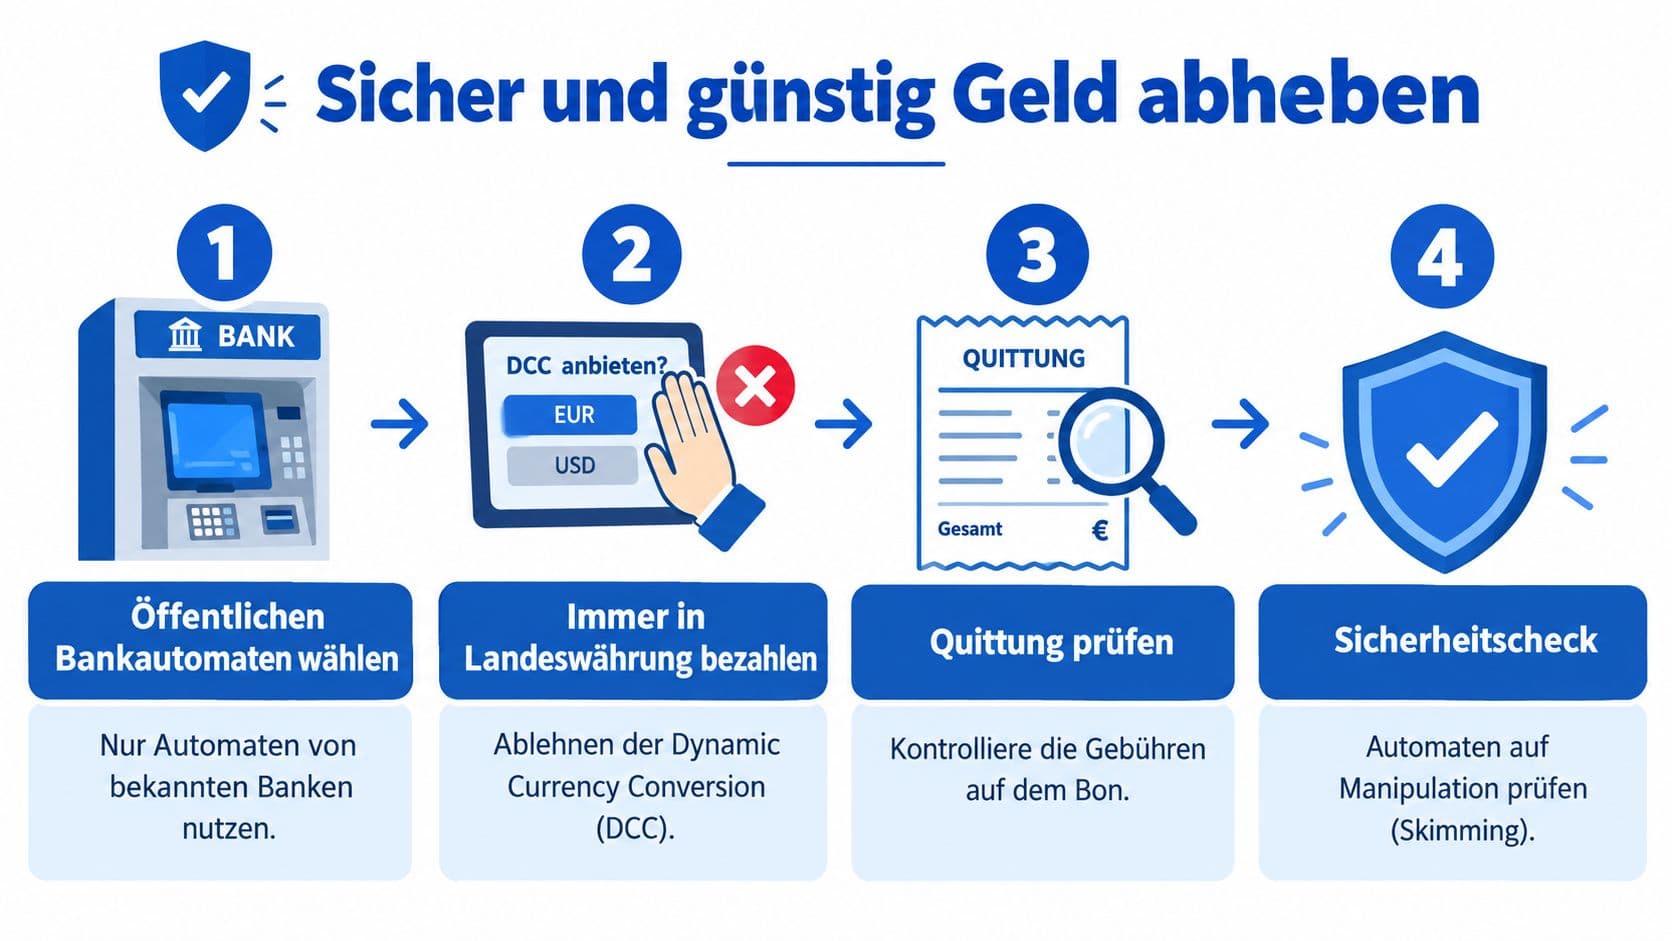
Wählen Sie möglichst einen Automaten direkt bei einer bekannten Bank. Unabhängige Geräte verlangen häufiger zusätzliche Betreibergebühren. Die Sparkasse beschreibt beide möglichen Kostenstellen und empfiehlt, die Gebührenanzeige vor der Bestätigung zu prüfen.
Wirkt das Gerät manipuliert, steht es abgelegen oder erscheint Ihnen die Gebühr unverhältnismäßig hoch, brechen Sie ab und suchen Sie eine Bankfiliale oder einen anderen Automaten.
Die Bedienlogik in vier Schritten
- Bankautomaten bevorzugen. Prüfen Sie Betreibername und Standort. Geräte in oder an Bankfilialen sind meist die übersichtlichere Wahl.
- Landeswährung einstellen. Fragt der Bildschirm nach Euro oder Landeswährung, wähle die lokale Währung. Damit überlassen Sie die Umrechnung Ihrer Karte.
- Alle Kosten bestätigen. Lesen Sie die angezeigte Betreibergebühr und den Wechselkurs. Passt die Summe nicht, brechen Sie ab. Eine bestätigte Abhebung wird nicht mehr günstiger.
- Karte und PIN schützen. Decken Sie das Tastenfeld ab, prüfen Sie Kartenschlitz und Tastatur auf lockere Aufsätze, nehmen Sie Karte und Bargeld sofort an sich.
Landeswährung statt Euro
Die Euro-Auswahl ist bequem, kann über DCC aber einen deutlich schlechteren Kurs enthalten. Bei 3 bis 10 Prozent Aufschlag wird aus einer scheinbar einfachen Entscheidung ein spürbarer Mehrbetrag.
Ein Beispiel: In Thailand zeigt der Automat die Auszahlung in Baht oder die Umrechnung in Euro an. Entscheiden Sie sich für Baht. Ihr Kartenanbieter rechnet anschließend ab, der Automat legt keinen eigenen Eurokurs fest. Die Verbraucherzentrale empfiehlt dasselbe Vorgehen.
Die passende Karte für Auslandsabhebungen
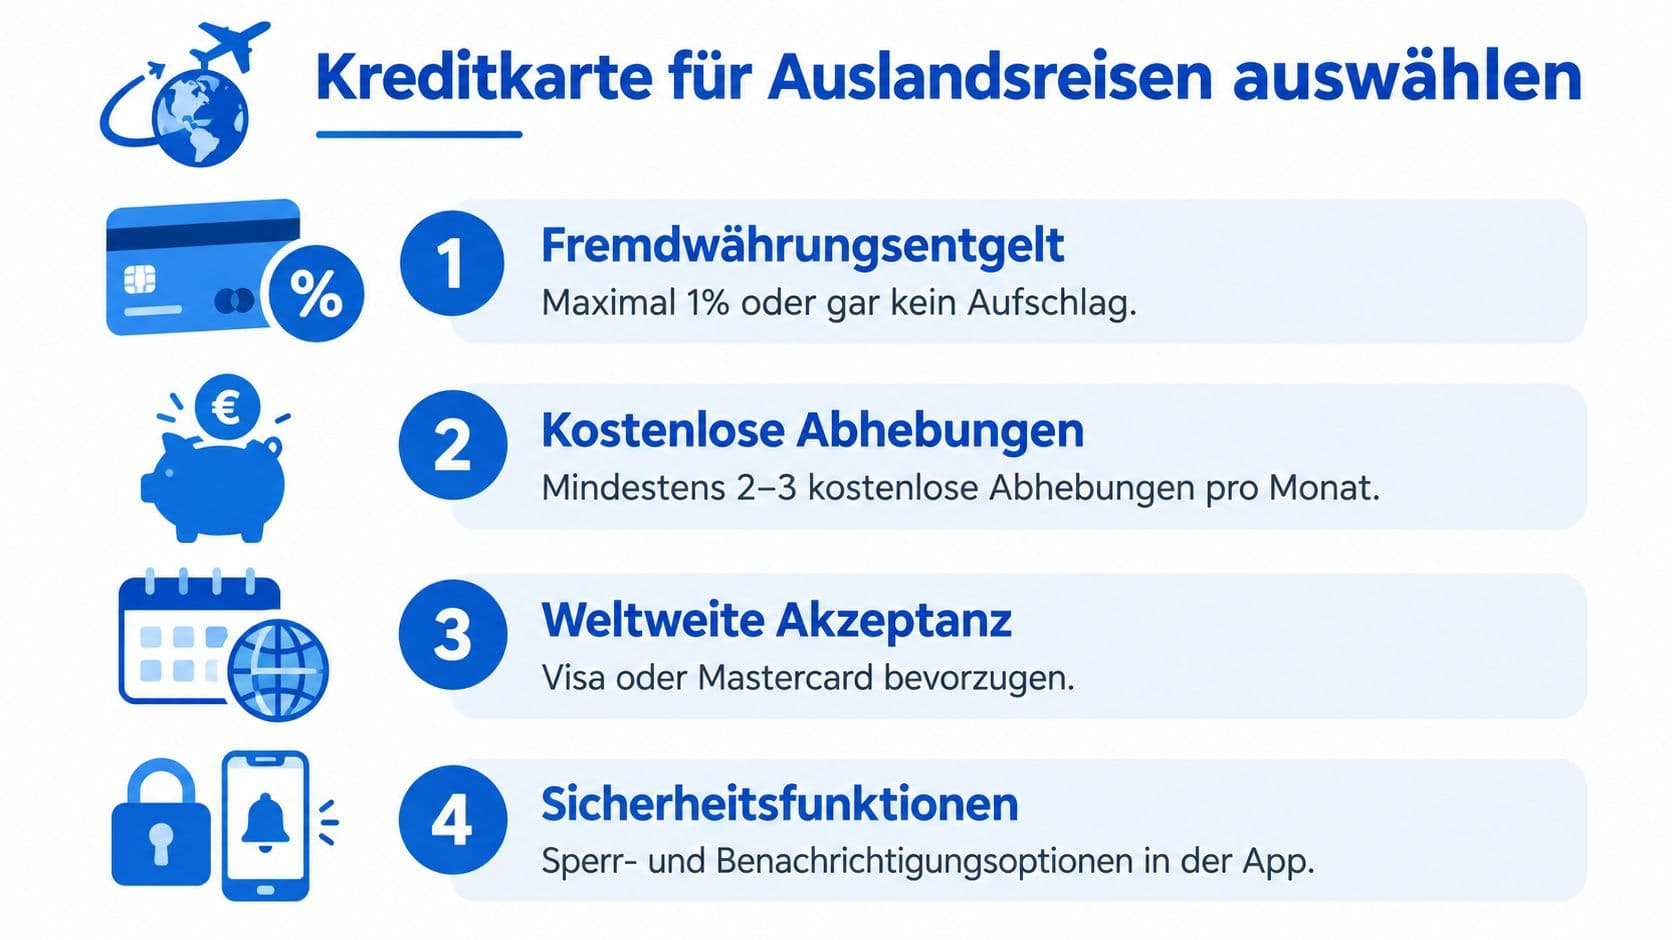
Über die Kosten entscheidet nicht der Kartenaufdruck, sondern drei getrennte Posten: das Auslandseinsatzentgelt, die Gebühr des Betreibers und der Kurs bei der Auszahlung.
Worauf Sie vor der Reise achten
Prüfen Sie zuerst das Auslandseinsatzentgelt. Außerhalb der Eurozone verlangen Anbieter dafür häufig 1 bis 3 Prozent. Eine Karte mit niedrigem oder ohne dieses Entgelt lohnt sich, wenn Sie regelmäßig Bargeld abheben. Die genaue Regel steht im Preis- und Leistungsverzeichnis.
Lesen Sie danach die Bargeldbedingungen. Möglich sind feste Abhebegebühren, prozentuale Entgelte oder Mindestbeträge. Bei manchen Karten fallen Sollzinsen bereits ab dem Tag der Bargeldabhebung an. Eine vermeintlich kostenlose Abhebung wird dadurch bei verzögerter Rückzahlung teuer.
Was die Kartenmodelle unterscheidet
Visa und Mastercard werden an vielen Automaten akzeptiert. Das Logo allein sagt aber wenig über die Kosten. Entscheidend sind klare Bedingungen und die Frage, ob die Karte auch bei kleineren Abhebungen sinnvoll bleibt.
| Kriterium | Worauf es ankommt | Effekt auf Reisen |
|---|---|---|
| Auslandseinsatzentgelt | möglichst niedrig oder gar nicht vorhanden | Weniger Zusatzkosten außerhalb der Eurozone |
| Bargeldregel | klare Gebühren und Bedingungen | Bessere Planbarkeit am Automaten |
| Mindestabhebung | alltagstaugliche Grenze | Kleine Beträge bleiben bezahlbar |
Eine geeignete Karte erkennen Sie an verständlichen Regeln, nicht an Werbeversprechen. Nur alle drei Kostenblöcke zusammen zeigen, ob eine Abhebung günstig ist.
Checkliste für Ihre Reise
Vor der Abreise
- Gebührenordnung prüfen: Auslandseinsatzentgelt, Bargeldgebühr und Mindestbeträge.
- PIN und Limits prüfen: Ist die Karte für Reisen freigeschaltet, welche Abhebelimits gelten?
- Karten getrennt aufbewahren: Die Reservekarte gehört nicht in dieselbe Tasche.
- Notfallnummer speichern: Bei Verlust zählt schnelles Sperren.
Unterwegs
- Nur Bankautomaten nutzen: Das reduziert Zusatzgebühren.
- Landeswährung wählen: Die Euro-Umrechnung des Automaten ablehnen.
- Belege aufheben: Gerade bei unklaren Gebühren zählt der Bon.
- Auf Manipulation achten: Loser Kartenschlitz oder auffällige Tastatur sind Warnzeichen.
Nach der Reise
- Abrechnung prüfen: Abhebungen, Automatengebühren und Wechselkurse kontrollieren.
- Unklare Posten sofort melden: Je früher ein Fehler auffällt, desto einfacher die Klärung.
- Nutzung anpassen: Wer häufig abhebt, plant die nächste Reise anders.
Unterschätzt wird meist der Puffer. Wer zu knapp plant, hebt im Urlaub öfter kleine Beträge ab und zahlt dadurch mehr.
Das Wichtigste in Kürze
Beim Abheben im Ausland ist selten die Technik das Problem, sondern die Kostenstruktur. Die teuersten Fehler sind die Sofortumrechnung in Euro, viele kleine Abhebungen mit Mindestgebühr und Karten mit zusätzlichem Auslandseinsatzentgelt.
Die Reihenfolge, die zuverlässig funktioniert: vorher die Karte prüfen, am Automaten die Landeswährung wählen, die Umrechnung ablehnen, hinterher die Abrechnung kontrollieren.
Häufige Fragen
- Warum ist Abheben im Ausland teurer als zu Hause?
- Weil mehrere Stellen gleichzeitig abrechnen können: Ihre Bank über ein Abhebeentgelt, der Automatenbetreiber über eine eigene Gebühr und außerhalb der Eurozone zusätzlich das Auslandseinsatzentgelt.
- Lieber einmal viel oder mehrmals wenig abheben?
- Rechnerisch ist eine größere Abhebung günstiger, weil feste Mindestgebühren bei kleinen Beträgen stark ins Gewicht fallen. Führen Sie aber nicht mehr Bargeld mit Ihnen, als Sie sicher verwahren können.
- Soll ich die Euro-Umrechnung am Automaten annehmen?
- Nein. Bei dieser Sofortumrechnung legt der Automatenbetreiber den Kurs fest, die Aufschläge liegen häufig zwischen 3 und 8 Prozent. Wählen Sie stattdessen die Landeswährung.
- Fallen bei Bargeldabhebungen sofort Zinsen an?
- Bei vielen Kreditkarten ja. Der zinsfreie Zahlungsaufschub gilt oft nur für Einkäufe, nicht für Bargeld. Das steht im Preis- und Leistungsverzeichnis Ihres Anbieters.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.