Die Urlaubsbuchung ist erledigt, Flug und Hotel stehen. Dann kommt die Geldfrage: Welche Karte ist unterwegs praktisch, und wo lauern Gebühren, die erst auf der Abrechnung auffallen?
Die GuteReise Card klingt nach einer einfachen Lösung für Zahlungen und Bargeld im Ausland. Entscheidend ist aber nicht, was eine Karte verspricht, sondern wie sie im Alltag funktioniert.
Was die Karte ist
Die GuteReise Card ist eine Reisekreditkarte der Commerzbank, angeboten über das Portal der Bank. Es handelt sich also nicht um ein Vergleichsprodukt oder eine Markenidee, sondern um ein offizielles Kartenangebot für den deutschen Markt.
Dahinter steht eine etablierte Bank, was bei Antrag, Kartenverwaltung und Identitätsprüfung für klare Abläufe sorgt.
| Punkt | Einordnung |
|---|---|
| Anbieter | Commerzbank |
| Produktart | Reisekreditkarte |
| Zielmarkt | Deutschland |
| Beantragung | digital über das Bankportal |
| Einsatzidee | Bargeld abheben und kontaktlos bezahlen auf Reisen |
Der Fokus liegt nicht auf Luxusleistungen, sondern auf praktischem Einsatz im Urlaub. Wer in Spanien im Restaurant zahlt, am Flughafen einen Kaffee kauft und vor Ort Bargeld braucht, sucht meist keine Premiumkarte, sondern eine, die akzeptiert wird und sich leicht einsetzen lässt.
Drei Dinge werden oft fälschlich gleichgesetzt: Reisekreditkarte, gebührenfreie Kreditkarte und gute Karte für jede Reiseart. Eine Reisekarte ist nicht automatisch die günstigste in jeder Situation.
Leistungen und Gebühren
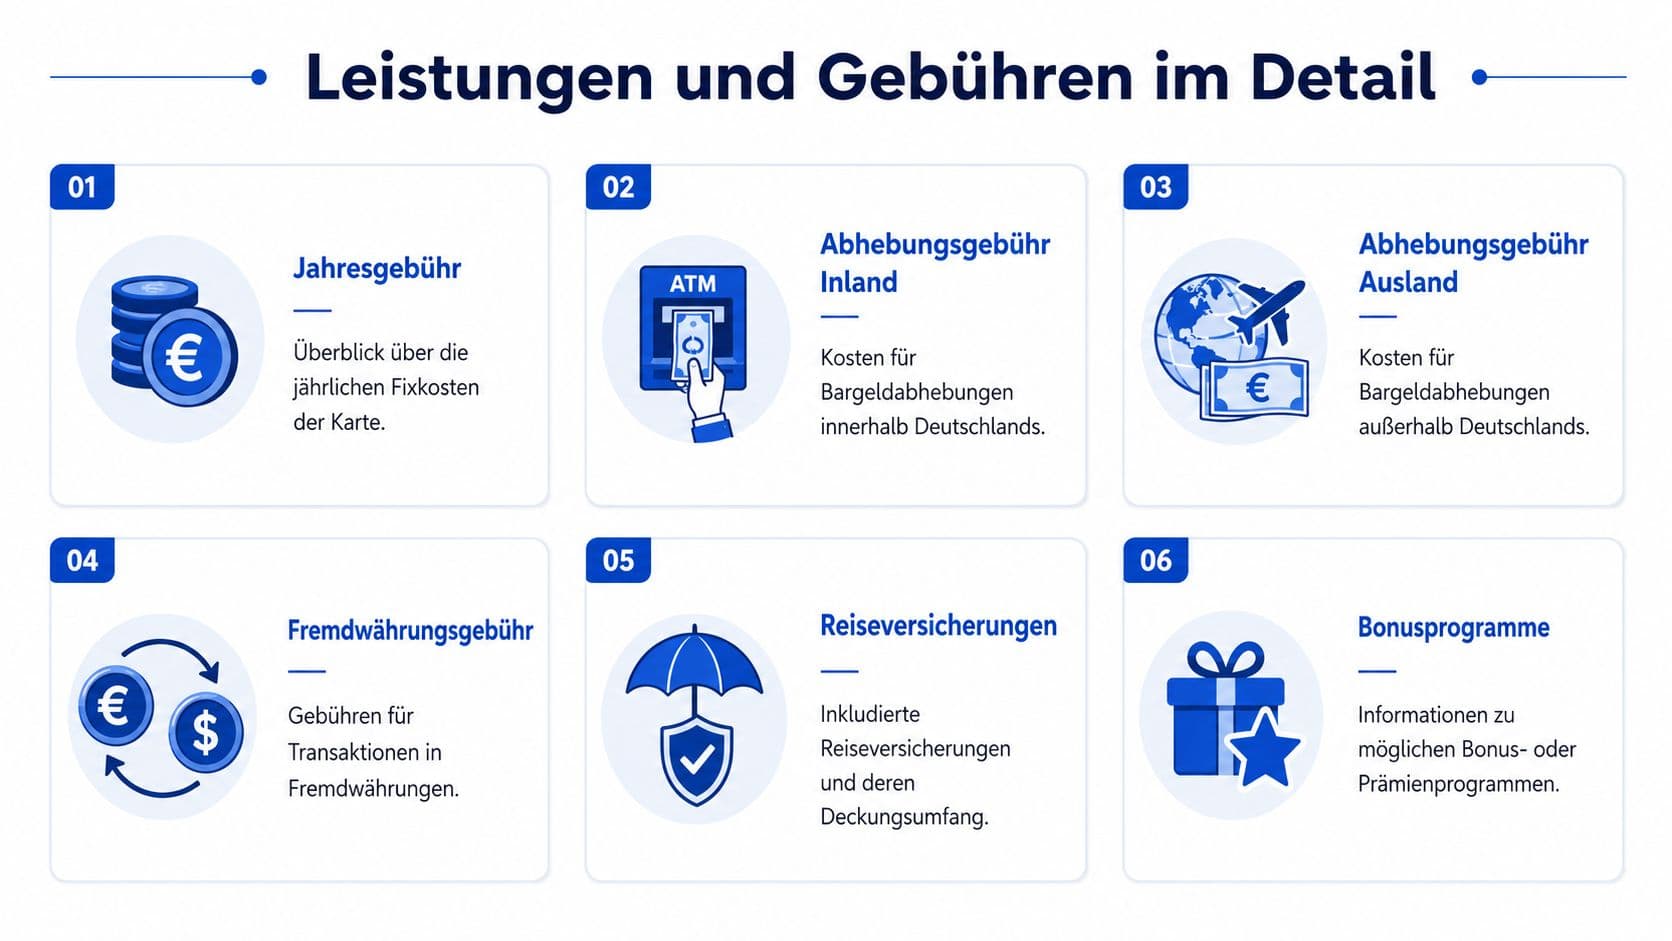
Die jährlichen Kosten für Reisekreditkarten in Deutschland reichen von 0 bis 720 Euro pro Jahr. Das sagt noch nichts über diese Karte, zeigt aber die Spannweite im Markt.
Vier Kostenarten machen den Unterschied:
- Jahresgebühr: Wer selten reist, achtet besonders darauf, ob sich laufende Fixkosten lohnen.
- Bargeldabhebung: Der durchschnittliche Preis für das Mindestentgelt bei Abhebungen an fremden Automaten in Fremdwährung liegt in Deutschland bei 5,28 Euro. Schon wenige Abhebungen belasten die Reisekasse spürbar.
- Fremdwährungsgebühr: Bei Standardkarten fällt für Nicht-Euro-Zahlungen oft ein Aufschlag an. Echte Reisekarten vermeiden genau das.
- Zusatzleistungen: Versicherungen und Reiseextras sind nur wertvoll, wenn sie zu deinem Nutzungsprofil passen.
Der Alltagscheck
- Zahlst du hauptsächlich oder hebst du oft Bargeld ab?
- Reist du eher in Europa oder außerhalb des Euroraums?
- Sind App und mobiles Bezahlen wichtig?
- Nutzt du Reiseversicherungen tatsächlich?
Wer einmal im Jahr pauschal verreist, vor Ort meist mit Karte zahlt und selten Bargeld braucht, beurteilt die Karte anders als jemand, der häufig zwischen Ländern wechselt.
Die Kostenfalle am Terminal
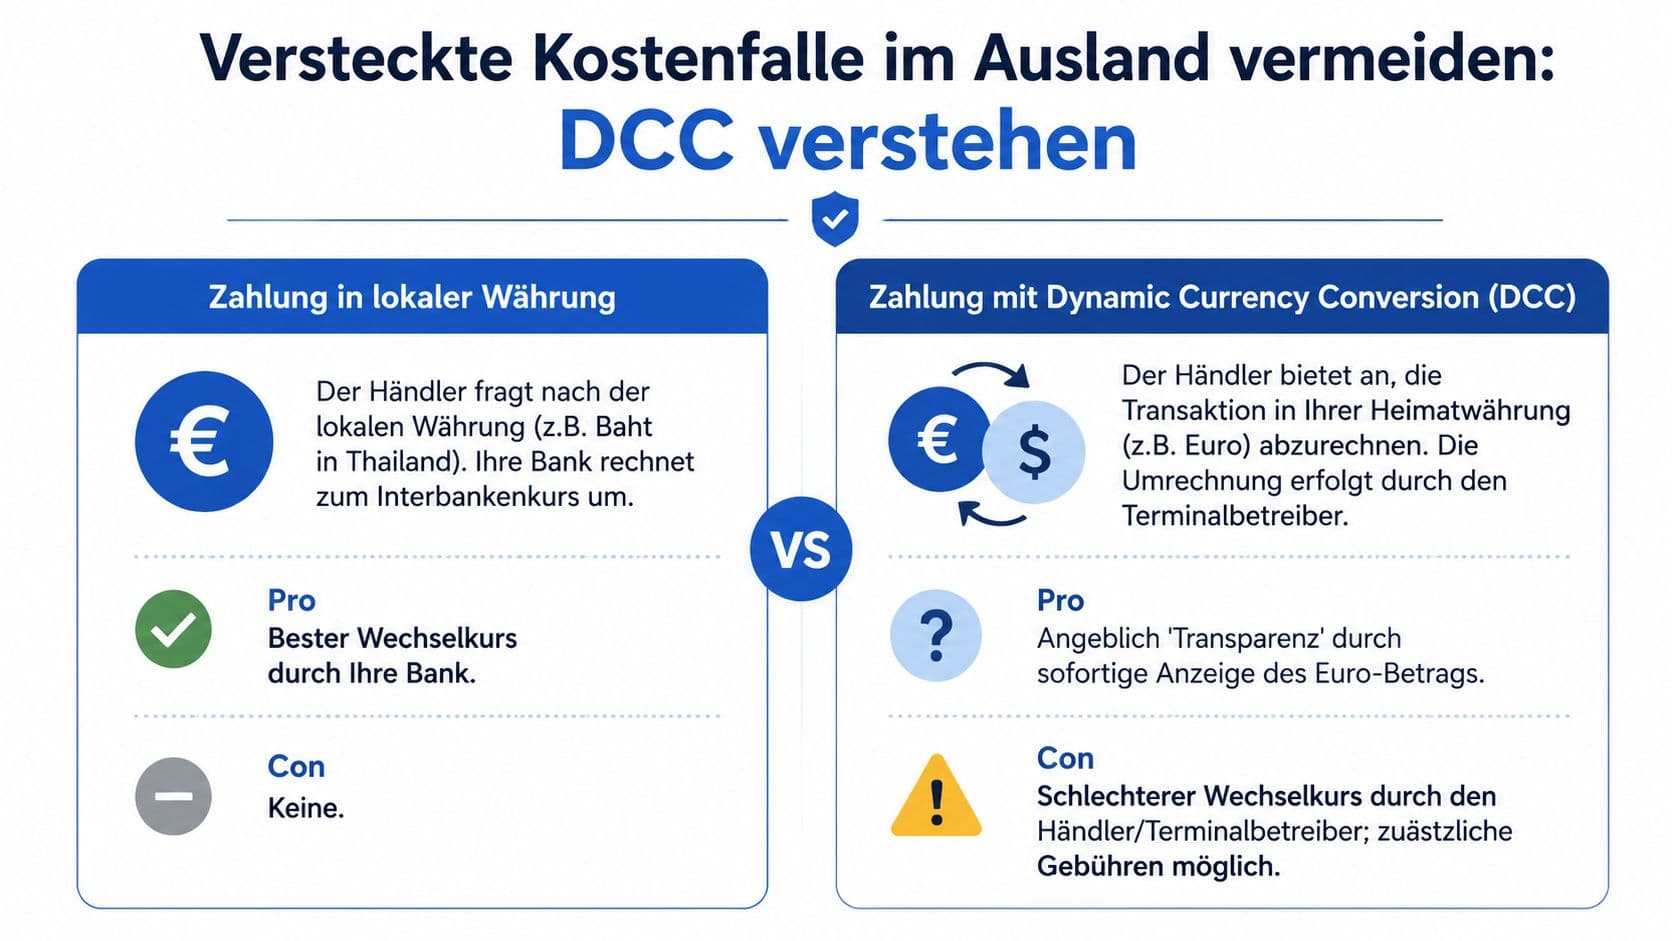
Bietet dir ein Terminal oder Automat die Abrechnung in Euro an, übernimmt der Händler die Umrechnung, meist mit einem Aufschlag im Kurs. Deine Bank kann trotzdem ihr eigenes Auslandseinsatzentgelt berechnen.
Wähle konsequent die Landeswährung. Erscheinen Formulierungen wie „pay in EUR" oder „guaranteed rate", lehnst du ab. Prüfe danach den Beleg: Betrag und gewählte Währung müssen zusammenpassen.
Für wen die Karte passt
Bei Nicht-Euro-Zahlungen verlangen viele Standardkarten 1,5 bis 2 Prozent Fremdwährungsgebühr, echte Reisekarten vermeiden sie mit 0 Prozent. Das macht Reiseprodukte grundsätzlich interessant, bedeutet aber nicht, dass jedes Modell gleich gut passt.
Du verreist einmal im Jahr: Die Karte kann sinnvoll sein, wenn der Fokus auf einer einfachen Reisebegleitung liegt und du keine umfangreichen App-Funktionen erwartest.
Ihr reist als Familie im Jahresurlaub: Hier zählt Verlässlichkeit. Die Karte soll im Ausland funktionieren, Reservierungen ermöglichen und unkompliziert sein. Bei gelegentlichem Bargeldbedarf reicht sie aus.
Du reist häufig oder arbeitest unterwegs: Hier steigen die Ansprüche. Wer oft zwischen Ländern wechselt, regelmäßig Bargeld abhebt und stark digital arbeitet, achtet auf mobile Bezahlfunktionen und möglichst wenige Einschränkungen. Da wirkt die Karte weniger überzeugend.
| Nutzertyp | Einschätzung |
|---|---|
| Seltene Urlaubsreise | kann ausreichen, wenn die Karte vor allem zum Bezahlen dient |
| Regelmäßige Fernreisen | nur nach genauer Prüfung der Bargeldnutzung |
| Digital orientierte Nutzung | nur bedingt passend, wenn mobiles Bezahlen wichtig ist |
| Bargeldintensive Reisen | kritisch prüfen, ob Abhebungen außerhalb passender Netze anfallen |
Die zwei Schwächen im Vergleich
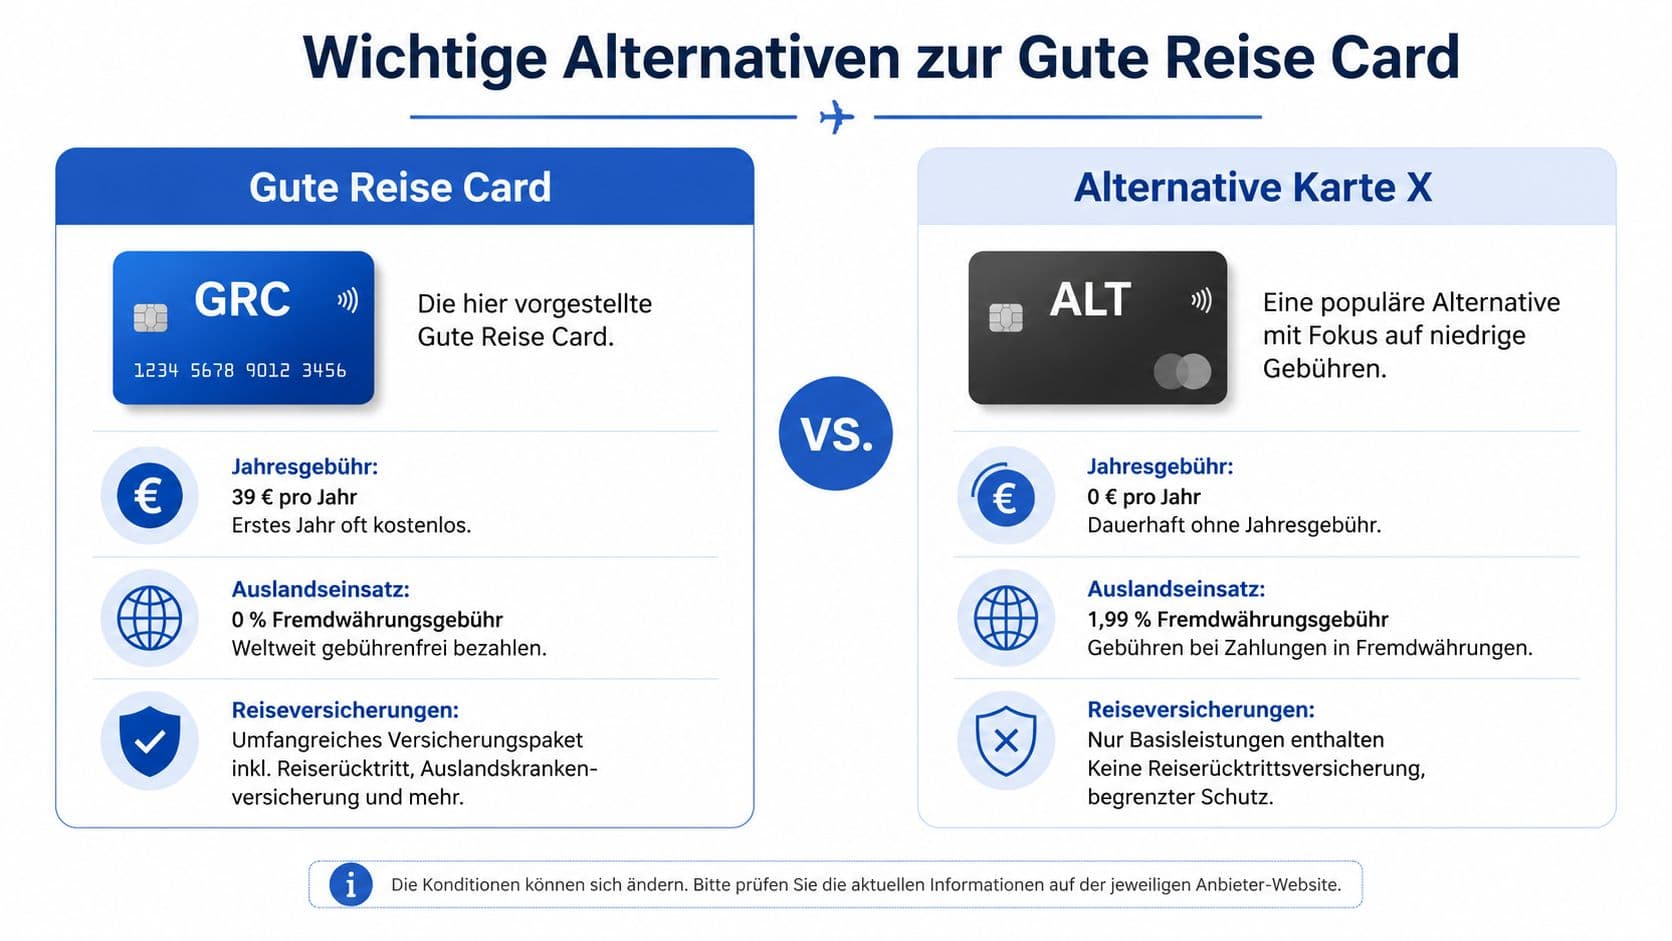
Im Marktvergleich zeigen sich zwei konkrete Nachteile gegenüber reinen No-Fee-Karten: Bei Bargeldabhebungen außerhalb von TUI-Partnerhändlern können Kosten anfallen, und in der Standardvariante fehlen native Integrationen für Apple Pay oder Google Pay.
| Merkmal | GuteReise Card | Reine No-Fee-Alternativen |
|---|---|---|
| Bargeld außerhalb bestimmter Partner | kann Kosten verursachen | meist auf breite Gebührenfreiheit ausgelegt |
| Mobiles Bezahlen | in der Standardvariante ohne native Einbindung | bei mehreren Wettbewerbern verfügbar |
| Nutzerprofil | klassischer Urlaubsnutzer | digital orientierte Vielnutzer |
Als Alternativen werden im Marktumfeld etwa Hanseatic Bank oder awa7 Visa genannt. Entscheidend ist nicht der Markenname, sondern ob die Karte ohne Partnerbindung funktioniert.
Worauf du beim Wechsel achtest
- Bargeldlogik: Nicht nur, ob Bargeld möglich ist, sondern wo und unter welchen Bedingungen es günstig bleibt.
- Digitale Nutzung: Wer mit dem Smartphone zahlt, findet Karten mit nativer Einbindung angenehmer.
- Partnerbindung: Wer unabhängig reist, bevorzugt ein offeneres Modell.
- Gesamtnutzen statt Einzelvorteil: Eine Karte mit einem starken Merkmal kann trotzdem unpassend sein, wenn zwei andere Punkte stören.
Der Antrag
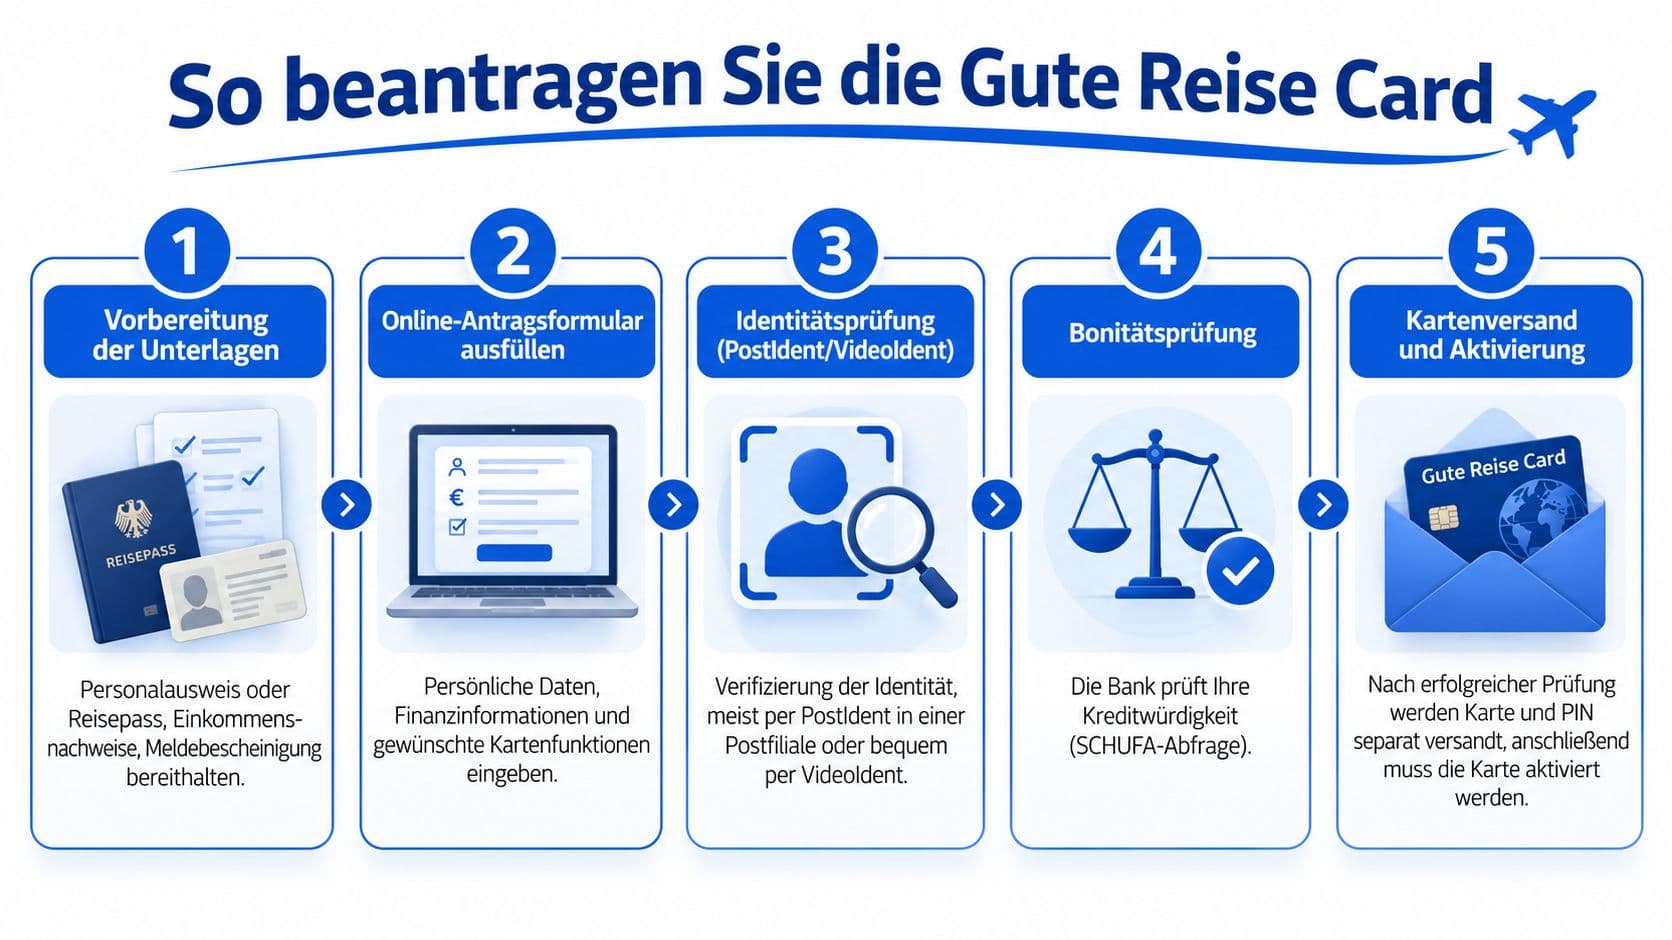
Der Antrag erfolgt ausschließlich digital über das Bankportal, ohne Filialtermin. Nach den persönlichen Angaben folgen Identitätsprüfung und Bonitätsprüfung, danach der Kartenversand.
Wie bei jeder Karte mit Kreditrahmen prüft die Bank deine Bonität. Wer zunächst nur Konditionen vergleichen will, sollte auf eine schufa-neutrale Konditionsanfrage achten, statt mehrere verbindliche Anträge zu stellen.
Das Wichtigste in Kürze
Die GuteReise Card ist nicht die falsche Wahl, sie ist auf einen bestimmten Nutzertyp zugeschnitten: klassische Urlaubsreisen, Bankhintergrund, überschaubare Ansprüche an digitale Funktionen.
Wer maximale Gebührenarmut ohne Partnerlogik und mit nativem mobilen Bezahlen sucht, sollte breiter vergleichen. Die beiden Punkte, an denen sie gegenüber No-Fee-Karten verliert, sind Bargeld außerhalb der Partnernetze und die fehlende Apple- oder Google-Pay-Einbindung in der Standardvariante.
Häufige Fragen
- Wer bietet die GuteReise Card an?
- Die Commerzbank. Der Antrag läuft ausschließlich digital über das Bankportal, eine Filiale ist nicht nötig.
- Kann ich damit überall günstig Bargeld abheben?
- Nicht überall. Bei Abhebungen außerhalb der TUI-Partnerhändler können Kosten anfallen. Das ist der wichtigste Punkt, wenn du auf Reisen regelmäßig Bargeld brauchst.
- Funktioniert die Karte mit Apple Pay oder Google Pay?
- In der Standardvariante fehlen native Integrationen für mobiles Bezahlen. Mehrere Wettbewerber wie die Hanseatic Bank bieten diese Funktionen an.
- Was kosten Abhebungen im Ausland generell?
- Der durchschnittliche Mindestbetrag bei Abhebungen an fremden Automaten in Fremdwährung liegt in Deutschland bei 5,28 Euro. Schon wenige Abhebungen belasten die Reisekasse spürbar.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.