Du zahlst mit der Karte im Urlaub, schaust zwei Tage später in die App und siehst Buchungen, die du nicht kennst. In diesem Moment wirkt alles unübersichtlich, doch die Rechtslage ist in Deutschland klarer, als viele denken. Entscheidend ist nicht nur, dass etwas Unrechtmäßiges passiert ist, sondern wie schnell und wie sauber du reagierst.
Verbraucher sind rechtlich gut geschützt, solange sie ihre Pflichten ernst nehmen. Dieser Schutz greift aber nur, wenn du den Missbrauch sofort meldest, die Karte sperrst und dein Verhalten später belegen kannst.
Wer bei Kartenbetrug zahlt
Die Antwort ist kein fixer Pauschalbetrag, sondern ein gestuftes Haftungssystem, bei dem dein Verhalten mitentscheidet.
Der Grundgedanke
Bei unbefugten Zahlungen schützt das deutsche Recht Verbraucher stark. Die Bank muss nicht autorisierte Umsätze in der Regel erstatten, solange du den Missbrauch nicht vorsätzlich oder grob fahrlässig ermöglicht hast. Der Selbstbehalt liegt bei missbräuchlicher Nutzung grundsätzlich bei höchstens 50 Euro, solange keine grobe Fahrlässigkeit vorliegt.
Haftung bedeutet also nicht automatisch alles oder nichts. Die Bank schaut darauf, ob du deine Sorgfaltspflichten eingehalten hast, und genau dort beginnt oft der Streit.
Physische Karte oder Zugangsdaten
Zwischen einer gestohlenen Karte und abgefischten Zugangsdaten gibt es einen wichtigen Unterschied. Ist die Karte weg, zählt vor allem, wann du die Sperre veranlasst hast. Bei Onlinebetrug ohne physische Karte geht es stärker darum, ob eine wirksame Autorisierung vorlag und ob du gegen Sicherheitsregeln verstoßen hast.
Belastbare Gesamtzahlen zur bundesweiten Entwicklung liegen nicht vor, was auf eine Dunkelziffer hindeutet. Für 2019 werden 22.286 Betrugsfälle bei unberechtigten Abhebungen mit Karte und PIN genannt sowie 12.090 Fälle beim Lastschriftverfahren, für 2021 rund 37.000 angezeigte Fälle von Betrug mit rechtswidrig erlangten Debitkarten mit PIN.
Die 50-Euro-Grenze in der Praxis
Im Zahlungsdiensterecht gilt für nicht autorisierte Kreditkartenumsätze grundsätzlich eine Haftungsgrenze von höchstens 50 Euro, solange der Missbrauch nicht vorsätzlich oder grob fahrlässig ermöglicht wurde. Die kartenausgebende Bank muss solche Zahlungen grundsätzlich erstatten, eine vollständige Haftung kommt nur bei Vorsatz oder grober Fahrlässigkeit in Betracht.
Die Grenze schützt vor einer sofortigen Vollhaftung, befreit aber nicht von jeder Prüfung.
Grobe Fahrlässigkeit ist der Knackpunkt
Grobe Fahrlässigkeit liegt nicht schon bei einem Versehen vor. Kritisch wird es, wenn grundlegende Sicherheitsregeln deutlich missachtet werden:
- Karte und PIN werden gemeinsam aufbewahrt.
- Ein abhandengekommenes Zahlungsmittel wird nicht gesperrt.
- Zugangsdaten werden auf unsicheren Geräten genutzt.
Drei Punkte zum Merken:
- 50 Euro als Ausgangspunkt: Die Selbstbeteiligung bleibt niedrig, solange keine schwere Pflichtverletzung vorliegt.
- Vollhaftung nur im Ausnahmefall: Erst Vorsatz oder grobe Fahrlässigkeit kippt die Lage.
- Beweisbarkeit zählt: Ohne nachvollziehbare Schritte wird die Abgrenzung schwierig.
Bank oder Kunde: typische Konstellationen
Im Streit geht es selten darum, ob ein Schaden entstanden ist, sondern wer den Ablauf belegen kann.
| Szenario | Typische Haftung |
|---|---|
| Karte gestohlen, sofort gesperrt, Missbrauch danach gemeldet | in der Regel Bank, abzüglich möglicher Selbstbeteiligung |
| Karte verloren, Sperre erst verspätet | teilweise oder stärkere Haftung beim Kunden möglich |
| Karte und PIN gemeinsam aufbewahrt | erhöhtes Risiko grober Fahrlässigkeit, Haftung kann kippen |
| Onlinebetrug ohne wirksame Autorisierung | in der Regel Bank, sofern keine grobe Pflichtverletzung |
| Zugangsdaten auf unsicheren Geräten genutzt | Haftung kann zulasten des Kunden verschoben werden |
Die Logik ist einfach: Je sauberer du deine Schutzmaßnahmen belegen kannst, desto eher bleibt die Verantwortung bei der Bank. Je mehr offene Fragen zu Aufbewahrung und Nutzung bleiben, desto eher gerät deine eigene Haftung in den Blick.
Hilfreich sind nachvollziehbare Spuren: wann die Entdeckung erfolgte, wann die Sperre veranlasst wurde, wie der Vorfall gemeldet wurde. Auch eine klare Beschreibung des Alltagsverhaltens kann den Unterschied machen.
So handelst du im Schadensfall
Die ersten Minuten
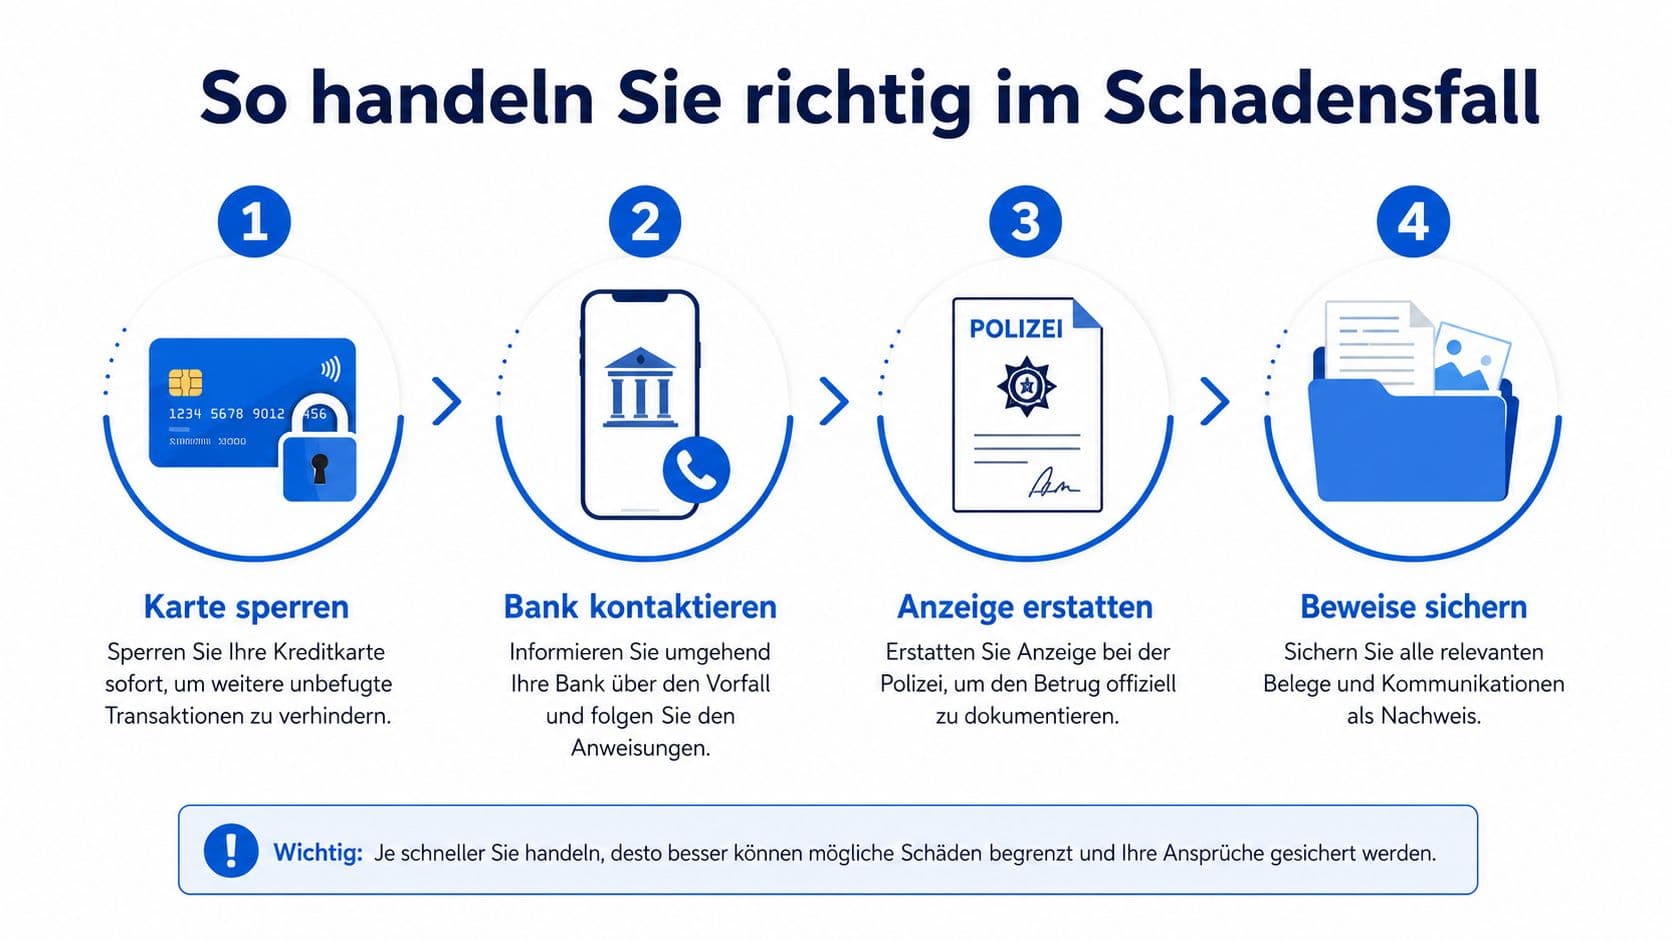
Der erste Schritt ist die sofortige Kartensperre, telefonisch über den Sperr-Notruf oder über die Banking-App. Danach informierst du die Bank über den Verdacht, damit die belasteten Umsätze zugeordnet und blockiert werden.
Was du dokumentierst
Sichere alle betroffenen Buchungen mit Datum, Uhrzeit und Betrag. Notiere, wann du den Schaden entdeckt hast, wann du gesperrt hast und mit wem du bei der Bank gesprochen hast. Solche Angaben sind aussagekräftiger als eine allgemeine Schilderung.
Anschließend folgt der formale Widerspruch gegen die betroffenen Abbuchungen. Hier sind Fristen relevant: Eine verspätete Reklamation erschwert die Durchsetzung von Ersatzansprüchen deutlich.
An die Bank gehören:
- Zeitpunkt der Entdeckung: Wann fiel der Betrug auf?
- Zeitpunkt der Sperre: Wann wurde die Karte blockiert?
- Auflistung der Umsätze: Welche Buchungen sind strittig?
- Kurze Sachbeschreibung: Wie ist der Verdacht aufgefallen?
- Bestätigung von Kontaktaufnahmen: Wer wurde wann informiert?
Betrugsarten und ihre Folgen für die Haftung
Klassischer Kartenmissbrauch
Die echte Karte geht verloren oder wird gestohlen, Täter setzen sie danach ein. Für die Haftungsfrage ist vor allem der Sperrzeitpunkt entscheidend, weil Schäden nach der Sperranzeige regelmäßig nicht mehr dir zugerechnet werden.
Der Vorwurf grober Fahrlässigkeit wird meist an einzelnen, belegbaren Fehlern festgemacht: PIN zusammen mit der Karte, verzögerte Sperre, fehlende Meldung.
Phishing und Social Engineering
Anders liegt es, wenn Karten- oder Zugangsdaten über betrügerische E-Mails, manipulierte Links oder vorgetäuschte Bankseiten abgegriffen werden. Betroffene geben die Daten oft selbst ein, weil die Nachricht echt wirkt.
Hier wird es juristisch heikel, wenn die Bank daraus ableiten will, dass grundlegende Sicherheitsregeln missachtet wurden. Mehrere Landgerichte haben in den vergangenen Jahren unterschiedlich entschieden, ob Phishing-Opfer grob fahrlässig gehandelt haben. Genau darin liegt die praktische Unsicherheit.
Hilfreich sind dann keine langen Erklärungen, sondern klare Nachweise: Screenshot der Täuschung, Sperrzeit, Meldung, Reklamation.
Drei häufige Irrtümer
„Die Bank zahlt immer alles." Die Erstattung hängt davon ab, ob die Karte geschützt war, ob PIN und Zugangsdaten sorgfältig behandelt wurden und ob die Sperre ohne Verzögerung erfolgte.
„Ich kann mit der Reklamation warten." Verspätete Reklamationen erschweren die Durchsetzung erheblich. Für Lastschriften zeigt die 8-Wochen-Regel, dass Fristen im Streitfall eine klare Rolle spielen.
„Nach einer Anzeige habe ich einen Schufa-Eintrag." Nicht automatisch, sofern der Vorgang sauber gemeldet und die Forderung erkennbar bestritten wird. Ein falscher oder unberechtigter Eintrag kann berichtigt oder gelöscht werden. Teile der eintragenden Stelle die fehlerhaften Daten schriftlich mit und verlange eine Korrektur.
Checkliste
- Karte sofort sperren und den Zeitpunkt notieren.
- Bank umgehend informieren.
- Strittige Umsätze schriftlich beanstanden.
- Zeitpunkt der Entdeckung festhalten.
- Belege und Kontoumsätze sichern, inklusive Screenshots und Bestätigungen.
- Daten erst nach Prüfung senden: Vor jeder Antwort prüfen, was tatsächlich verlangt wird.
Das Wichtigste in Kürze
Wer Missbrauch schnell erkennt, sofort sperrt und den Vorfall sauber dokumentiert, verbessert seine Position deutlich. Der Selbstbehalt bleibt in der Regel bei höchstens 50 Euro, solange keine grobe Fahrlässigkeit vorliegt.
Die Haftung entscheidet sich selten daran, ob Missbrauch vorlag, sondern daran, ob sich vorsorgliches Verhalten belegen lässt. Halte PIN, Karte und Zugangsdaten getrennt und mach aus einem unübersichtlichen Betrugsfall eine nachvollziehbare Akte.
Häufige Fragen
- Wie viel muss ich bei Kartenbetrug selbst zahlen?
- In der Regel höchstens 50 Euro Selbstbeteiligung, solange kein Vorsatz und keine grobe Fahrlässigkeit vorliegen. Nach der Sperranzeige sollen dir weitere Schäden gar nicht mehr zugerechnet werden.
- Was gilt als grobe Fahrlässigkeit?
- Etwa die gemeinsame Aufbewahrung von Karte und PIN, eine unterlassene oder stark verzögerte Sperre oder die Nutzung von Zugangsdaten auf erkennbar unsicheren Geräten.
- Bin ich bei Phishing schlechter gestellt?
- Die Lage ist schwieriger, weil du die Daten selbst eingegeben hast und die Bank auf deine Mitwirkung verweisen kann. Gerichte entscheiden hier unterschiedlich, deshalb zählt die Dokumentation besonders.
- Wie lange habe ich Zeit für die Reklamation?
- So kurz wie möglich. Für Lastschriften gilt in der Praxis eine 8-Wochen-Regel, und bei strittigen Kartenumsätzen erschwert jede Verzögerung die Durchsetzung deiner Ansprüche.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.