Du stehst im Hotel und willst die Rechnung mit einer Goldkarte bezahlen, deren Jahresgebühr laut Werbung 0 Euro beträgt. Erst auf der Abrechnung zeigt sich, dass die Zahlung in Fremdwährung, eine Bargeldabhebung oder eine Teilzahlung zusätzliche Kosten ausgelöst hat. Über den Preis entscheidet nicht der Gold-Schriftzug, sondern die gesamte Gebührenstruktur.
In Deutschland reichen die Jahresgebühren für Gold-Kreditkarten von 0 Euro bis 240 Euro. Kostenlose Angebote wie die Advanzia Mastercard Gold, die TF Bank Mastercard Gold und die Bank Norwegian Visa sind verfügbar. „Kostenlos" beschreibt dabei oft nur einen Teil des Vertrags.
Was hinter dem Goldstatus steckt
Gold ist bei Kreditkarten in Deutschland vor allem eine Produktbezeichnung. Der Begriff sagt nichts darüber, welche Versicherungen, Limits oder Gebühren gelten. Zwei Karten können beide „Gold" heißen und sich bei Auslandseinsatz, Bargeld, Rückzahlung und Zusatzleistungen deutlich unterscheiden.
Der Name ist kein Leistungsversprechen
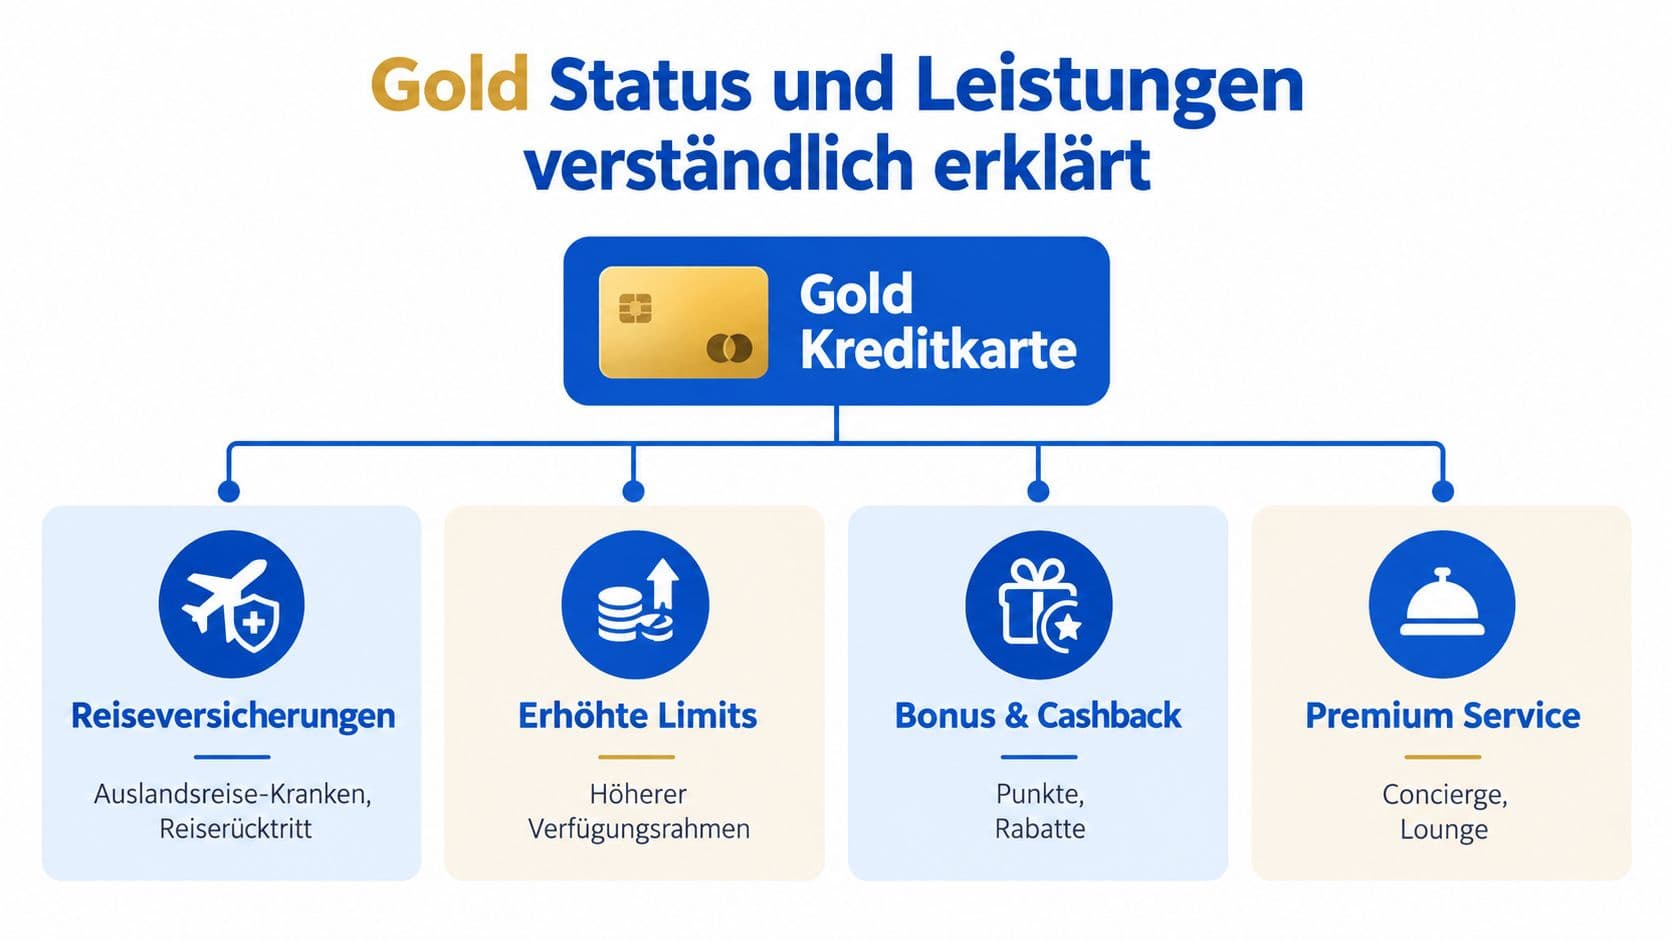
Anbieter verbinden Goldkarten häufig mit einem höheren Verfügungsrahmen, Reiseversicherungen, Bonusprogrammen oder Serviceleistungen. Ob diese Bausteine enthalten sind, hängt vom Vertrag ab. Auch eine Versicherung kann an Bedingungen geknüpft sein, etwa an die Bezahlung der Reise mit der Karte.
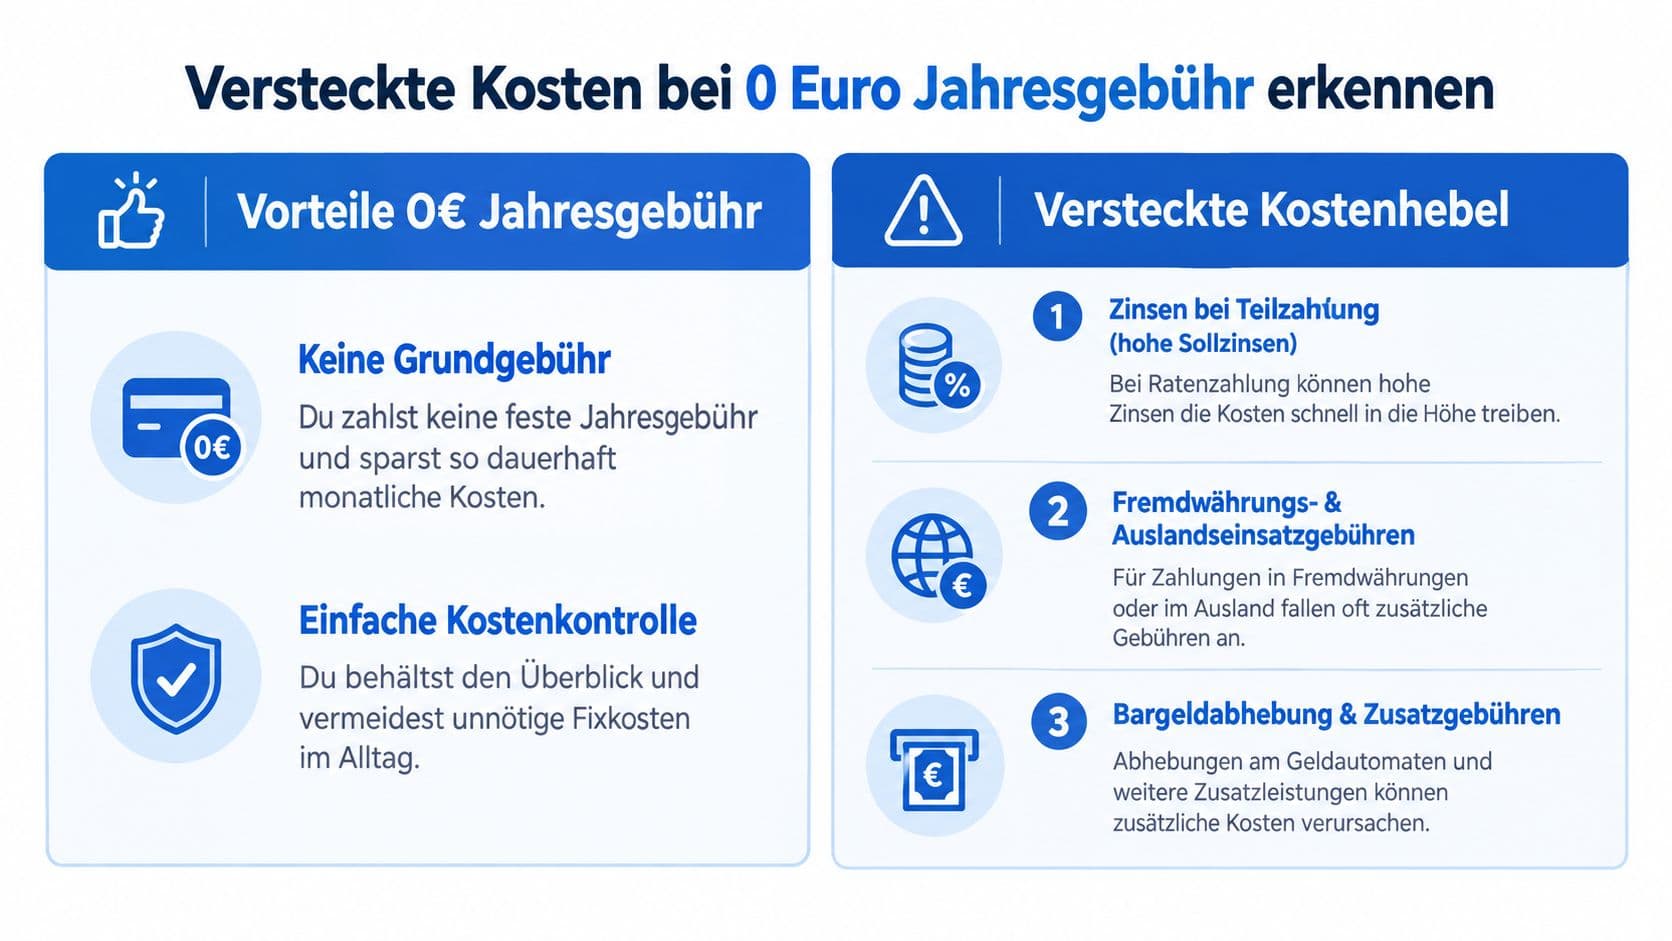
Die Jahresgebühr ist nur der erste Prüfpunkt. Daneben zählen Auslandseinsatzentgelt, Bargeldgebühren, mögliche Monatskosten und die Art der Rückzahlung.
Was die Schufa damit zu tun hat
Anbieter können bonitätsbezogene Informationen bei der Prüfung eines Antrags berücksichtigen. Eine Karte ohne Jahresgebühr bedeutet nicht, dass jeder Antrag angenommen wird.
Einmal pro Jahr kannst du eine kostenlose Datenkopie nach Art. 15 DS-GVO anfordern. Sie enthält gespeicherte personenbezogene Daten sowie aktuelle oder historische Score-Informationen.
Die Leistungen richtig einordnen
Reiseversicherungen
Eine Goldkarte kann eine Auslandsreise-Krankenversicherung oder eine Reiserücktrittsversicherung enthalten. Entscheidend sind die Bedingungen:
- Geltungsbereich: Die Versicherung kann nur für bestimmte Reisen oder Regionen gelten.
- Voraussetzungen: Manche Leistungen setzen voraus, dass die Reise mit der Karte bezahlt wurde.
- Ausschlüsse: Bestimmte Erkrankungen, Aktivitäten oder Reisegründe können ausgenommen sein.
- Leistungsgrenzen: Erstattungen sind oft auf bestimmte Schäden begrenzt.
- Mitversicherte Personen: Nicht jede Begleitperson ist automatisch eingeschlossen.
Ein Beispiel: Eine Familie bucht eine Reise und bezahlt mit der Goldkarte. Tritt ein versicherter Grund ein, kann die Versicherung helfen. Verlangen die Bedingungen aber eine Kartenzahlung und die Reise lief über ein anderes Zahlungsmittel, ist die Leistung eingeschränkt.
Limits und Akzeptanz
Ein höherer Verfügungsrahmen ist bei Hotelbuchung oder Mietwagen praktisch. Vermieter reservieren häufig einen Betrag auf der Karte, der Rahmen muss also nicht nur die Zahlung, sondern auch die Reservierung abdecken.
Ein erhöhtes Limit ist trotzdem kein Freibrief. Der Rahmen hängt vom Anbieter und von deiner Bonität ab. Außerdem kann eine Karte trotz Goldbezeichnung an einzelnen Akzeptanzstellen nicht funktionieren.
Bonus und Premium-Service
Punkte, Rabatte, Cashback, Concierge-Dienste oder Lounge-Zugang ergänzen den Goldstatus. Der Nutzen entsteht nur, wenn du die Leistung regelmäßig verwendest. Ein Bonusprogramm mit komplizierten Einlösebedingungen bringt wenig.
Auch ein Concierge-Service ist nicht automatisch kostenlos: Häufig ist die Beratung enthalten, während die vermittelte Leistung separat bezahlt wird.
Versteckte Kosten bei null Euro Jahresgebühr
Erstens die Jahresgebühr
Sie steht meist deutlich auf der Produktseite, bei Goldkarten zwischen 0 und 240 Euro. Die Gebührenfreiheit kann an Bedingungen hängen, etwa an einen bestimmten Umsatz oder ein bestimmtes Kontomodell. Eine monatliche Gebühr rechnest du aufs Jahr hoch.
Zweitens das Fremdwährungsentgelt
Außerhalb des Euroraums kann ein prozentualer Aufschlag auf den Kaufpreis anfallen. Ein Vergleich von 60 in Deutschland erhältlichen Karten zeigt deutliche Unterschiede: 20 Karten verlangten zwischen 0,47 und 2,99 Prozent, 40 Karten kamen ohne diesen Aufschlag aus.
Am Terminal kommt eine weitere Quelle hinzu. Wählst du die direkte Umrechnung in Euro, wendet der Händler oder Automatenbetreiber einen eigenen Kurs und ein eigenes Entgelt an. Die Karte rechnet dann nicht zu ihren normalen Bedingungen ab.
Drittens Bargeldabhebungen
Beim Geldabheben treffen mehrere Gebühren zusammen: Der Automatenbetreiber kann ein Entgelt verlangen, deine Bank ebenfalls, und die Kartenfirma kann eine Abhebe- oder Fremdwährungsgebühr berechnen.
Wird der Betrag nicht vollständig ausgeglichen, kommen Finanzierungskosten dazu. Dann sagt die Null-Euro-Jahresgebühr wenig über die tatsächlichen Gesamtkosten aus.
Goldkarte oder Standardkarte
| Kriterium | Kostenlose Goldkarte | Kostenlose Standardkarte |
|---|---|---|
| Jahresgebühr | kann bei 0 Euro liegen, oft an Bedingungen geknüpft | häufig auf einfache Gebührenfreiheit ausgerichtet |
| Auslandseinsatzentgelt | je nach Anbieter 0 Prozent oder Aufschlag | ebenfalls stark anbieterabhängig |
| Bargeld | Konditionen für Euro und Fremdwährung oft verschieden | separat zu prüfen |
| Versicherungen | Reiseversicherungen können enthalten sein | meist geringerer Leistungsumfang |
| Bonus und Service | Punkte, Rabatte, besondere Services möglich | meist einfacher ausgestaltet |
| Rückzahlung | Voll- oder Teilzahlung je nach Produkt | ebenfalls vertragsabhängig |
Wer selten reist und bereits eine separate Reiseversicherung hat, braucht keine Gold-Zusatzleistung. Eine Standardkarte mit klaren Gebühren ist dann übersichtlicher, besonders wenn die Goldkarte eine kostenpflichtige Teilzahlung oder ungünstige Bargeldbedingungen vorsieht.
Für Vielreisende zählen andere Punkte: Wer regelmäßig außerhalb der Eurozone bezahlt, gewichtet das Fremdwährungsentgelt am stärksten.
Drei Karten als Beispiel
Advanzia Mastercard Gold
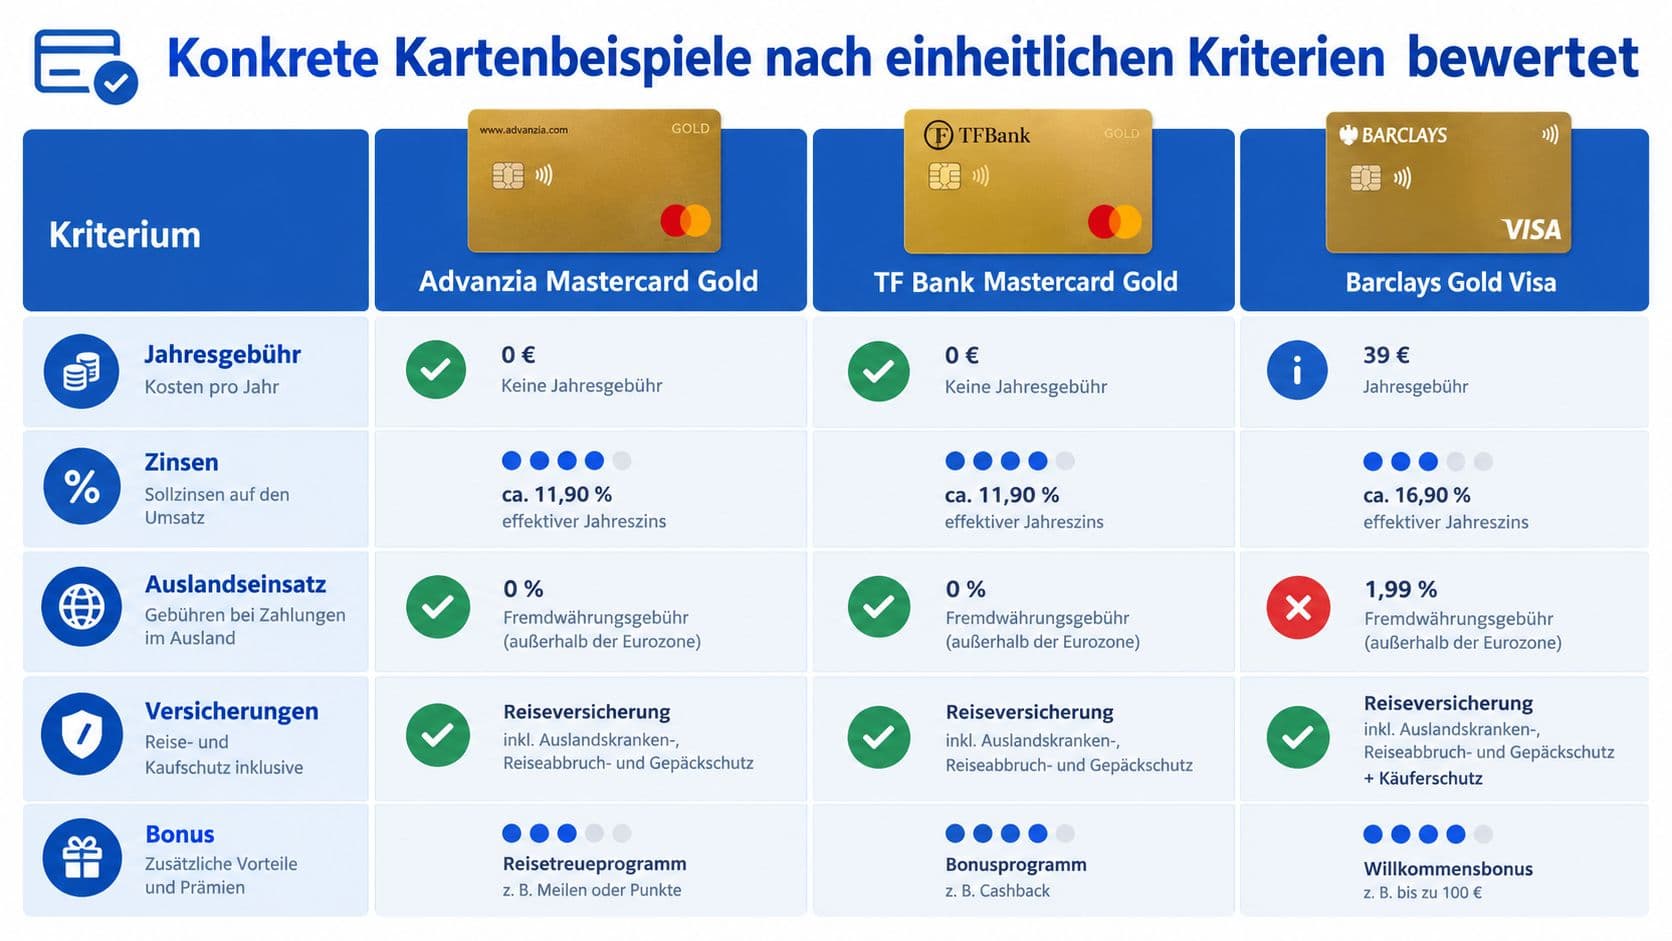
Wird mit 0 Euro Jahresgebühr sowie 0 Prozent beim Abheben in Euro und in Fremdwährung geführt. Interessant für Reisende, die im Ausland zahlen und gelegentlich Bargeld brauchen. Prüfe trotzdem, ob der Automatenbetreiber ein eigenes Entgelt verlangt und welche Rückzahlungsbedingungen gelten.
TF Bank Mastercard Gold
Ebenfalls eine der kostenlosen Goldkarten im deutschen Markt. „Kostenlos" gilt auch hier nicht pauschal für jede Nutzung. Fremdwährung, Bargeld und Teilzahlung prüfst du anhand der aktuellen Bedingungen.
Bank Norwegian Visa
Wird in deutschen Vergleichen im selben Segment genannt. Bei der Bewertung zählen dieselben Kriterien: Jahresgebühr, Auslandseinsatz, Bargeld, Versicherungen und Rückzahlung.
Für wen sich eine Goldkarte lohnt

Du reist viel: Fremdwährungsentgelt, Akzeptanz und mögliche Kautionsreservierungen sind wichtiger als ein Bonusprogramm. Eine Goldkarte bietet Mehrwert, wenn die enthaltenen Versicherungen greifen und die Auslandsbedingungen klar sind.
Du nutzt die Karte selten: Eine Standardkarte reicht, besonders wenn du keine Reiseversicherung und keinen Premium-Service brauchst. Hast du bereits eine Versicherung, ist doppelter Schutz nicht wirtschaftlicher.
Du kaufst online in Fremdwährung: Hier zählen Umrechnungskurs und Fremdwährungsentgelt bei jeder Zahlung. Eine Karte ohne Auslandseinsatzentgelt passt besser als eine Goldkarte mit selten genutzten Leistungen.
Du hebst regelmäßig Bargeld ab: Du brauchst klare Informationen zu Abhebeentgelt, Fremdwährung und Automatengebühr. Eine niedrige Jahresgebühr hilft nicht, wenn jede Abhebung Kosten auslöst.
Du nutzt Teilzahlung: Sollzinsen erhöhen die tatsächlichen Kosten deutlich. Wer nicht zuverlässig vollständig ausgleichen kann, liest die Rückzahlungsbedingungen besonders genau.
Prüfliste vor dem Antrag
- Preisverzeichnis öffnen: Jahresgebühr, mögliche Monatskosten und Bedingungen für Gebührenfreiheit.
- Ausland vergleichen: Fremdwährungsentgelt für Zahlungen außerhalb des Euroraums.
- Bargeld prüfen: Kosten für Abhebungen in Euro und Fremdwährung plus Automatenentgelte.
- Rückzahlung verstehen: Voll- und Teilzahlung unterscheiden, maßgeblich ist der effektive Jahreszins.
- Versicherungen lesen: Geltungsbereich, Karteneinsatz, Ausschlüsse und mitversicherte Personen.
- Bonitätsprüfung einordnen: Eine schufa-neutrale Konditionsanfrage ist etwas anderes als ein verbindlicher Antrag.
Nach Erhalt der Karte lohnt ein Blick auf die erste Abrechnung: Gleiche Auslandseinsatz, Bargeld, Zusatzleistungen und die gewählte Rückzahlungsart mit den Vertragsangaben ab.
Das Wichtigste in Kürze
Gold ist eine Produktbezeichnung, kein einheitlicher Leistungsumfang. Zwei Karten mit demselben Namen können sich bei Auslandseinsatz, Bargeld und Rückzahlung deutlich unterscheiden.
Entscheidend ist die Kombination aus Nutzungskosten und Rückzahlung, nicht die sichtbare Jahresgebühr. Eine kostenlose Goldkarte ist nur dann günstig, wenn ihre Gebühren zu deinem Nutzungsprofil passen.
Häufige Fragen
- Was bedeutet „Gold“ bei einer Kreditkarte?
- Vor allem eine Produktbezeichnung. Ein einheitlicher Leistungsumfang ist damit nicht verbunden, Versicherungen, Limits und Gebühren unterscheiden sich je nach Anbieter deutlich.
- Sind Goldkarten immer teurer?
- Nein. Die Jahresgebühren reichen von 0 bis 240 Euro, mehrere Anbieter führen kostenlose Goldkarten. Teuer werden sie eher über Fremdwährungsentgelt, Bargeldgebühren und Teilzahlung.
- Greift die Reiseversicherung der Karte automatisch?
- Meist nicht. Viele Bedingungen verlangen, dass die Reise ganz oder teilweise mit der Karte bezahlt wurde. Dazu kommen Ausschlüsse, Leistungsgrenzen und Regeln für Mitreisende.
- Wie viele Karten verlangen ein Fremdwährungsentgelt?
- In einem Vergleich von 60 deutschen Kredit- und Debitkarten verlangten 20 Karten zwischen 0,47 und 2,99 Prozent, 40 Karten kamen ohne Aufschlag aus.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.