Mit einer gewöhnlichen Hausbank-Karte kostet ein Auslandseinsatz bei 150 Euro Umsatz und zwei Bargeldabhebungen schnell rund 24 Euro. Mit einer echten gebührenfreien Karte kann derselbe Einsatz 0 Euro kosten, wenn Fremdwährungs- und Abhebegebühren entfallen.
Das ist der Punkt, an dem viele beim Wort „kostenlos" zu früh aufhören zu prüfen. Im Alltag zählt nicht die Werbezeile, sondern die Gebührenstruktur dahinter.
Was „kostenlos" im Ausland wirklich bedeutet
Am Hotelterminal zahlst du in Fremdwährung, später holst du am Automaten Bargeld. Genau dann zeigt sich, was eine Karte kostet.
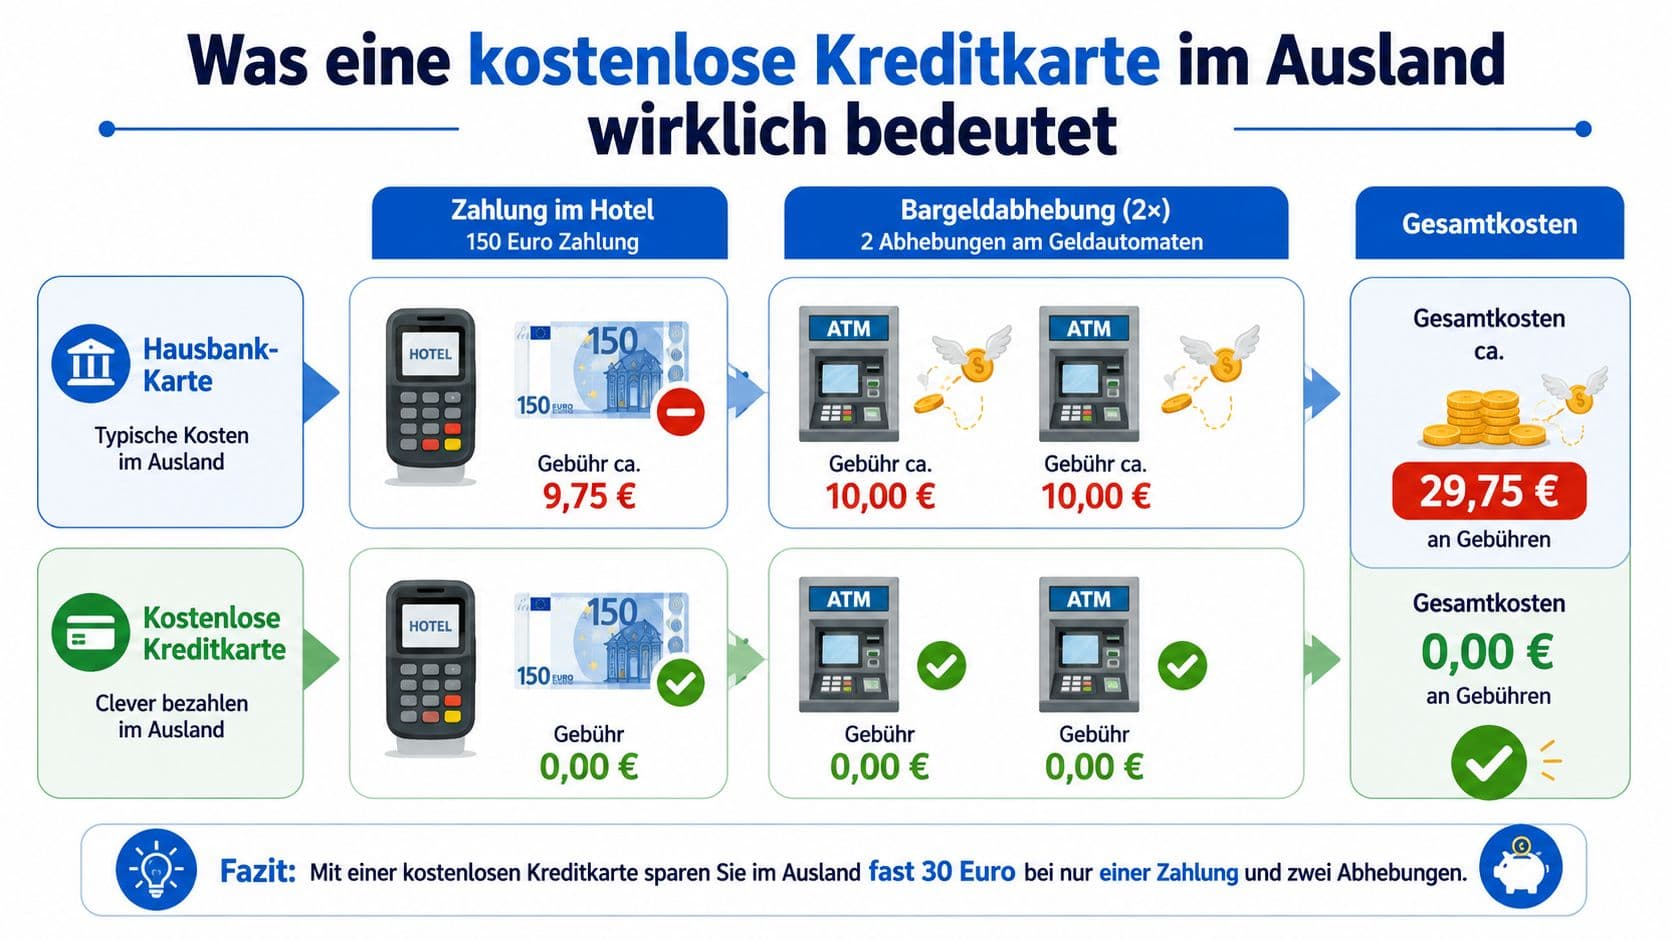
Der Knackpunkt ist einfach: Kostenlos bedeutet bei Kreditkarten meist nur, dass keine Jahresgebühr anfällt. Die eigentlichen Kosten verstecken sich im Auslandseinsatz, also bei Zahlungen in anderer Währung und bei Bargeldabhebungen.
Die Werbezeile sagt wenig
Verbraucheranalysen zeigen, dass Karten im Alltag oft doch Kosten verursachen. Im Durchschnitt zahlen Karteninhaber 4,50 Euro pro Monat, also 54 Euro im Jahr, und nur 40 Prozent der Befragten zahlen gar keine Monatsgebühr. Dazu kommen im Schnitt 0,70 Euro pro Transaktion, etwa beim Abheben oder Bezahlen in Fremdwährung.
Eine Karte kann bei der Jahresgebühr günstig wirken und im Ausland trotzdem teuer werden. Umgekehrt schneidet eine Karte mit klarer Preisstruktur im Reisealltag oft besser ab.
Die zwei Gebührenarten verstehen
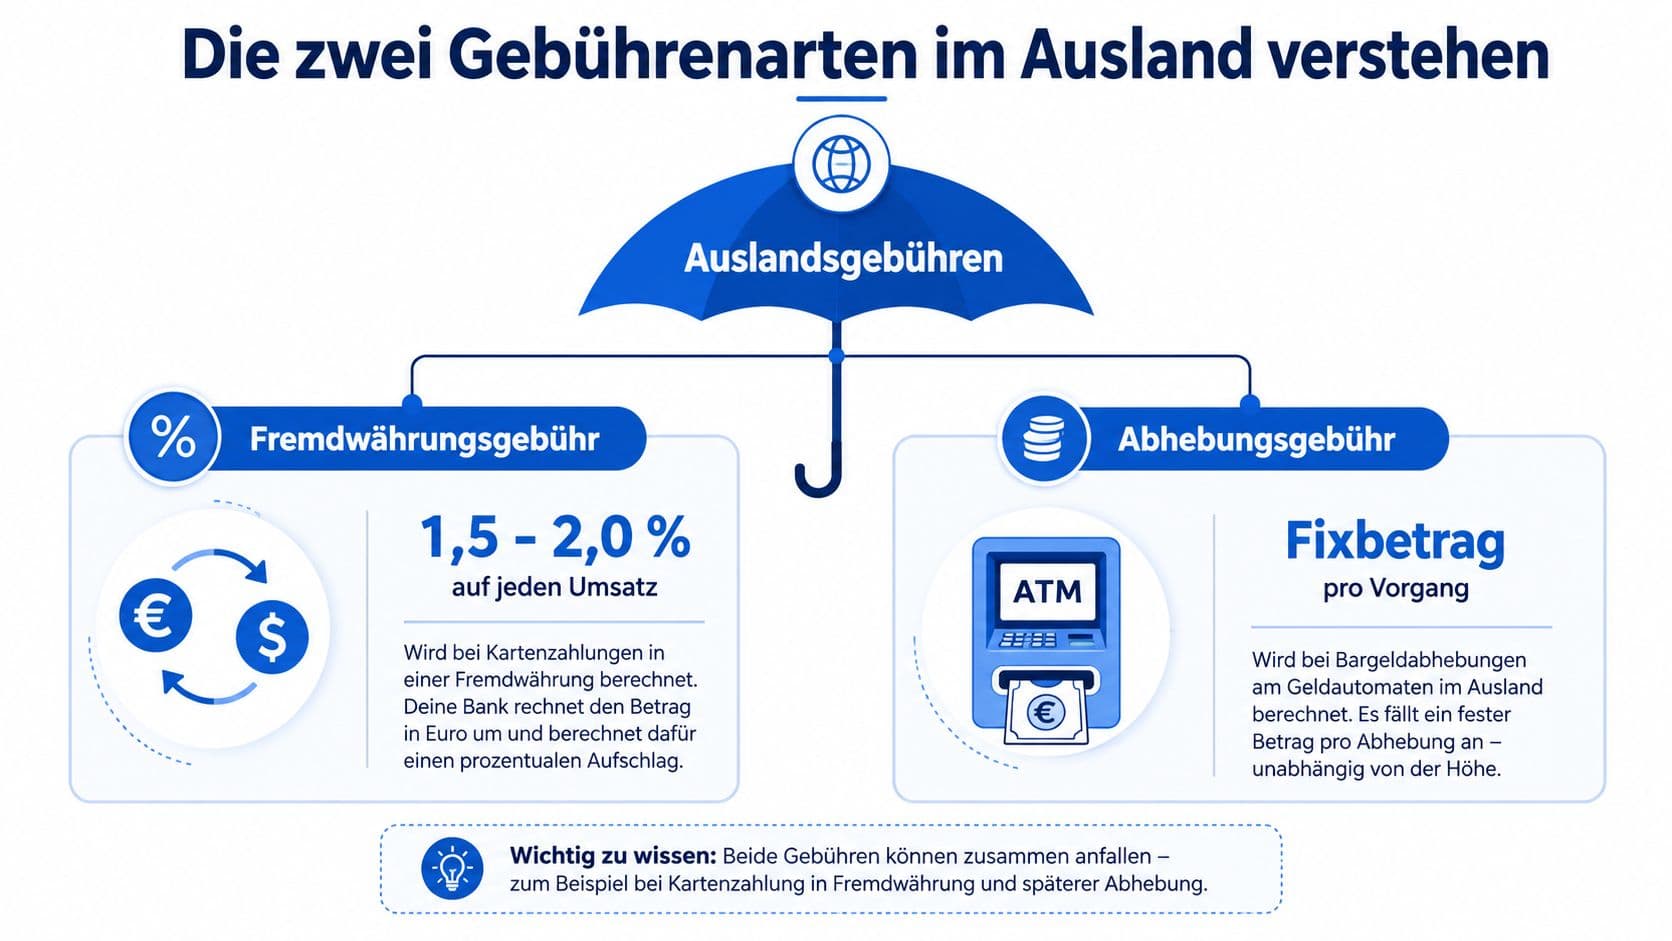
Die Fremdwährungsgebühr trifft jeden Umsatz
Sobald du in einer anderen Währung zahlst, kann ein Aufschlag auf den Umsatz anfallen. Das trifft das Restaurant genauso wie Hotelbuchungen, Mietwagen oder Onlinekäufe in Fremdwährung.
Eine Karte mit niedriger oder fehlender Jahresgebühr wird im Ausland teuer, wenn bei jedem Umsatz ein Fremdwährungsentgelt dazukommt. Wer unterwegs regelmäßig in Landeswährung zahlt, braucht vor allem eine Karte ohne dieses Entgelt.
Die Abhebungsgebühr ist der zweite Block
Beim Bargeldabheben gilt eine andere Logik. Hier geht es nicht um den Preis des Einkaufs, sondern um die Gebühr für den Vorgang selbst: ein fester Betrag pro Abhebung oder eine Kombination mehrerer Bestandteile.
Eine Karte kann beim Bezahlen im Ausland ordentlich aussehen und beim Bargeld teuer sein. Wer selten abhebt, nimmt das hin. Wer öfter abhebt, spürt jede Belastung sofort.
Die Euro-Umrechnung am Terminal ablehnen
Am Terminal taucht oft eine scheinbar freundliche Frage auf: Bezahlen in Euro oder in Landeswährung? Genau dort steckt die Falle, denn das Terminal bietet dir die Umrechnung direkt an.
So sieht das in der Praxis aus
Der Euro-Weg wirkt bequem, ist aber meist die schlechtere Wahl, weil der Wechselkurs ungünstig ist und zusätzliche Gebühren versteckt sein können.
Die bessere Routine: immer in Landeswährung zahlen. Das gilt am Hotelterminal, im Laden und meist auch am Geldautomaten. Wer in Euro bestätigt, gibt die Wechselkurskontrolle an den Terminalbetreiber ab.
Ein Satz reicht zum Ablehnen
Am Automaten oder Terminal hilft ein fester Satz: „In Landeswährung bitte." Oder, wenn nötig: „Keine Umrechnung in Euro."
Achte auf Formulierungen wie „pay in euros" oder „convert to euros" auf dem Display. Sobald dir das Gerät einen Umrechnungskurs vorgibt, lehnst du den Euro-Weg ab.
Die fünf Prüfpunkte vor dem Antrag
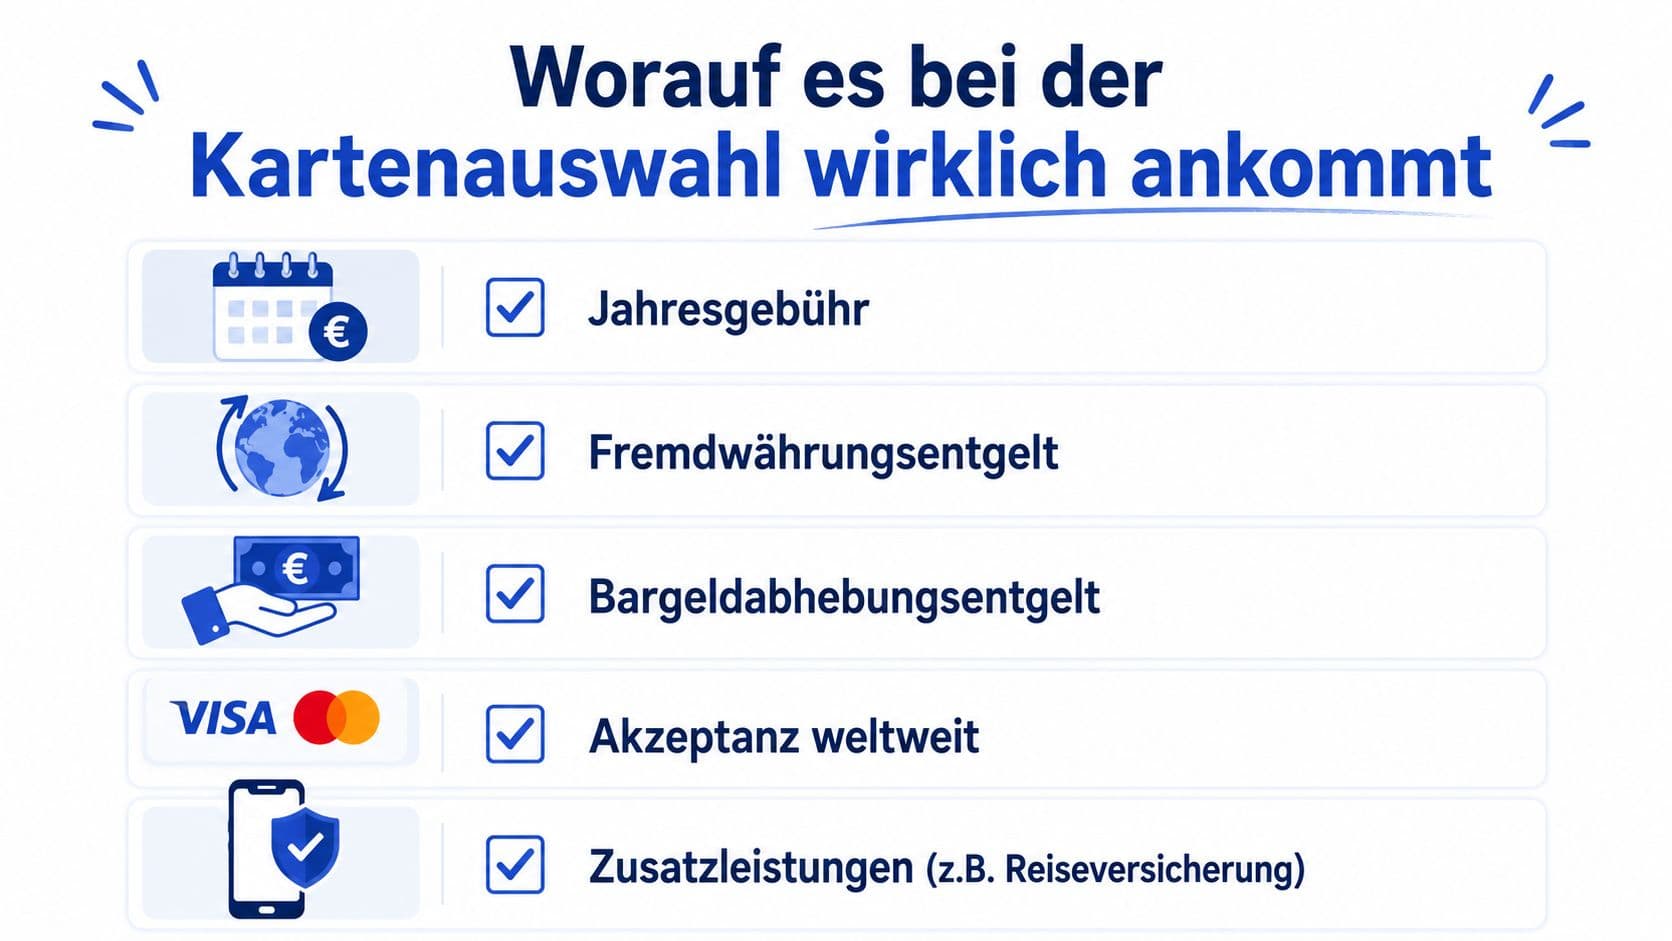
- Jahresgebühr: Sie zeigt, ob die Karte schon im Grundpreis kostet. Null Euro sind gut, aber kein Beweis für günstige Nutzung im Ausland.
- Fremdwährungsentgelt: der Kern bei Ausgaben außerhalb des Euroraums.
- Abhebungsentgelt: Eine Karte kann beim Bezahlen stark sein und beim Abheben unpraktisch.
- Akzeptanz weltweit: Visa und Mastercard sind für Reisende wichtig, prüfe die Netzabdeckung für deine Ziele.
- Zusatzleistungen: Reiseversicherungen sind nett, ersetzen aber keine sauberen Gebührenregeln.
Das Kartenprofil zählt mit
Einige Karten sind Charge-Karten, andere klassische Kreditkarten, wieder andere Debitkarten. Bei einer Debitkarte wird der Umsatz direkt vom Konto eingezogen, eine Charge-Karte sammelt bis zur Abrechnung, eine klassische Kreditkarte hat je nach Modell andere Rückzahlungslogiken.
Karten müssen im Ausland beim Bezahlen und beim Geldabheben getrennt geprüft werden, weil „kostenlos" nicht automatisch für alle Auslandseinsätze gilt.
Vier Kartenmodelle im Vergleich
| Karte | Jahresgebühr | Fremdwährung | Abhebung Inland | Abhebung Ausland |
|---|---|---|---|---|
| Hanseatic Bank GenialCard | keine | gebührenfrei bezahlen | 3,95 Euro | gebührenfrei |
| Consors Finanz Mastercard | keine | gebührenfrei bezahlen | je nach Bedingung | ab 300 Euro weltweit gebührenfrei, sonst 3,95 Euro |
| TF Bank Mastercard Gold | keine | je nach Kondition | abhängig vom Profil | können kostenlos sein, Rückzahlung prüfen |
| Awa7 | keine | gebührenfrei bezahlen | 3,95 Euro | gebührenfrei |
Die Tabelle zeigt den Kern des Problems: „Kostenlos" meint fast immer nur die Jahresgebühr, nicht automatisch Bargeld und Rückzahlung.
Bei Hanseatic Bank und Awa7 fallen in Deutschland für Abhebungen 3,95 Euro an, im Ausland sind sie gebührenfrei. Bei Consors Finanz liegt die Schwelle bei 300 Euro, erst darüber sind Abhebungen weltweit gebührenfrei.
Die praktische Lesart
Eine Karte kann im Urlaub gut funktionieren und trotzdem für Bargeld am heimischen Automaten nerven. Wer selten in Deutschland bar abhebt, nimmt die Gebühr hin. Wer regelmäßig kleine Beträge zieht, merkt sie sofort.
Die TF Bank Mastercard Gold fällt anders auf: keine Jahresgebühr, Abhebungen können kostenlos sein, aber die Rückzahlung muss sitzen. Der offene Saldo kann nach einem zinsfreien Zeitraum von 51 Tagen Zinsen auslösen, wenn er nicht vollständig ausgeglichen wird.
Welche Karte zu welchem Reiseverhalten passt

Städtetrip
Beim Wochenendtrip läuft fast alles über Karte: Café, Museum, Hotel, Nahverkehrsticket. Bargeld spielt eine Nebenrolle, deshalb steht hier das Fremdwährungsentgelt im Vordergrund. Eine Karte mit gebührenfreiem Bezahlen im Ausland passt gut, auch wenn sie im Inland bei Abhebungen Gebühren verlangt.
Familienurlaub
Am Strand, im Ferienort oder im Apartment wird oft Bargeld gebraucht, weil Kartenzahlung nicht überall zuverlässig klappt. Dann zählt die Abhebungsregel mehr als der Werbetext. Sind Abhebungen im Ausland kostenlos, ist das im Alltag mehr wert als ein Vorteil beim Bezahlen.
Geschäftsreise
Mehrere Hotel-, Flug- und Restaurantzahlungen, hoher Kartenumsatz, selten Bargeld. Dann passt eine Karte, die beim Bezahlen sauber läuft und bei der Rückzahlung keine Schlamperei verzeiht.
Vom Antrag bis zur ersten Zahlung
- Konditionen prüfen: zuerst die Gebühren lesen, nicht nur die Werbeaussage.
- Schufa-neutrale Anfrage nutzen: So trennst du eine Konditionsprüfung von einem harten Antrag.
- Ausweis und Unterlagen bereitlegen: Identitätsprüfung und Dokumentenupload laufen ruhiger, wenn alles griffbereit ist.
- PIN sicher verwahren: Ohne PIN wird die Karte im Ausland schnell nutzlos.
- Erst testen, dann reisen: Eine kleine Zahlung in Deutschland zeigt, ob Aktivierung und Freischaltung geklappt haben.
Aktiviere die Karte einige Tage vor der Abreise. Wer erst am Flughafen testet, riskiert Stress, wenn das Terminal die Karte nicht annimmt.
Geht Karte oder PIN im Ausland verloren, zählt zuerst Sperren, dann Ersatz. Sperrnummern und Zugangsdaten gehören nicht allein ins Smartphone, sondern sicher und getrennt aufbewahrt.
Kostenfallen und Rückzahlung
Die größte Falle ist nicht die Karte, sondern die Rückzahlung. Eine gebührenfreie Auslandskarte ist kein Freibrief für lockeres Ausgeben. Wird der Saldo nicht vollständig ausgeglichen, entstehen Sollzinsen, und die Ersparnis aus dem Ausland ist schnell aufgezehrt.
| Nutzertyp | Sinnvoller Fokus |
|---|---|
| Du reist selten | geringe Gebühren, einfache Bedienung |
| Du fliegst viel | Auslandseinsatz, Akzeptanz, saubere Rückzahlung |
| Du brauchst oft Bargeld | Abhebungsregeln und Automatenkosten |
| Du nutzt die Karte überall | ausgewogene Mischung aus Gebühren und Alltagstauglichkeit |
Das Wichtigste in Kürze
Gebührenfrei im Ausland heißt nur dann wirklich günstig, wenn Fremdwährungsentgelt, Bargeldlogik und Rückzahlung zusammenpassen. Prüfe diese drei Punkte getrennt, statt der Jahresgebühr zu vertrauen.
Und lehne am Terminal konsequent die Umrechnung in Euro ab. Sonst frisst sie genau den Vorteil auf, für den du die Karte ausgewählt hast.
Häufige Fragen
- Ist eine Karte ohne Jahresgebühr im Ausland automatisch kostenlos?
- Nein. Fremdwährungsentgelt und Abhebegebühren sind davon unabhängig. Beide Kostenblöcke musst du getrennt im Preisverzeichnis nachlesen.
- Warum kostet Abheben in Deutschland manchmal mehr als im Ausland?
- Weil manche Anbieter genau so kalkulieren. Bei Hanseatic Bank und Awa7 etwa fallen im Inland 3,95 Euro pro Abhebung an, während Abhebungen im Ausland gebührenfrei sind.
- Was bedeutet die Schwelle von 300 Euro bei Consors Finanz?
- Erst ab diesem Abhebebetrag ist die Verfügung weltweit gebührenfrei. Darunter fallen 3,95 Euro an, was kleine Abhebungen anteilig sehr teuer macht.
- Wie lange habe ich Zeit für die Rückzahlung?
- Das hängt vom Modell ab. Bei der TF Bank Mastercard Gold sind es etwa 51 zinsfreie Tage. Danach fallen auf einen nicht ausgeglichenen Saldo Zinsen an.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.