Wer nach einer kostenlosen Kreditkarte mit Cashback sucht, hat meist ein einfaches Ziel: keine Jahresgebühr, ein bisschen Geld zurück, keine versteckten Kosten.
Das Problem beginnt beim genauen Hinsehen. Cashback ist nur ein Teil der Rechnung. Fremdwährungsentgelt, Bargeldgebühren und die Art der Auszahlung entscheiden oft stärker als der beworbene Bonus.
Was Cashback in Deutschland tatsächlich bedeutet
Viele denken an eine direkte Rückzahlung aufs Kartenkonto. Das gibt es, ist in Deutschland aber nicht der Standard. Manche Karten schreiben den Betrag direkt gut, andere arbeiten mit Punkten, Saveback oder einer Investment-Mechanik. Dann kommt das Geld nicht frei verfügbar zurück, sondern nur in einer bestimmten Form.
2025 wurden erstmals 55 Prozent aller Alltagszahlungen bargeldlos abgewickelt, Bargeld lag bei 45 Prozent. Die Kreditkarte kam dabei auf rund 5 Prozent aller Transaktionen. Karten werden also häufiger genutzt, die Kreditkarte ist aber nur ein Teil des bargeldlosen Bezahlens.
Die üblichen Sätze sind klein
Typische Cashback-Sätze liegen zwischen 0,1 und 2 Prozent des Umsatzes, viele Angebote bewegen sich zwischen 0,25 und 1 Prozent. Höhere Werte von 5 bis 10 Prozent gibt es meist nur in engen Sonderkategorien wie Reiseportalen, Mietwagen oder Partner-Shops.
Vier Fragen helfen vor dem Antrag:
- Wie wird ausgezahlt? Als echte Gutschrift, als Punkte oder als gebundenes Guthaben.
- Wo gilt das Cashback? Überall oder nur bei Partnern.
- Welche Gebühren stehen daneben? Besonders im Ausland und beim Bargeld.
- Wie realistisch ist die Nutzung? Wer selten mit Kreditkarte zahlt, profitiert kaum.
Die Vergleichskriterien
Du zahlst im Urlaub 1.000 Euro mit der Karte, die Werbung verspricht 1 Prozent Cashback. Das klingt nach 10 Euro Plus. Fallen aber 2 Prozent Fremdwährungsentgelt an, kostet derselbe Einsatz 20 Euro. Unter dem Strich bleiben 10 Euro Minus.
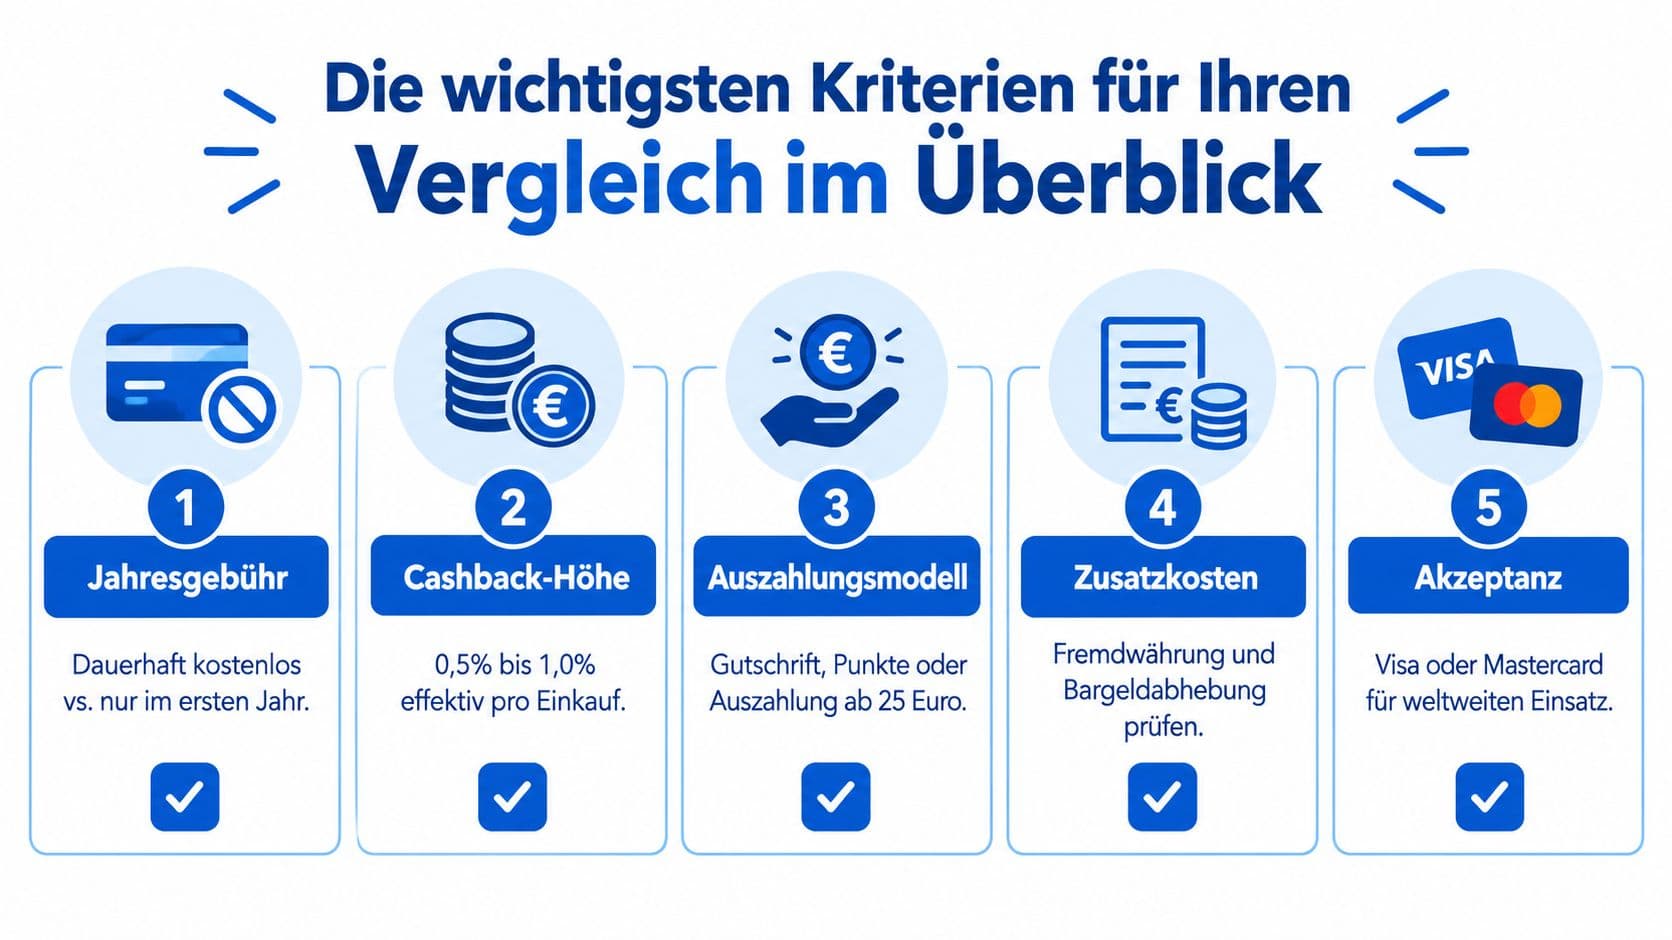
| Kriterium | Worauf es ankommt | Typisches Missverständnis |
|---|---|---|
| Jahresgebühr | dauerhaft kostenlos oder nur unter Bedingungen? | „0 Euro" gilt manchmal nur im ersten Jahr oder ab Mindestumsatz |
| Cashback | breit im Alltag oder nur bei Partnern und Aktionen? | hohe Prozente wirken stärker, als sie im Alltag sind |
| Auszahlung | echtes Guthaben oder Punkte, Saveback, gebundenes Guthaben? | jeder Rückfluss sei sofort wie Bargeld nutzbar |
| Zusatzkosten | was kosten Auslandseinsatz, Bargeld und Teilzahlung? | kleine Gebühren fielen kaum ins Gewicht |
| Zugang | welche Bonitätsprüfung verlangt der Anbieter? | kostenlose Karte heiße automatische Zusage |
Jahresgebühr und echter Kostenlos-Status
Manche Angebote sind nur im ersten Jahr gratis, andere bleiben nur ohne Gebühr, wenn ein Mindestumsatz erreicht oder ein weiteres Produkt genutzt wird. Das wirkt wie ein Grundpreis beim Handyvertrag: Er fällt auch dann an, wenn du wenig nutzt.
Höhe und reale Nutzbarkeit
Der Prozentsatz zählt nur zusammen mit dem Einsatzbereich. Ein hoher Satz hilft wenig, wenn er nur für wenige Shops gilt.
Das Auszahlungsmodell
Echte Gutschriften senken die Kartenrechnung direkt oder landen als Geldbetrag auf dem Kartenkonto. Punkte, Saveback oder Investments folgen einer anderen Logik, wie der Unterschied zwischen Bargeld und einem Gutschein.
Achte auch auf den Auszahlungsweg: Manche Programme zahlen automatisch aus, andere erst ab einer Mindestgrenze, wieder andere binden den Betrag an ein Depot oder einen Sparplan.
Zusatzkosten bei Ausland, Bargeld und Teilzahlung
- Fremdwährungsentgelt prüfen: Liegt es über dem Cashback-Satz, ist der Auslandsumsatz ein Minusgeschäft.
- Abhebegebühren prüfen: Feste Beträge treffen kleine Abhebungen besonders stark.
- Teilzahlung prüfen: Wird der Saldo nicht automatisch vollständig ausgeglichen, übersteigen Zinsen den Vorteil schnell.
Ein Beispiel: Du hebst 100 Euro ab und zahlst 4 Euro Gebühr. Bei 1 Prozent Cashback bräuchtest du 400 Euro zusätzlichen Kartenumsatz, nur um diese eine Abhebung auszugleichen.
Die vier Cashback-Modelle
Am einfachsten ist die direkte Gutschrift: Ein Teil deines Umsatzes landet als Geldbetrag auf dem Kartenkonto oder wird mit der Abrechnung verrechnet.
Daneben gibt es Punkteprogramme, Saveback und Investment-Modelle. Hier bekommst du keinen frei verfügbaren Geldbetrag, sondern einen Gegenwert innerhalb eines Systems. Punkte funktionieren wie Rabattmarken: Der Nennwert sieht klar aus, der echte Nutzen hängt von der Einlösung ab.
| Merkmal | Direkte Gutschrift | Punkte, Saveback, Investment |
|---|---|---|
| Rückfluss | Geldbetrag wird gutgeschrieben oder verrechnet | Gegenwert in einem gebundenen System |
| Transparenz | hoch | oft mittel |
| Flexibilität | frei nutzbar | häufig an Einlösung oder Produkt gebunden |
| Gebührenwirkung | leicht gegen Kosten aufzurechnen | schwerer sichtbar, weil der Gegenwert indirekt ist |
| Alltagstauglichkeit | gut für regelmäßige Standardumsätze | gut bei passendem Ökosystem |
Ein konkretes Marktbeispiel
Die Amazon Prime Kreditkarte wirbt mit bis zu 3 Prozent Cashback bei Amazon und 0,5 Prozent bei anderen Händlern, verlangt aber 1,75 Prozent Auslandseinsatzgebühr. Die Deutschland Classic nennt 0 Euro Jahresgebühr, 0 Euro Fremdwährungsgebühr und weltweit gebührenfreies Bezahlen, erhebt aber beim Bargeldbezug in Deutschland 3,95 Euro pro Abhebung.
Daraus ergibt sich keine Siegerkarte, sondern eine Entscheidung nach Nutzung. Wer oft bei Amazon einkauft und kaum Fremdwährungen nutzt, profitiert vom hohen Händler-Cashback. Wer häufig reist, gewinnt durch den Wegfall des Fremdwährungsentgelts. Wer kleine Bargeldbeträge abhebt, sollte feste Abhebegebühren kritisch prüfen: 3,95 Euro wirken bei 50 Euro Abhebung viel stärker als bei 300 Euro.
Wann sich Cashback rechnet
Auslandszahlung und Fremdwährungsentgelt
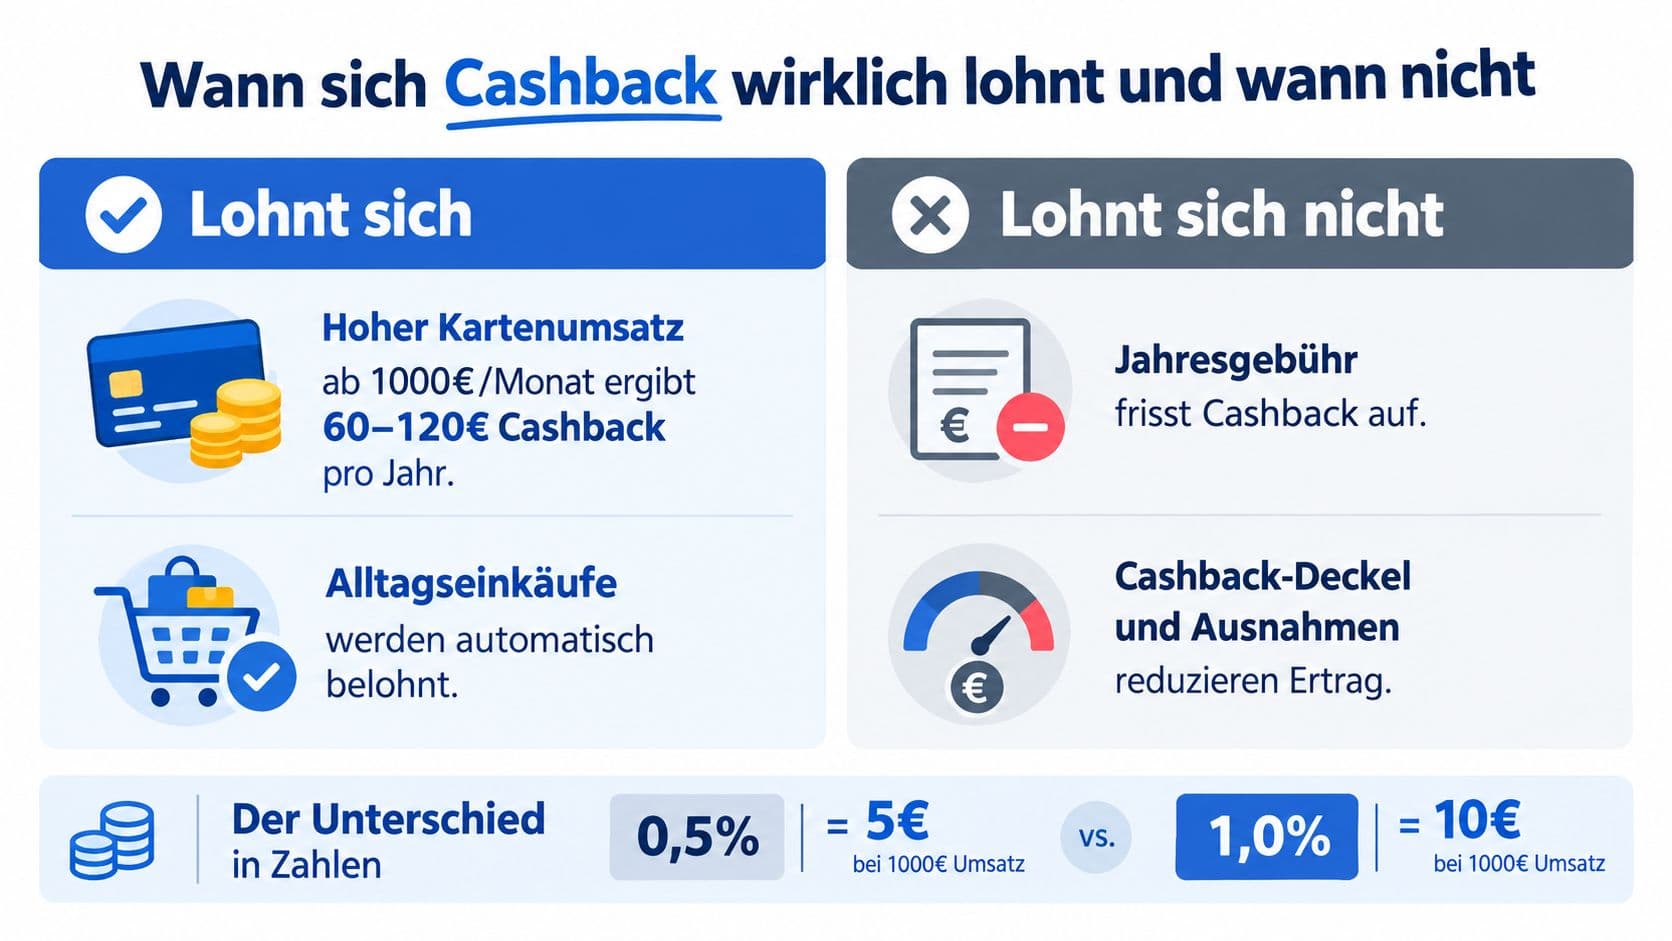
Typische Fremdwährungsgebühren liegen bei 1 bis 3 Prozent, übliches Cashback eher bei 0,5 bis 1,0 Prozent. Die Auslandsgebühr neutralisiert das Cashback also schnell oder übersteigt es.
- 0,5 Prozent Cashback, 1 Prozent Fremdwährungsentgelt: Die Gebühr ist höher als die Rückvergütung.
- 1,0 Prozent Cashback, 3 Prozent Fremdwährungsentgelt: netto ein klarer Nachteil.
- Kein Fremdwährungsentgelt, kein klassisches Cashback: für häufige Zahlungen außerhalb des Euroraums oft die günstigere Variante.
Bargeld als zweite Kostenfalle
Beim Abheben fällt neben möglichen Betreibergebühren oft ein Cash-Advance-Entgelt des Kartenanbieters an, meist prozentual mit Mindestbetrag.
Ein typischer Urlaubsfall: Du zahlst im Restaurant mit Karte und bekommst Cashback. Am nächsten Tag holst du Bargeld am Automaten, und die Entgelte zehren den Vorteil wieder auf.
Selbst dort, wo kostenlose Abhebungen angeboten werden, gelten oft Bedingungen: nur ab bestimmten Beträgen, nur in bestimmten Regionen oder nur begrenzt pro Monat. Dazu können Fremdgebühren von Automatenbetreibern entstehen.
Voraussetzungen und Antrag
Auch bei Karten ohne Jahresgebühr prüfen Anbieter, ob du wirtschaftlich zum Produkt passt. Typisch sind Angaben zur Person, zum Wohnsitz und zum Einkommen, dazu eine Identitätsprüfung.
Die Schufa speichert Informationen zu bestehenden Verträgen und zum Zahlungsverhalten. Anbieter nutzen sie als Teil ihrer Prüfung. Das heißt nicht automatisch Zu- oder Absage.
Vor dem Ausfüllen hilft ein kurzer Check:
- Identitätsnachweis bereithalten: meist ein gültiger Ausweis.
- Einkommenssituation realistisch angeben: unvollständige Angaben führen zu Rückfragen.
- Aktuelle Bedingungen prüfen: Gebühren und Anforderungen ändern sich.
- Konditionsanfrage bevorzugen: eine schufa-neutrale Anfrage klärt, ob das Angebot passt.
Ein häufiger Irrtum: dass eine kostenlose Karte leichter erhältlich sei. Der Preis des Produkts und die Annahmekriterien sind zwei verschiedene Dinge.
Empfehlungen nach Nutzertyp
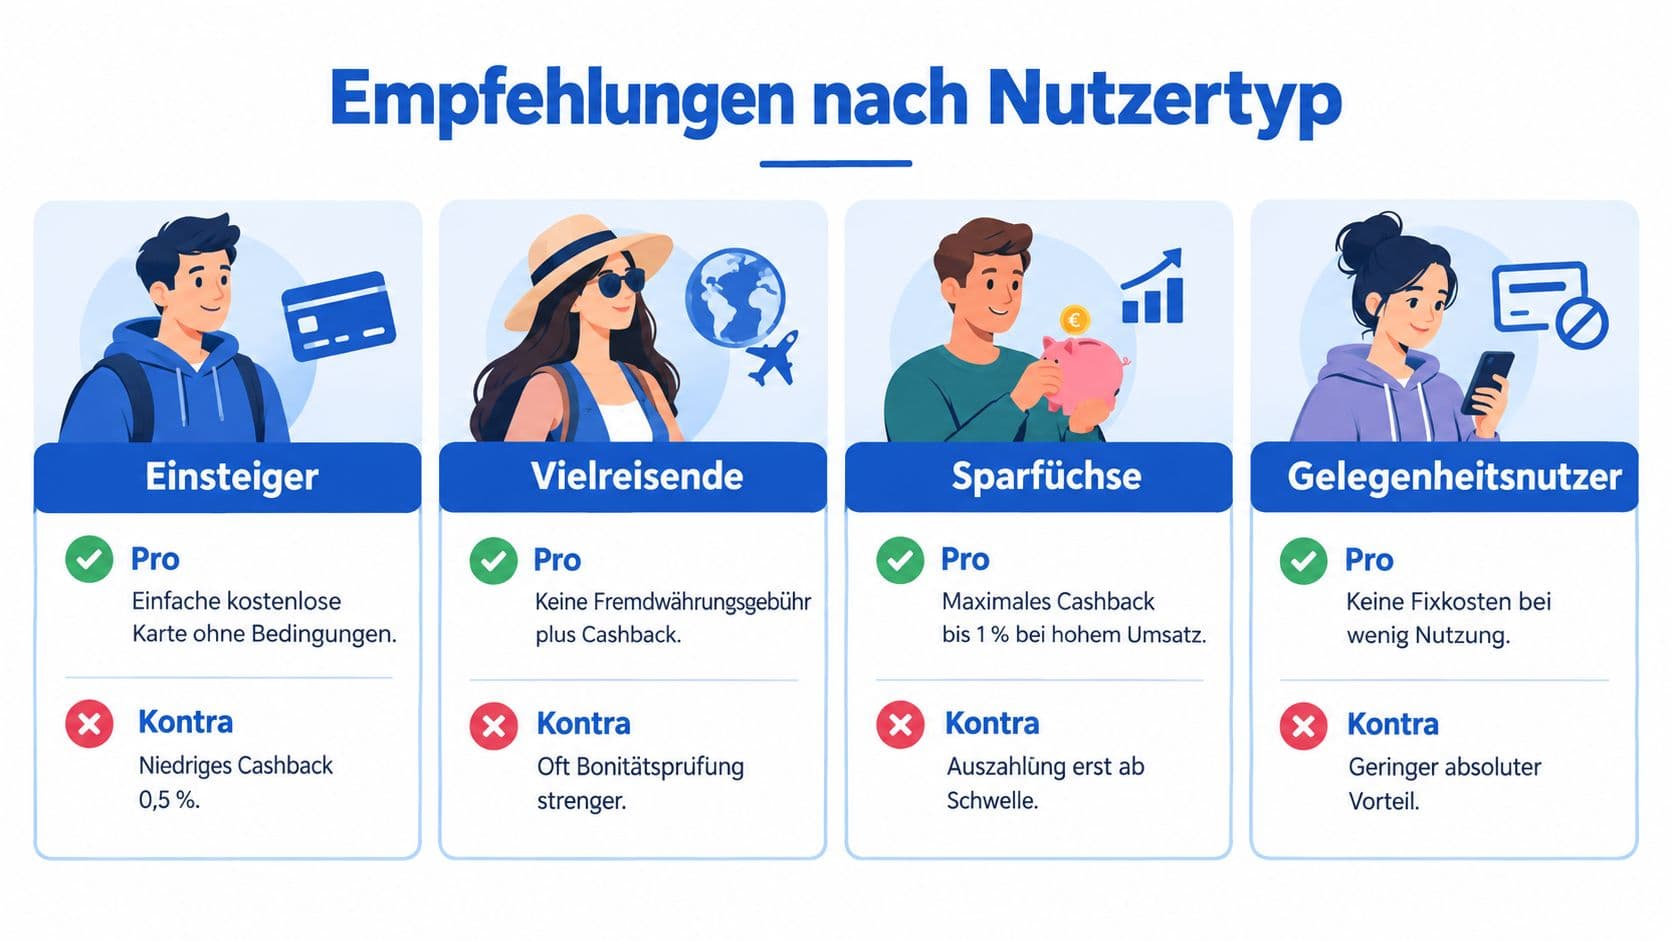
Es ist deine erste Karte
Einfachheit zählt. Eine dauerhaft kostenlose Karte mit klarer Abrechnung und verständlicher Cashback-Logik passt besser als ein kompliziertes Bonusmodell. Bei Online-Einkäufen, Abos und gelegentlichen Ladenzahlungen ist eine direkte Gutschrift leichter zu verstehen als Punkte.
Du willst deine bestehende Karte ablösen
Prüfe zuerst die stillen Kosten: Auslandseinsatzentgelt, Bargeldgebühren und die Frage, ob Cashback nur bei Partnern gilt. Karten, die auf dem Papier ähnlich aussehen, unterscheiden sich hier deutlich.
Du reist viel
Die Gebührenstruktur steht klar vor dem Cashback. Eine Karte ohne Fremdwährungsentgelt ist sinnvoller als eine mit kleinem Standard-Cashback. Der Bonus wirkt nur positiv, wenn die Nebenkosten ihn nicht überholen.
Du optimierst gern
Trenne Inlandsumsätze, Auslandsumsätze und Bargeldbedarf. Für reine Alltagsausgaben reicht ein kleines, direktes Cashback. Für Reisen oder häufiges Abheben kann eine zweite Karte daneben sinnvoller sein.
Das Wichtigste in Kürze
Eine kostenlose Karte mit Cashback kann sinnvoll sein, aber der Nutzen entsteht nicht durch den Werbewert. Entscheidend ist, was nach Gebühren, Bedingungen und Auszahlungsmodell übrig bleibt.
Fünf Punkte für die Prüfung: Ist die Karte dauerhaft kostenlos? Gilt das Cashback breit oder nur in engen Kategorien? Kommt echte Gutschrift oder gebundenes Guthaben? Was kosten Ausland und Bargeld? Und welche Bonitätsanforderungen gelten?
Häufige Fragen
- Wie viel Cashback ist in Deutschland üblich?
- Meist 0,1 bis 2 Prozent des Umsatzes, viele Angebote liegen zwischen 0,25 und 1 Prozent. Höhere Sätze von 5 bis 10 Prozent gelten in der Regel nur für enge Sonderkategorien.
- Lohnt sich Cashback im Ausland?
- Selten. Fremdwährungsentgelte von 1 bis 3 Prozent übersteigen ein übliches Cashback von 0,5 bis 1 Prozent. Für Auslandszahlungen zählt eine Karte ohne Entgelt mehr als jeder Bonus.
- Was ist Saveback?
- Eine Rückvergütung, die nicht als frei verfügbares Geld ankommt, sondern innerhalb eines Systems gutgeschrieben wird, etwa als Sparplanbeitrag. Der Wert entsteht erst bei der Einlösung.
- Wie viel Umsatz gleicht eine Abhebegebühr aus?
- Bei 4 Euro Gebühr und 1 Prozent Cashback brauchst du 400 Euro zusätzlichen Kartenumsatz, um allein diese eine Abhebung auszugleichen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.