Beim gemeinsamen Einkauf zahlt eine Person mit der Karte, die andere überweist später ihren Anteil. Im Urlaub wird es unübersichtlicher: Eine Karte liegt im Hotel, die andere steckt im Mietwagen. Beide nutzen dasselbe Haushaltsbudget, die Ausgaben erscheinen aber an verschiedenen Stellen.
Eine Kreditkarte mit Partnerkarte kann das vereinfachen, wenn Gebühren, Haftung und gemeinsamer Kreditrahmen vorher klar sind. „Kostenlos" beschreibt dabei meist nur die Jahresgebühr der Hauptkarte. Die Partnerkarte kann extra kosten.
Wofür sich eine Partnerkarte eignet
Beim Wocheneinkauf zahlt eine Person mit der Hauptkarte, die andere beim Tanken mit der Partnerkarte. Beide Zahlungen werden demselben Kartenkonto zugeordnet, im Online-Banking lässt sich meist erkennen, welche Karte welchen Umsatz ausgelöst hat.
Auch auf Reisen ist das praktisch: Eine Person bezahlt das Hotel, die andere Restaurantbesuche oder den Mietwagen. Fällt eine Karte aus, bleibt die zweite als Zahlungsmöglichkeit.
Für welche Haushalte das passt
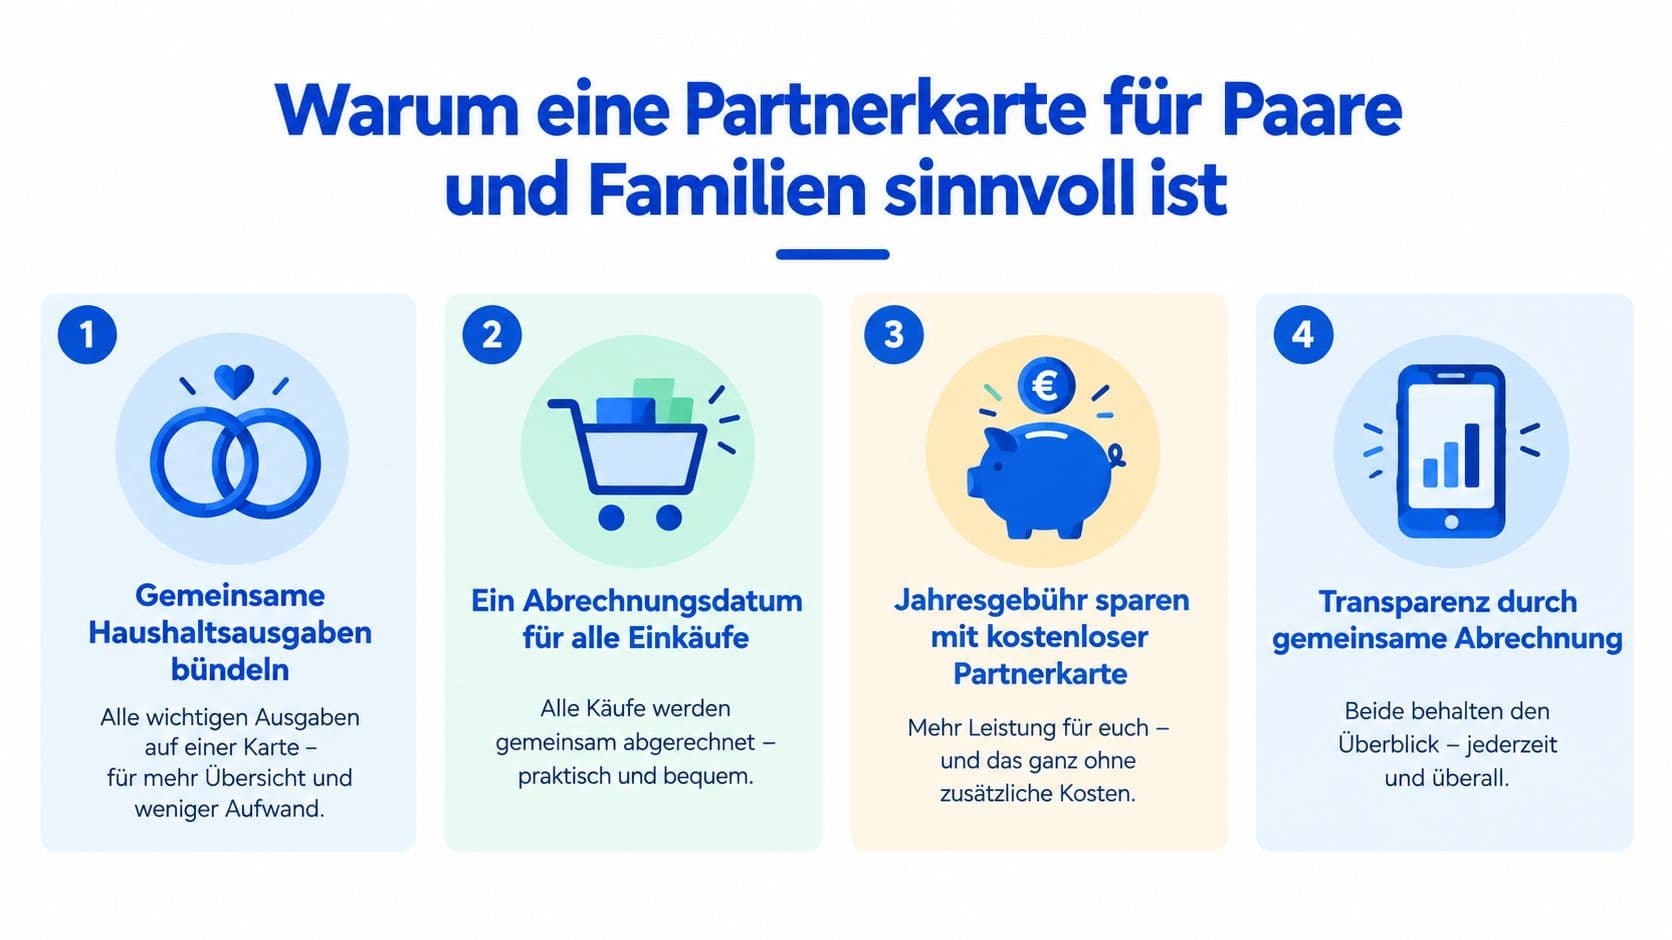
- Gemeinsame Haushaltsausgaben: Einkäufe, Tanken und Reisen laufen über ein Kartenkonto.
- Paare mit ähnlichem Budget: Beide nutzen dieselbe finanzielle Grundlage und stimmen größere Ausgaben ab.
- Familien mit klaren Regeln: Die Hauptkarteninhaberin legt vorab fest, welche Ausgaben erlaubt sind.
- Haushalte mit getrennten Finanzen: Funktioniert, wenn gemeinsame Ausgaben eindeutig begrenzt und regelmäßig geprüft werden.
Der Komfortgewinn ist aber nicht dasselbe wie eine Kostenersparnis. Wer mehrere Karten regelmäßig nutzt, übersieht Gebühren schneller.
Wie Haupt- und Partnerkarte zusammenspielen
Die Hauptkarte gehört zur Person, die den Vertrag abschließt. Sie führt das Kartenkonto und ist gegenüber dem Anbieter die zentrale Vertragsperson. Die Partnerkarte wird einer zweiten Person zugeordnet, hat eigene Kartendaten, aber normalerweise kein eigenes Kreditkartenkonto.
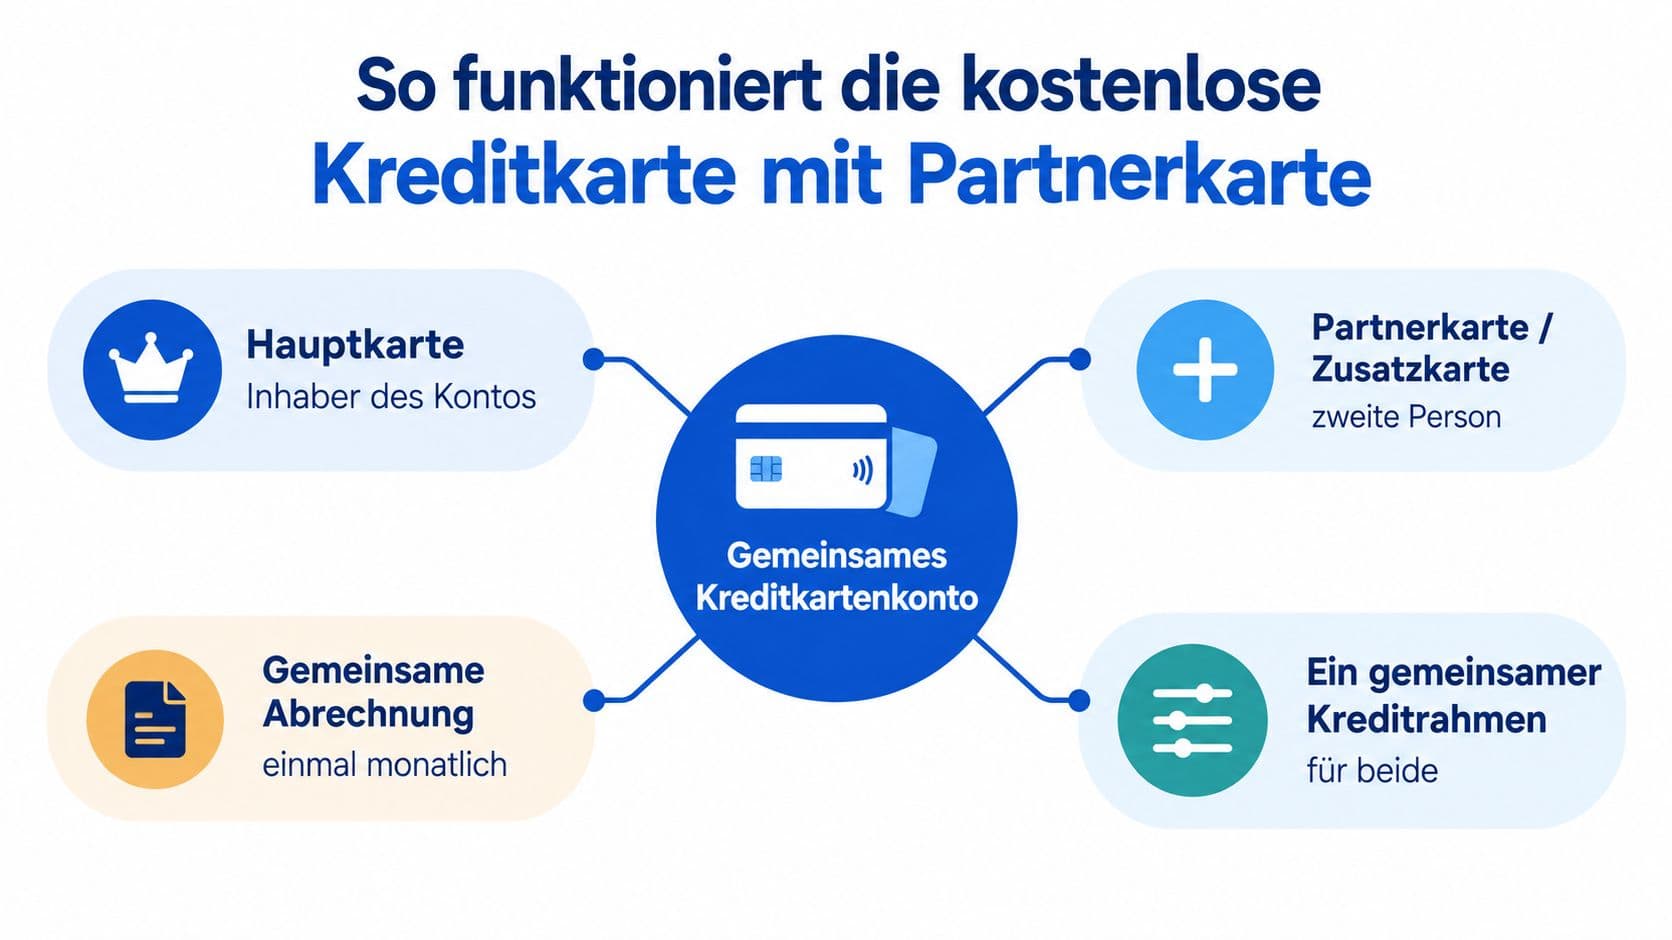
Für beide Karten gilt häufig ein gemeinsamer Kreditrahmen. Nutzt die Partnerkarte einen großen Teil davon, steht der Hauptkarte entsprechend weniger Spielraum zur Verfügung.
Bei der Beantragung prüft der Anbieter die Bonität. Eine schufa-neutrale Konditionsanfrage ermittelt zunächst mögliche Bedingungen, ohne einen verbindlichen Antrag auszulösen.
Die Rückzahlung funktioniert je nach Kartenart unterschiedlich. Bei einer Charge-Karte wird gesammelt abgerechnet, eine Revolving-Karte kann Teilzahlung vorsehen, für die Zinsen anfallen.
Kläre vor dem Antrag, ob die Partnerkarte sofort mitbestellt oder später ergänzt werden kann, wie viele Zusatzkarten erlaubt sind, ob einzelne Umsätze sichtbar sind und ob sich eine Karte vorübergehend sperren lässt.
Die Konditionen im Vergleich
Der wichtigste Vergleich beginnt mit der Trennung zwischen Hauptkarte und Partnerkarte. Bei der Deutschland-Kreditkarte Classic fällt keine Grundgebühr an, die optionale Partnerkarte kostet aber 9,00 Euro pro Jahr. Bargeldabhebungen werden mit 3,00 Prozent, mindestens 5,95 Euro berechnet, Zahlungen in Fremdwährung mit 1,75 Prozent.
| Kostenpunkt | Worauf du achtest | Beispiel aus dem Markt |
|---|---|---|
| Jahresgebühr der Hauptkarte | gilt die Befreiung dauerhaft oder an Bedingungen geknüpft? | Karte ohne Grundgebühr, andere Leistungen separat berechnet |
| Gebühr der Partnerkarte | nicht von der kostenlosen Hauptkarte auf die Zusatzkarte schließen | 9,00 Euro pro Jahr bei der Deutschland-Kreditkarte Classic |
| Bargeldabhebung | prozentuale Gebühr und möglicher Mindestbetrag | 3,00 Prozent, mindestens 5,95 Euro |
| Fremdwährung | fällt außerhalb des Euroraums ein Entgelt an? | 1,75 Prozent |
| Zusatzleistungen | Versicherungen und Boni sind oft an Bedingungen gebunden | Leistungsumfang der Partnerkarte muss im Vertrag stehen |
Ein Paar, das die Karte nur in Deutschland nutzt, bewertet das anders als ein Haushalt, der regelmäßig außerhalb der Eurozone reist. Beim ersten Profil ist die Partnerkartengebühr der zentrale Punkt, beim zweiten wiegen Fremdwährungs- und Abhebeentgelte schwerer.
Euroraum und Ausland getrennt betrachten
Innerhalb Deutschlands darf bei Kartenzahlungen kein zusätzliches Entgelt erhoben werden, in der Eurozone sind Kartenzahlungen ohne Fremdwährungsentgelt möglich. Außerhalb des Euroraums und bei Bargeldabhebungen schaust du genauer hin.
„Kostenlos" bleibt die Karte nur, wenn die tatsächliche Nutzung zu den Bedingungen passt. Wer monatlich Bargeld abhebt oder im Ausland bezahlt, rechnet die Entgelte vorher in die eigene Haushaltsrechnung ein.
Haftung und Abrechnung
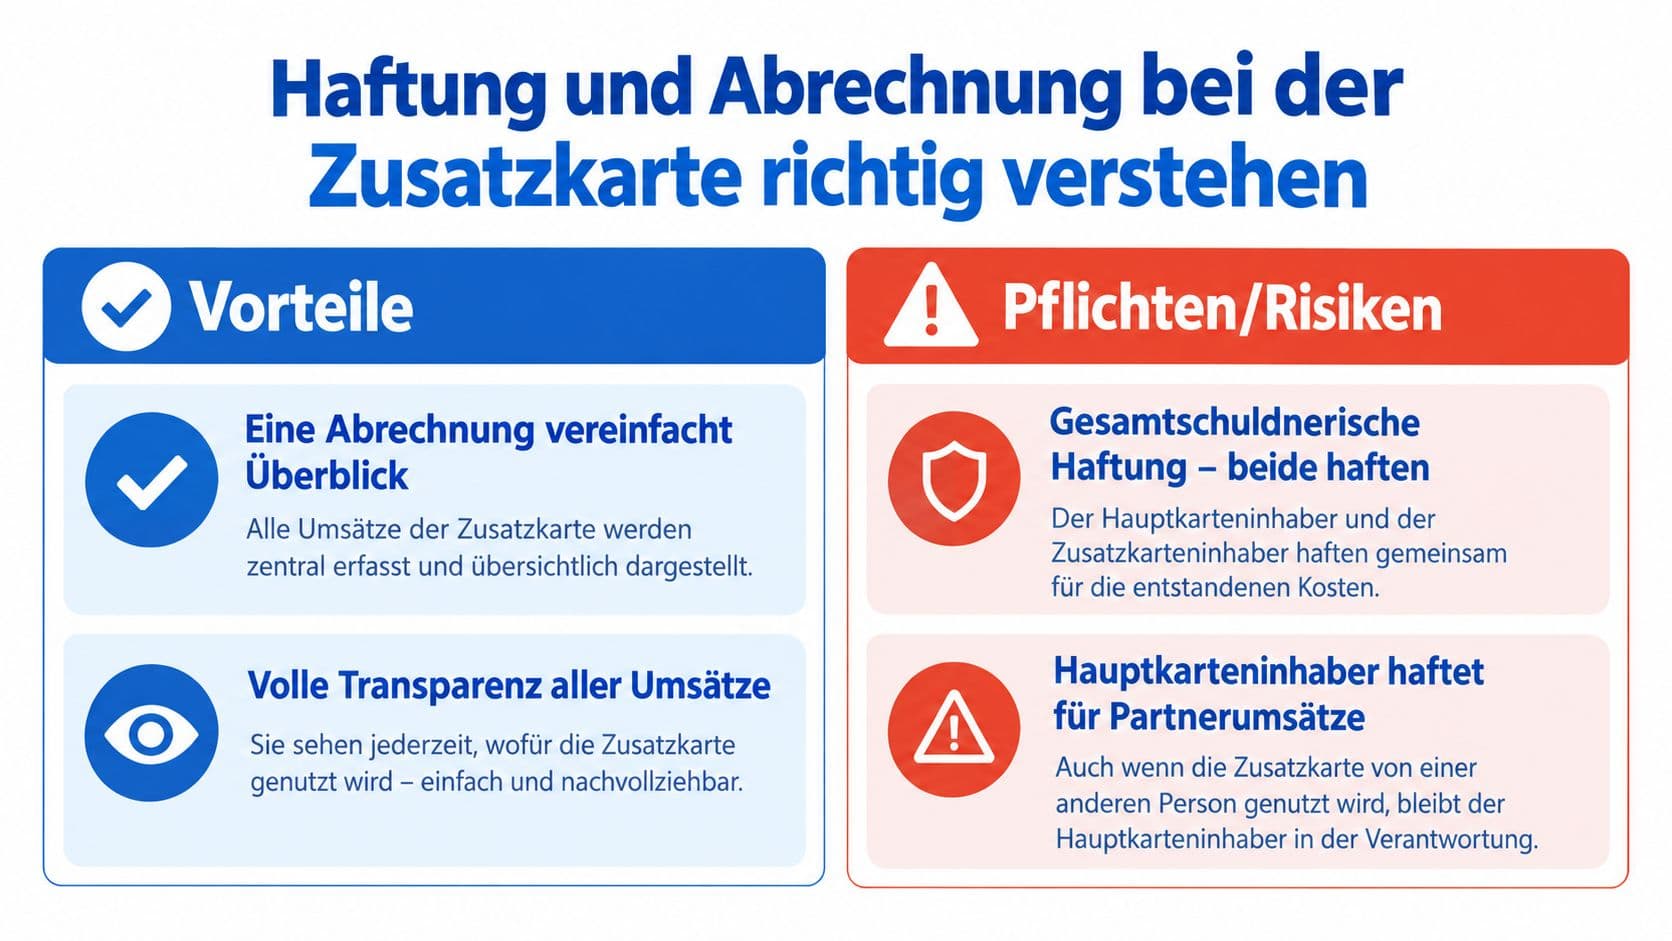
Die gemeinsame Abrechnung erleichtert den Überblick, verbindet aber auch die finanziellen Verpflichtungen. Bei gemeinsam beantragten Karten können Haupt- und Zusatzkarteninhaber nach den Vertragsbedingungen als Gesamtschuldner haften. Die Bank kann offene Forderungen beim Hauptkartenkonto geltend machen.
Im Alltag heißt das: Eine Person bestellt mit der Partnerkarte etwas Größeres, die andere sieht den Umsatz erst in der Abrechnung. Wird der Betrag nicht ausgeglichen, bleibt die Forderung mit dem gemeinsamen Konto verbunden.
Zwei Haushaltsbeispiele
Ein Paar nutzt die Partnerkarte nur für Lebensmittel und gemeinsame Reisen und prüft die Umsätze vor dem Einzug. Das funktioniert gut mit gemeinsamem Budget und abgesprochenen größeren Ausgaben.
Bei dauerhaft getrennten Finanzen kann eine Partnerkarte zu Konflikten führen, weil die Hauptkarteninhaberin gegenüber dem Anbieter stärker eingebunden ist. Bei einer Trennung gehört die Zusatzkarte unverzüglich gesperrt oder gekündigt, sonst können weitere Umsätze dem Kartenkonto zugerechnet werden.
Diese Fragen beantwortest du vor dem Antrag:
- Wer darf welche Ausgaben tätigen? Ein klares Budget verhindert spätere Diskussionen.
- Wer kontrolliert die Abrechnung? Beide sollten wissen, wie Umsätze sichtbar werden.
- Wie werden Rückzahlungen organisiert? Eine feste Überweisung oder ein gemeinsames Konto vereinfacht die Abwicklung.
- Was passiert bei Verlust oder Trennung? Sperrung, Kündigung und Ersatzkarte klärst du nicht erst im Ernstfall.
Limits, Bonus und Einschränkungen
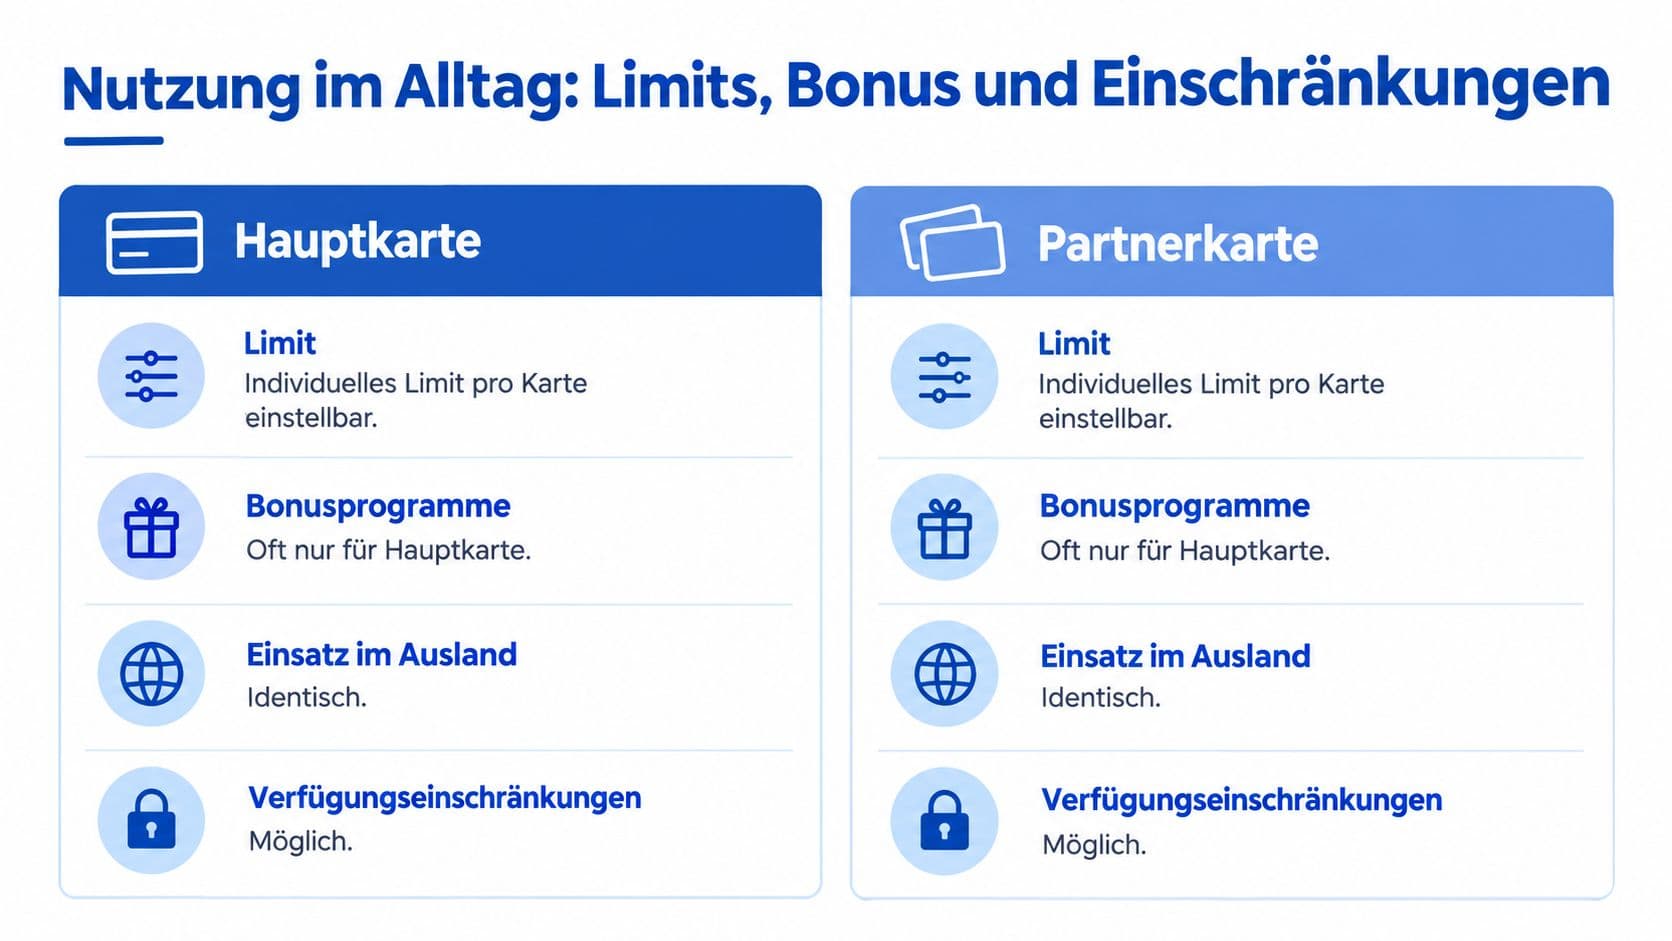
Die Partnerkarte bringt keinen zusätzlichen Kreditrahmen. Haupt- und Zusatzkarte teilen sich den vereinbarten Rahmen. Eine separate Erhöhung kann möglich sein, hängt aber von Bonität und Anbieter ab.
Beim Online-Einkauf sollte die zweite Person wissen, ob eine Freigabe über eine gemeinsame Banking-App nötig ist. Für Reisen außerhalb der Eurozone gelten für die Partnerkarte dieselben Auslandskonditionen wie für die Hauptkarte. Ein zusätzliches Stück Plastik beseitigt kein Fremdwährungsentgelt.
Bonusprogramme fair regeln
Bonus, Cashback und Punkte können an die Hauptkarte, das Kartenkonto oder die einzelne Transaktion gebunden sein. Der Vertrag entscheidet, ob die Partnerkarte vollständig teilnimmt. Sammeln beide Punkte, sollte vorher feststehen, wofür sie verwendet werden.
Auch die Zahl der erlaubten Zusatzkarten begrenzt die Auswahl: Bei vielen Anbietern ist pro Konto nur eine Zusatzkarte möglich. Die Gebühren werden häufig gemeinsam mit denen der Hauptkarte fällig.
Für Familien mit mehreren Personen reicht eine Partnerkarte deshalb oft nicht. Dann kommen getrennte Karten oder ein anderes Kontomodell infrage. Bei stark unterschiedlichen Budgets ist eine eigenständige Zweitkarte meist übersichtlicher.
Antrag und Verwaltung
- Konditionen abfragen: Eine schufa-neutrale Konditionsanfrage zeigt, welche Bedingungen infrage kommen.
- Antrag vollständig ausfüllen: persönliche Daten, Identitätsnachweis, Angaben zu Einkommen und Wohnsitz.
- Bonitätsprüfung abwarten: Eine Zusage ist nicht garantiert.
- Partnerkarte beantragen: direkt oder nachträglich, die Partnerperson muss die vorgesehenen Angaben machen und wird gegebenenfalls identifiziert.
- Karten aktivieren: PIN, App-Zugriff und Sperrnummern getrennt sicher verwahren.
Im Online-Banking prüft ihr regelmäßig, welche Karte welchen Umsatz verursacht hat. Beim Wechsel der Partnerperson darf die alte Zusatzkarte nicht einfach weitergegeben werden, eine neue Karte braucht einen eigenen Antrag oder eine Vertragsänderung.
Prüfliste für Paare und Familien
- Gebühren: Sind Hauptkarte und Partnerkarte tatsächlich ohne Jahresentgelt?
- Reisen: Welche Kosten entstehen außerhalb des Euroraums und bei Bargeldabhebungen?
- Haftung: Wer trägt nach den Vertragsbedingungen die Verantwortung für Umsätze?
- Limit: Teilen beide Karten einen Rahmen, lässt sich dieser anpassen?
- Verwaltung: Sind Umsätze pro Karte erkennbar, kann jede Karte separat gesperrt werden?
- Bonus: Werden Cashback, Punkte oder Versicherungen auch mit der Partnerkarte gewährt?
- Haushalt: Passt die gemeinsame Abrechnung zu euren Budgetregeln?
Das Wichtigste in Kürze
Eine Kreditkarte mit Partnerkarte bündelt gemeinsame Ausgaben übersichtlich und erleichtert den Alltag auf Reisen. Günstig ist sie nur, wenn Zusatzkartengebühr, Fremdwährungsentgelt, Abhebekosten, Haftung und Limit zu eurem Nutzungsverhalten passen.
Der Punkt, der am häufigsten übersehen wird: Die Partnerkarte bringt keinen eigenen Kreditrahmen mit, und beide Personen können als Gesamtschuldner haften. Bei getrennten Budgets ist eine eigenständige Zweitkarte oft die sauberere Lösung.
Häufige Fragen
- Ist die Partnerkarte bei einer kostenlosen Karte auch kostenlos?
- Nicht automatisch. Bei der Deutschland-Kreditkarte Classic etwa ist die Hauptkarte ohne Grundgebühr, die Partnerkarte kostet 9,00 Euro im Jahr. Das steht getrennt im Preisverzeichnis.
- Hat die Partnerkarte einen eigenen Kreditrahmen?
- In der Regel nicht. Beide Karten teilen sich den vereinbarten Rahmen des Kartenkontos. Nutzt eine Karte viel davon, bleibt für die andere entsprechend weniger übrig.
- Wer haftet für Umsätze der Zusatzkarte?
- Nach den Vertragsbedingungen können beide als Gesamtschuldner haften, und die Bank kann die Forderung beim Hauptkartenkonto geltend machen. Private Absprachen ändern daran nichts.
- Was tun bei einer Trennung?
- Die Zusatzkarte unverzüglich sperren oder nach den Vertragsregeln kündigen. Bis zur wirksamen Beendigung können weitere Umsätze dem gemeinsamen Kartenkonto zugerechnet werden.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.