
Sie stehen am Flughafen, buchen einen Mietwagen, heben 200 Euro ab und bezahlen später in Dollar. Auf dem Konto erscheinen zusätzliche Belastungen, obwohl die Karte als kostenlos beworben wurde. Der Grund liegt nicht in der Jahresgebühr, sondern in Auslandseinsatz, Bargeldabhebung oder Rückzahlung.
Eine gebührenfreie Kreditkarte gibt es im deutschen Markt nur unter klaren Bedingungen. Entscheidend ist nicht allein eine Jahresgebühr von 0 Euro, sondern ob die Karte dauerhaft gebührenfrei bleibt, kein teures Pflicht-Girokonto voraussetzt und zu Ihrem Zahlungsverhalten passt.
Die Deutsche Bundesbank bewertet Zahlungskosten nicht nur anhand sichtbarer Entgelte, sondern bezieht finanzielle Schäden, Zeitaufwand und Datennutzung ein. Ihre Untersuchung nennt für Kreditkartenzahlungen durchschnittliche Verbraucherkosten von 55,50 Euro pro Jahr, Bargeld verursachte in derselben Betrachtung 89,91 Euro jährlich.
Warum null Euro Jahresgebühr nicht reicht
Die Jahresgebühr ist nur ein Kostenbaustein. Eine Karte mit 0 Euro kann beim Bezahlen in Fremdwährung, beim Geldabheben oder durch Teilzahlung trotzdem teuer werden.
Die drei wichtigsten Kostentreiber
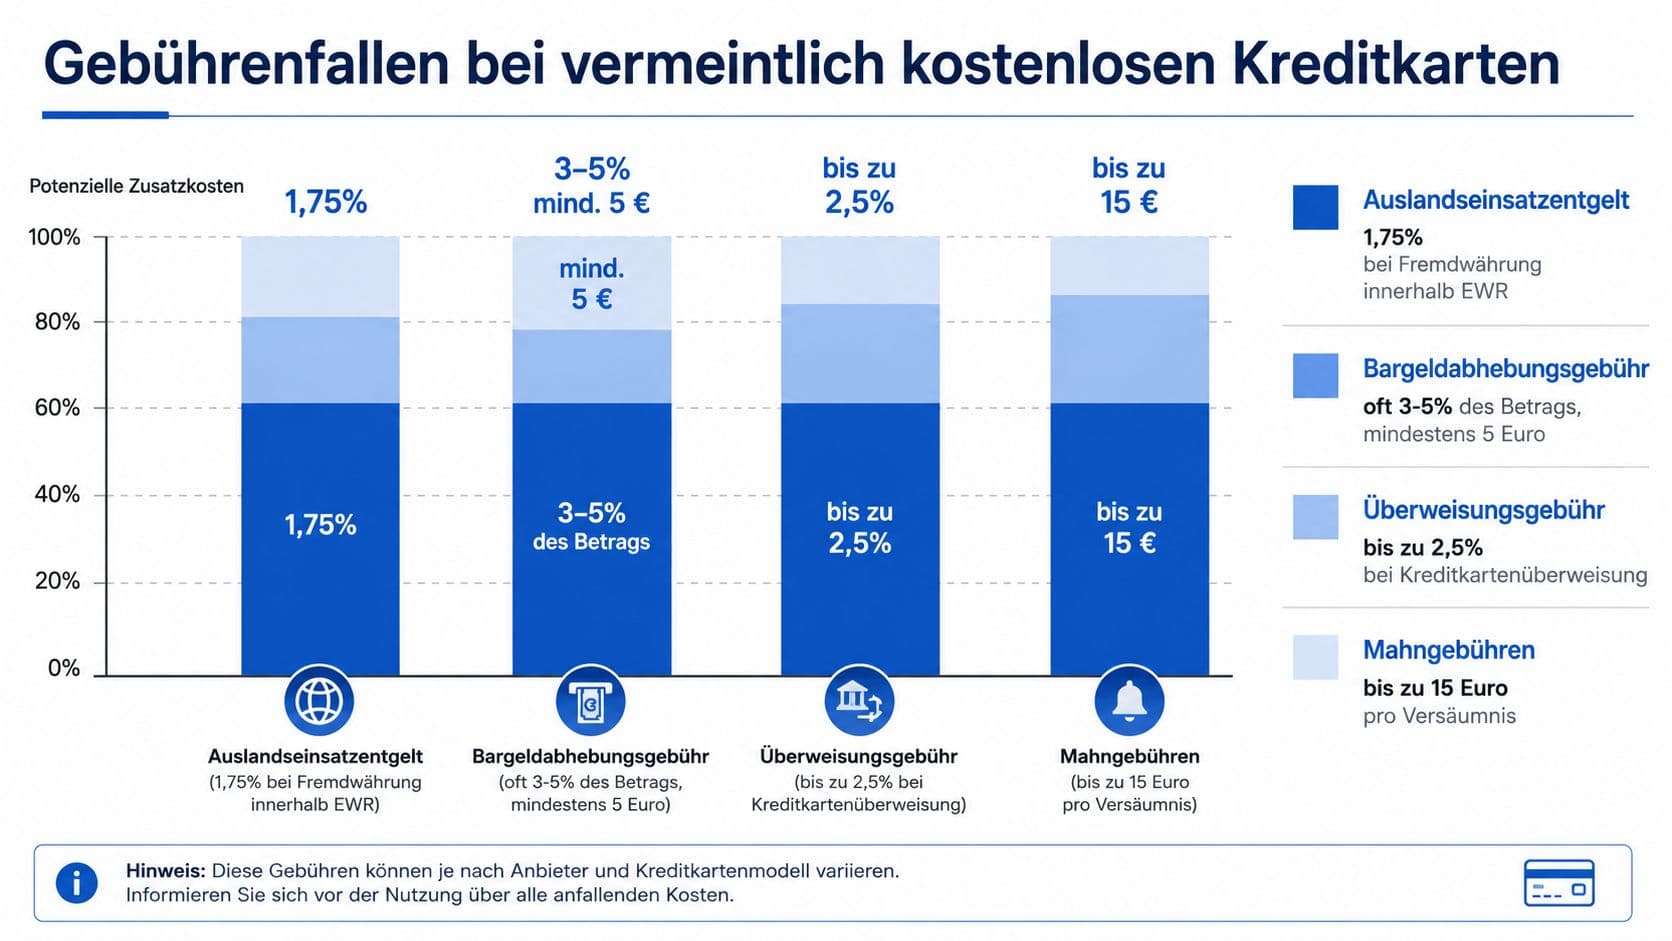
Auslandseinsatzentgelt entsteht, wenn eine Zahlung nicht in Euro erfolgt. Neutrale Marktübersichten führen bei vielen Standardkarten Entgelte von etwa 1,5 bis 1,75 Prozent an.
Bargeldgebühren fallen unabhängig vom Jahrespreis an. Manche Anbieter berechnen einen prozentualen Anteil, andere verlangen zusätzlich einen festen Mindestbetrag. Auch der Automatenbetreiber kann ein eigenes Entgelt anzeigen.
Sollzinsen bei Teilzahlung sind der dritte Punkt. Revolving-Karten ziehen nicht zwingend den gesamten Umsatz ein. Bleibt ein Betrag offen, wird daraus ein Kredit. Der effektive Jahreszins zeigt die jährliche Gesamtbelastung.
Bonusprogramme und Versicherungen können einen Mehrwert bieten, verändern aber nicht die Kostenrechnung. Ein Pflicht-Girokonto, ein Mindestumsatz oder zusätzliche Karten erhöhen die tatsächliche Belastung.
Debit, Charge und Revolving im Überblick
Der Begriff Kreditkarte wird in Deutschland für verschiedene Kartentypen verwendet. Für die Kosten- und Akzeptanzprüfung ist der Unterschied wichtig.
Bei einer Debitkarte wird der Betrag zeitnah vom Referenzkonto abgebucht. Sie eignet sich für alltägliche Einkäufe, Online-Zahlungen und mobile Bezahldienste, ein Kreditrahmen entsteht nicht.
Eine Charge-Karte sammelt die Umsätze und zieht sie regelmäßig vollständig ein. Das vereinfacht die Ausgabenübersicht und verhindert Zinsen aus offener Teilzahlung. Für Ratenkäufe ist dieser Typ nicht gedacht.
Die Revolving-Kreditkarte verbindet einen Verfügungsrahmen mit flexibler Rückzahlung. Wer nur einen Teil des Umsatzes bezahlt, nutzt Kredit und muss Sollzinsen sowie die vereinbarte Mindestrate beachten.
| Merkmal | Debitkarte | Charge-Karte | Revolving-Kreditkarte |
|---|---|---|---|
| Belastung | zeitnah vom Girokonto | vollständig zur Abrechnung | vollständig oder in Teilbeträgen |
| Kreditrahmen | nein oder eingeschränkt | vorhanden, aber monatlicher Vollausgleich | ja, mit flexibler Rückzahlung |
| Zinsen | keine | keine bei vollständigem Einzug | bei offenem Betrag möglich |
| Typische Nutzung | Alltag, Online, mobile Zahlung | Einkäufe und Reisen mit Vollausgleich | Einkäufe mit möglicher Ratenzahlung |
| Möglicher Nachteil | Kaution kann abgelehnt werden | keine Ratenfunktion | Teilzahlung wird teuer |
Für Hotelbuchungen, Mietwagen oder Kautionen reicht eine Debitkarte nicht immer. Händler prüfen häufig, ob ein echter Kreditrahmen verfügbar ist.
Vor dem Antrag führen Banken meist eine Bonitätsprüfung durch. Eine Karte mit Kreditrahmen wird nicht allein nach der Jahresgebühr vergeben.
Diese Gebühren lauern trotzdem
Auslandszahlung und Bargeld
Für eine Woche Mallorca mit 600 Euro Restaurant- und Einkaufsumsatz sowie 200 Euro Bargeldabhebung ergibt sich bei 1,75 Prozent Auslandseinsatzentgelt und 3,5 Prozent Bargeldgebühr:
- Kartenzahlungen: 600 Euro mal 1,75 Prozent macht 10,50 Euro
- Bargeldabhebung: 200 Euro mal 3,5 Prozent macht 7 Euro
- Gesamt: 17,50 Euro
Eine Karte ohne diese beiden Entgelte vermeidet die Belastung, sofern keine weiteren Kosten anfallen. Bei Kartenzahlungen innerhalb Deutschlands darf kein Entgelt erhoben werden, für Euro-Zahlungen im Ausland ebenfalls nicht.
Entscheidend ist die Währung, nicht das Reiseziel. Auch ein europäischer Online-Händler kann eine Fremdwährung über einen Zahlungsdienstleister abrechnen. Prüfen Sie deshalb die Abrechnung in der App und wählen Sie am Terminal die Landeswährung.
Rückzahlung und Nebenkosten
Bei Teilzahlung entstehen Sollzinsen, maßgeblich ist der effektive Jahreszins. Kosten können auch für eine Ersatzkarte, eine gesperrte PIN, eine Auslandsbestätigung oder eine zweite Karteninhaberin entstehen. Prüfen Sie außerdem Kartenpfand, Mindestumsatz und Inaktivitätsentgelte.
Karten im deutschen Markt
| Anbieter und Karte | Jahresgebühr | Auslandseinsatz | Bargeld | Netzwerk |
|---|---|---|---|---|
| Hanseatic Bank GenialCard | 0 Euro laut Vergleichsdaten | 0 Prozent laut Vergleichsdaten | Gebühren und Rückzahlung prüfen | Visa |
| Barclays Visa | 0 Euro laut Vergleichsdaten | Konditionen prüfen | kann Zinskosten auslösen | Visa |
| Bank Norwegian Visa | 0 Euro laut Vergleichsdaten | Konditionen prüfen | 3,95 Euro laut Vergleichsdaten | Visa |
| DKB Visa | je nach Modell und Status | statusabhängig | außerhalb des Euroraums prüfen | Visa |
| ING Visa Debit | Kontobedingungen prüfen | konditionsabhängig | Kontobedingungen prüfen | Visa |
| Advanzia Mastercard Gold | Bedingungen prüfen | konditionsabhängig | Gebühren und Zinsbeginn prüfen | Mastercard |
Debitkarten sind für den Alltag sinnvoll, wenn direkte Kontobelastung genügt. Für Hotelkautionen, Mietwagen oder Anbieter mit echter Kreditkartenanforderung greifen sie funktional zu kurz.
Versicherungen, Cashback und Bonusmeilen sind nur dann ein Vorteil, wenn sie zum Zahlungsverhalten passen. Eine Reiseversicherung kann an Reisebuchung, Karteneinsatz oder weitere Bedingungen gekoppelt sein.
Drei Nutzungsprofile
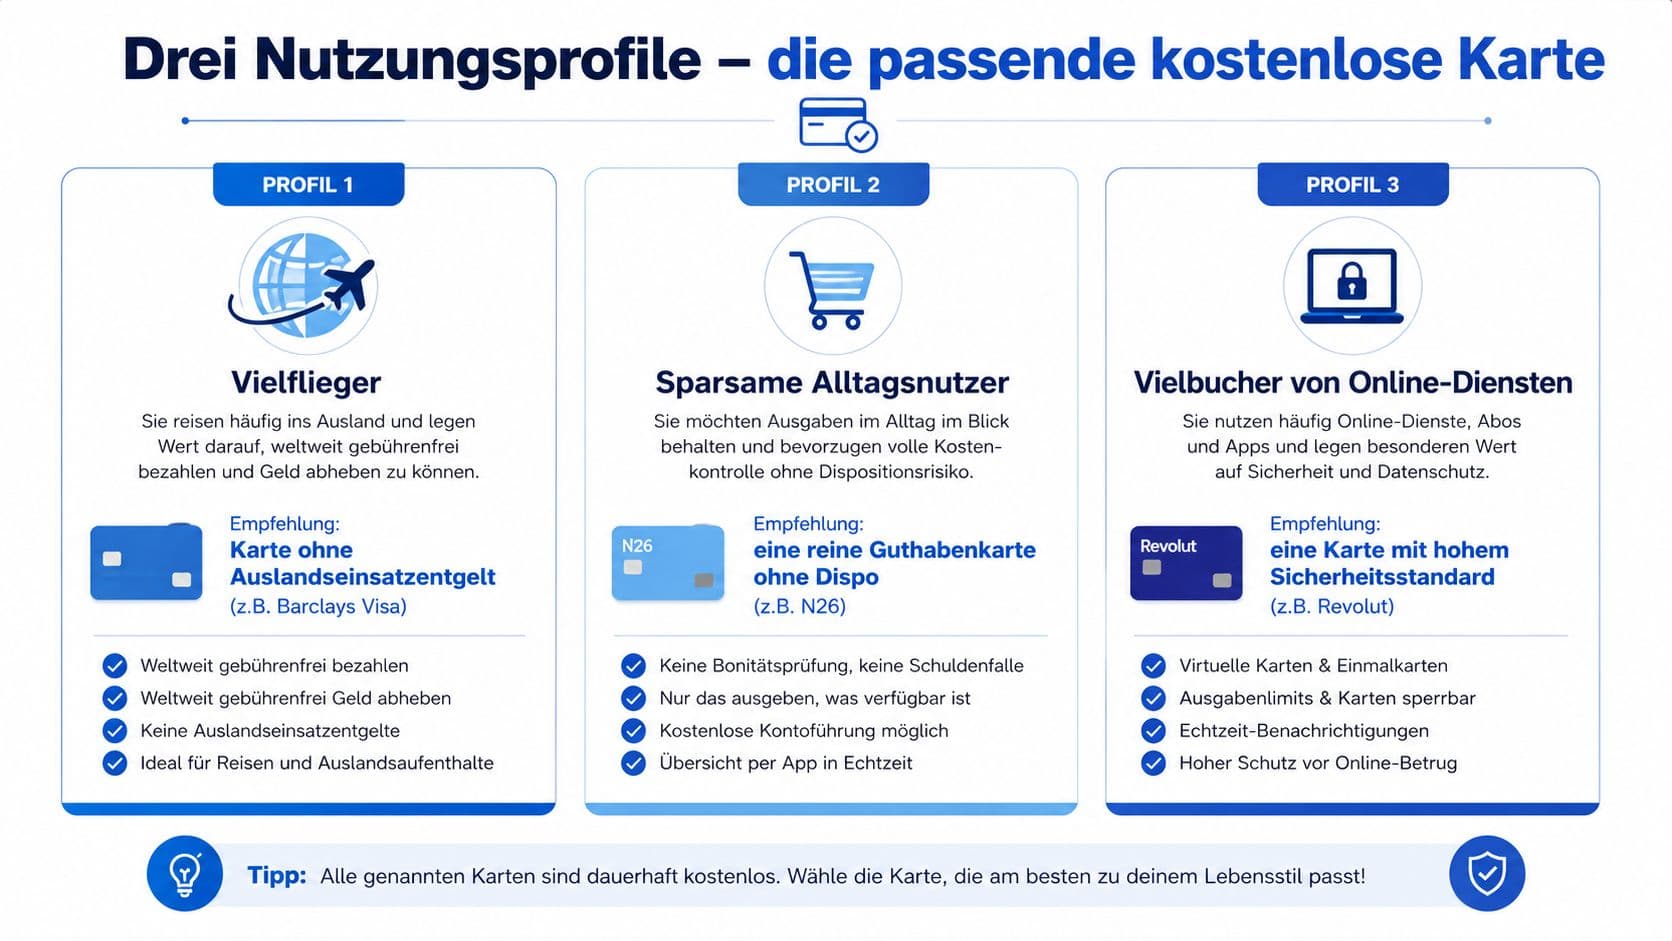
Sie fliegen regelmäßig
Sie reisen außerhalb des Euroraums, bezahlen Hotels und Mietwagen und nutzen die Karte für Restaurantumsätze. Hier entscheidet der Auslandseinsatz, nicht die Jahresgebühr.
Infrage kommen Visa- oder Mastercard-Produkte mit ausdrücklich ausgewiesener Fremdwährungsregelung. Eine reine Debitkarte bleibt als Reserve nützlich, kann aber bei Mietwagen oder Kautionen abgelehnt werden.
Sie zahlen überwiegend in Deutschland
Lebensmittel, Tankfüllungen, Restaurantbesuche, gelegentlich online. Bargeld brauchen Sie selten. Dafür genügt häufig eine Debitkarte, sofern kein echter Kreditrahmen erforderlich ist.
Eine Charge- oder Revolving-Karte lohnt nur, wenn Sie Hotelreservierungen, Mietwagen oder eine zusätzliche Zahlungsreserve brauchen. Pflichtkonto, Mindestgeldeingang und Kontoführungsbedingungen bleiben Prüfpunkte.
Sie kaufen viel online ein
Streamingdienste, Abonnements, Interneteinkäufe. Die Karte soll sich per App verwalten lassen und bei verdächtigen Umsätzen schnell sperrbar sein.
Hier ist eine Debitkarte mit guter App übersichtlich. Bei regelmäßigen Abonnements prüfe, was nach einer Kartensperre oder einem Kartenwechsel passiert.
Empfehlungen nach Bonität
Reisen Sie viel, wählen Sie eine Karte mit nachvollziehbaren Fremdwährungs- und Bargeldbedingungen. Eine Versicherung ersetzt keinen Gebührenvergleich.
Nutzen Sie die Karte im Alltag, kommen Sie häufig mit einer Debitkarte aus. Für eine zusätzliche Karte ohne Kontowechsel sollte die Jahresgebühr dauerhaft 0 Euro betragen.
Ist Ihre Bonität eingeschränkt, nehmen Sie Versprechen zu „Kredit ohne Schufa" oder garantierter Zusage nicht ernst. Debitkarten oder an ein Girokonto gekoppelte Karten sind realistischer, eine Zusage ist aber nie garantiert.
Schufa und Antrag
Die Datenkopie nach Art. 15 DS-GVO ist kostenlos und erfüllt das gesetzliche Auskunftsrecht. Darin finden Sie auch Vertragspartneranfragen der vergangenen zwölf Monate.
Vor einem Antrag ist eine schufa-neutrale Konditionsanfrage sinnvoll, sofern der Anbieter sie ausdrücklich anbietet. Kontrollieren Sie die genaue Bezeichnung im Antrag.
Checkliste vor dem Antrag
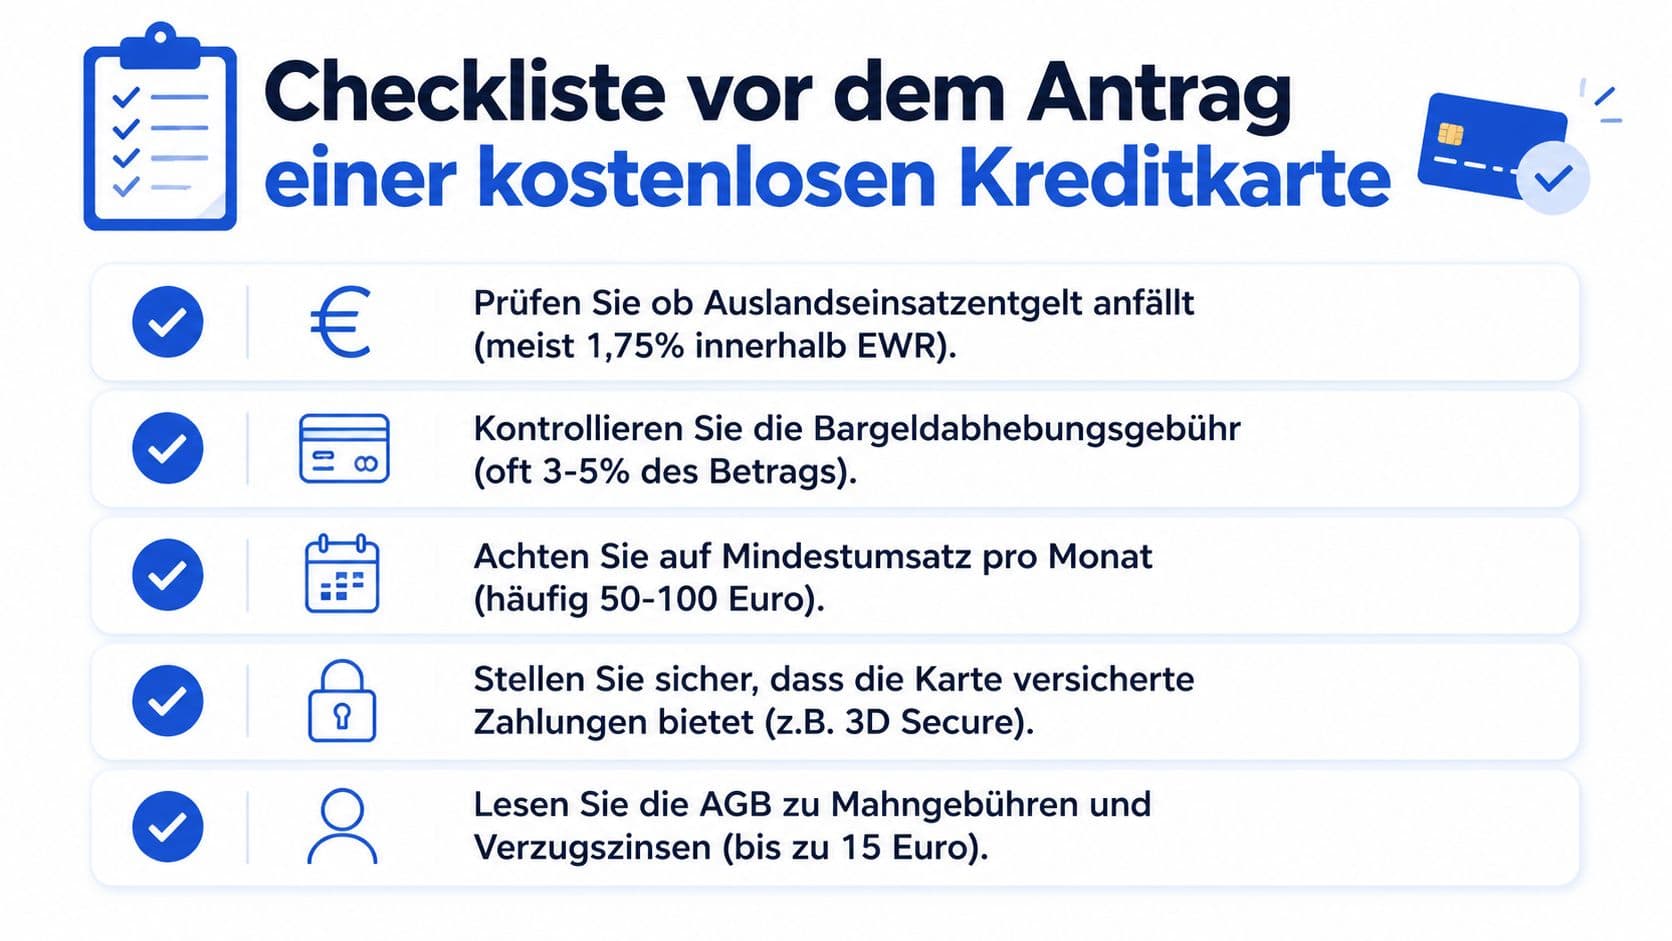
- Jahresgebühr prüfen: Steht dauerhaft 0 Euro im Preisverzeichnis? Gelten Partner- und Zusatzkarten separat?
- Auslandseinsatz klären: Wird zwischen Euro-Zahlungen, Fremdwährungen im EWR und Zahlungen außerhalb des EWR unterschieden?
- Bargeldkosten nachlesen: Welche Gebühr fällt am Automaten an? Beginnt mit einer Abhebung eine Sollzinsphase?
- Rückzahlung verstehen: Wird vollständig eingezogen oder ist Teilzahlung voreingestellt?
- Akzeptanz kontrollieren: Wird das Netzwerk in Ihrem Reiseland und beim Mietwagen akzeptiert?
- Versicherung nicht voraussetzen: Welche Leistungen sind enthalten, muss die Reise mit der Karte bezahlt werden?
- App-Funktionen bewerten: Sind Umsätze, Sperrung und Rückzahlungen übersichtlich?
- Schufa-Anfrage prüfen: Ist die Vorprüfung als schufa-neutral ausgewiesen?
- Vertragsende beachten: Welche Kündigungsfristen und Inaktivitätsentgelte gelten?
Eine einfache Probe hilft: Tragen Sie Ihre erwarteten Monatsumsätze, Auslandszahlungen und Abhebungen in eine eigene Rechnung ein. So wird sichtbar, ob eine Karte mit 0 Euro Jahresgebühr wirklich zu Ihnen passt.
Das Wichtigste in Kürze
Eine kostenlose Kreditkarte ist nicht automatisch kostenfrei. Fremdwährungsentgelt, Bargeldgebühr und Sollzinsen verändern den Preis deutlich. Der Vergleich beginnt mit Ihrem Nutzungsprofil, nicht mit der auffälligsten Jahresgebühr.
Debitkarten passen, wenn direkte Kontobelastung genügt. Charge-Karten eignen sich, wenn Sie gesammelt und vollständig begleichen. Revolving-Karten bieten mehr Flexibilität, taugen aber nur, wenn die vollständige Tilgung zuverlässig gelingt.
Häufige Fragen
- Was kostet eine Urlaubswoche mit einer normalen Karte?
- Bei 600 Euro Kartenumsatz und 200 Euro Bargeld im Nicht-Euro-Ausland rund 17,50 Euro, wenn 1,75 Prozent Auslandseinsatzentgelt und 3,5 Prozent Bargeldgebühr anfallen.
- Reicht eine Debitkarte für Mietwagen und Hotel?
- Nicht immer. Viele Anbieter prüfen, ob ein echter Kreditrahmen verfügbar ist, und lehnen Debitkarten für Kautionen ab. Klären Sie das vor der Buchung direkt beim Vermieter.
- Darf innerhalb Deutschlands ein Kartenentgelt verlangt werden?
- Nein. Bei Kartenzahlungen innerhalb Deutschlands darf kein zusätzliches Entgelt erhoben werden, für Euro-Zahlungen im EU-Ausland ebenfalls nicht.
- Was kostet die Schufa-Auskunft vor dem Antrag?
- Nichts. Die Datenkopie nach Art. 15 DS-GVO ist kostenlos und zeigt unter anderem die Vertragspartneranfragen der vergangenen zwölf Monate.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.