Du suchst eine Kreditkarte ohne Jahresgebühr, vielleicht für den Urlaub, fürs Online-Shopping oder als Reserve. In der Werbung klingt das einfach. Auf der Abrechnung zeigt sich dann, dass „kostenlos" meist nur die fehlende Grundgebühr meint. Auslandseinsatz, Abhebungen, Wechselkurse und Bedingungen wie ein Aktivstatus bestimmen die tatsächlichen Kosten.
Ein guter Vergleich betrachtet deshalb nicht nur die Jahresgebühr, sondern wie du die Karte im Alltag einsetzt. Wer fast ausschließlich in Deutschland zahlt, braucht andere Konditionen als jemand, der regelmäßig in Schweden, Polen oder Tschechien einkauft.
Warum kostenlose Karten oft teurer sind als erwartet
Nach einer Reise außerhalb der Eurozone stehen auf der Abrechnung neben den Umsätzen zusätzliche Entgelte. Beim Bezahlen in Fremdwährung ist ein Auslandseinsatzentgelt möglich. Wer Bargeld abhebt, rechnet je nach Karte mit einer prozentualen Gebühr, einem Mindestbetrag oder einem separaten Automatenaufschlag.
Die BaFin weist darauf hin, dass Karten mit monatlichen oder jährlichen Entgelten verbunden sein können und beim Abheben weitere Kosten entstehen. Auch der Betreiber eines Geldautomaten darf ein Entgelt verlangen.
Die Jahresgebühr ist nur der Fixkostenblock
Die Grundgebühr lässt sich schnell vergleichen. Die variablen Kosten entstehen erst bei konkreter Nutzung:
- Fremdwährungsentgelt: Umsätze in anderer Währung lösen je nach Anbieter ein Entgelt aus.
- Bargeldgebühr: Abhebungen werden prozentual, pauschal oder mit Mindestbetrag berechnet.
- Wechselkursaufschlag: Der Kartenkurs kann vom Referenzkurs abweichen.
- Bedingungen: Kostenfreie Leistungen können an einen Aktivstatus, einen monatlichen Geldeingang oder ein bestimmtes Referenzkonto gebunden sein.
- Rückzahlung: Bei Teilzahlung fallen Sollzinsen an. Der effektive Jahreszins zeigt die jährliche Gesamtbelastung.
Ein Rechenbeispiel zeigt die Größenordnung: Für Auslandseinsätze wird häufig ein Bereich von etwa 1 bis 3 Prozent genannt. Bei 5.000 Euro Fremdwährungsumsatz entstehen dadurch 75 bis 87,50 Euro Zusatzkosten, bevor Händler- oder Automatenaufschläge hinzukommen.
Auch die Akzeptanz gehört in den Vergleich. Laut Bundesbank wurden 2023 bereits 27 Prozent aller Bezahlvorgänge mit Debitkarten und 5,7 Prozent mit Kreditkarten durchgeführt. An 80 Prozent aller Zahlstellen vor Ort wurden Karte oder Smartphone akzeptiert.
Die Bewertungskriterien im Detail
| Kriterium | Typische Spanne | Praxisbeispiel |
|---|---|---|
| Jahresgebühr | 0 Euro bei als kostenlos beworbenen Karten | keine feste Grundgebühr, aber variable Kosten möglich |
| Auslandseinsatz | etwa 1 bis 3 Prozent des Umsatzes | bei 5.000 Euro Fremdwährungsumsatz 75 bis 87,50 Euro |
| Bargeld im Ausland | häufig 2 bis 3 Prozent, oft plus Mindestbetrag | eine kleine Abhebung wird durch den Mindestbetrag unverhältnismäßig teuer |
| Kartenzahlung | abhängig von Währung und Preisverzeichnis | ein Einkauf in Nicht-Euro-Währung löst trotz fehlender Jahresgebühr ein Entgelt aus |
| Rückzahlung | abhängig von Kartenmodell und Bonität | bei Teilzahlung entstehen Zinsen |
Die BaFin nennt verbraucherseitige Kosten von 0,65 Euro je Kreditkartentransaktion, gegenüber 0,07 Euro bei Debitkarten und 0,05 Euro bei Barzahlung. Diese Werte stammen aus einem bestimmten Untersuchungszusammenhang und sind kein aktueller Preis für jede Karte, sie zeigen aber, warum Kartentyp und Einsatzgebiet in die Bewertung gehören.
Beim Bargeld liest du besonders genau: Im Ausland kommen zum prozentualen Entgelt Mindestbeträge von 4 bis 6 Euro oder Pauschalen von 5 bis 7,50 Euro hinzu. Bei der DKB können außerhalb des Euroraums beispielsweise 2,2 Prozent berechnet werden, wenn der Aktivstatus fehlt, während im Aktivstatus weltweit kostenlose Abhebungen beworben werden.
Akzeptanz und Alltagstauglichkeit
Der Anteil kontaktloser Zahlungen stieg bei Kreditkarten im stationären Handel 2023 auf gut vier Fünftel der Kartenzahlungen im Geschäft. Die Karte sollte mit den üblichen Terminals, deinem Smartphone und gegebenenfalls einer Smartwatch funktionieren.
Visa und Mastercard bewertest du nicht allein nach dem Namen. Die Akzeptanz hängt von Händler, Land, Kartentyp und Anbieter ab. Für den Alltag zählen eine funktionierende App, verständliche Push-Nachrichten, eine erreichbare Sperrmöglichkeit und klare Abrechnungen.
Zusatzleistungen nüchtern bewerten
Versicherungen, Cashback und Bonusprogramme sind nur relevant, wenn du sie regelmäßig nutzt.
- Leistungsumfang: Welche Ereignisse sind tatsächlich versichert oder bonifiziert?
- Voraussetzung: Muss die Reise oder der Einkauf mit genau dieser Karte bezahlt werden?
- Ausschlüsse: Welche Fälle sind nicht abgedeckt?
- Rückzahlung: Wird der offene Betrag automatisch vollständig eingezogen oder ist Teilzahlung voreingestellt?
Welcher Kartentyp zu dir passt
| Kartentyp | Geeignet für | Stärken | Mögliche Nachteile |
|---|---|---|---|
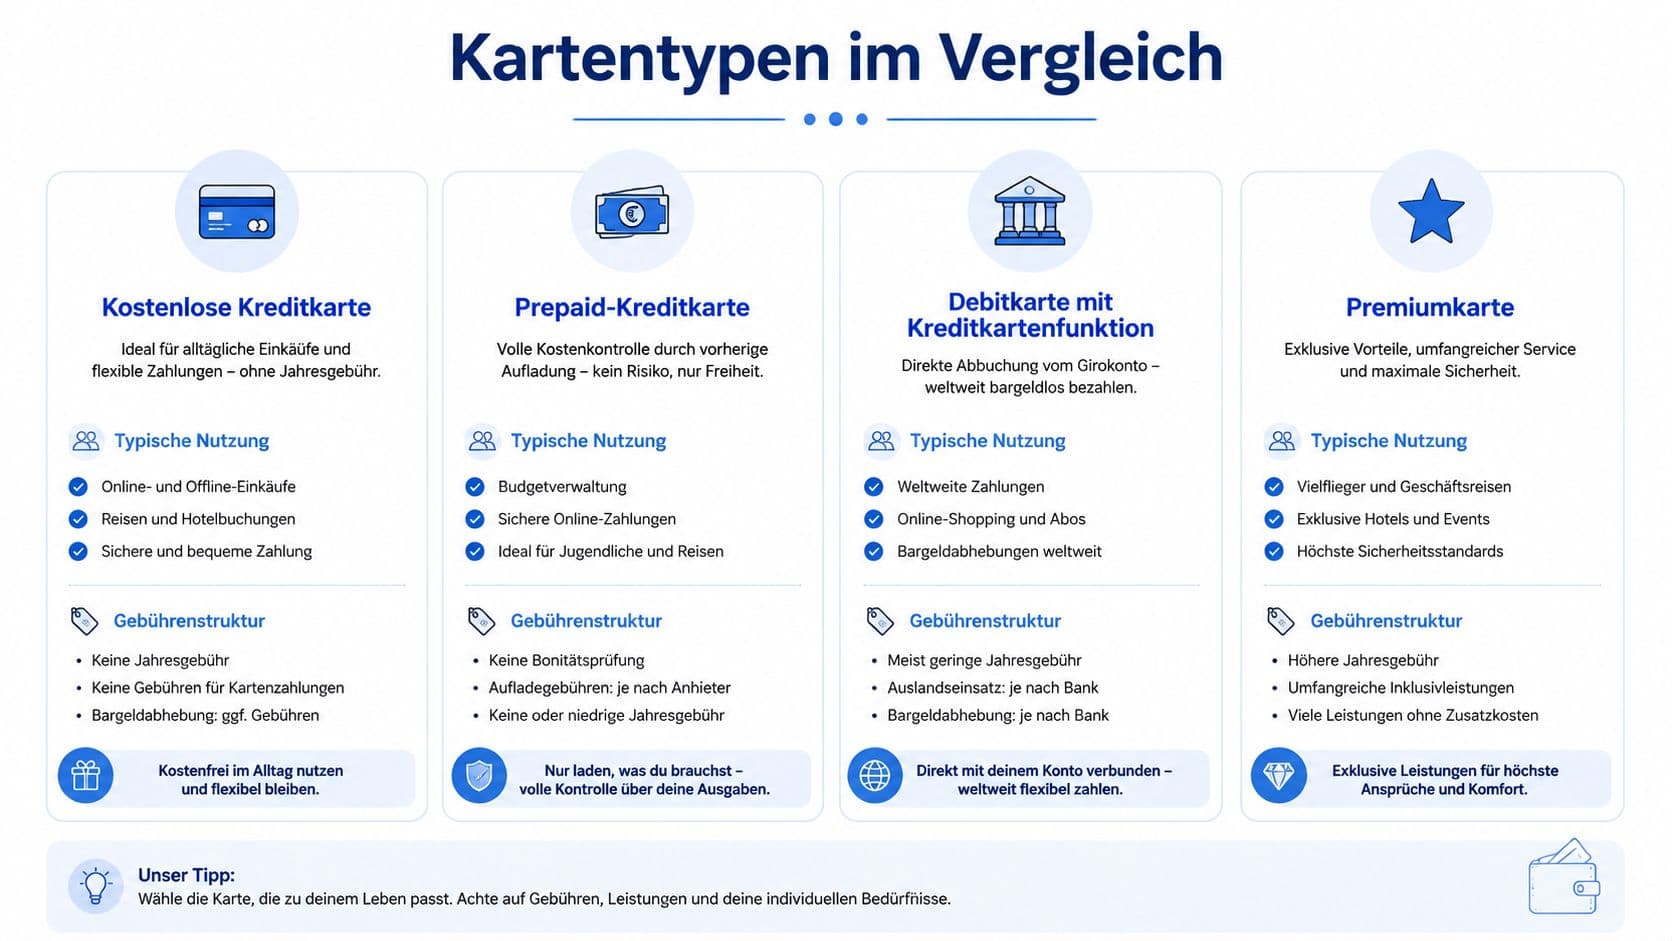
| Klassische kostenlose Kreditkarte | Reservebedarf, flexible Zahlung | Kreditrahmen, Online-Einsatz, kontaktlos | Fremdwährungsentgelt, Abhebungsgebühren, Rückzahlungskosten |
| Prepaid-Kreditkarte | strenge Ausgabenkontrolle | Ausgaben bleiben auf das Guthaben begrenzt | Aufladen nötig, spontane Zahlungen scheitern |
| Debitkarte mit Kreditkartenfunktion | Alltag im Inland | sofortige Belastung, klare Übersicht | kein klassischer Kreditrahmen |
| Premiumkarte | echter Bedarf an Zusatzleistungen | Versicherungen und Services | Gebühren und Aktivstatus müssen sich rechnen |
Nutzt du die Karte selten, prüfe Grundgebühr, Inaktivitätsregeln und Kosten für gelegentliche Abhebungen. Eine einfache Abrechnung ist sinnvoller als ein ungenutztes Bonuspaket.
Reist du viel, bewertest du Fremdwährungsentgelt, Wechselkurs und Automatenkosten zuerst. Eine fehlende Jahresgebühr bedeutet nicht automatisch kostenfreie Zahlungen außerhalb des Euroraums.
Kaufst du viel online ein, achtest du auf eine gute App, virtuelle Karten und eine verlässliche Sperr- und Reklamationsfunktion.
Ist es deine erste Karte, verstehe die Rückzahlungsart, bevor du den Verfügungsrahmen nutzt. Eine Debit- oder Prepaidkarte begrenzt Ausgaben unmittelbar.
Typische Gebührenfallen vermeiden
Am Terminal die richtige Währung wählen
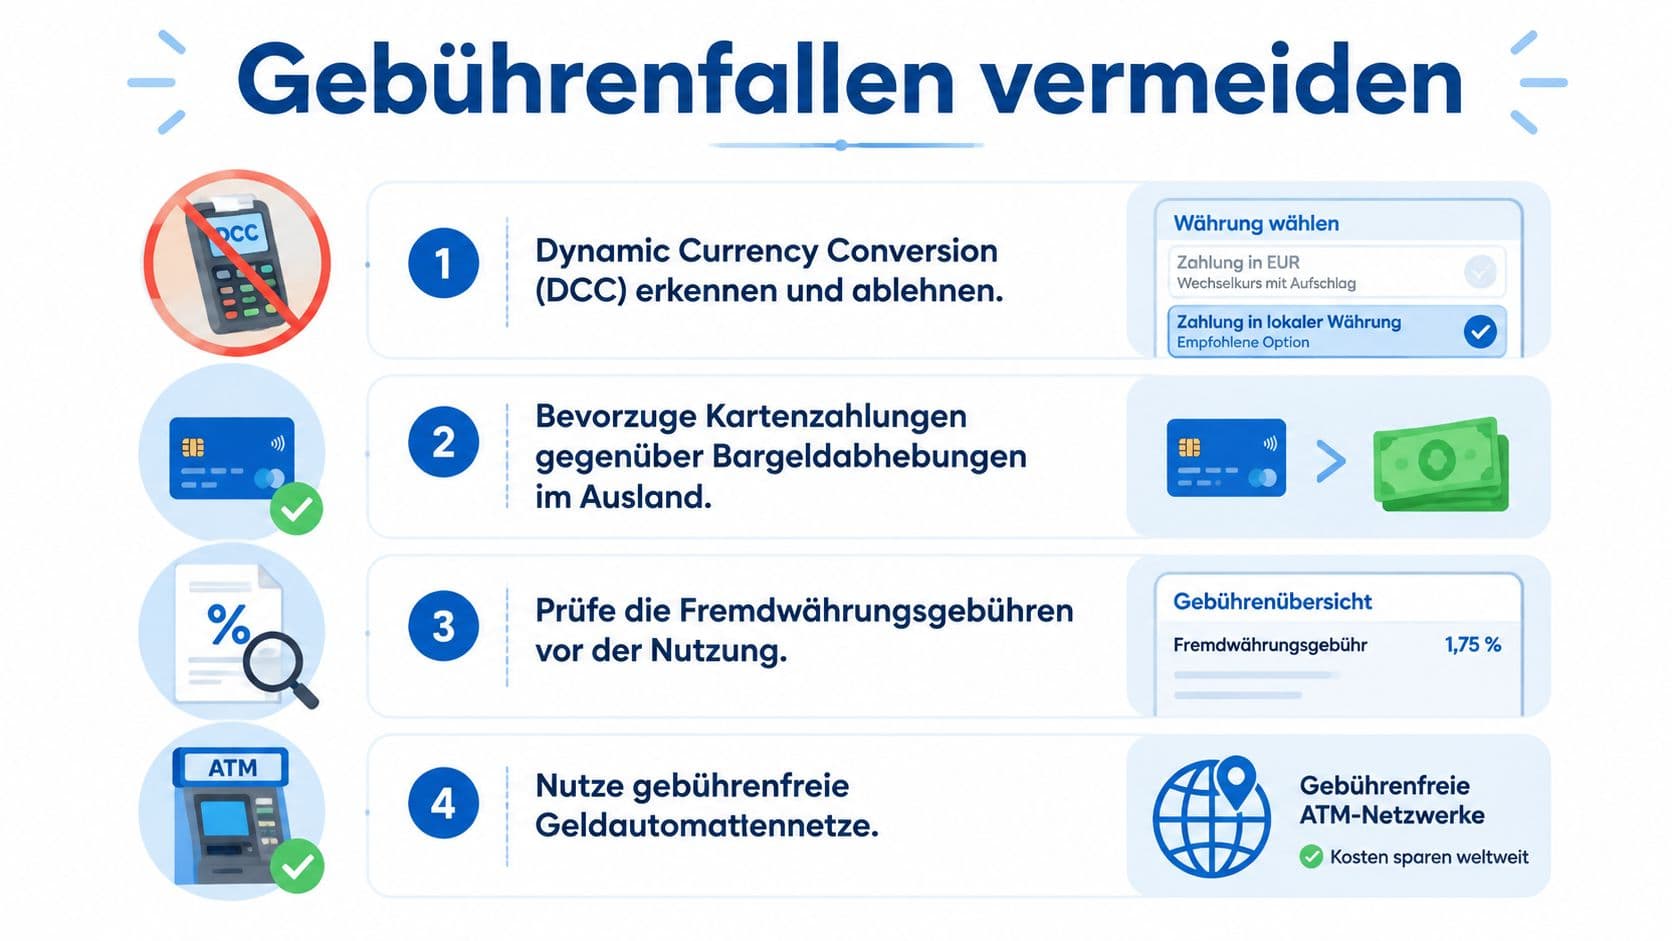
Bei der Dynamic Currency Conversion rechnet der Händler den Betrag direkt in Euro um. Das wirkt bequem, enthält aber oft einen ungünstigen Kurs. Wird eine Auswahl angezeigt, wähle die Landeswährung. Dann rechnet dein Kartenanbieter nach seinen Bedingungen um.
Beim Bezahlen in Schweden sollte der Betrag in schwedischen Kronen erscheinen. Lies die Anzeige vollständig, bevor du bestätigst.
Bargeld nur geplant abheben
Kartenzahlungen sind im Ausland leichter kalkulierbar als kleine Abhebungen. Mindestgebühren fallen bei niedrigen Beträgen besonders ins Gewicht.
- Preisverzeichnis öffnen: Fremdwährungsentgelt und Abheberegeln stehen nicht immer an derselben Stelle.
- Aktivstatus prüfen: Ein kostenloser Auslandseinsatz kann an monatlichen Geldeingang gebunden sein.
- Automatenmeldung lesen: Ein lokales Betreiberentgelt muss vor der Bestätigung angezeigt werden.
- Bargeldbedarf bündeln: Mehrere kleine Abhebungen werden durch Mindestbeträge teuer.
- Reservekarte getrennt aufbewahren: Sie hilft bei Verlust, verursacht aber eigene Kosten.
Im Inland die einfachere Karte nutzen
Für den Supermarkt reicht häufig die Girocard oder eine Debitkarte. Die Kreditkarte ist nicht bei jeder Zahlung die günstigste Wahl.
Schritt für Schritt zur neuen Karte
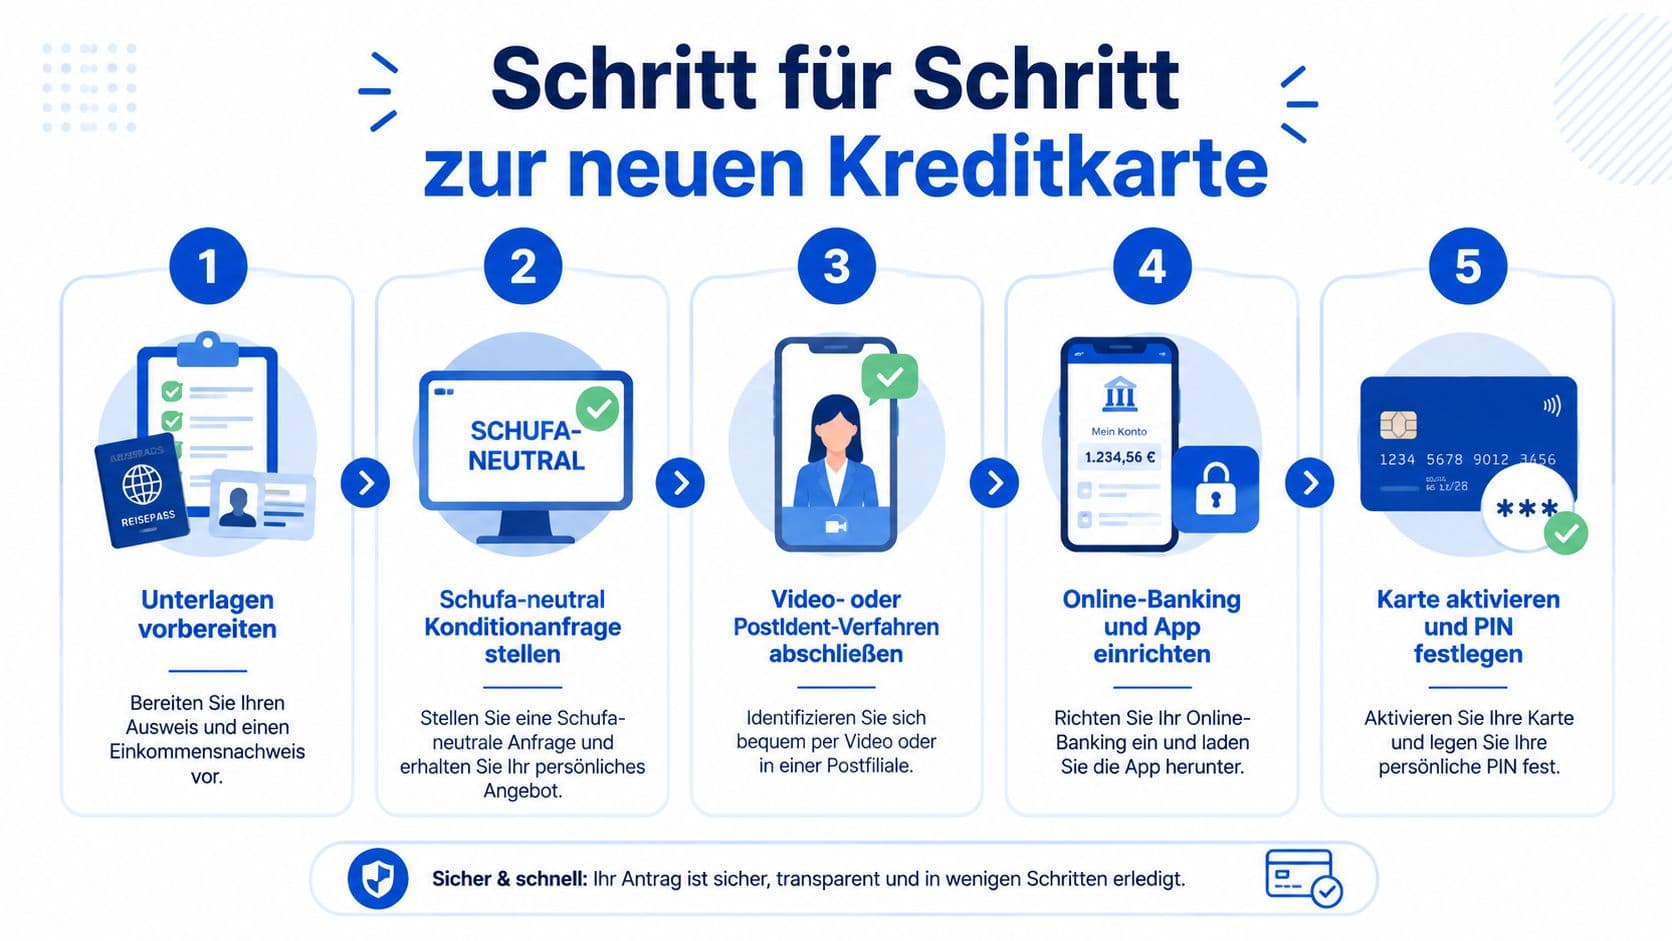
Unterlagen und Konditionsanfrage
Du brauchst persönliche Angaben, ein gültiges Ausweisdokument und je nach Anbieter Nachweise zu Einkommen oder Wohnsitz. Anbieter können eine Bonitätsprüfung durchführen.
Eine schufa-neutrale Konditionsanfrage prüft mögliche Konditionen, ohne einen verbindlichen Antrag zu stellen. Vor einer Anfrage kannst du eine kostenlose Datenkopie nach Art. 15 DS-GVO anfordern. Verwechsle sie nicht mit einem kostenpflichtigen Bonitätsprodukt.
Identifikation und Einrichtung
- Konditionen sichern: Preisverzeichnis, Rückzahlung und Bedingungen speichern.
- Identität bestätigen: Video- oder PostIdent vollständig durchführen.
- Referenzkonto einrichten: Prüfen, von welchem Konto eingezogen wird.
- Karte aktivieren: Karte und PIN nach den Anbieterhinweisen freischalten.
- Alte Karte erst später kündigen: Zuerst Abos, Hotelkautionen und wiederkehrende Zahlungen umstellen.
Mehrere verbindliche Anträge gleichzeitig sind nicht sinnvoll. Sie beeinflussen die Bonitätsbewertung und erschweren die Übersicht.
Das Wichtigste in Kürze
Ein Vergleich kostenloser Kreditkarten endet nicht bei der Jahresgebühr. Die entscheidenden Unterschiede liegen bei Fremdwährungsentgelt, Abhebungen, Wechselkurs, Rückzahlung und Bedingungen wie Aktivstatus oder monatlichem Geldeingang.
Für den Alltag in Deutschland zählt einfache Verwaltung. Für Reisen zählen Auslandskosten, und dort kann eine Karte mit Grundgebühr und klaren Konditionen günstiger sein als eine ohne. Die günstigste Karte ist nicht die mit dem auffälligsten Werbewert, sondern die mit den niedrigsten Gesamtkosten in deinem Nutzungsmuster.
Häufige Fragen
- Was bedeutet „kostenlos“ bei einer Kreditkarte?
- In der Regel nur, dass keine Jahresgebühr anfällt. Fremdwährungsentgelt, Abhebekosten, Wechselkursaufschläge und Sollzinsen bei Teilzahlung sind davon nicht erfasst.
- Was ist ein Aktivstatus?
- Eine Bedingung, an die Anbieter kostenlose Leistungen knüpfen, etwa ein monatlicher Geldeingang von rund 700 Euro. Wird sie nicht erfüllt, gelten die regulären Gebühren, zum Beispiel 2,2 Prozent außerhalb des Euroraums.
- Was kostet mich der Auslandseinsatz konkret?
- Üblich sind etwa 1 bis 3 Prozent des Umsatzes. Bei 5.000 Euro Jahresumsatz in fremder Währung sind das rund 75 bis 87,50 Euro, bevor Automaten- oder Händleraufschläge dazukommen.
- Reicht für den Alltag nicht die Girocard?
- Für den stationären Einkauf in Deutschland meistens ja, an 80 Prozent der Zahlstellen werden Karte oder Smartphone akzeptiert. Die Kreditkarte lohnt sich für Online-Buchungen, Kautionen und Auslandszahlungen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.