
Sie suchen eine kostenlose Visa-Karte, weil die Jahresgebühr entfällt und die Karte als Reserve, für Online-Einkäufe oder den nächsten Urlaub dienen soll. Beim Bezahlen im Nicht-Euro-Land kommt dann die erste Überraschung: Der Einkauf wird teurer, am Automaten fällt ein separates Entgelt an oder das Gerät rechnet ungefragt in Euro ab.
Ein Blick auf die Jahresgebühr reicht nicht. Entscheidend ist, wie Sie die Karte nutzen. Eine nominell kostenlose Visa-Karte kann für reine Inlandskäufe sinnvoll sein und für Vielreisende teurer werden als ein Modell mit Jahresgebühr und besseren Auslandskonditionen.
| Nutzungssituation | Worauf achten | Typische Kostenfalle |
|---|---|---|
| Online-Shopping im Inland | Jahresgebühr, Rückzahlung | Sollzinsen bei unvollständigem Ausgleich |
| Zahlungen in der Eurozone | Akzeptanz, Rückzahlungsmodell | Kosten bei Teilzahlung |
| Einkäufe außerhalb der Eurozone | Fremdwährungsentgelt | prozentualer Aufschlag auf den Umsatz |
| Bargeld im Ausland | Automatenentgelt, Kurs, Betreibergebühr | mehrere Kostenblöcke gleichzeitig |
| Hotel und Mietwagen | Kaution, Kartenart, Verfügungsrahmen | Debit oder Prepaid wird nicht überall akzeptiert |
Was eine Visa-Karte in Deutschland leistet
Das Visa-Logo signalisiert nur, dass die Karte über das Visa-Netzwerk verarbeitet wird. Über die Kosten entscheidet es nicht. Jahresgebühr, Abrechnung, Bargeldbedingungen und Auslandseinsatz stehen im Vertrag des jeweiligen Anbieters.
Die Akzeptanz hat sich deutlich ausgeweitet: Visa meldete für den stationären Handel Ende 2023 1,27 Millionen Akzeptanzstellen, 2024 stieg die Zahl auf 1,55 Millionen, ein Zuwachs von 22 Prozent. Das Ausgabenvolumen wuchs um 15 Prozent, die Zahl der Transaktionen um 22 Prozent.
Zugleich bleibt die Girocard im deutschen Handel stark. Eine Analyse der Bundesbank zeigt, dass Visa- und Mastercard-Karten nur von rund der Hälfte der befragten Unternehmen akzeptiert wurden, während die Girocard bei 73 Prozent lag.
Charge, Revolving, Debit und Prepaid
Bei einer Charge-Karte werden die gesammelten Umsätze vollständig vom Referenzkonto eingezogen. Eine Revolving-Karte erlaubt Teilzahlung, was zu Sollzinsen auf den offenen Betrag führt. Eine Visa Debit belastet das Konto direkt und hat nicht denselben Kreditrahmen wie eine klassische Kreditkarte.
Prepaid-Karten werden vorher aufgeladen. Sie helfen bei der Budgetkontrolle, ersetzen aber keine Karte mit echtem Kreditrahmen, etwa bei Hotelkautionen oder Mietwagen.
Die Kostenblöcke jeder Visa-Karte
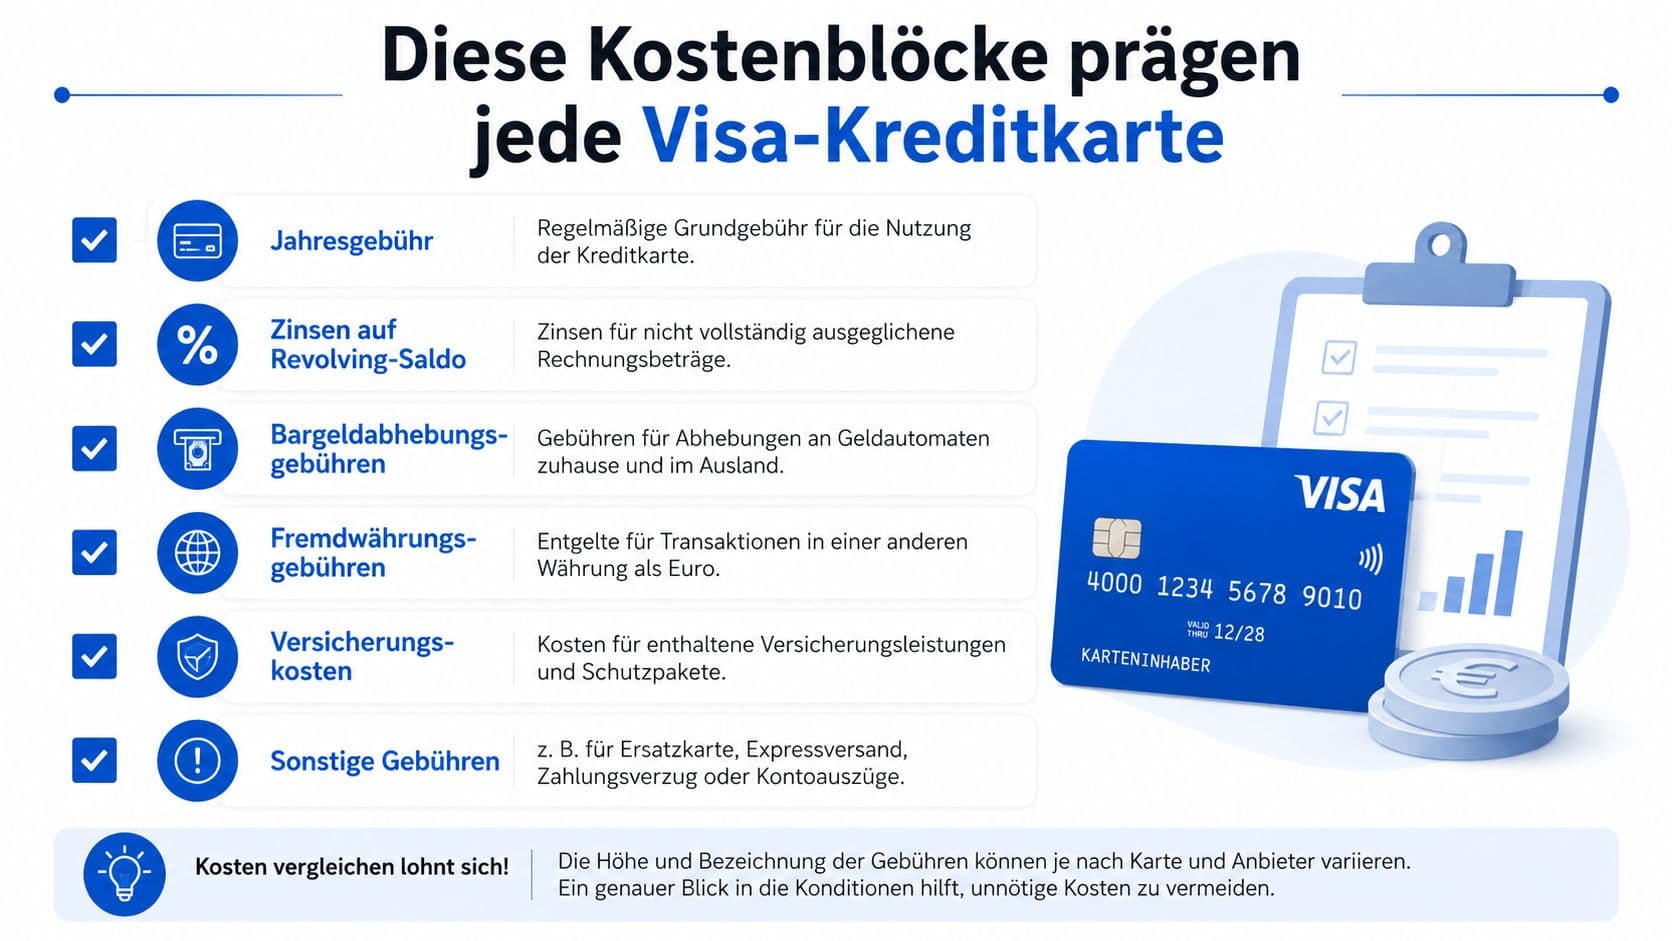
- Jahresgebühr: fällt unabhängig vom Umsatz an und lässt sich leicht vergleichen.
- Fremdwährungsentgelt: außerhalb des Euroraums ein Aufschlag auf den Kaufpreis.
- Bargeldabhebung: Anbietergebühr, Wechselkursaufschlag und Automatenentgelt können gleichzeitig anfallen.
- Teilzahlung: Wer die Monatsrechnung nicht vollständig begleicht, zahlt Sollzinsen.
- Umrechnung am Terminal: Rechnet der Händler oder Automat sofort in Euro um, bestimmt er den Kurs, der ungünstiger ausfallen kann.
Auch Ersatzkarten, Partnerkarten, PIN-Ersatz und Reiseversicherungen kosten je nach Situation extra. Bonusprogramme prüfen Sie zuletzt: Cashback verliert seinen Vorteil, wenn Fremdwährungs- oder Zinskosten die Rückvergütung übersteigen.
Bargeld verdient besondere Aufmerksamkeit
Beim Abheben im Ausland fallen laut Europäischem Verbraucherzentrum 2 bis 3 Prozent des Betrags an, bei kleinen Summen zusätzlich Mindestentgelte von 4 bis 6 Euro. Ein kostenloser Kartentarif schützt davor nicht.
Prüfen Sie zuerst die Jahresgebühr, danach Fremdwährungsentgelt und Bargeldkosten. Zusatzleistungen kommen zuletzt.
Typische Konditionsprofile
Die folgende Übersicht zeigt keine konkreten Anbieter, sondern typische Profile. Die tatsächlichen Bedingungen hängen vom Vertrag, der Bonität und dem Anbieter ab.
| Kartenmodell | Jahresgebühr | Fremdwährungsentgelt | Bargeld Ausland | Bonusleistung |
|---|---|---|---|---|
| Klassische Visa ohne Jahresgebühr | keine | je nach Anbieter, häufig vorhanden | häufig kostenpflichtig | meist keine |
| Visa mit Cashback oder Versicherung | modellabhängig | je nach Anbieter | tarifabhängig | Cashback oder Versicherungsbausteine |
| Visa Debit | je nach Konto | je nach Anbieter | tarifabhängig | einfache Kontonutzung |
| Prepaid-Visa | anbieterabhängig | je nach Anbieter | tarifabhängig | Budgetkontrolle |
Drei Situationen im Vergleich
Beim Inlandskauf reicht eine klassische kostenlose Visa-Karte. Wer damit Online-Shopping und Streaming bezahlt und die Monatsrechnung vollständig ausgleicht, achtet vor allem auf Jahresgebühr und Rückzahlungsmodell.
In der Eurozone entfällt die Fremdwährungsumrechnung, andere Entgelte bleiben aber bestehen. Bargeldabhebungen prüfen Sie separat.
Im Nicht-Euro-Land zählt das Fremdwährungsentgelt deutlich stärker. Marktübersichten nennen für viele Visa-Karten typische Werte von 1,5 bis 2,2 Prozent, häufig 1,75 Prozent. Bei 5.000 Euro Fremdwährungsumsatz entstehen daraus 75 bis 87,50 Euro Zusatzkosten.
Drei Rechenbeispiele
Die Beträge zeigen die Rechenlogik, nicht verbindliche Produktpreise.
Sie kaufen nur online in Deutschland ein
Keine Fremdwährung, kein Bargeld mit der Karte. Eine klassische Visa-Karte ohne Jahresgebühr ist sinnvoll, wenn sie die Rechnung vollständig einzieht. Ein Cashback-Modell lohnt nur, wenn die Bedingungen zu Ihrem Einkaufsverhalten passen und nicht zu höheren Ausgaben führen.
Sie fahren gelegentlich in Urlaub
Im Hotel zahlen Sie mit Karte, vor Ort brauchen Sie Bargeld. Bei einer Karte mit Fremdwährungsentgelt entstehen Kosten auf den Hotelumsatz und auf alle Kartenzahlungen in lokaler Währung. Für die Abhebung kommen Entgelte des Kartenanbieters, des Automatenbetreibers und der Umrechnung hinzu.
Die sicherere Wahl ist ein Tarif mit null Prozent Fremdwährungsentgelt und transparenten Bargeldbedingungen. Am Automaten wählen Sie die lokale Währung.
Sie reisen beruflich viel
Kleine prozentuale Entgelte werden über das Jahr spürbar. Ein Modell mit Jahresgebühr, null Prozent Fremdwährungsentgelt und passenden Versicherungsleistungen kann rechnerisch günstiger sein als eine kostenlose Karte mit Auslandsaufschlag.
| Nutzungsprofil | Klassisch kostenlos | Null Prozent Fremdwährung | Mit Jahresgebühr, Premium |
|---|---|---|---|
| Online-Shopping | häufig passend bei Vollzahlung | meist unnötig | nur bei echtem Mehrwert |
| Gelegentliche Reisen | nur bei günstigen Auslandsentgelten | häufig passend | lohnt bei Zusatzleistungen |
| Viele Reisen | wird durch variable Entgelte teuer | passend, wenn Bargeld fair geregelt ist | sinnvoll, wenn Leistungen genutzt werden |
Voraussetzungen, Schufa und Antrag
Eine klassische Visa-Karte mit Kreditrahmen wird nicht ohne Prüfung vergeben. Anbieter betrachten neben der Schufa-Auskunft Einkommen, Beschäftigungsdauer, Wohnsitz und bestehende Verpflichtungen.
- Konditionen prüfen: Jahresgebühr, Fremdwährung, Bargeld, Rückzahlung, Verfügungsrahmen.
- Konditionsanfrage stellen: eine schufa-neutrale Anfrage schätzt mögliche Bedingungen ein.
- Unterlagen einreichen: Identitätsnachweis, Anschrift, Angaben zum Einkommen.
- Identität bestätigen: Video-Ident digital, PostIdent in einer Filiale.
- Antrag abschließen: erst danach entscheidet der Anbieter über Karte und Rahmen.
Bei negativen Schufa-Einträgen kommen eher Prepaid-Karten infrage, weil sie keinen Kreditrahmen vorsehen. Eine Garantie für die Annahme ist das nicht.
Unseriöse Versprechen erkennen
Aussagen wie „kostenlos garantiert", „ohne Schufa" oder „dauerhaft gebührenfrei im Ausland" klingen eindeutig, sind es selten. Entscheidend ist das Preisverzeichnis.
„Ohne Schufa" bezeichnet häufig eine Prepaid- oder Debitkarte ohne Kreditrahmen. Bei einer echten Kreditkarte ist eine Bonitätsprüfung üblich, weil der Anbieter ein Ausfallrisiko trägt.
Prüfen Sie im Vertrag:
- Jahresgebühr: dauerhaft frei oder nur bei einem bestimmten Umsatz?
- Fremdwährung: wird außerhalb des Euroraums ein Aufschlag berechnet?
- Bargeld: welche Gebühren im In- und Ausland, gibt es ein Mindestentgelt?
- Rückzahlung: automatisch vollständig oder Teilzahlung voreingestellt?
- Zinsen: welcher effektive Jahreszins bei offenem Saldo?
- Zusatzleistungen: an Umsatz, Registrierung oder weitere Bedingungen geknüpft?
- Kündigung und Ersatzkarte: welche Kosten bei Verlust oder Kartenwechsel?
Fehlen Impressum, Preisverzeichnis, Widerrufsinformationen oder ein erreichbarer Beschwerdeweg, brechen Sie den Antrag ab. Eine garantierte Zusage oder eine Kreditkarte ganz ohne Bonitätsprüfung sind klare Warnsignale.
Welche Karte zu welchem Profil passt
| Nutzungsprofil | Empfohlener Kartentyp | Wichtigste Eigenschaft |
|---|---|---|
| Sie kaufen nur im Inland | klassische Visa ohne Jahresgebühr | kostenarme Vollzahlung |
| Sie reisen gelegentlich | Visa mit null Prozent Fremdwährungsentgelt | günstige Zahlungen außerhalb der Eurozone |
| Sie reisen viel | reiseorientierte Visa mit Zusatzleistungen | Fremdwährung, Bargeld und Versicherung |
| Sie kaufen viel online | Visa mit Cashback oder Visa Debit | kontrollierte Zahlungen und klare Bonusregeln |
Eine nominell kostenlose Karte wird bei häufigem Auslandseinsatz teurer als ein Modell mit kleiner Jahresgebühr. Die Rechnung ist einfach: Auslandsumsatz mit Fremdwährungsentgelt multiplizieren, Bargeldkosten ergänzen, mögliche Zinsen aus Teilzahlung dazurechnen.
Das Wichtigste in Kürze
Die passende Visa-Karte ergibt sich aus Ihrem Verhalten, nicht aus dem Werbenamen. Vier Fragen reichen für den Selbst-Check: Wie viel geben Sie monatlich im Inland aus, wie viel außerhalb der Eurozone, wie oft heben Sie Bargeld ab, und gleichen Sie die Rechnung vollständig aus?
Diese Antworten führen schneller zur passenden Karte als jedes Bonusversprechen. Beziehe in den Vergleich auch Debit- und Prepaid-Modelle ein, wenn Sie keinen Kreditrahmen brauchen.
Häufige Fragen
- Wird Visa in Deutschland überall akzeptiert?
- Nicht überall. 2024 gab es rund 1,55 Millionen Akzeptanzstellen im stationären Handel, die Girocard wird aber von deutlich mehr Unternehmen angenommen, laut Bundesbank von 73 Prozent gegenüber etwa der Hälfte bei Visa und Mastercard.
- Ab wann lohnt sich eine Karte mit Jahresgebühr?
- Teile die Jahresgebühr durch das Fremdwährungsentgelt, das Sie sonst zahlen. Bei 60 Euro Gebühr und 1,75 Prozent liegt die Schwelle bei etwa 3.430 Euro Auslandsumsatz im Jahr.
- Was kostet mich Bargeld im Ausland?
- Üblich sind 2 bis 3 Prozent des Betrags, bei kleinen Summen zusätzlich Mindestentgelte von 4 bis 6 Euro. Dazu kann eine Gebühr des Automatenbetreibers kommen.
- Gibt es eine Visa-Kreditkarte ohne Schufa?
- Nicht als echte Kreditkarte mit Verfügungsrahmen. Was so beworben wird, ist meist eine Prepaid- oder Debitkarte ohne Kreditrahmen. Bei Kreditrahmen ist eine Bonitätsprüfung üblich.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.