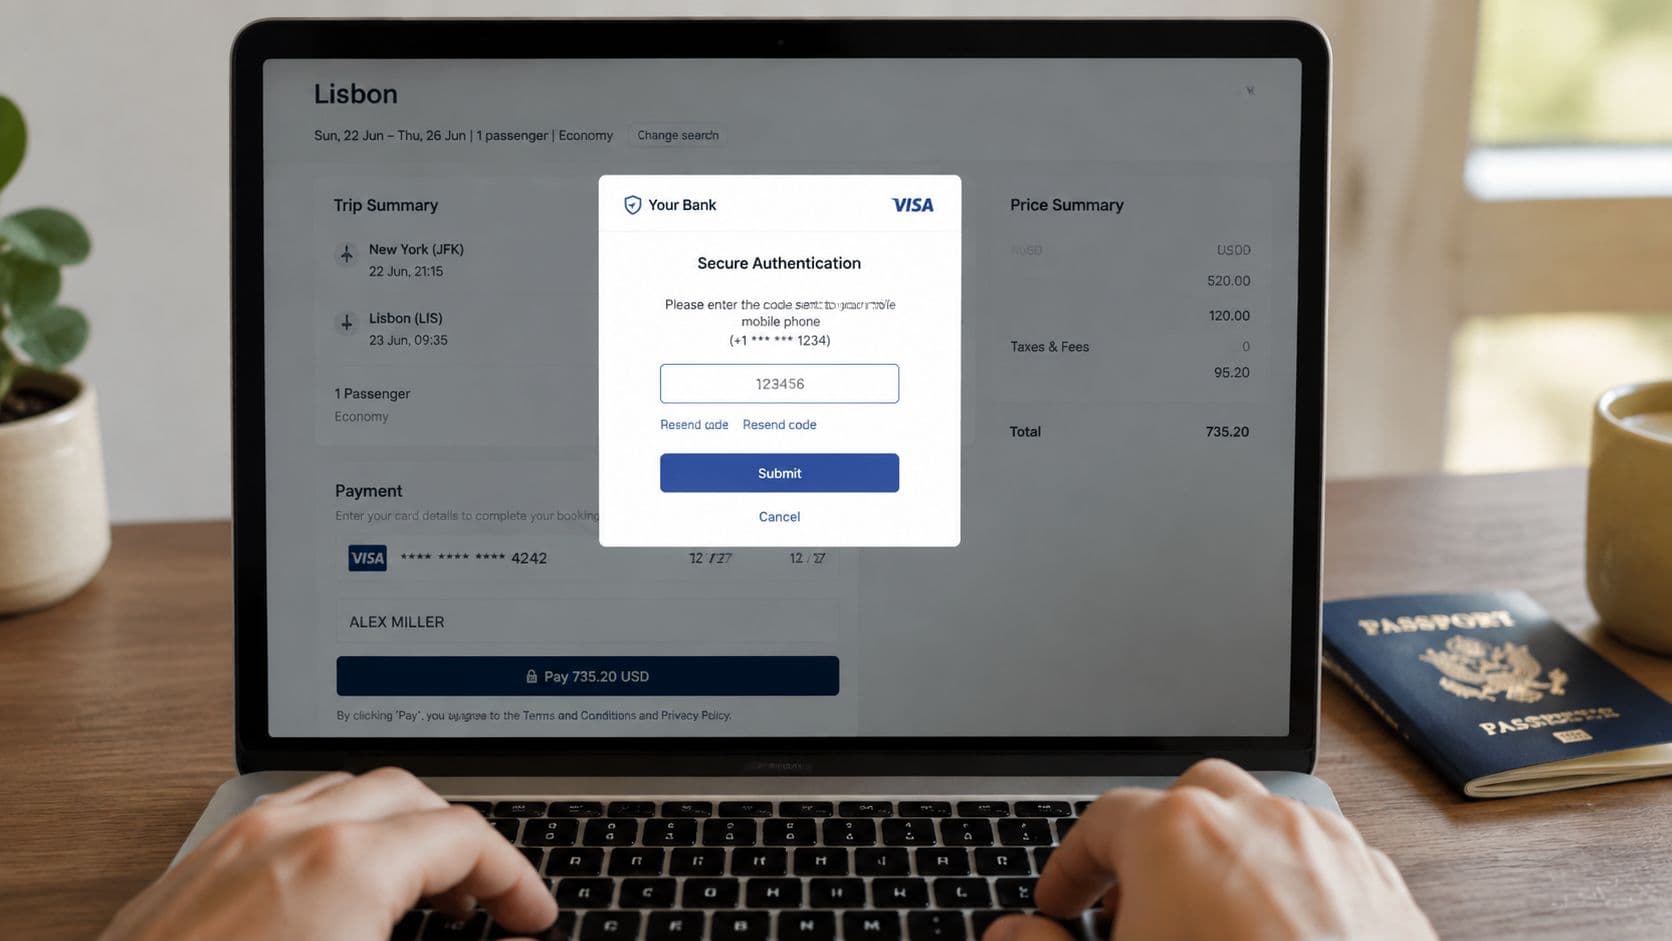
Du buchst online einen Flug nach Lissabon. Kartennummer und Prüfziffer sind eingegeben, der Klick auf „Zahlungspflichtig buchen" scheint Formsache. Dann öffnet sich ein Fenster deiner Bank und verlangt eine TAN, eine Freigabe in der App oder einen Fingerabdruck. Dieser Schritt gehört zu 3D Secure.
Viele fragen sich in diesem Moment, warum die Abfrage nur bei manchen Einkäufen erscheint. Die Antwort hängt vom Risiko der Transaktion, von Ausnahmen der Zahlungsregeln und vom Verfahren deiner Bank ab.
Wann 3D Secure sichtbar wird
Bei einer Online-Kartenzahlung erscheint der Begriff selten direkt. Stattdessen siehst du „Visa Secure", „Mastercard Identity Check" oder eine Aufforderung deiner Bank. Technisch ist es eine zusätzliche Prüfung, mit der die Bank feststellt, ob wirklich du die Zahlung auslöst.
Warum die Abfrage nicht immer kommt
Das System prüft das Transaktionsrisiko und mögliche Ausnahmen von der starken Kundenauthentifizierung. Ein kleiner Online-Einkauf läuft deshalb ohne sichtbare Freigabe durch, während eine Flugbuchung eine Bestätigung verlangt. Auch der Checkout des Händlers und die technische Anbindung der Bank spielen eine Rolle.
Für Online-Kartenzahlungen im Europäischen Wirtschaftsraum ist seit dem 14.09.2019 grundsätzlich eine starke Kundenauthentifizierung vorgeschrieben. 3D Secure ist dafür das gängige Verfahren, aber nicht jede Zahlung wird auf dieselbe Weise bestätigt.
3D Secure schützt vor allem Zahlungen, bei denen die Karte nicht physisch vorliegt. Die Kartendaten allein reichen dann nicht aus, wenn die Bank zusätzlich einen Besitz- oder biometrischen Faktor verlangt.
Was dahintersteckt
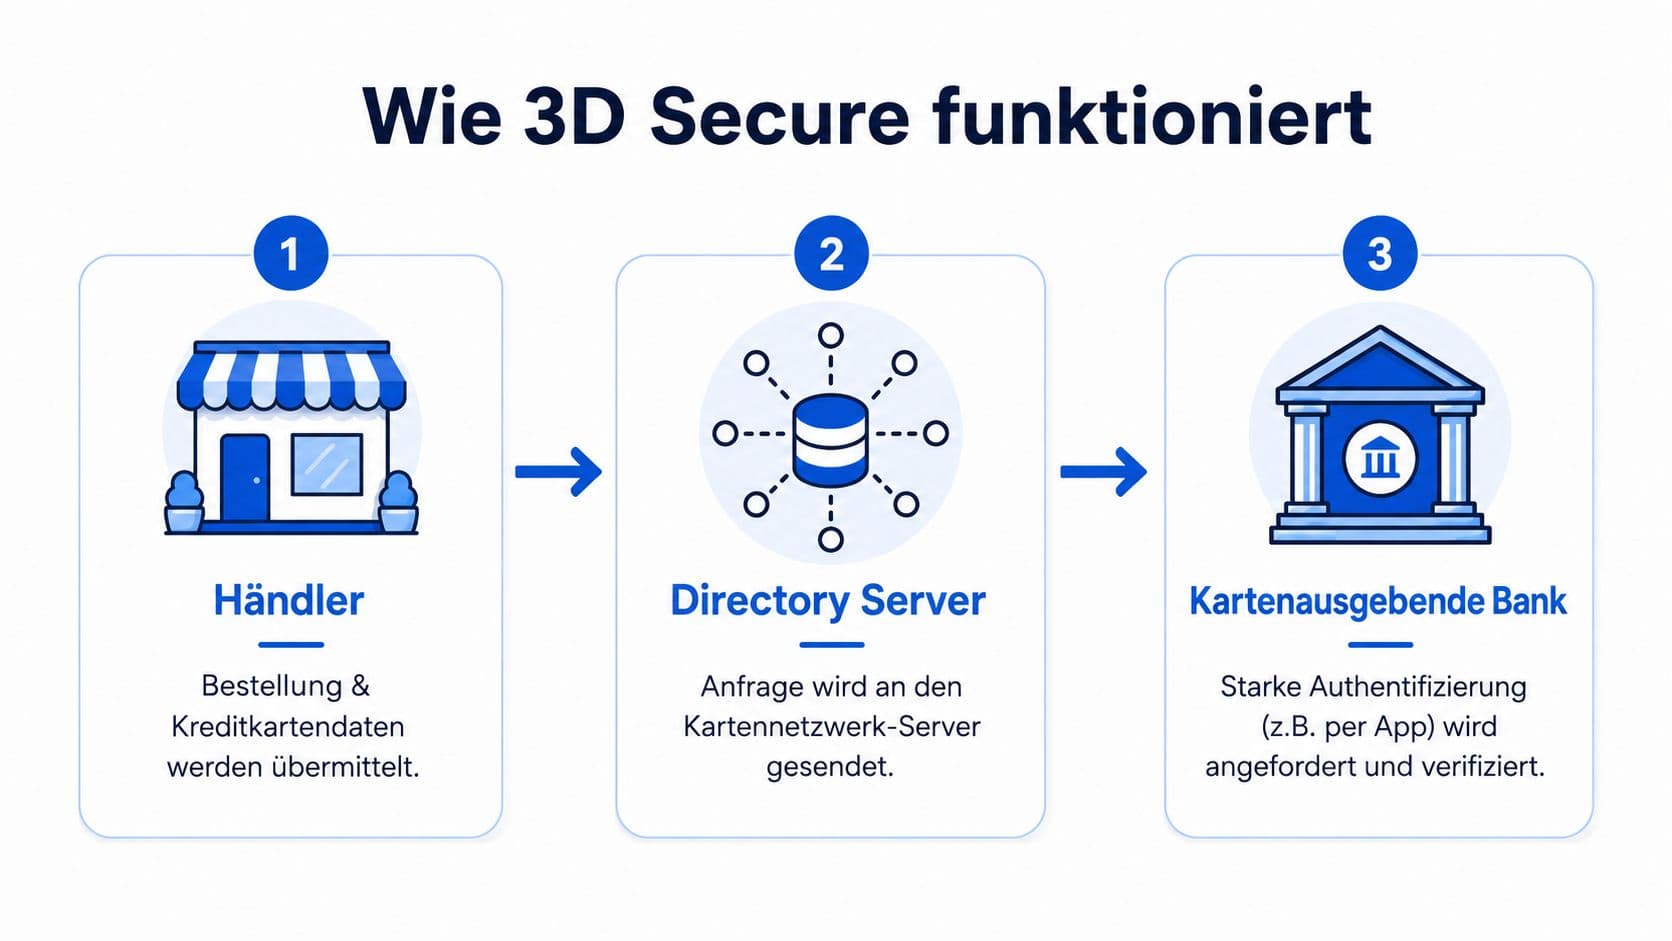
Der Name bezieht sich auf drei beteiligte Bereiche: den Händler oder dessen Zahlungsdienstleister, einen Directory Server im Kartennetzwerk und die kartenausgebende Bank. Diese Bank entscheidet, ob die Zahlung ohne sichtbare Aktion durchläuft, eine Prüfung verlangt oder abgelehnt wird.
Die drei Faktoren
Die starke Kundenauthentifizierung beruht auf mindestens zwei unabhängigen Faktoren aus drei Gruppen:
- Wissen: ein Passwort, eine PIN oder eine Information, die nur du kennst.
- Besitz: ein Smartphone, ein Sicherheitstoken oder die Karte selbst.
- Inhärenz: ein körperliches Merkmal wie Fingerabdruck oder Gesichtserkennung.
Eine Fernzahlung soll dynamisch mit dem konkreten Betrag und Zahlungsempfänger verbunden werden. Ein einmal bestätigter Vorgang lässt sich dadurch nicht beliebig für eine andere Zahlung verwenden.
Der Ablauf aus deiner Sicht
Du gibst die Kartendaten im Checkout ein, der Händler sendet die Anfrage ans Kartennetzwerk, das die zuständige Bank ermittelt. Die Bank prüft im Hintergrund oder verlangt eine aktive Bestätigung per App, TAN oder Biometrie. Nach erfolgreicher Prüfung läuft die Zahlung im normalen Autorisierungsprozess weiter.
Die Varianten der Kartenanbieter
| Verfahren | Kartenmarke | Besonderheit |
|---|---|---|
| Visa Secure | Visa | Freigabe über Banking-App oder biometrische Funktion |
| Mastercard Identity Check | Mastercard | Risikoprüfung, aktive Bestätigung bei erhöhtem Risiko |
| SafeKey | American Express | eigenes Branding für die Online-Authentifizierung |
| J/Secure | JCB | JCB-spezifische Ausprägung |
| Ältere Generation 3DS 1 | je nach Anbieter | separate Seite und statisches Passwort |
Das sind keine getrennten Sicherheitswelten. Alle nutzen dieselbe technische 3D-Secure-Familie, die Kartenorganisation versieht sie nur mit eigenem Namen und eigenen Programmregeln.
Die ältere Generation leitete auf eine separate Bankseite weiter und verlangte ein festgelegtes Passwort, das leicht vergessen wurde. Moderne Abläufe arbeiten stärker mit Risiko- und Gerätedaten sowie biometrischer Freigabe.
Warum kleine Zahlungen ohne Freigabe durchlaufen
Für Kartenzahlungen unter 30 Euro kann die Zwei-Faktor-Authentifizierung als Ausnahme entfallen. Sie wird spätestens wieder erforderlich, wenn mehrere solcher Zahlungen zusammen 150 Euro überschreiten. In der Praxis wird auch beschrieben, dass nach fünf aufeinanderfolgenden Ausnahmen oder bei einer kumulierten Summe von 100 Euro wieder eine starke Authentifizierung nötig wird. Die konkrete Anwendung hängt vom Zahlungsdienstleister ab.
| Ausnahme | Bedingung | Praxisbeispiel |
|---|---|---|
| Kleinbetrag | Zahlung unter 30 Euro, Schwellenwert nicht erreicht | kleiner Online-Einkauf ohne App-Freigabe |
| Wiederholte Kleinbeträge | nach mehreren Ausnahmen oder beim Erreichen der Gesamtsumme | die nächste Zahlung verlangt wieder eine Bestätigung |
| Wiederkehrende Zahlung | gleicher Betrag, gleicher Empfänger nach der ersten Authentifizierung | unveränderte Abonnementzahlung |
| Vertrauenswürdiger Empfänger | du bestätigst den Händler als vertrauenswürdig | bekannter Anbieter wird später anders behandelt |
| Zahlung außerhalb des EWR | europäische Regeln gelten dort nicht gleich | ausländischer Händler nutzt einen anderen Ablauf |
Bei wiederkehrenden Zahlungen braucht die erste Transaktion eine starke Authentifizierung. Spätere, vom Händler angestoßene Folgetransaktionen können befreit sein, wenn Betrag und Empfänger unverändert bleiben.
Sicherheit, Haftung und die Sicht der Händler
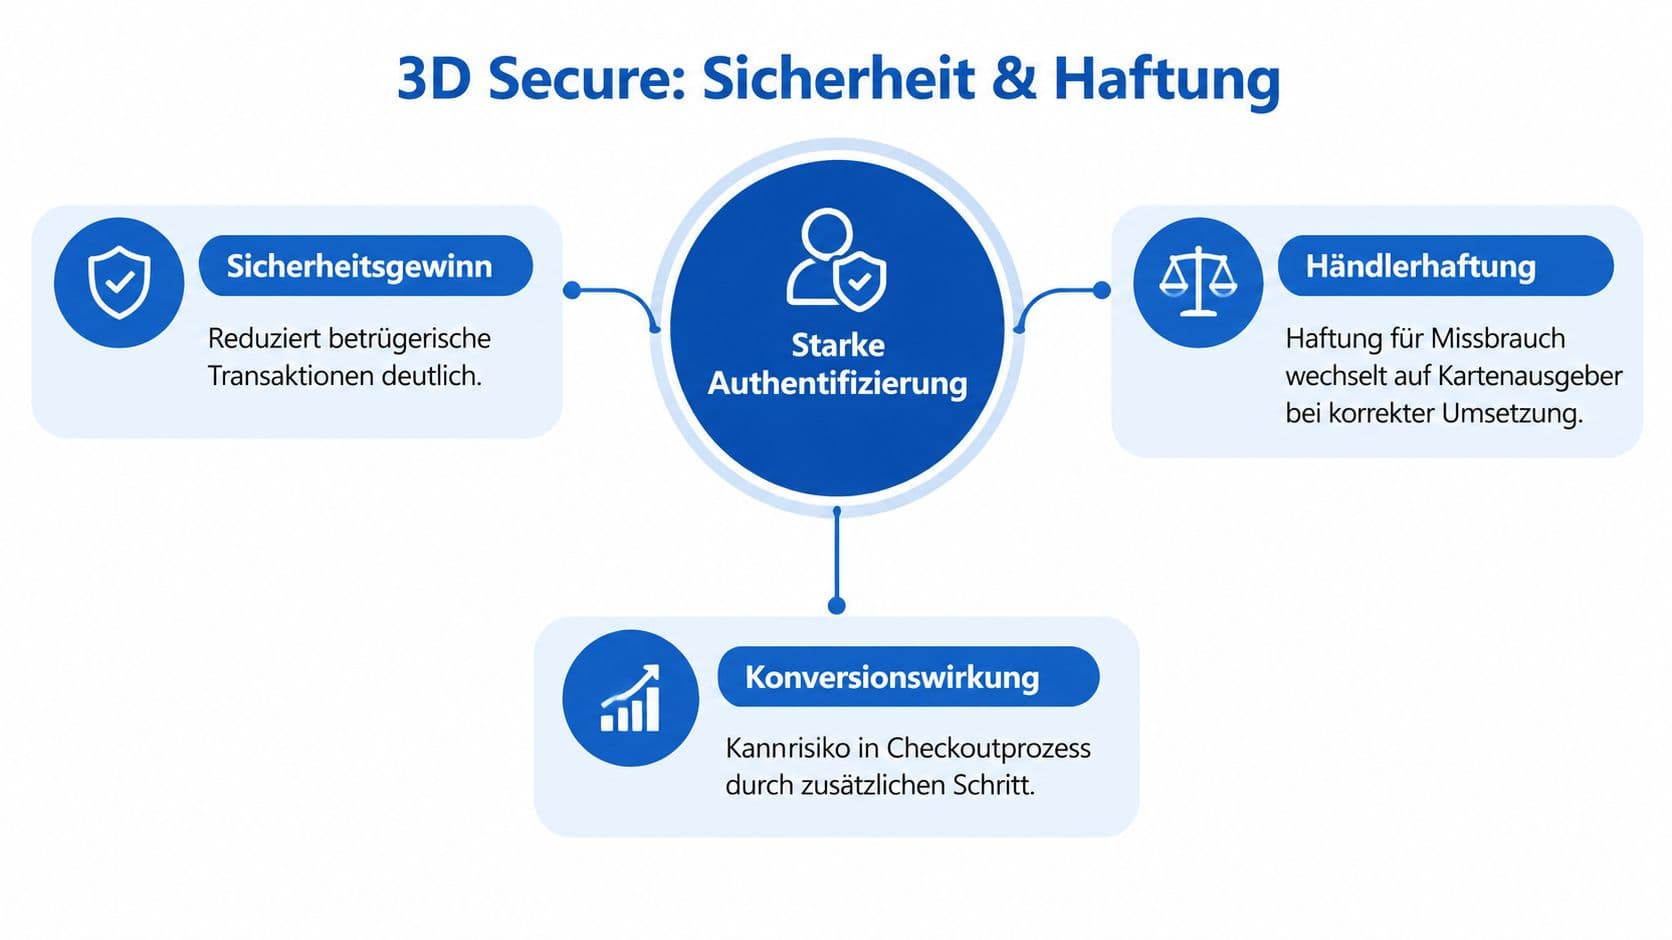
Eine erfolgreiche Authentifizierung kann bei einem später als betrügerisch gemeldeten Umsatz zu einer Haftungsverschiebung führen. Das Risiko liegt dann grundsätzlich beim kartenausgebenden Institut. Bei fehlender oder fehlerhafter Authentifizierung kann es beim Händler oder Zahlungsabwickler verbleiben.
Das betrifft nicht jede Reklamation: Ein Streit über nicht gelieferte Ware ist etwas anderes als der Vorwurf eines nicht autorisierten Umsatzes.
Der Zielkonflikt im Checkout
Jeder zusätzliche Schritt kann zum Kaufabbruch führen. Laut EHI nutzten 84 Prozent der befragten Online- und Omnichannel-Händler 3D Secure bei jedem Kreditkarten-Checkout, weitere 12 Prozent situationsabhängig. Gleichzeitig berichteten 61 Prozent von mehr Zahlungsabbrüchen und 43 Prozent davon, dass Kreditkarten seltener gewählt wurden.
Moderne Verfahren prüfen risikoarme Zahlungen deshalb im Hintergrund und verlangen nur bei erhöhtem Risiko eine aktive Bestätigung.
3D Secure einrichten
Viele Banken schalten das Verfahren bereits bei der Kartenausgabe frei. Den Status findest du im Online-Banking unter „Sicherheitseinstellungen", „Karte" oder „3D Secure".
- Status prüfen: Ist die Karte für Online-Zahlungen und 3D Secure freigeschaltet?
- Identität bestätigen: Falls nötig, per Video- oder PostIdent.
- Freigabemethode wählen: mobileTAN, ChipTAN, photoTAN, pushTAN oder App-Freigabe.
- App verknüpfen: Banking- oder Secure-App mit dem Kartenkonto verbinden, meist per Aktivierungs- oder QR-Code.
- Ablauf testen: Eine kleine selbst ausgelöste Online-Zahlung zeigt, ob alles funktioniert.
Nicht jede Bank nutzt dieselbe App. Sparkassen stellen um, Volksbanken setzen häufig auf VR SecureGo plus, Direktbanken verwenden eigene Apps.
Gerätewechsel und Kartenwechsel
Nach einem neuen Smartphone muss die Freigabe-App oft erneut aktiviert werden. Besitzt du das alte Gerät nicht mehr, kontaktiere die Bank über den vorgesehenen Serviceweg. Auch nach einem Kartenwechsel kann eine neue Verknüpfung nötig sein, selbst wenn das Girokonto unverändert bleibt.
Häufige Probleme
Eine fehlende Freigabe bedeutet nicht, dass die Karte gesperrt ist. Oft liegt es an einer veralteten App, einer nicht mehr gültigen Mobilfunknummer oder einer unterbrochenen Datenverbindung.
| Problem | Wahrscheinliche Ursache | Lösungsweg |
|---|---|---|
| TAN kommt nicht an | Mobilfunknummer veraltet oder SMS blockiert | Nummer im Online-Banking prüfen, Empfang kontrollieren |
| App zeigt keine Anfrage | Push-Mitteilungen deaktiviert oder App nicht aktuell | Benachrichtigungen aktivieren, App aktualisieren, neu anmelden |
| Freigabe bricht ab | Datenverbindung oder Browser-Session unterbrochen | Checkout neu öffnen, stabiles Netz nutzen, keine Mehrfachversuche |
| Altes Verfahren funktioniert nicht | Bank hat das Verfahren ersetzt | neues Verfahren einrichten oder Kartenservice kontaktieren |
| Händler meldet allgemeinen Fehler | Authentifizierung konnte nicht abgeschlossen werden | später erneut versuchen, Fehlerzeit notieren |
Warte nicht bis zum ersten gescheiterten Einkauf, besonders nicht bei Reisekäufen. Und versuche nicht, eine abgebrochene Zahlung durch mehrfaches Eingeben alter Freigabecodes zu reparieren: Die technischen Kennungen gelten nur vorübergehend.
Checkliste vor der nächsten Buchung
- 3D-Secure-Status prüfen: Ist die Karte für Online-Zahlungen aktiviert?
- Mobilfunknummer aktualisieren: Nach einem Anbieterwechsel muss die Bank die neue kennen.
- Freigabe-App einrichten: installieren, aktualisieren, mit der Karte verknüpfen.
- Ersatzweg klären: ChipTAN, photoTAN oder ein anderes unterstütztes Verfahren bereithalten.
- Testzahlung durchführen: vor einer Reise oder größeren Buchung.
- Banking-Postfach kontrollieren: Sicherheitshinweise der Bank regelmäßig prüfen.
- Bei Kartenwechsel neu verbinden: eine neue Karte kann eine erneute Registrierung erfordern.
- Fehler dokumentieren: Händlername, Zeitpunkt und Fehlermeldung helfen dem Kartenservice.
Das Wichtigste in Kürze
3D Secure ist weder ein reines App-Thema noch eine Garantie, dass jede Zahlung ohne Rückfrage durchgeht. Es ist ein Zusammenspiel aus Kartenorganisation, Händler, Zahlungsdienstleister und ausgebender Bank.
Für dich zählen zwei Dinge: Halte App, Mobilfunknummer und Freigabeverfahren aktuell, und bestätige Codes ausschließlich in der offiziellen Banking-App, nie nach einer Aufforderung per Mail oder Telefon.
Häufige Fragen
- Warum werde ich bei manchen Zahlungen nicht gefragt?
- Weil Ausnahmen greifen. Unter 30 Euro darf die starke Authentifizierung entfallen, ebenso bei wiederkehrenden Zahlungen mit gleichem Betrag und Empfänger. Ab bestimmten Summen wird sie wieder Pflicht.
- Wer haftet, wenn trotz Freigabe Betrug passiert?
- Nach erfolgreicher Authentifizierung liegt das Risiko für den Kartenmissbrauch grundsätzlich beim kartenausgebenden Institut. Fehlt die Authentifizierung oder ist sie fehlerhaft, kann es beim Händler bleiben.
- Was tun, wenn die TAN nicht ankommt?
- Zuerst die im Online-Banking hinterlegte Mobilfunknummer prüfen und den Empfang kontrollieren. Hilft das nicht, richtest du ein anderes Freigabeverfahren ein oder kontaktierst den Kartenservice.
- Muss ich nach einem neuen Smartphone etwas tun?
- Ja, die Freigabe-App muss meist erneut aktiviert und mit der Karte verknüpft werden. Hast du das alte Gerät nicht mehr, läuft das über den Serviceweg deiner Bank.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.