Du brauchst eine Karte für eine Hotelbuchung, einen Online-Einkauf oder den nächsten Urlaub. Der Antrag ist schnell ausgefüllt, kurz darauf folgt die Ablehnung. Verwirrend ist, dass eine Karte äußerlich wie eine Kreditkarte aussehen kann, obwohl sie technisch ganz anders funktioniert.
Schwache Bonität bedeutet nicht, dass gar keine Kartenzahlung möglich ist. Entscheidend ist die Unterscheidung zwischen einer echten Kreditkarte mit Kreditrahmen, einer Debitkarte und einer Prepaidkarte.
Warum die klassische Karte abgelehnt wird
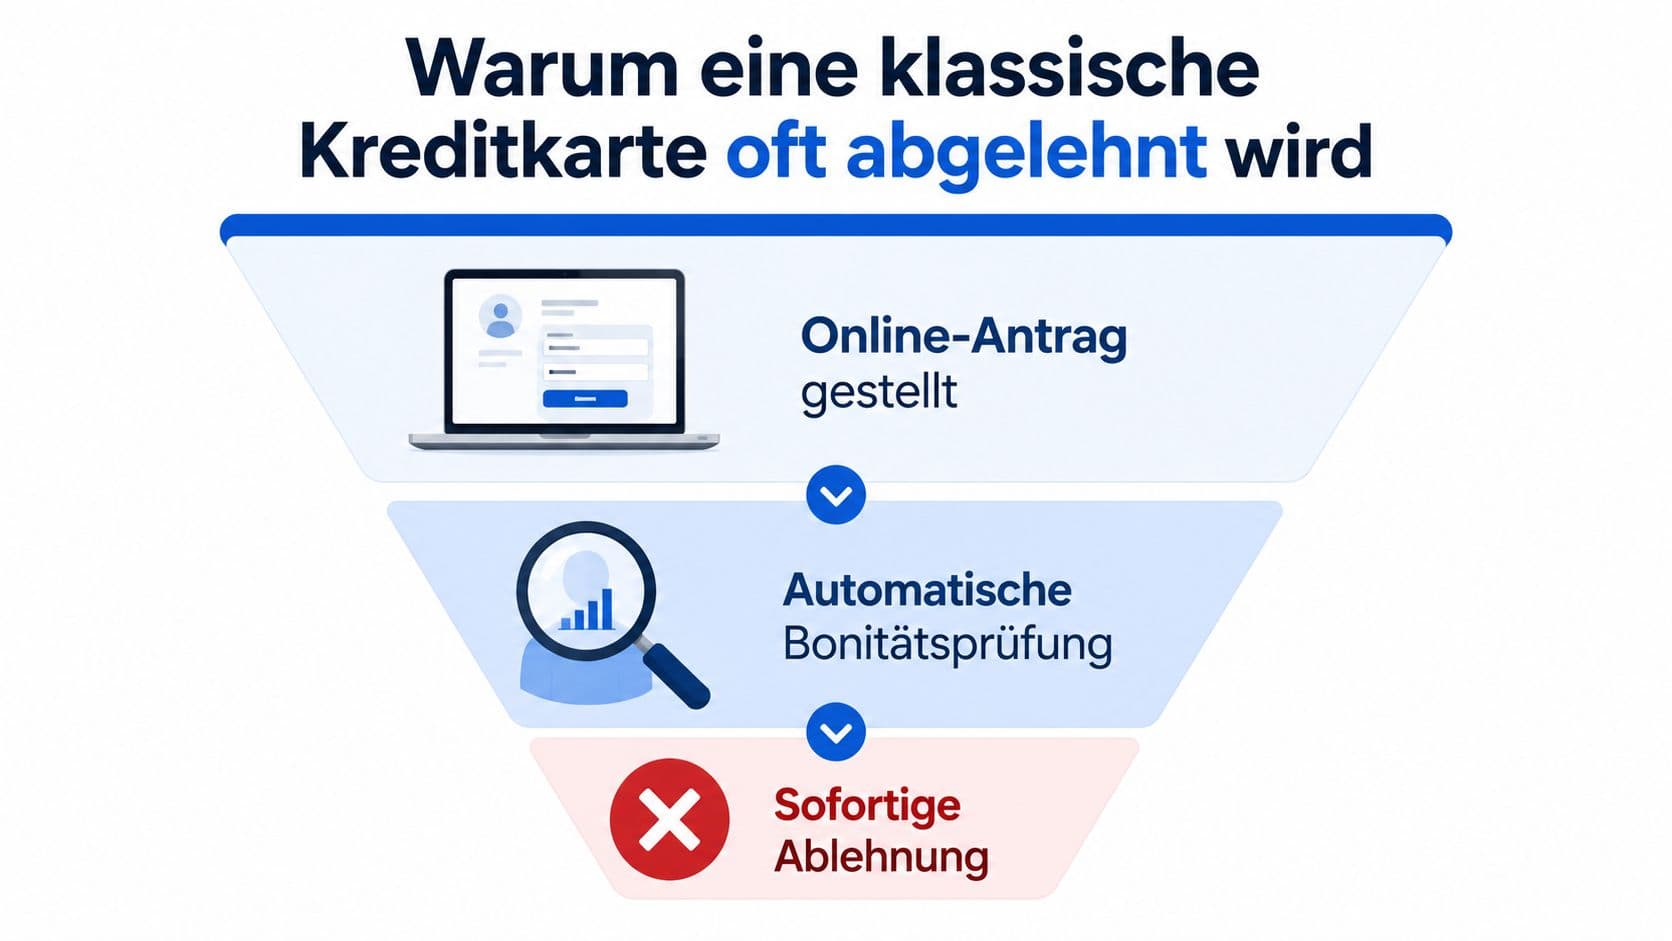
Bei einer klassischen Kreditkarte bezahlt die Bank zunächst für dich, die Abrechnung erfolgt später oder in Raten. Der Verfügungsrahmen ähnelt damit einem kleinen, laufend nutzbaren Darlehen. Das unterscheidet sie grundlegend von einer Prepaidkarte, bei der zuerst Guthaben vorhanden sein muss.
Ein Negativmerkmal, offene Forderungen oder eine belastete Zahlungshistorie erschweren die Entscheidung. Auch unregelmäßiges Einkommen, bestehende Verpflichtungen oder eine sehr kurze Bonitätshistorie können problematisch sein.
Ende 2024 hatten rund 8,6 Prozent der Personen über 18 Jahren mindestens ein gespeichertes Negativmerkmal, 2023 waren es 8,5 Prozent. Regional reichte die Quote von rund 11,5 Prozent in Bremen und 10,8 Prozent in Berlin bis zu 6,4 Prozent in Bayern.
Schufa und Score verstehen
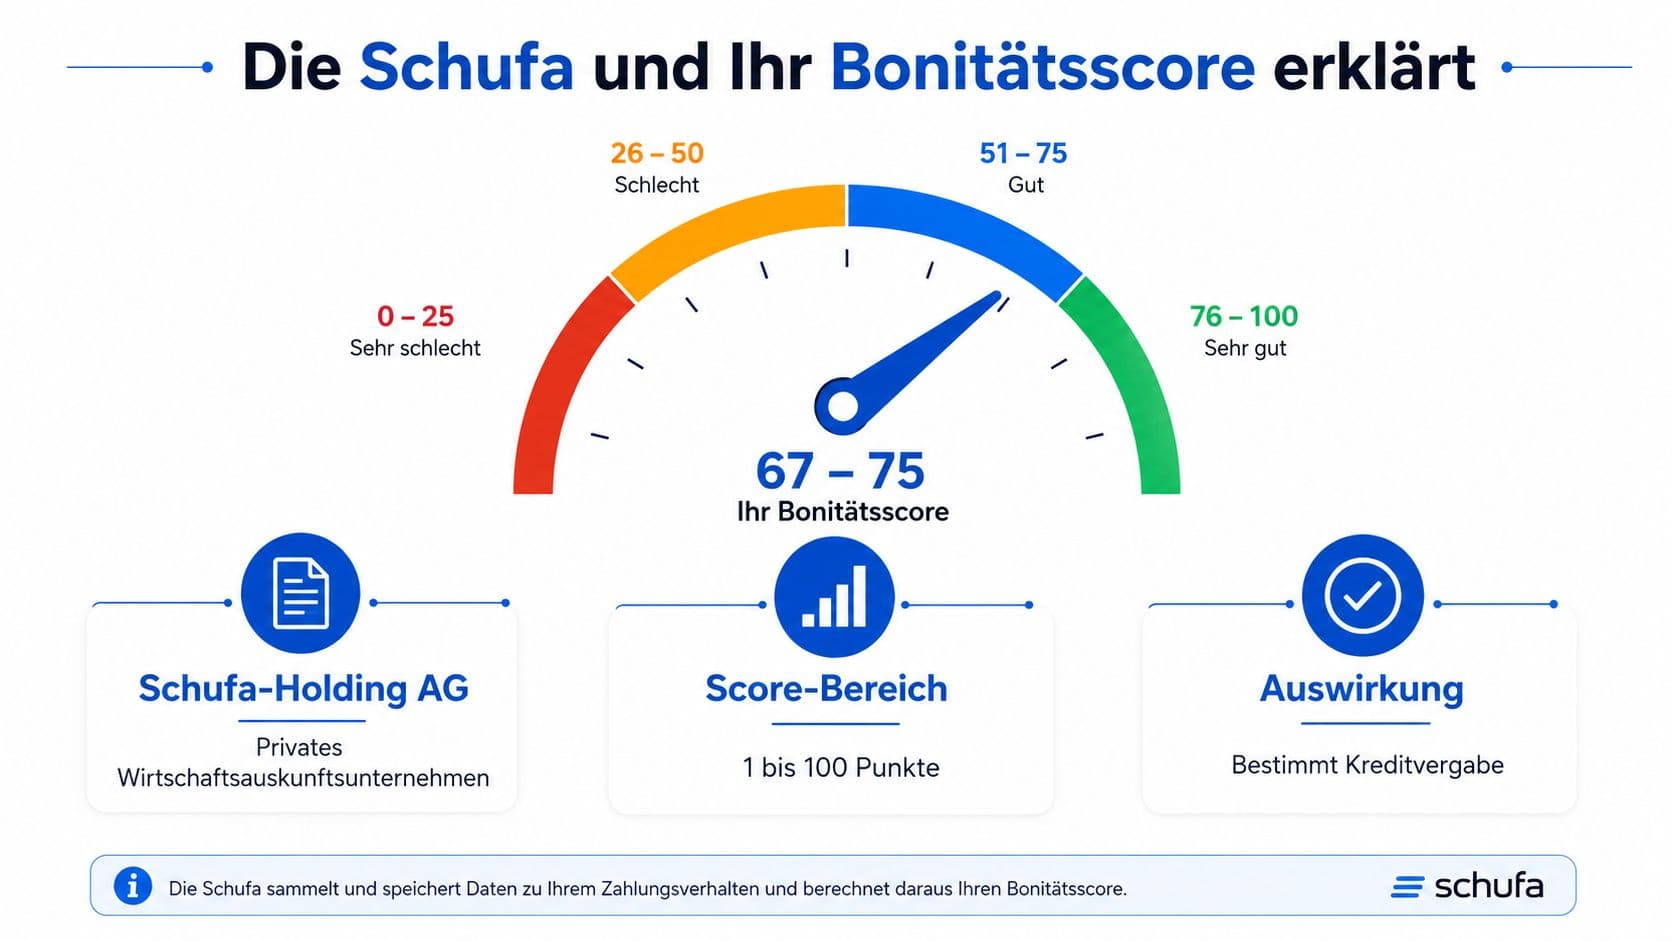
Die Schufa sammelt Informationen über bestimmte Vertragsbeziehungen, etwa von Banken, Telekommunikationsunternehmen und Versandhändlern. Einkommen und Vermögen gehören nicht zu den Daten, die sie direkt bewertet.
Wichtig ist der Unterschied zwischen Scorearten: Ein allgemeiner Score kann anders aussehen als ein branchenbezogener Wert, den ein Kartenanbieter verwendet. Deshalb entscheiden zwei Banken bei ähnlichen Angaben unterschiedlich.
Seit dem 17.03.2026 basiert der neue Score auf einer Skala von 100 bis 999. Niedrigere Klassen stehen für ein erhöhtes Ausfallrisiko. Personen im schwächsten Bereich machen laut Schufa rund 2 Prozent der Bevölkerung aus.
Was besonders wiegt
Pünktlich bezahlte Rechnungen und ein geordnetes Vertragsverhalten unterstützen die Bewertung. Belastend wirken titulierte oder gemeldete Zahlungsstörungen, gekündigte Konten und zahlreiche Kreditanfragen. Unterscheide dabei zwischen einer echten Kreditanfrage und einer schufa-neutralen Konditionsanfrage.
Entdeckst du einen Fehler, reklamiere ihn beim meldenden Unternehmen und bei der Schufa.
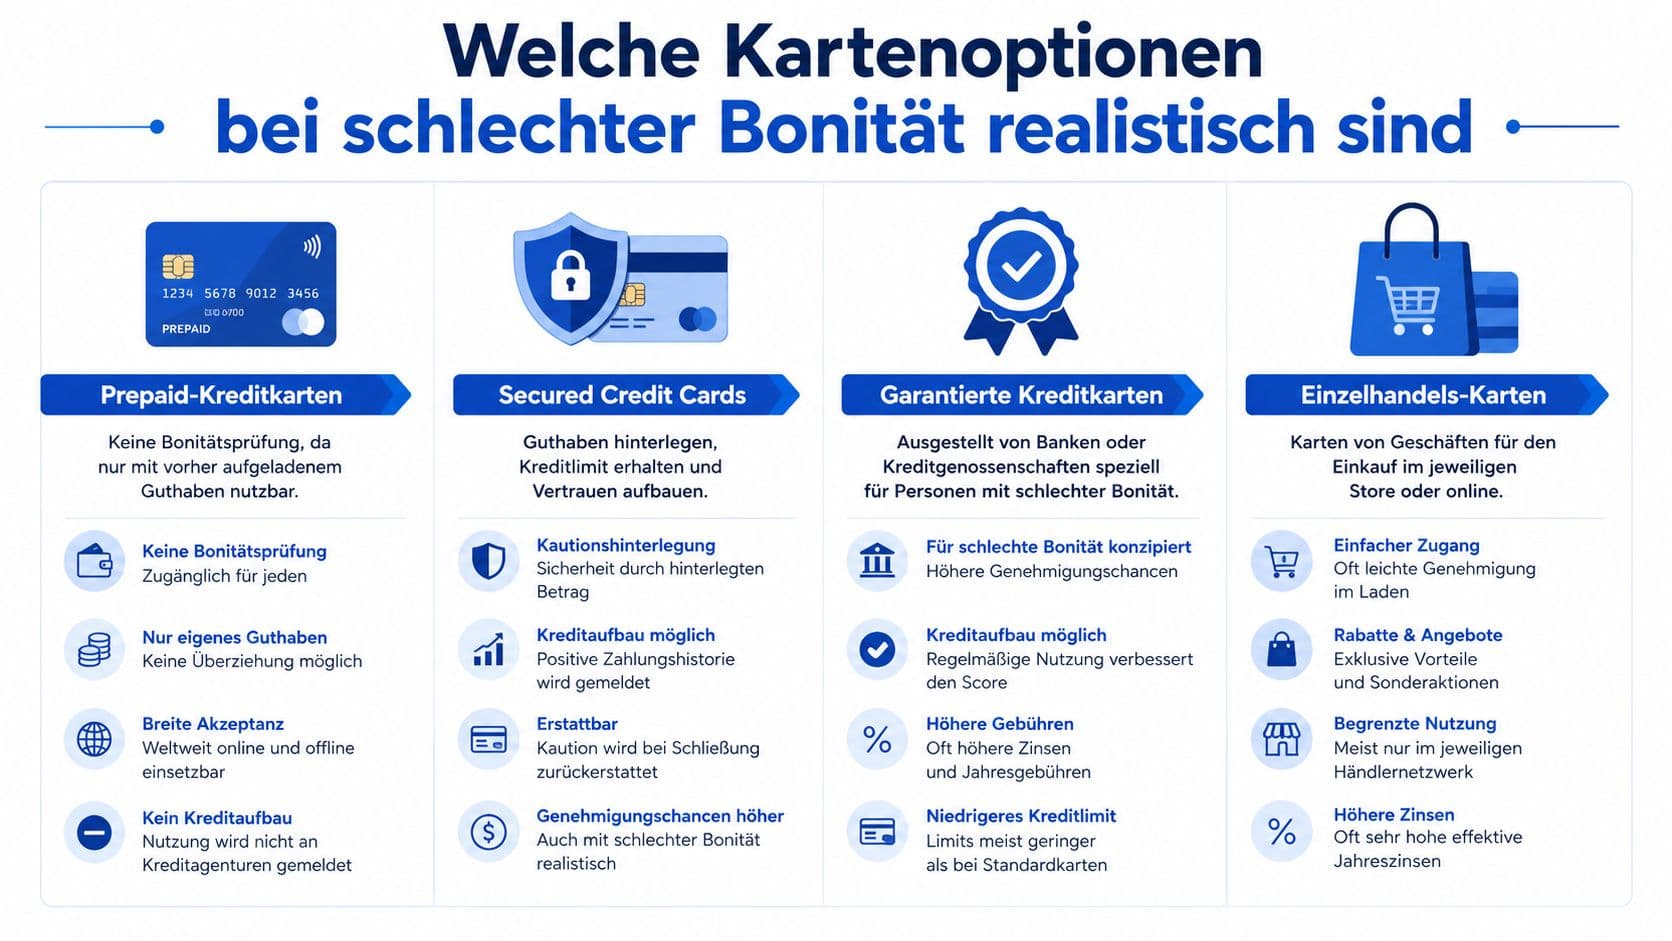
Vier realistische Kartenoptionen
| Kriterium | Prepaidkarte | Debitkarte | Gesicherte Kreditkarte |
|---|---|---|---|
| Abrechnung | Zahlung aus eingezahltem Guthaben | direkte Abbuchung vom Girokonto | Kreditrahmen mit hinterlegter Sicherheit |
| Bonitätsprüfung | in der Regel keine klassische Kreditprüfung | meist kein Kreditrahmen | anbieterabhängig, Vertragsregeln prüfen |
| Alltagszahlungen | gut für planbare Ausgaben | sehr gut für laufende Zahlungen | gut bei ausreichender Akzeptanz |
| Hotel und Mietwagen | kann abgelehnt werden | bei Reservierungen eingeschränkt | eher geeignet, aber nicht garantiert |
| Kosten | Auflade-, Jahres- oder Transaktionskosten möglich | Kontomodell prüfen | Kosten für Karte und Sicherheit möglich |
| Geeignet für | Budgetkontrolle | Alltag, Onlinehandel, Reisen | besonderer Bedarf an Kreditkartenfunktion |
Für Online-Zahlungen reicht oft eine Prepaidkarte. Wer Gehalt auf einem Girokonto erhält, hat mit einer Debitkarte weniger Verwaltungsaufwand, weil kein separates Aufladen nötig ist.
Eine Reise zeigt die Unterschiede: Im Supermarkt funktioniert jedes Modell. Bei einer Mietwagenbuchung kann der Anbieter eine Karte mit reservierbarem Kreditrahmen verlangen. Dann werden Prepaid- oder Debitkarte möglicherweise nicht akzeptiert, selbst bei gedecktem Konto.
Antrag und eigene Daten prüfen
Vor einem neuen Antrag solltest du deine Datenlage kennen. Die kostenlose Datenkopie nach Art. 15 DS-GVO zeigt, welche personenbezogenen Informationen gespeichert sind. Sie ist nicht mit kostenpflichtigen Auskunfts- oder Überwachungsprodukten zu verwechseln.
Der Antrag läuft über den offiziellen Schufa-Service, die Auskunft wird postalisch versendet. Achte beim Lesen besonders auf unbekannte Verträge, erledigte Forderungen und falsche persönliche Daten.
Was beim Kartenantrag verlangt wird
Bei Debit- oder Prepaidkarten typischerweise Personalausweis oder Reisepass und Angaben zur Anschrift, je nach Anbieter zusätzlich eine Meldebescheinigung oder ein Einkommensnachweis. Die Identifikation erfolgt per Video- oder PostIdent.
Prüfe vor dem Absenden:
- Monatliche und jährliche Kosten: alle festen Entgelte und Zusatzkosten.
- Aufladen und Guthaben: bei Prepaid Mindestbeträge, Aufladewege, Rückerstattungsregeln.
- Auslandseinsatz: Fremdwährungsentgelt, Bargeldabhebungen, Abrechnung.
- Abrechnung: Unterscheidet der Vertrag klar zwischen Debit, Prepaid und Kreditrahmen?
- Kündigung: Fristen, Restguthaben und mögliche Bearbeitungsentgelte.
Fünf Irrtümer über „ohne Schufa"
Der Begriff kann bedeuten, dass ein Anbieter keine klassische Kreditprüfung durchführt. Er bedeutet nicht, dass die Karte kostenlos, anonym, risikolos oder mit einem Kreditrahmen ausgestattet ist.
„Ohne Schufa heißt echte Kreditkarte ohne Einschränkungen." Meist handelt es sich um eine Prepaid- oder Debitkarte. Die Bezeichnung „Kreditkarte" beschreibt oft nur das Kartenlogo und die weltweite Zahlungsfunktion.
„Eine Karte ohne Bonitätsprüfung ist anonym." Anbieter müssen die Identität ihrer Kunden prüfen. Eine fehlende Schufa-Abfrage hebt diese gesetzlichen Pflichten nicht auf.
„Eine Prepaidkarte wird überall wie eine Kreditkarte akzeptiert." Im Einzelhandel und online funktioniert sie gut. Hotels und Mietwagenfirmen verlangen aber häufig eine Vorautorisierung, die einen echten Kreditrahmen voraussetzt.
„Viele Anträge erhöhen die Chance." Mehrere harte Kreditanfragen belasten die Bewertung. Prüfe vorher, ob eine schufa-neutrale Konditionsanfrage möglich ist.
„Eine hohe Vorabzahlung zeigt Seriosität." Im Gegenteil. Eine verlangte Zahlung vor einer nachvollziehbaren Prüfung, unklare Gebühren und Versprechen wie „garantierte Zusage" sind Warnzeichen.
Bonität schrittweise verbessern
- Offene Verpflichtungen ordnen: Zuerst bestehende Forderungen klären, bevor neue Verträge dazukommen.
- Gespeicherte Daten prüfen: Falsche oder erledigte Einträge lassen sich korrigieren.
- Zahlungsverhalten stabilisieren: Pünktliche Zahlungen über mehrere Monate wirken stärker als eine einmalige Aktion.
- Anfragen dosieren: Wenige gezielte Anträge statt vieler paralleler Versuche.
Ein realistischer Zeitraum liegt eher bei Monaten als bei Wochen. Alte Belastungen müssen abklingen, neues Verhalten muss sichtbar werden.
Das Wichtigste in Kürze
Eine Ablehnung betrifft meist nur den Kreditrahmen, nicht jede Kartenzahlung. Für Alltag und Online-Einkauf reicht eine Debitkarte, für ein festes Budget eine Prepaidkarte. Eine gesicherte Karte ist die Nischenlösung, wenn du wirklich eine Kreditkartenfunktion brauchst.
Prüfe vor jedem neuen Antrag deine eigenen Daten mit der kostenlosen Datenkopie. Und sei skeptisch bei Angeboten, die mit „ohne Schufa" und garantierter Zusage werben: Die Identitätsprüfung entfällt nie, und ein Kreditrahmen ist damit fast nie verbunden.
Häufige Fragen
- Bekomme ich mit einem Negativeintrag noch eine Karte?
- Meist ja, aber keine klassische Kreditkarte mit Verfügungsrahmen. Prepaid- und Debitkarten sind in der Regel weiterhin zugänglich, weil der Anbieter kein unbesichertes Risiko übernimmt.
- Was bedeutet der neue Score von 100 bis 999?
- Er gilt seit dem 17.03.2026 und ordnet niedrige Werte einem erhöhten Ausfallrisiko zu. Im schwächsten Bereich liegen laut Schufa rund 2 Prozent der Bevölkerung.
- Gibt es Kreditkarten ganz ohne Prüfung?
- Ohne Bonitätsprüfung ja, ohne Identitätsprüfung nein. Anbieter sind gesetzlich verpflichtet, ihre Kunden zu identifizieren. Werbung mit völliger Anonymität ist ein Warnsignal.
- Warum wird meine Prepaidkarte beim Mietwagen abgelehnt?
- Weil Vermieter eine Vorautorisierung brauchen, also einen reservierbaren Kreditrahmen. Den bietet eine Prepaidkarte nicht, auch wenn genug Guthaben vorhanden ist.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.