Der erste eigene Vertrag fühlt sich wie ein Schritt ins Erwachsenenleben an. Dann liegt das erste Gehalt auf dem Girokonto, ein Online-Einkauf steht an, oder die Fahrt mit Freunden übers Wochenende soll bequem bezahlt werden. Spätestens dann kommt die Frage auf, ob schon eine Kreditkarte sinnvoll ist.
Die kurze Antwort: Eine Karte hilft im Alltag, aber nicht jede Kartenart erfüllt denselben Zweck. Wer nur online bezahlen will, braucht keine echte Kreditkarte mit Kreditrahmen. Wer einen Zahlungsaufschub, Reisebuchungen oder eine Reserve sucht, schaut genauer hin.
Warum die erste Karte mehr ist als ein Stück Plastik
Im Alltag geht es selten um große Summen, sondern um Flexibilität: Online-Shopping, Reisen, Reservierungen. Wer im Ausland unterwegs ist, will nicht jedes Mal Bargeld tauschen.
Die erste Karte ist immer auch ein Vertrag. Sie hängt an deiner Bonität, an deiner Zahlungsfähigkeit und an klaren Bankvoraussetzungen. Anbieter prüfen deshalb nicht nur das Alter, sondern auch Wohnsitz, Girokonto und regelmäßigen Geldeingang.
Viele achten zuerst auf die Jahresgebühr. Das ist verständlich, aber zu kurz gedacht. Entscheidend ist auch, wie du die Karte nutzt: für Bargeld, Fremdwährung oder Teilzahlung. Für Azubis und Studierende sind oft 0 Euro Jahresgebühr zu finden, Nutzungskosten fallen trotzdem an.
Die vier Grundvoraussetzungen
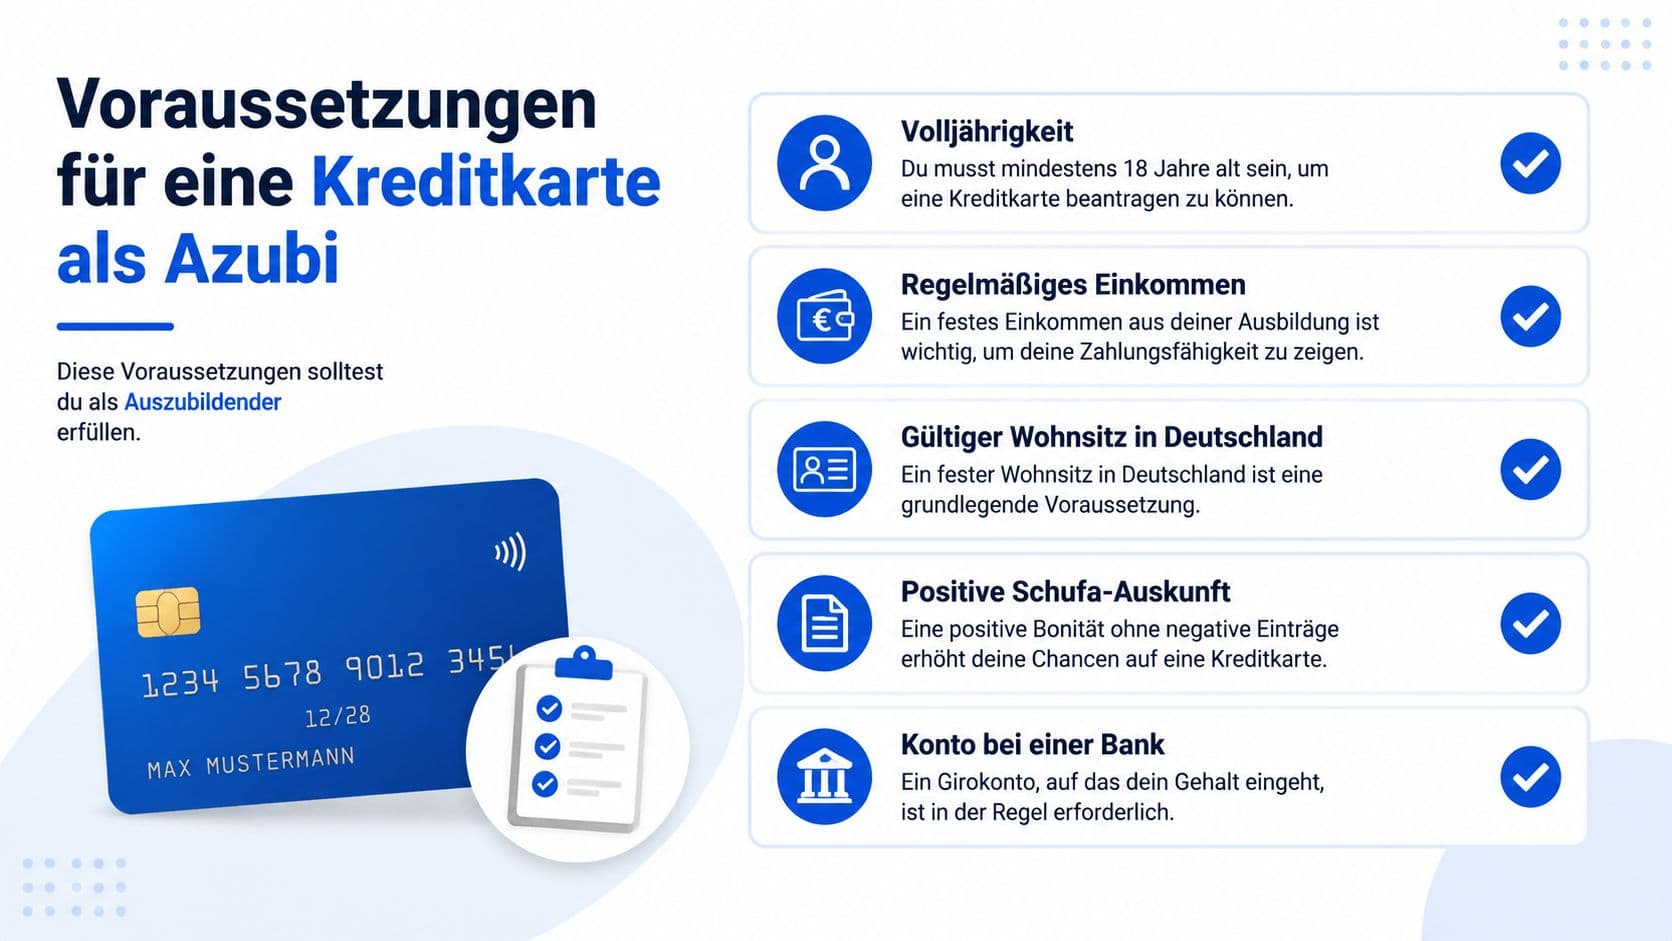
- Mindestalter erreicht: Ohne Volljährigkeit geht es in der Regel nicht, das ist die rechtliche Grundlage für den Kartenvertrag.
- Wohnsitz in Deutschland: Viele Anbieter brauchen einen festen Wohnsitz hierzulande.
- Eigenes Girokonto: Die Karte wird häufig ans Konto gekoppelt, weil darüber Belastungen und Abrechnungen laufen.
- Regelmäßige Ausbildungsvergütung: Sie zeigt der Bank, dass monatlich Geld eingeht.
Oft kommt eine positive Bonität ohne negative Einträge hinzu. Gerade bei der ersten Karte spielt das eine Rolle, weil junge Kundinnen und Kunden meist noch keine lange Kredithistorie haben.
Welche Unterlagen verlangt werden
In der Praxis wollen Banken Personalausweis, Kontodaten und einen Nachweis über die Ausbildungsvergütung sehen. Je nach Anbieter reicht eine aktuelle Gehaltsabrechnung, manchmal wird zusätzlich ein Kontoauszug verlangt.
Die vier Kartenarten im Vergleich
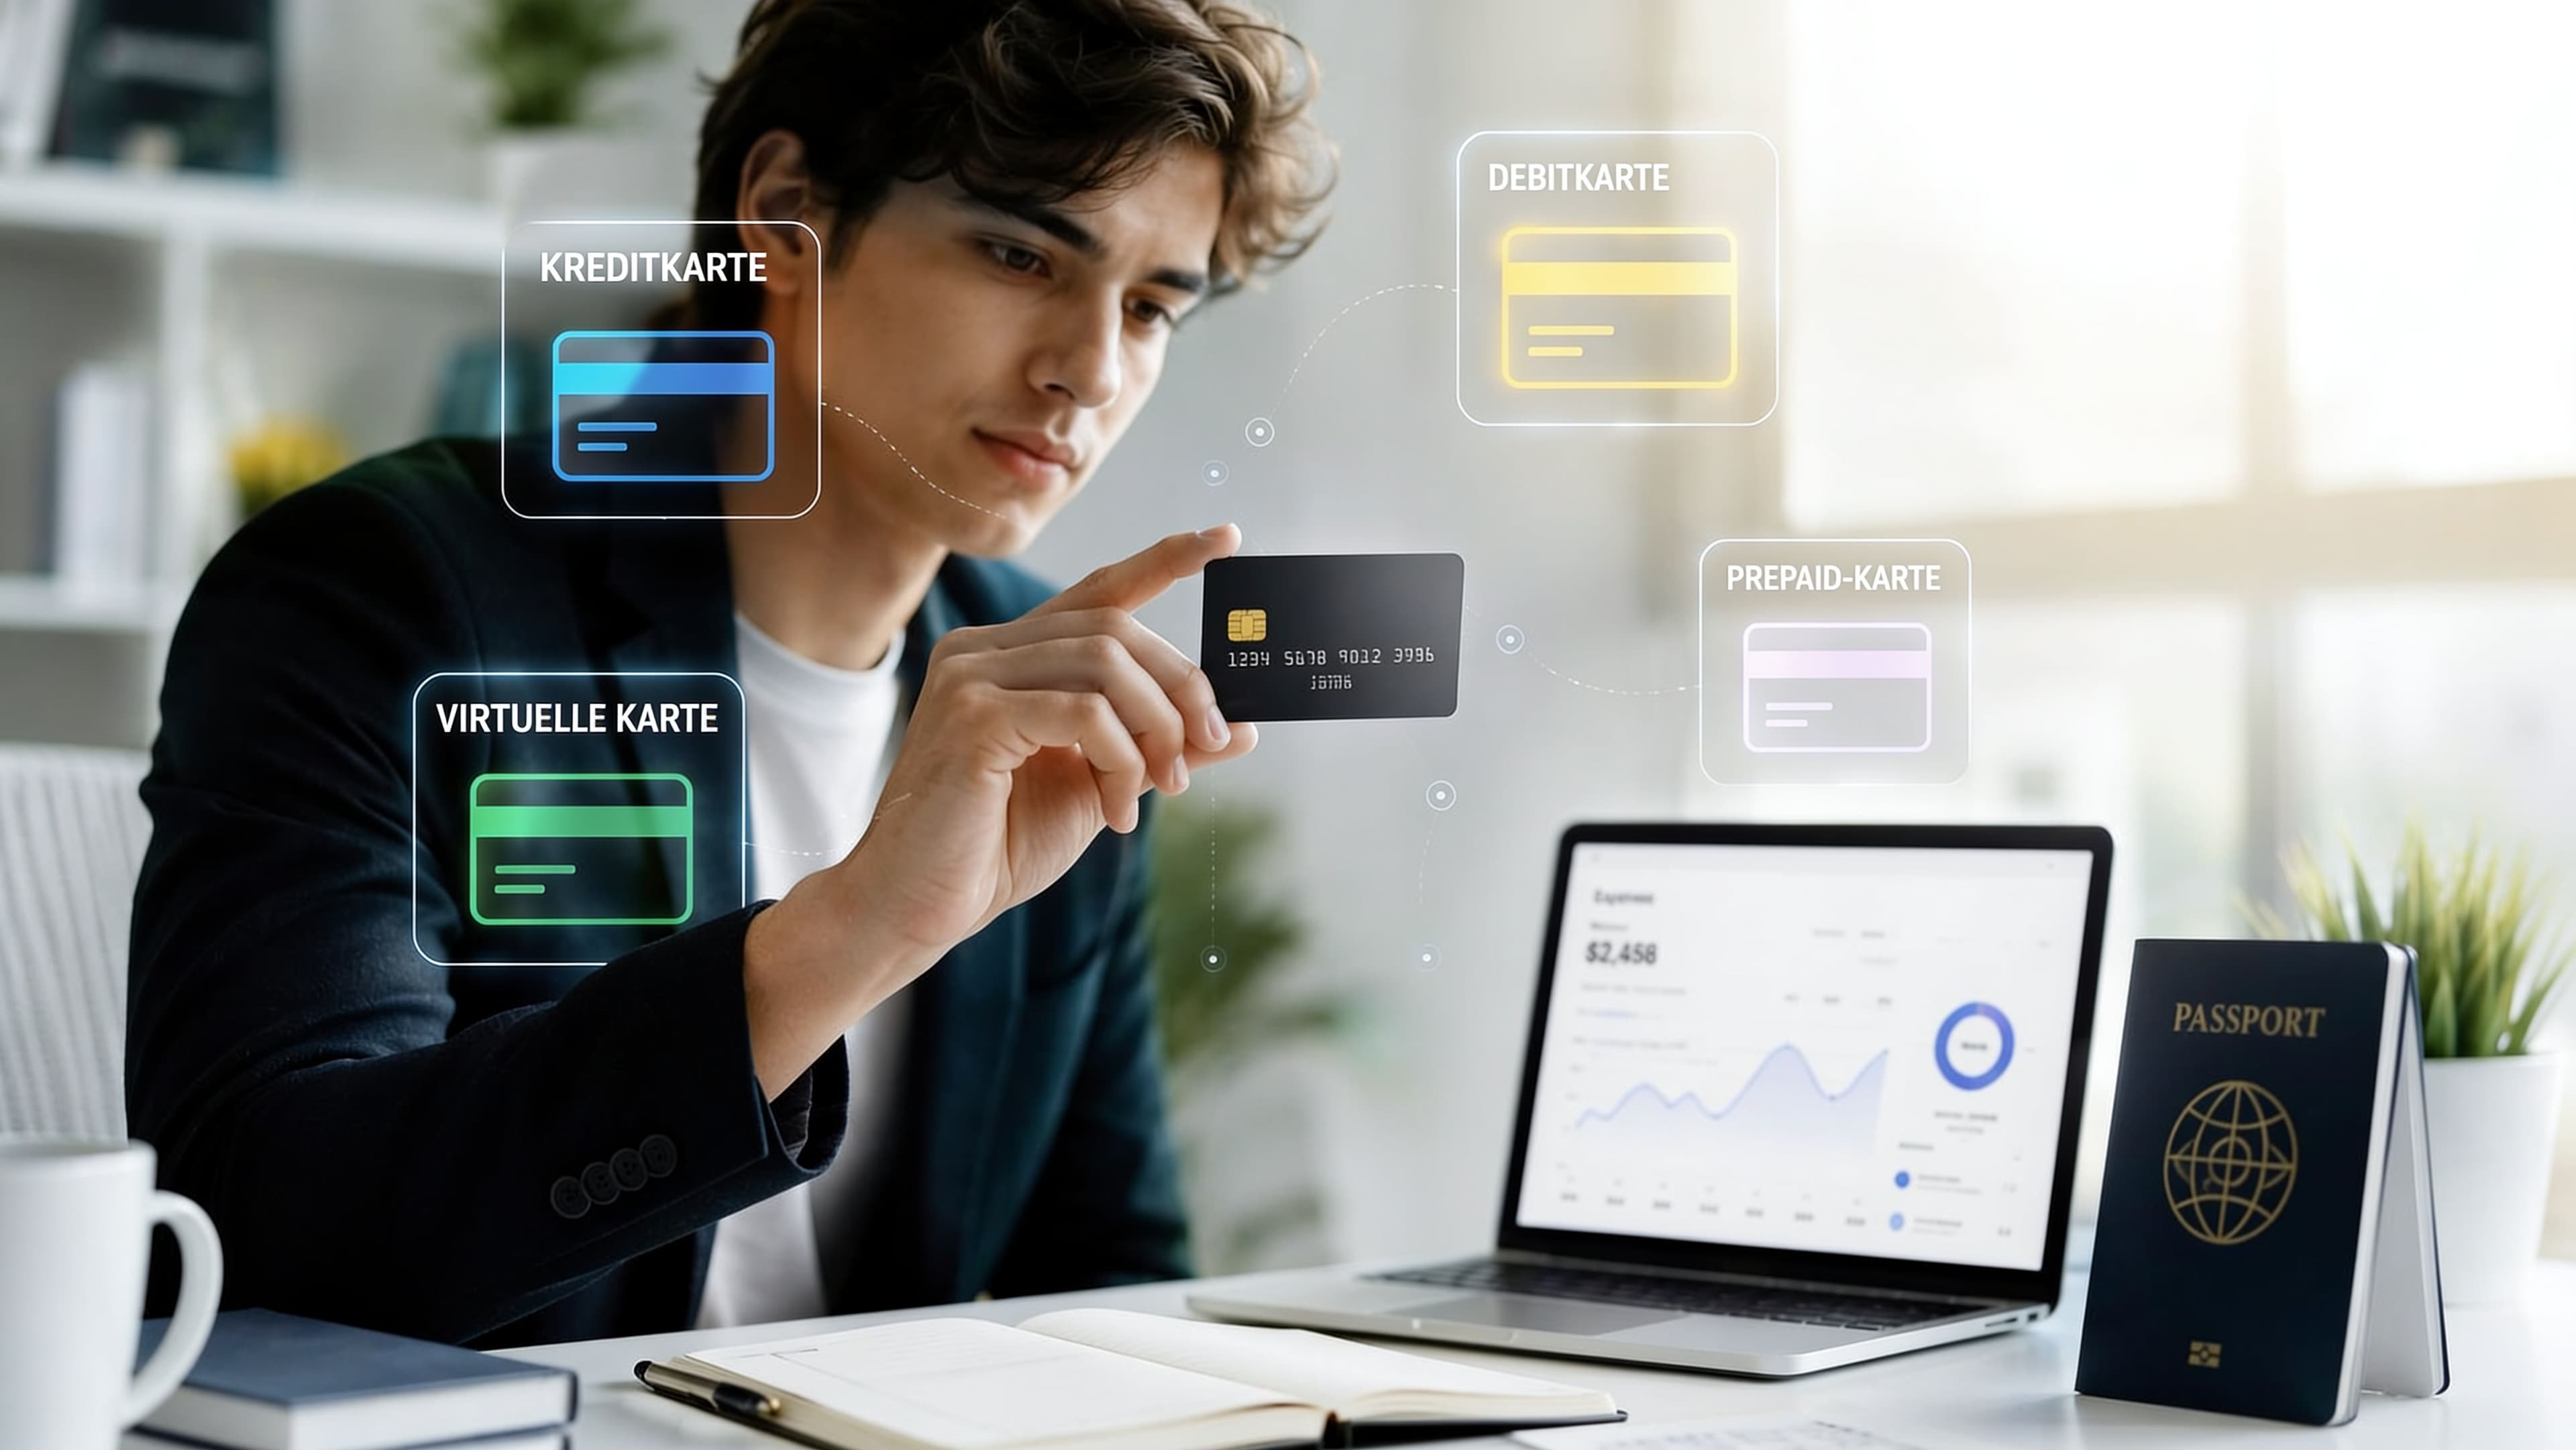
Eine echte Kreditkarte gibt einen Kreditrahmen frei und wird später abgerechnet. Eine Debitkarte zieht den Betrag direkt vom Girokonto ab. Eine Prepaid-Karte funktioniert nur mit vorherigem Guthaben. Eine virtuelle Karte gibt es nur digital, vor allem für Zahlungen im Internet.
| Kartenart | Abrechnung | Bonitätsprüfung | Typischer Einsatz |
|---|---|---|---|
| Kreditkarte | später gesammelt oder in Teilzahlung | meist ja | Reisen, Buchungen, Zahlungsaufschub |
| Debitkarte | sofort vom Girokonto | oft einfacher | Alltag, Online-Shopping, Ausgabenkontrolle |
| Prepaid-Karte | nur nach Aufladung | oft geringere Hürde | Budgetkontrolle, Einstieg ohne Kredit |
| Virtuelle Karte | digital, an Konto oder App gebunden | je nach Anbieter | Online-Käufe, digitale Wallets |
Für Azubis geht es nicht darum, welche Kartenart auf dem Papier am stärksten wirkt, sondern welche das Budget nicht aus dem Takt bringt. Wer Ausgaben eng begrenzen will, kommt mit Debit oder Prepaid gut zurecht. Wer Hotels bucht, einen Mietwagen reserviert oder Zahlungsaufschub will, schaut auf die echte Kreditkarte.
Beim Kreditrahmen werden für Berufseinsteiger häufig 500 bis 1.000 Euro genannt, in manchen Fällen bis 2.000 Euro. Das hilft nur, wenn der Betrag nicht als freies Zusatzgeld missverstanden wird.
Drei Einstiegskarten eingeordnet
Commerzbank Young Visa
Zeigt, wie wichtig das Kleingedruckte ist: Es gilt ein monatlicher Mindestgeldeingang von 300 Euro, für Fremdwährungstransaktionen werden 1,90 Prozent berechnet, Bargeldabhebungen im Inland kosten 1,95 Prozent, mindestens 5,98 Euro.
Auch das Bargeldlimit ist eng gesetzt: 300 Euro pro Tag oder Woche und 1.000 Euro pro Monat. Für eine Reise oder höhere Ausgaben merkst du schnell, dass die Karte technisch funktioniert, aber nicht für jeden Zweck bequem ist.
Santander BestCard Smart
Der effektive Jahreszins für Teilzahlung liegt bei 16,72 Prozent, vier Bargeldabhebungen pro Abrechnungsmonat sind weltweit kostenlos, das Auslandseinsatzentgelt beträgt 0 Euro. Interessant, wenn du Karten im Ausland bewusst einsetzt, Teilzahlung aber meidest.
YoungCard der Volksbank Raiffeisenbank
Bis zum vollendeten 27. Lebensjahr kostenlos. Für Zahlungen in Fremdwährung beziehungsweise außerhalb von EU und EWR fallen 1,90 Prozent an, Bargeldabhebungen im Ausland sind kostenlos, im Inland kosten sie 2 Euro.
Eine einfache Orientierung: Online-Shopping spricht für Debit oder virtuelle Karte, Reisen für eine Karte mit guter Auslandstauglichkeit, Bargeldbedarf verlangt den Blick auf die Abhebegebühren.
Wo die Kosten wirklich entstehen
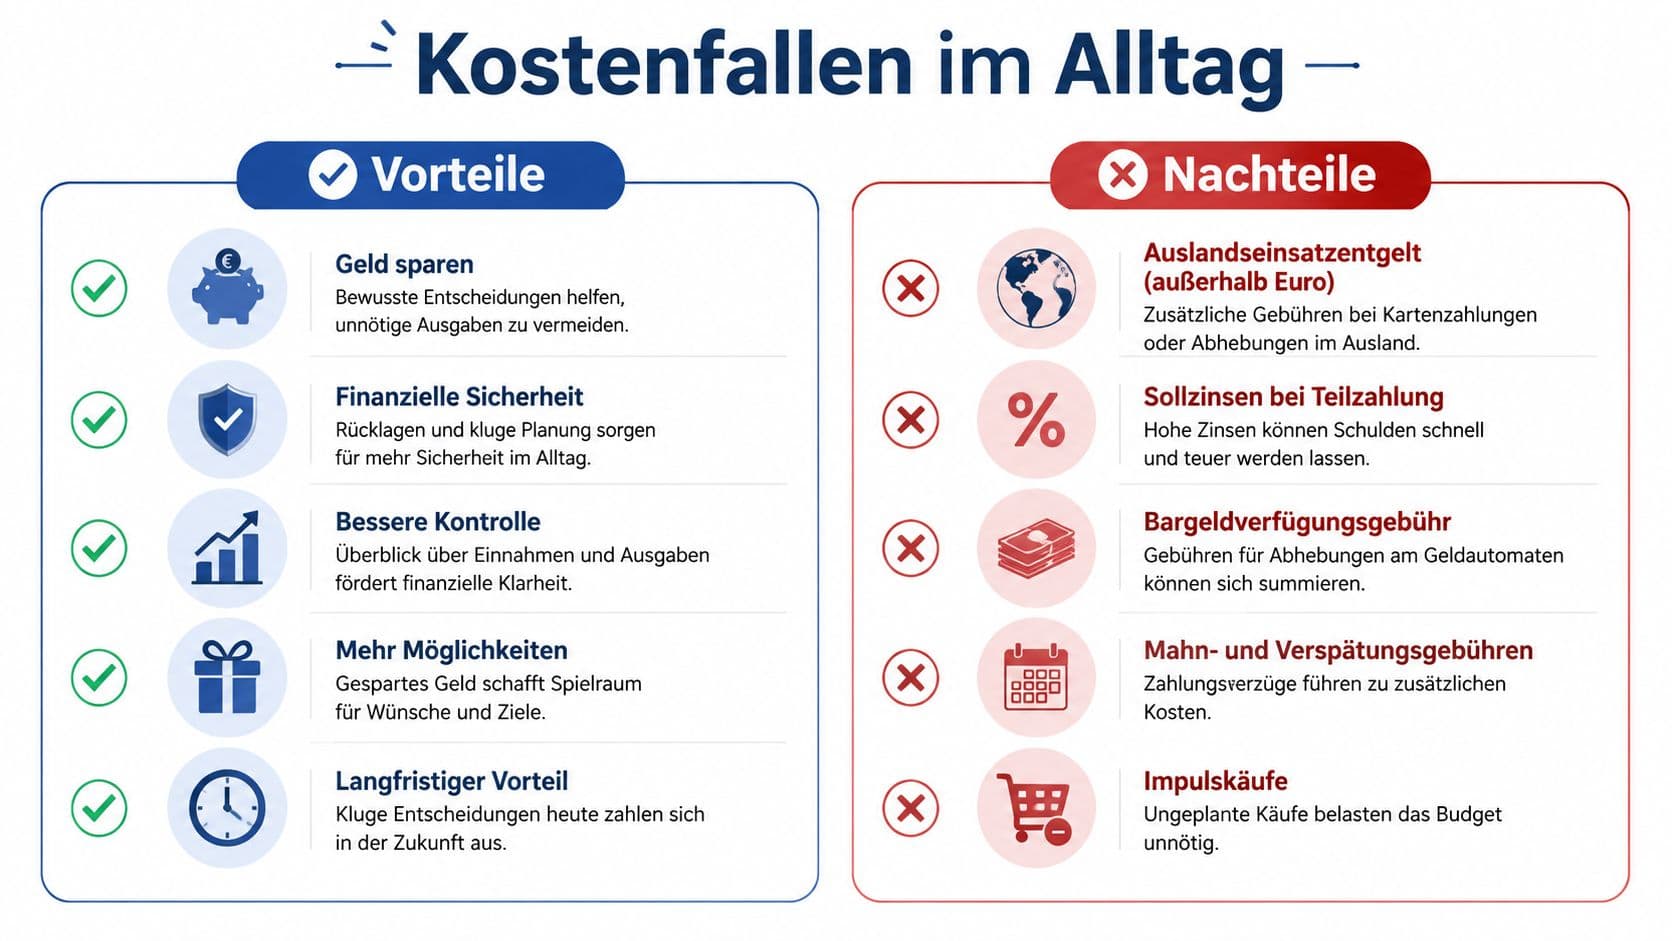
- Fremdwährungseinsatz: Außerhalb des Euroraums fällt ein Entgelt an, auch wenn die Karte im Inland gratis wirkt.
- Bargeldabhebung: Automatenkosten sind deutlich spürbarer als kleine Jahresentgelte.
- Teilzahlung: Wer nicht alles sofort zurückzahlt, zahlt Sollzinsen.
- Verfügungslimit: Ein enger Rahmen diszipliniert, macht die Karte aber unpraktisch.
Teilzahlung richtig verstehen
Teilzahlung heißt, dass die Kartenrechnung nicht komplett auf einmal ausgeglichen wird. Der offene Betrag bleibt stehen, dafür werden Zinsen berechnet. Genau deshalb bezieht sich „kostenlos" bei Kreditkarten meist nur auf die Jahresgebühr.
Schritt für Schritt zur passenden Karte
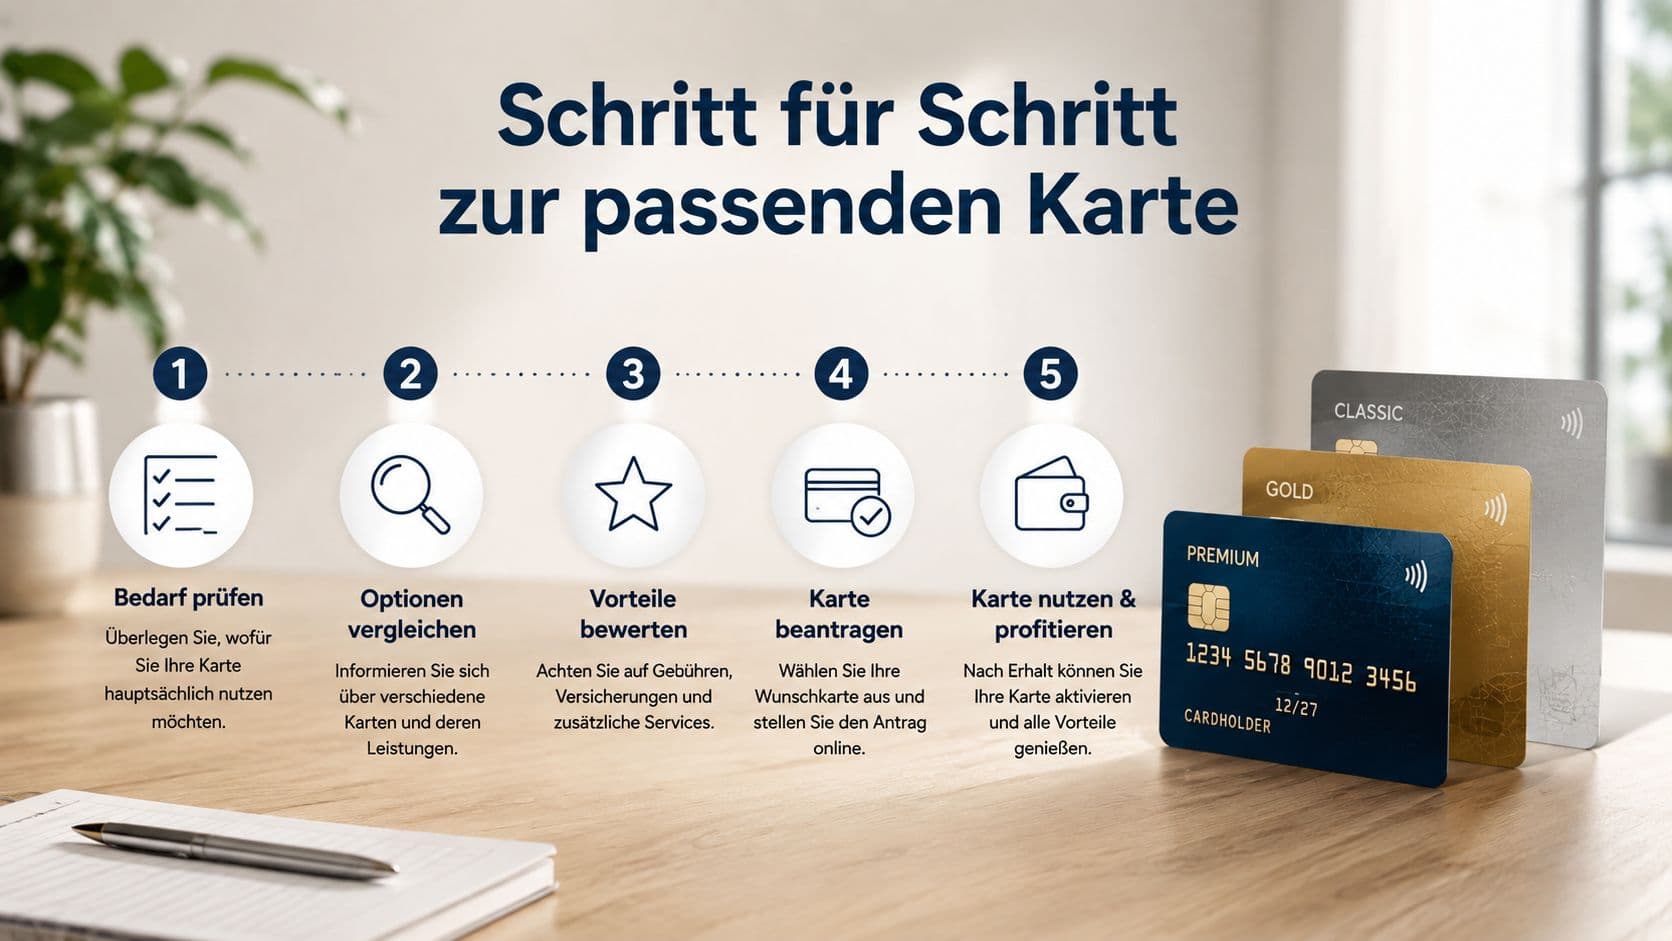
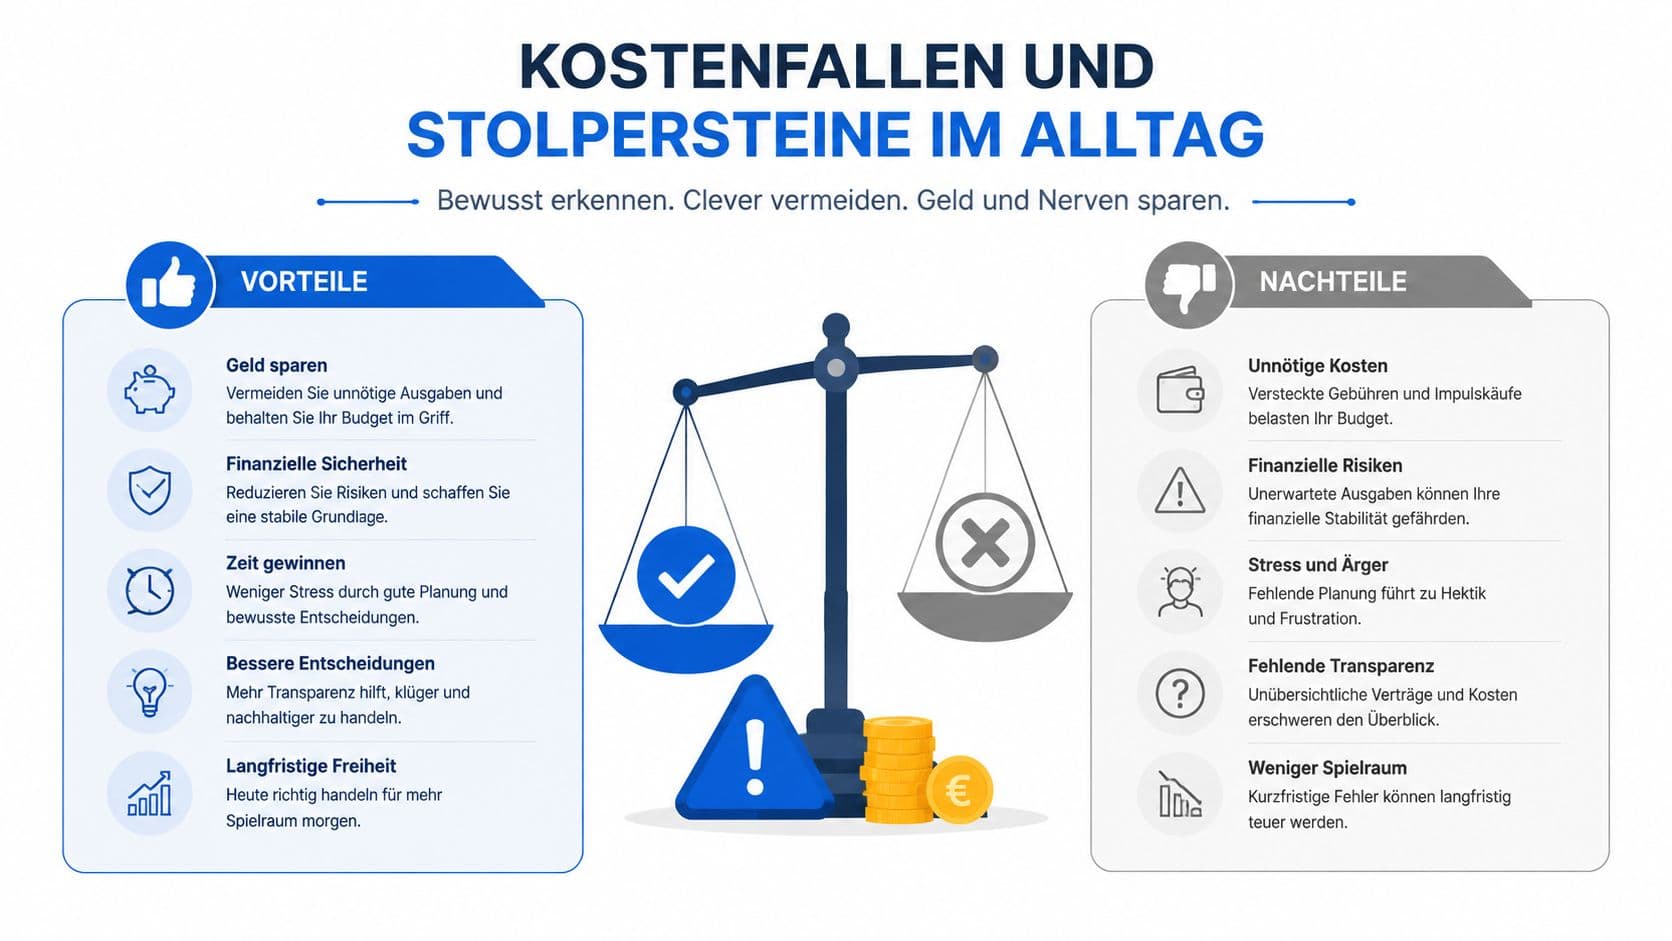
- Anbieter vergleichen: Jahresgebühr, Fremdwährungsentgelt, Bargeldkosten und Verfügungsrahmen. Wer im Ausland zahlt, braucht andere Kriterien als jemand, der nur online bezahlt.
- Unterlagen vorbereiten: Personalausweis, Nachweis der Ausbildungsvergütung, Girokonto-Daten.
- Antrag stellen: online oder in der Filiale, danach die Bonitätsprüfung abwarten.
- Karte aktivieren: PIN festlegen, Karte freischalten, eine kleine Zahlung testen.
Typische Fehler
Ein häufiger Fehler ist das Übersehen kleiner Entgelte. Ein anderer ist das zu schnelle Bestätigen einer Teilzahlungsoption, obwohl die Karte vollständig ausgeglichen werden sollte. Solche Einstellungen wirken harmlos und werden später teuer.
Auch der Verfügungsrahmen ist eine Stolperfalle: Einige Karten bieten wenig Spielraum, andere setzen eine strengere Bonitätsprüfung voraus.
Schufa und Sicherheit
Mehrere Anfragen in kurzer Zeit wirken ungünstig, eine sauber vorbereitete Anfrage ist besser. Wichtig ist der Unterschied zwischen einer harten und einer schufa-neutralen Konditionsanfrage: Letztere prüft Konditionen, ohne automatisch eine belastende Bonitätsanfrage auszulösen.
Bekommst du keine klassische Kreditkarte oder willst keine harte Prüfung, sind Prepaid- oder Debitkarten der einfachere Einstieg.
Sicherheit im Alltag
Die PIN gehört nicht ins Handy und nicht auf einen Zettel im Portemonnaie. Bei Verlust sperrst du die Karte sofort über die Sperr-Hotline oder in der App.
Bei Online-Zahlungen helfen virtuelle Kartennummern, weil die eigentliche Karte seltener weitergegeben wird. Achte außerdem darauf, dass die Freigabe über 3D Secure eingerichtet und aktuell ist.
Das Wichtigste in Kürze
Am Ende zählt nicht, ob auf der Karte „Kredit" steht, sondern ob sie zu deinem Budget und deinem Alltag passt. Für reine Online-Zahlungen reicht meist eine Debit- oder virtuelle Karte, für Reisen und Reservierungen ist die echte Kreditkarte sinnvoller.
Die Reihenfolge, die sich bewährt: sauber vergleichen, ruhig beantragen, bewusst nutzen. Und die Teilzahlung von Anfang an auf vollständigen Ausgleich stellen.
Häufige Fragen
- Ab welchem Einkommen ist eine echte Kreditkarte realistisch?
- Eine feste Grenze gibt es nicht. Als grobe Orientierung nennen Ratgeber für Direktbanken oft 500 bis 700 Euro netto im Monat. Entscheidend bleibt das Gesamtbild aus Einkommen, Konto, Wohnsitz und Bonität.
- Was tue ich, wenn die Karte im Ausland wegkommt?
- Sofort sperren, über die Sperr-Hotline oder in der Banking-App. Danach klärt der Anbieter Ersatzkarte und weitere Schritte. Speichere die Sperrnummer getrennt vom Portemonnaie.
- Brauche ich eine zweite Karte?
- Als Reserve auf Reisen kann sie nützlich sein. Für den Alltag reicht meist eine gut passende Karte, solange sie keine unnötigen Zusatzkosten verursacht.
- Was tun, wenn die Bonität für eine Kreditkarte nicht reicht?
- Dann kommen Debit- oder Prepaid-Karten infrage. Sie arbeiten mit vorhandenem Guthaben oder direkt mit dem Girokonto und decken Online-Zahlungen zuverlässig ab.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.