Du stehst an der Kasse, zahlst ein Software-Abo, buchst ein Bahnticket oder übernimmst Materialkosten für einen Auftrag. Genau dann wird die Frage praktisch: private Karte oder eine eigene Geschäftskarte? Was im Alltag wie eine kleine Entscheidung wirkt, landet später in der Buchhaltung und manchmal in der Steuerberatung.
Es geht nicht nur um Bequemlichkeit, sondern um saubere Belegtrennung, die Einschätzung deiner Bonität und darum, ob eine Karte mit Grundgebühr am Ende günstiger ist als ein Modell, das kostenlos wirkt.
Warum Selbstständige anders planen
Bei Angestellten ist die Lage einfacher: Das Einkommen wirkt stabiler, die Nachweise sind klarer, die Bank kann die Zahlungsfähigkeit leichter einordnen. Selbstständige schwanken stärker zwischen guten und schwächeren Monaten, was die Auswahl anspruchsvoller macht.
Dazu kommt der oft unterschätzte Punkt: Geschäftskarten helfen vor allem dabei, private und betriebliche Ausgaben sauber zu trennen. Für Buchhaltung und steuerliche Dokumentation ist das entscheidend.
Halte zwei Dinge auseinander: den Zahlungsalltag (Inland, Ausland, Online, Bargeld) und die Nachweislogik (Umsatz, Bonität, Buchhaltung). Für Gründerinnen und Gründer ohne lange Historie ist die zweite Ebene meist die eigentliche Hürde.
Vier Kartentypen im Überblick
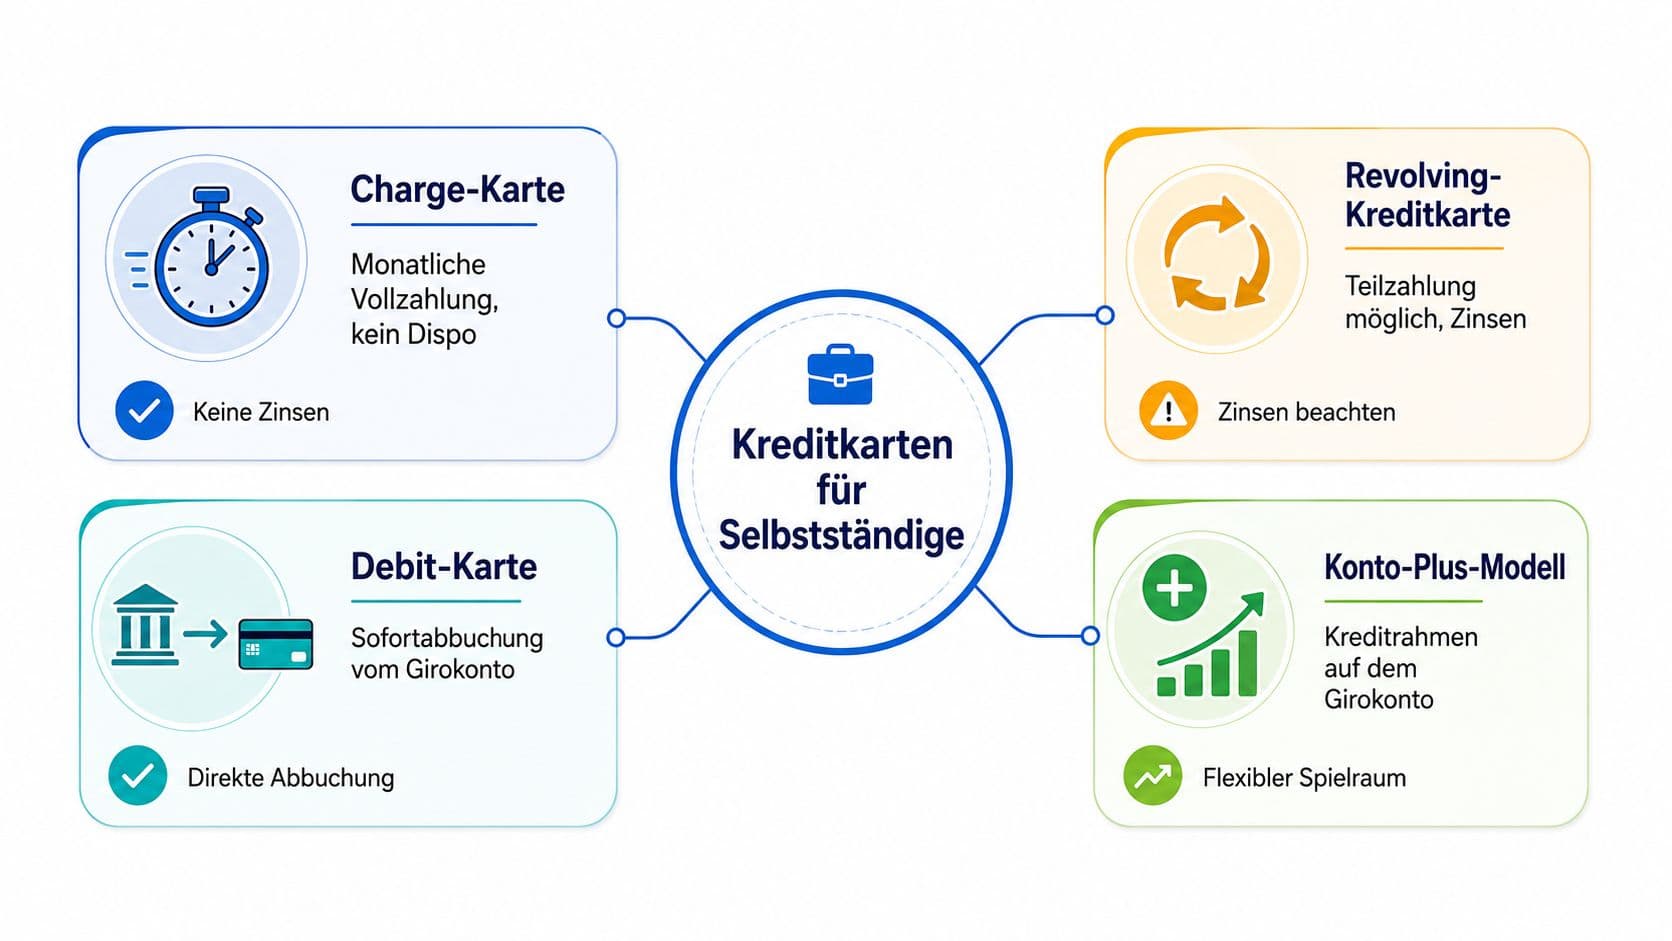
Die Charge-Karte funktioniert wie eine Monatsrechnung: Du zahlst im Laufe des Monats, am Ende wird der Betrag vollständig abgebucht. Praktisch, wenn du Ausgaben bündeln willst, aber keine Teilzahlung brauchst.
Die Revolving-Karte ist ein kleiner flexibler Kredit. Du kannst den offenen Betrag auch in Teilen zurückzahlen, was mehr Spielraum gibt und Disziplin verlangt.
Die Debitkarte bucht direkt vom Geschäftskonto ab. Was nicht auf dem Konto liegt, kann nicht ausgegeben werden.
Beim Konto-Plus-Modell sind Konto und Karte eng verknüpft. Interessant, wenn Banking, Buchhaltung und Kartennutzung in einem System zusammenlaufen sollen. Die Kosten für Business-Karten reichen je nach Modell von 0 bis 850 Euro pro Jahr.
Business-Karte oder private Karte
| Kriterium | Business-Karte | Private Karte |
|---|---|---|
| Buchhaltung | geschäftliche Ausgaben klar getrennt und leicht zuzuordnen | jede betriebliche Zahlung muss einzeln dokumentiert werden |
| Verfügungsrahmen | stärker auf geschäftliche Nutzung ausgerichtet | an privates Zahlungsverhalten gebunden |
| Haftung | vertraglich an die geschäftliche Nutzung gekoppelt | Vermischung erschwert die Zuordnung |
| Akzeptanz | wirkt im Geschäftsverkehr professioneller | für einzelne Firmenkäufe möglich, auf Dauer unpraktisch |
| Reisekosten | passt je nach Modell besser zu Geschäftsreisen | funktioniert, trennt aber nicht sauber |
Wann die private Karte noch reicht
Wer nur gelegentlich ein Tool, ein Zugticket oder ein Materialteil bezahlt, kann privat starten, solange die Geschäftsausgaben gering bleiben. Entscheidend ist dann, dass jeder Beleg sofort sauber abgelegt wird.
Sobald Ausgaben regelmäßig werden, kippt die Rechnung zugunsten einer Business-Lösung. Das betrifft nicht nur die Ordnung, sondern auch die Zeit, die in die manuelle Zuordnung fließt.
Private und geschäftliche Zahlungen zu mischen ist nicht verboten, aber unpraktisch. Die Buchführung wird unübersichtlicher und fehleranfälliger.
Wo kostenlose Karten teuer werden
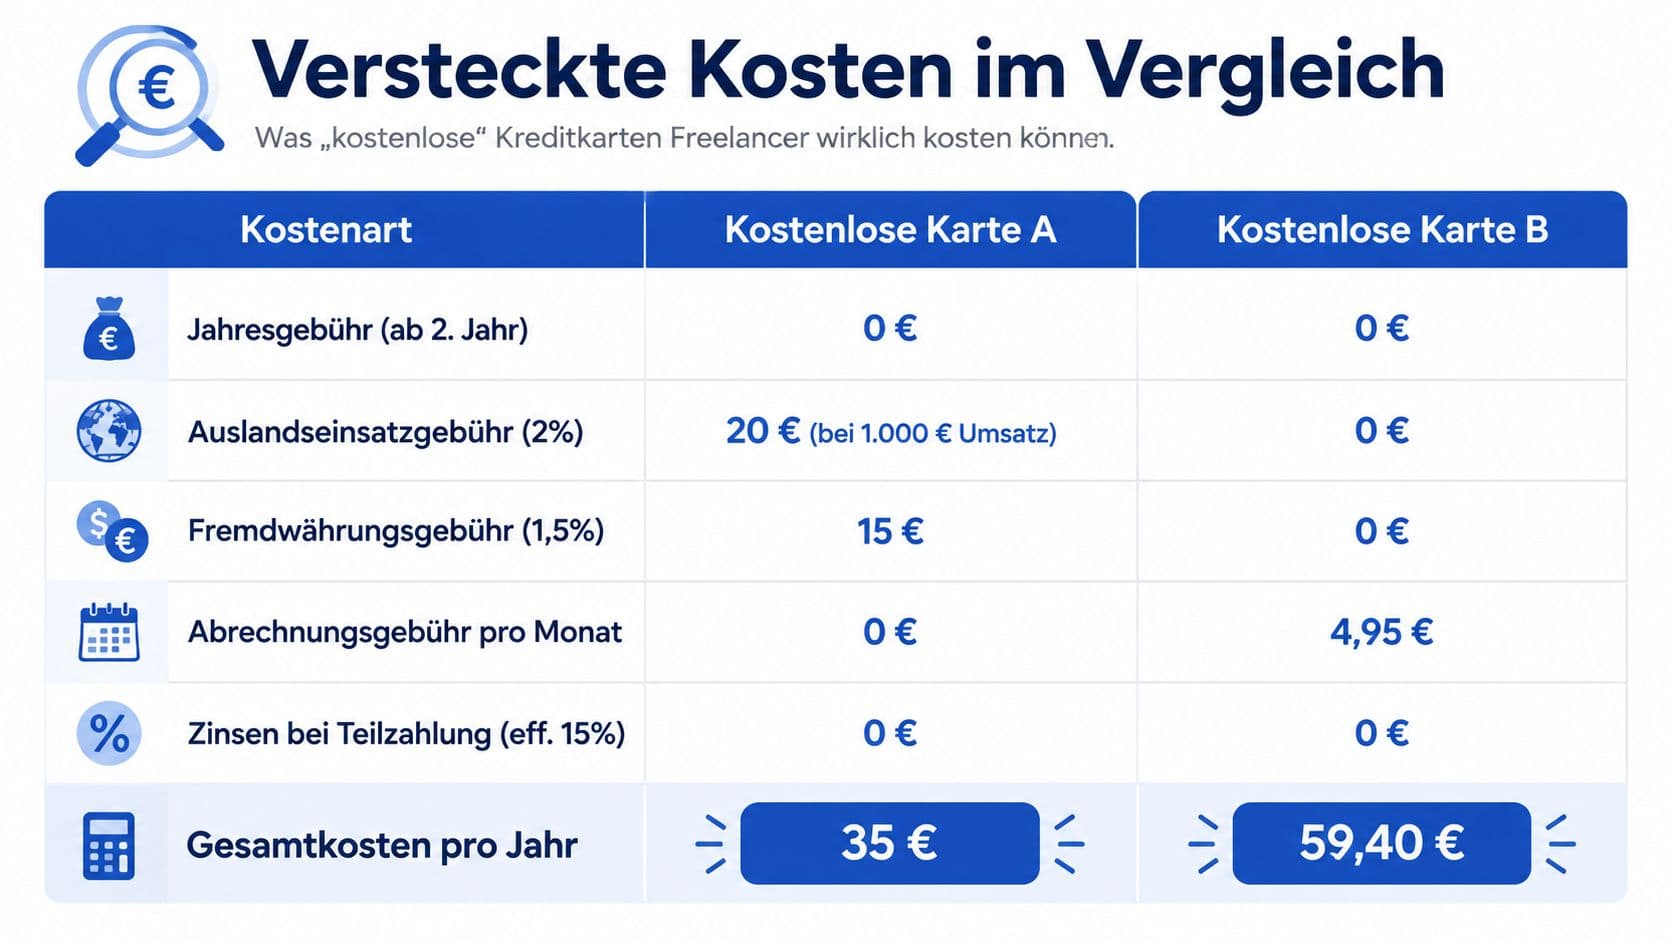
Eine Karte mit 0 Euro Jahresgebühr klingt vernünftig. In der Praxis drehen andere Kosten das Bild, vor allem bei Auslandseinsatz, Währungsumrechnung und Bargeld.
Interessanter als die Frage „kostenlos oder nicht" ist die Frage, ab welchem Verhalten eine Karte teurer wird als ein Modell mit Grundgebühr. Die Preisspanne am Markt reicht von kostenlosen Basismodellen bis zu Premium-Angeboten mit 170 bis 700 Euro Jahresgebühr.
Das Rechenmuster
Addiere Jahresgebühr, Kosten für Fremdwährung, Bargeldgebühren und eventuelle Monatsgebühren. Wer im Inland zahlt, selten abhebt und kaum reist, kommt mit einem günstigen Modell gut zurecht. Wer regelmäßig im Ausland zahlt, fährt mit moderater Grundgebühr oft günstiger.
Bei vielen Karten liegt das Fremdwährungsentgelt bei 1,5 bis 2,5 Prozent, Bargeldabhebungen kosten 2 bis 4 Prozent.
Typische Fallen
Eine klassische Falle ist die Umrechnung am Terminal: Der Automat zeigt den Betrag in Euro an, rechnet aber zu einem ungünstigen Kurs mit Aufschlag ab.
Auch Zusatzleistungen brauchen einen Realitätscheck. Reiseversicherungen, Cashback oder Bonusprogramme helfen nur, wenn sie zu deinem Verhalten passen.
Bonität, Schufa und Nachweise
Bei Selbstständigen verlangen Banken mehr Unterlagen als bei Angestellten. Typisch sind:
- Einkommensteuerbescheide der letzten ein bis zwei Jahre
- BWA der letzten Quartale
- Kontoauszüge der letzten drei bis sechs Monate
Das soll Schwankungen bei Umsatz und Liquidität sichtbar machen. Viele Anbieter sehen erst bei rund zwei Jahren Selbstständigkeit und vorhandenen Steuerbescheiden eine solide Basis.
Zwei Begriffe, die oft verwechselt werden
Der effektive Jahreszins drückt die Gesamtkosten eines Kredits möglichst vollständig aus. Der Verfügungsrahmen ist der Betrag, über den du mit der Karte verfügen kannst, meist bonitätsabhängig festgelegt. Beides ist nicht frei wählbar.
Fehlen dir noch Unterlagen, nutze eine schufa-neutrale Konditionsanfrage. Sie prüft zunächst nur Konditionen und löst nicht sofort den Antrag aus. Für viele ist auch eine debitbasierte Karte ein sinnvoller Einstieg, weil sie auf Guthabenbasis funktioniert.
Schritt für Schritt zur passenden Karte
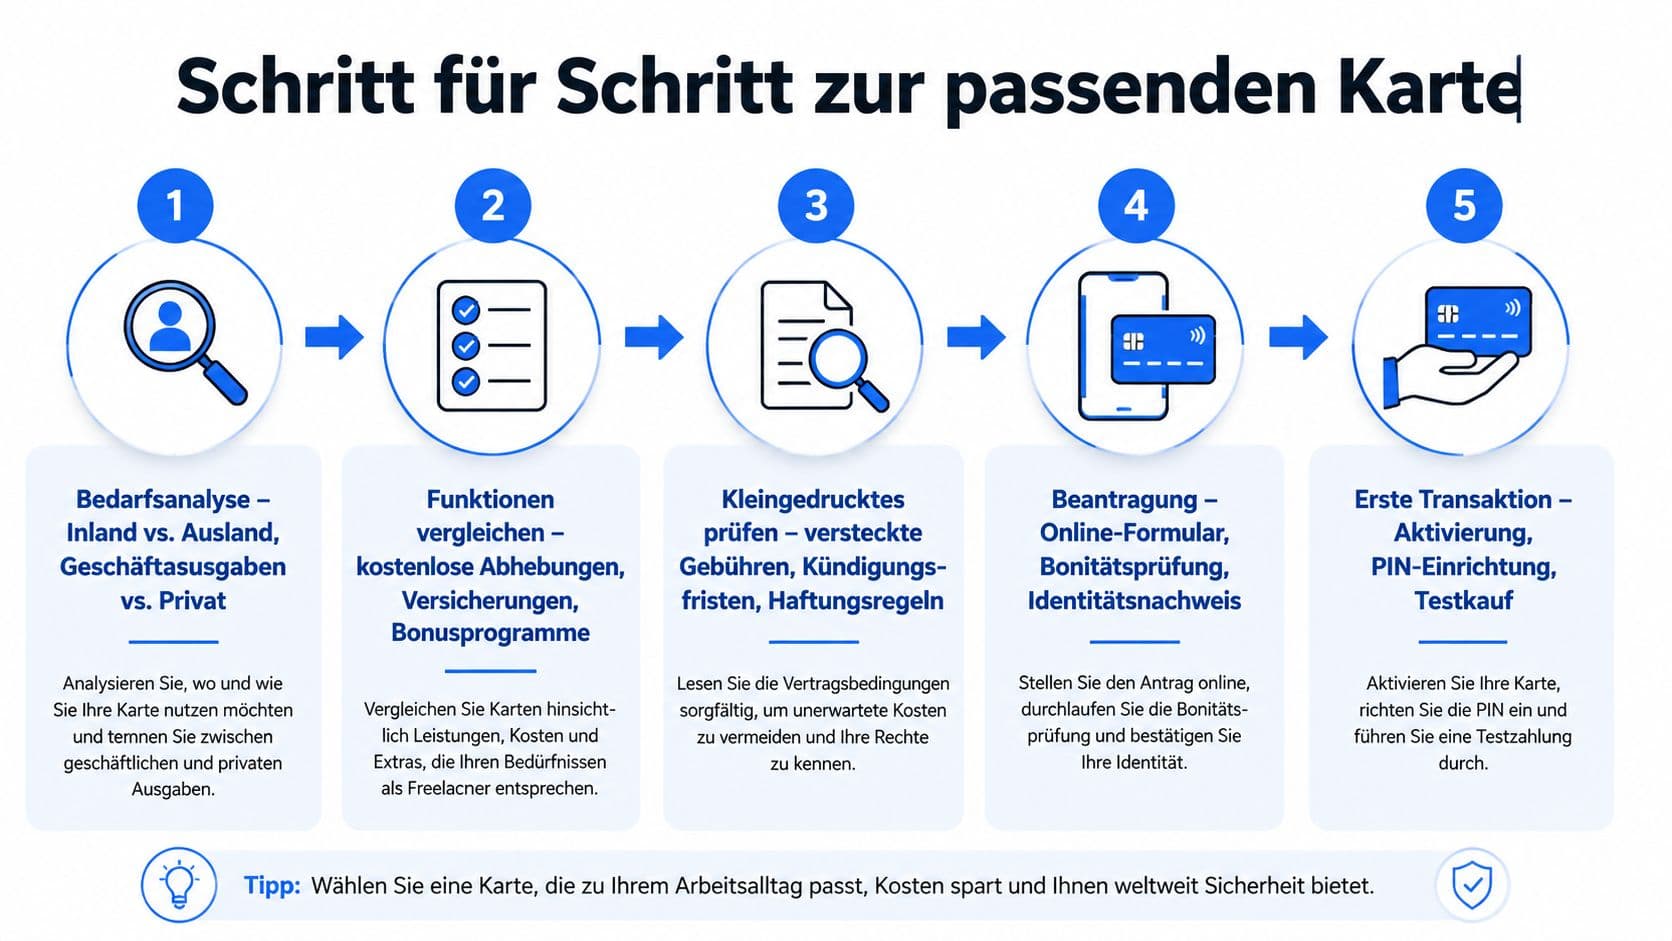
- Bedarf klären: Ist die Karte eher für Inland, Ausland, Online-Dienste oder Reisen gedacht?
- Funktionen vergleichen: Abhebungen, Versicherungen, Zusatzkarten, Buchhaltungsschnittstellen.
- Kleingedrucktes lesen: Gebühren, Kündigungsfristen, Haftungsregeln, Nutzungseinschränkungen.
- Konditionsanfrage stellen: möglichst schufa-neutral, bevor der eigentliche Antrag läuft.
- Unterlagen einreichen: Nachweise zu Einkommen, Umsatz und Geschäftstätigkeit.
- Identität bestätigen: meist per Video- oder PostIdent.
- Karte aktivieren und testen: Eine kleine erste Buchung zeigt, wie Limit, PIN und Abrechnungsdatum laufen.
Wer diesen Ablauf umdreht, verliert Zeit mit Karten, die auf dem Papier gut aussehen, aber nicht zum Geschäftsmodell passen.
Checkliste für die Auswahl
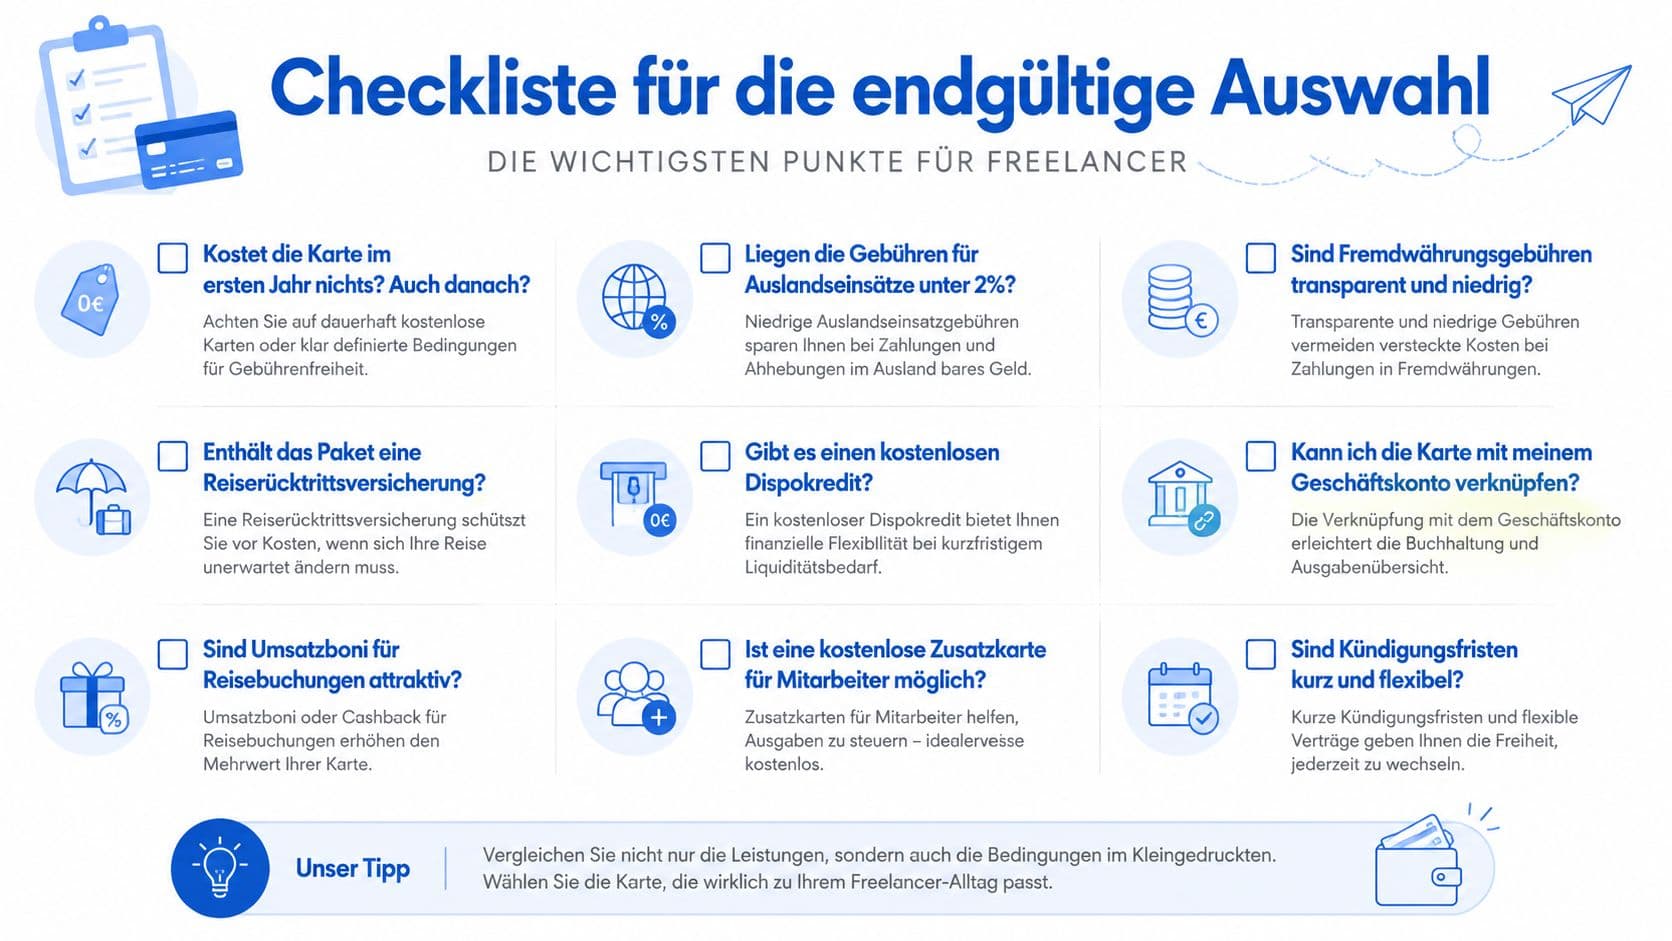
- Wie oft nutzt du die Karte im Monat wirklich? Wer fast alles per Überweisung zahlt, braucht keine teure Zusatzlösung.
- Wie oft fallen Ausgaben im Ausland an? Geschäftsreisen, Messen und internationale Tools sprechen für ein klares Fremdwährungsprofil.
- Reicht eine Debit-Variante? Wer vor allem Ordnung will und keinen Kreditrahmen braucht, fährt damit gut.
- Brauchst du Mitarbeiterkarten? Bei Teamausgaben wird die Verwaltung wichtiger als eine einzelne Grundgebühr.
- Passt die Karte zur Buchhaltungssoftware? Achte auf Schnittstellen zu deinem Tool.
- Gibt es ein passendes Geschäftskonto dazu? Manchmal ist die Kombination praktischer als zwei getrennte Lösungen.
- Wie flexibel sind Kündigung und Wechsel? Relevant, wenn sich Umsatz oder Geschäftsmodell ändern.
Wer die meisten Fragen mit „selten" oder „nein" beantwortet, braucht eine einfache Einstiegslösung. Wer bei Ausland, Teamkarten und Buchhaltungsanbindung mehrfach „ja" sagt, bewegt sich Richtung umfassenderer Business-Karte.
Das Wichtigste in Kürze
Geschäftskarten helfen Selbstständigen vor allem bei der sauberen Trennung von privaten und betrieblichen Ausgaben. Der Vergleich lohnt deshalb nicht nur nach Preis, sondern nach Alltagstauglichkeit, Nachweisen und Kostenprofil.
Nicht die längste Leistungsbeschreibung gewinnt, sondern die Karte, die zu deinem echten Nutzungsprofil passt. Und der Wechsel von privat zu geschäftlich lohnt sich, sobald geschäftliche Ausgaben regelmäßig auftreten statt nur nebenbei mitzulaufen.
Häufige Fragen
- Muss ich private und geschäftliche Ausgaben zwingend trennen?
- Nicht in jedem Einzelfall gesetzlich vorgeschrieben, aber praktisch klar im Vorteil. Vermischte Zahlungen erzeugen Rückfragen, Nacharbeit und eine unübersichtliche Buchführung.
- Welche Unterlagen verlangen Banken von Selbstständigen?
- Typisch sind Einkommensteuerbescheide der letzten ein bis zwei Jahre, BWA der letzten Quartale und Kontoauszüge der letzten drei bis sechs Monate.
- Bekomme ich als Gründerin oder Gründer eine Geschäftskarte?
- Schwieriger, weil viele Anbieter erst bei rund zwei Jahren Selbstständigkeit und vorhandenen Steuerbescheiden eine solide Basis sehen. Eine debitbasierte Karte ist dann der realistischere Einstieg.
- Wann rechnet sich eine Karte mit Jahresgebühr?
- Wenn du regelmäßig im Ausland zahlst oder Bargeld abhebst. Bei 1,5 bis 2,5 Prozent Fremdwährungsentgelt und 2 bis 4 Prozent Abhebegebühr überholt die Nutzung schnell die Grundgebühr.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.