Die alte Bankkarte reicht für Online-Einkäufe oder Reisen nicht immer aus, im Freundeskreis fällt der Satz „beantrag einfach eine kostenlose Kreditkarte", und sofort tauchen Fragen auf: Was bedeutet kostenlos überhaupt? Welche Angaben verlangt die Bank? Und was passiert bei der Schufa?
Der Ablauf ist heute meist klar und digital. Wer ihn versteht, erkennt Kostenfallen früher und ärgert sich später nicht über vermeidbare Gebühren.
Was „kostenlos" tatsächlich abdeckt
Eine Karte kann ohne Jahrespreis ausgegeben werden und beim Bargeldabheben, bei Zahlungen in Fremdwährung oder bei Teilzahlung trotzdem Kosten auslösen.
Ein Beispiel: Wer in Deutschland Einkäufe und Streaming-Abos per Karte bezahlt, fährt mit einer Karte ohne Jahresgebühr gut. Wer oft im Nicht-Euro-Ausland unterwegs ist oder Bargeld am Automaten braucht, sollte genauer auf Einsatzgebühren und Abhebekosten achten.
Diese Voraussetzungen prüfen Anbieter
- Volljährigkeit: in der Regel Grundbedingung für den Kartenvertrag.
- Wohnsitz in Deutschland: viele Anbieter setzen eine deutsche Meldeadresse voraus.
- Regelmäßiges Einkommen: Gehalt, Rente oder eine andere nachvollziehbare Einnahme.
- Bankverbindung: für Abrechnung und Rückzahlung wird meist ein Girokonto gebraucht.
- Gültiger Ausweis: Personalausweis oder Reisepass für die Identitätsprüfung.
Dazu kommt die Bonität, also wie verlässlich du aus Sicht des Anbieters deine Zahlungsverpflichtungen erfüllen kannst. Dafür wird häufig die Schufa abgefragt.
Diese Unterlagen legst du bereit
Ausweis, Kontodaten und, je nach Anbieter, ein Einkommensnachweis. Wer alles vorher zusammenstellt, vermeidet Abbrüche im Antragsformular.
Der Antrag Schritt für Schritt
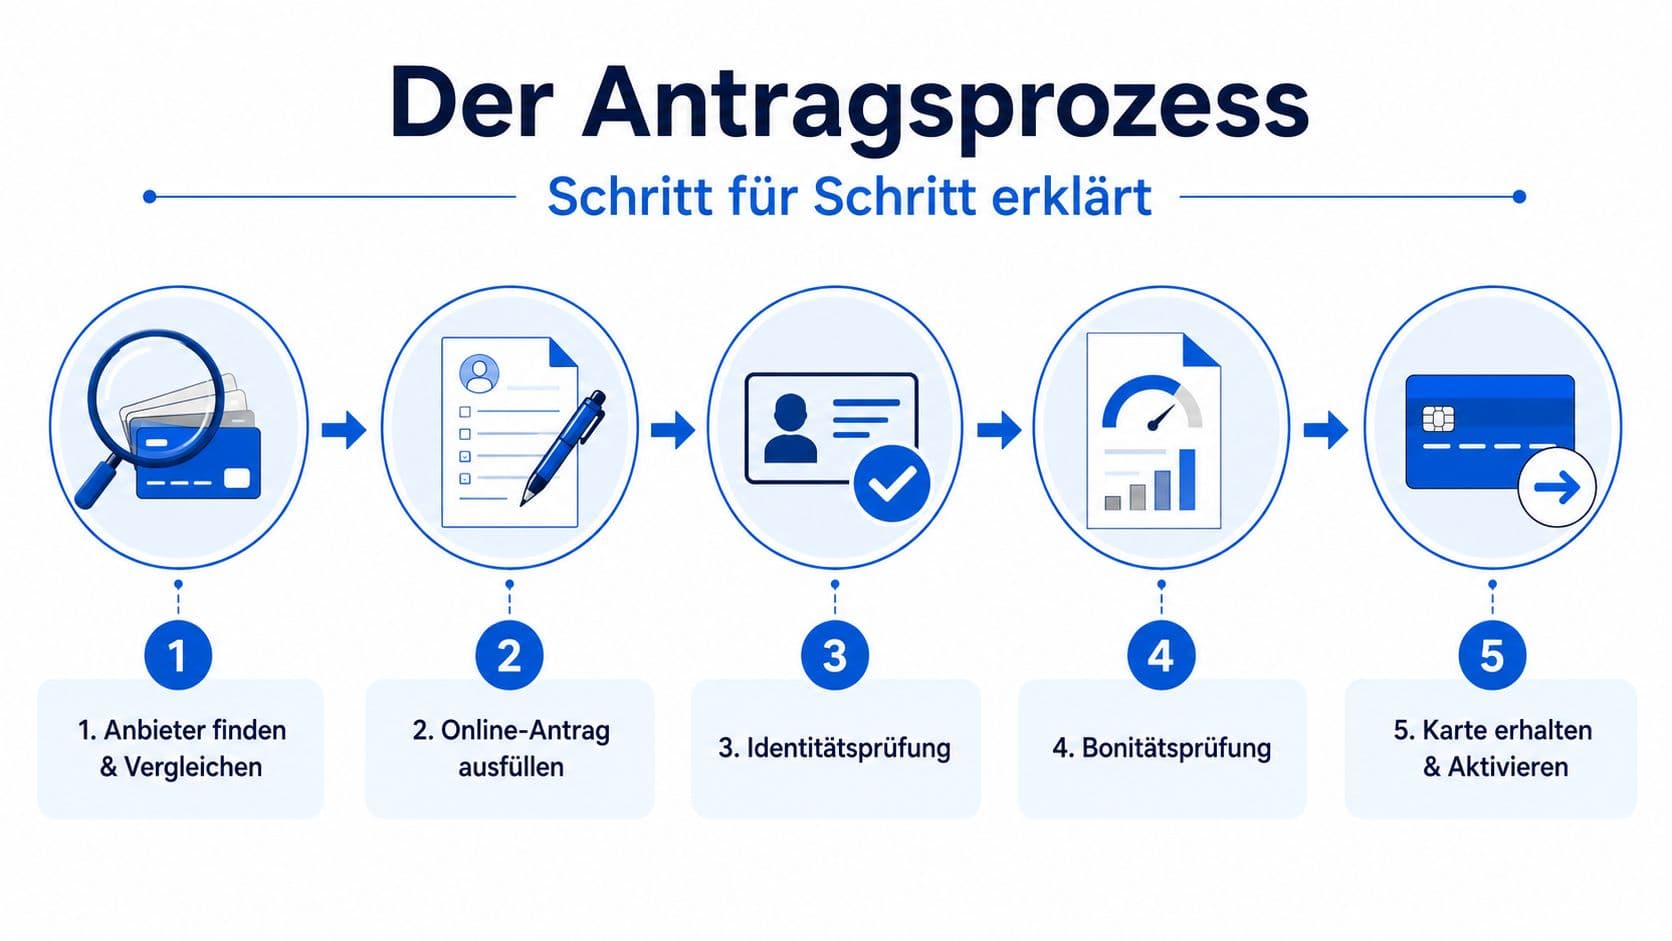
Nach dem Vergleich folgt das Online-Formular. Typischerweise abgefragt werden persönliche Daten, Anschrift, Beschäftigung, monatliches Nettoeinkommen und die Bankverbindung für die Abrechnung.
Identität bestätigen
Nach dem Antrag folgt ein gesetzlich erforderlicher Schritt: die Identitätsprüfung. Im Privatkundengeschäft sind PostIdent und VideoIdent die häufigsten Verfahren.
PostIdent
Du erhältst einen Coupon oder eine Referenz und gehst damit zusammen mit dem Ausweis in eine Postfiliale. Dort prüft ein Mitarbeiter die Identität und übermittelt die Bestätigung.
Passt, wenn du lieber vor Ort handelst oder technische Hürden vermeiden möchtest.
VideoIdent
Die Prüfung erfolgt digital per Smartphone, Tablet oder Computer. Ein Mitarbeiter führt durch den Prozess, kontrolliert das Ausweisdokument und stellt Sicherheitsfragen. Nötig sind eine stabile Internetverbindung, gute Beleuchtung und ein gültiger Ausweis.
| Verfahren | Passt zu | Möglicher Nachteil |
|---|---|---|
| PostIdent | Filiale in der Nähe, wenig Technikaffinität | zusätzlicher Weg |
| VideoIdent | schneller digitaler Abschluss | technische Anforderungen |
Entscheide nicht nach Schnelligkeit, sondern nach der Methode, die bei dir zuverlässig funktioniert. Ein sauber abgeschlossener Identitätsnachweis spart mehr Zeit als ein abgebrochener Digitalversuch.
Bonitätsfragen und versteckte Kosten
Konditionsanfrage oder feste Anfrage
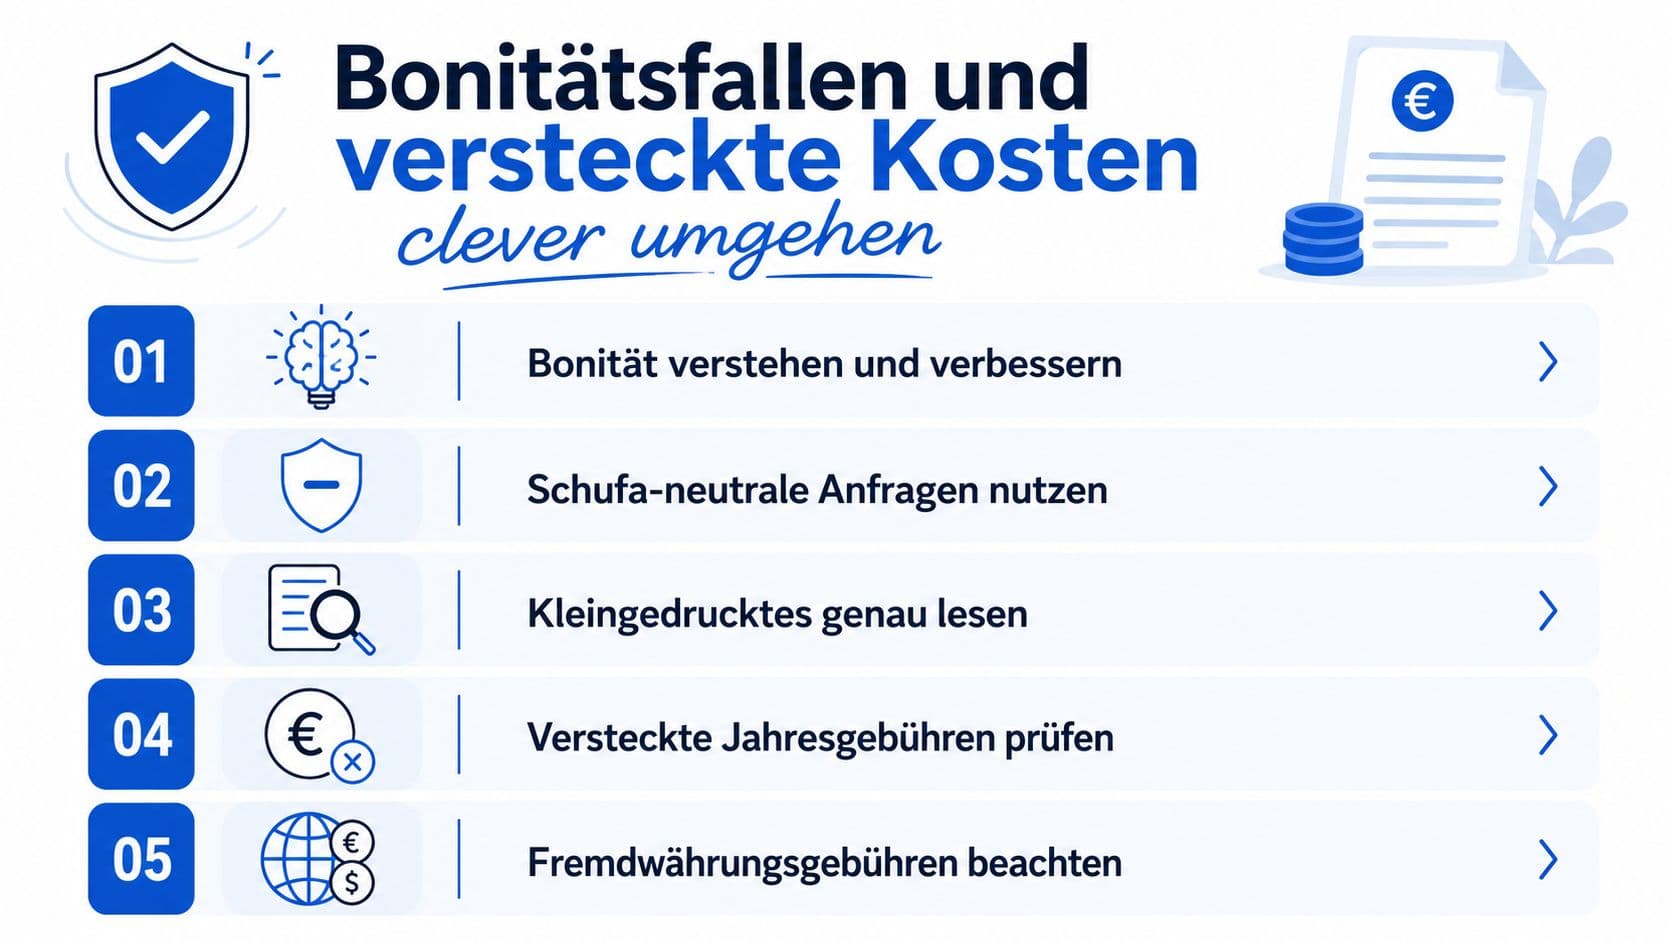
Eine schufa-neutrale Konditionsanfrage prüft Konditionen, ohne daraus einen festen Vertragsprozess abzuleiten. Davon zu unterscheiden ist eine verbindlichere Anfrage im Rahmen eines konkreten Antrags. Welche Form ein Anbieter nutzt, muss in den Unterlagen erkennbar sein.
Gebühren, die in der Werbung fehlen
- Bargeldabhebung: Manche Karten sind beim Bezahlen attraktiv und beim Abheben teuer.
- Fremdwährungsgebühr: trifft alle Zahlungen außerhalb des Euroraums.
- Teilzahlungsfunktion: bequem im Moment, auf Dauer teuer bei unvollständigem Ausgleich.
- Ersatzkarte und Zusatzleistungen: kosten extra, obwohl die Grundkarte gebührenfrei ist.
- Inaktivität: bei einzelnen Modellen fallen für bestimmte Nutzungsmuster Entgelte an.
Ein Beispiel: Wer die Karte fast nur auf Reisen nutzt, für den sind Auslandseinsatz und Bargeld wichtiger als eine fehlende Jahresgebühr. Wer nur Online-Rechnungen in Euro zahlt und nie Bargeld abhebt, für den passt dieselbe Karte durchaus.
Diese fünf Begriffe liest du im Preisverzeichnis
- Jahresgebühr und Bedingungen: Gilt die Gebührenfreiheit dauerhaft oder nur unter Voraussetzungen?
- Abhebungskosten: Fallen Gebühren im Inland, im Ausland oder an bestimmten Automaten an?
- Fremdwährung und Auslandseinsatz: Sind Zahlungen außerhalb des Euroraums gesondert bepreist?
- Rückzahlungsart: Ist Teilzahlung voreingestellt oder lässt sich Vollzahlung wählen?
- Zusatzkarten und Ersatzleistungen: Was kostet eine weitere Karte oder ein Ersatz bei Verlust?
Nach der Genehmigung
Die Karte kommt per Post, die PIN meist separat. Vor der ersten Nutzung aktivierst du sie nach den Anbieterhinweisen, häufig mit einer ersten Zahlung per PIN.
Richte anschließend Push-Benachrichtigungen ein und prüfe, ob die Rückzahlungsart auf vollständigen Ausgleich steht. Speichere die Sperrnummer getrennt von der Karte.
Für Reisen gilt: Aktiviere die Karte einige Tage vorher und teste sie mit einer kleinen Zahlung, statt am Flughafen zu improvisieren.
Checkliste vor dem Absenden

- Angaben abgleichen: Name und Anschrift müssen exakt zum Ausweis passen.
- Unterlagen bereitlegen: Ausweis, Kontodaten, gegebenenfalls Einkommensnachweis.
- Preisverzeichnis speichern: damit du die Konditionen später nachlesen kannst.
- Anfrageart klären: schufa-neutrale Konditionsanfrage oder verbindlicher Antrag?
- Rückzahlung festlegen: vollständiger Ausgleich statt voreingestellter Teilzahlung.
Das Wichtigste in Kürze
Der Antrag selbst ist heute unspektakulär und meist in wenigen Minuten erledigt. Die Entscheidungen, die zählen, fallen davor und danach: welche Karte zu deinem Nutzungsprofil passt und ob die Rückzahlung auf vollständigen Ausgleich steht.
Eine günstige Kreditkarte ist nicht die mit der lautesten Werbung, sondern die mit den passendsten Regeln für deinen Alltag. Lies das Preisverzeichnis vor dem Antrag, nicht erst, wenn Probleme auftauchen.
Häufige Fragen
- Welche Unterlagen brauche ich für den Antrag?
- Einen gültigen Personalausweis oder Reisepass, deine Kontodaten und je nach Anbieter einen Einkommensnachweis. Wer alles vorher bereitlegt, vermeidet Abbrüche im Formular.
- PostIdent oder VideoIdent, was ist besser?
- Beide erfüllen denselben Zweck. VideoIdent geht von zu Hause, braucht aber stabile Verbindung und gute Beleuchtung. PostIdent bedeutet einen Weg zur Filiale, funktioniert dafür ohne Technikhürden.
- Schadet der Antrag meinem Schufa-Score?
- Eine schufa-neutrale Konditionsanfrage soll sich nicht belastend auswirken, eine verbindliche Anfrage im konkreten Vertragsprozess kann dagegen vermerkt werden. Kläre vorher, welche Form der Anbieter nutzt.
- Was mache ich direkt nach Erhalt der Karte?
- Aktivieren, Push-Benachrichtigungen einschalten und prüfen, ob die Rückzahlung auf vollständigen Ausgleich steht. Die Sperrnummer speicherst du getrennt von der Karte.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.