
Sie sehen eine Karte mit Prämie und denken zuerst an einen einfachen Bonus. Startguthaben, Meilen oder Cashback klingen nach schnellem Vorteil. In der Praxis steckt der eigentliche Wert fast immer in den Bedingungen.
In Deutschland sind Prämienangebote oft an Kontoeröffnungen und Nutzungsvorgaben gekoppelt, also eher an die ganze Bankbeziehung als an die Karte allein.
Erst der Bonus, dann die Rechnung
Eine Prämie kann viele Formen haben: Startguthaben, Meilen, Bonuspunkte, Sofort-Rabatte und Cashback. Entscheidend ist nicht die Art des Bonus, sondern ob er an Umsatz, Kontoeröffnung oder andere Bedingungen gebunden ist.
Ein Konto kann den Zugang zur Karte öffnen, bringt aber eigene Anforderungen mit, etwa regelmäßige Nutzung oder bestimmte Kontobewegungen. Die Leitfrage lautet deshalb: Wie viel bleibt nach Gebühren, Zinsen und Nutzungsregeln wirklich übrig?
Die vier Bonusarten
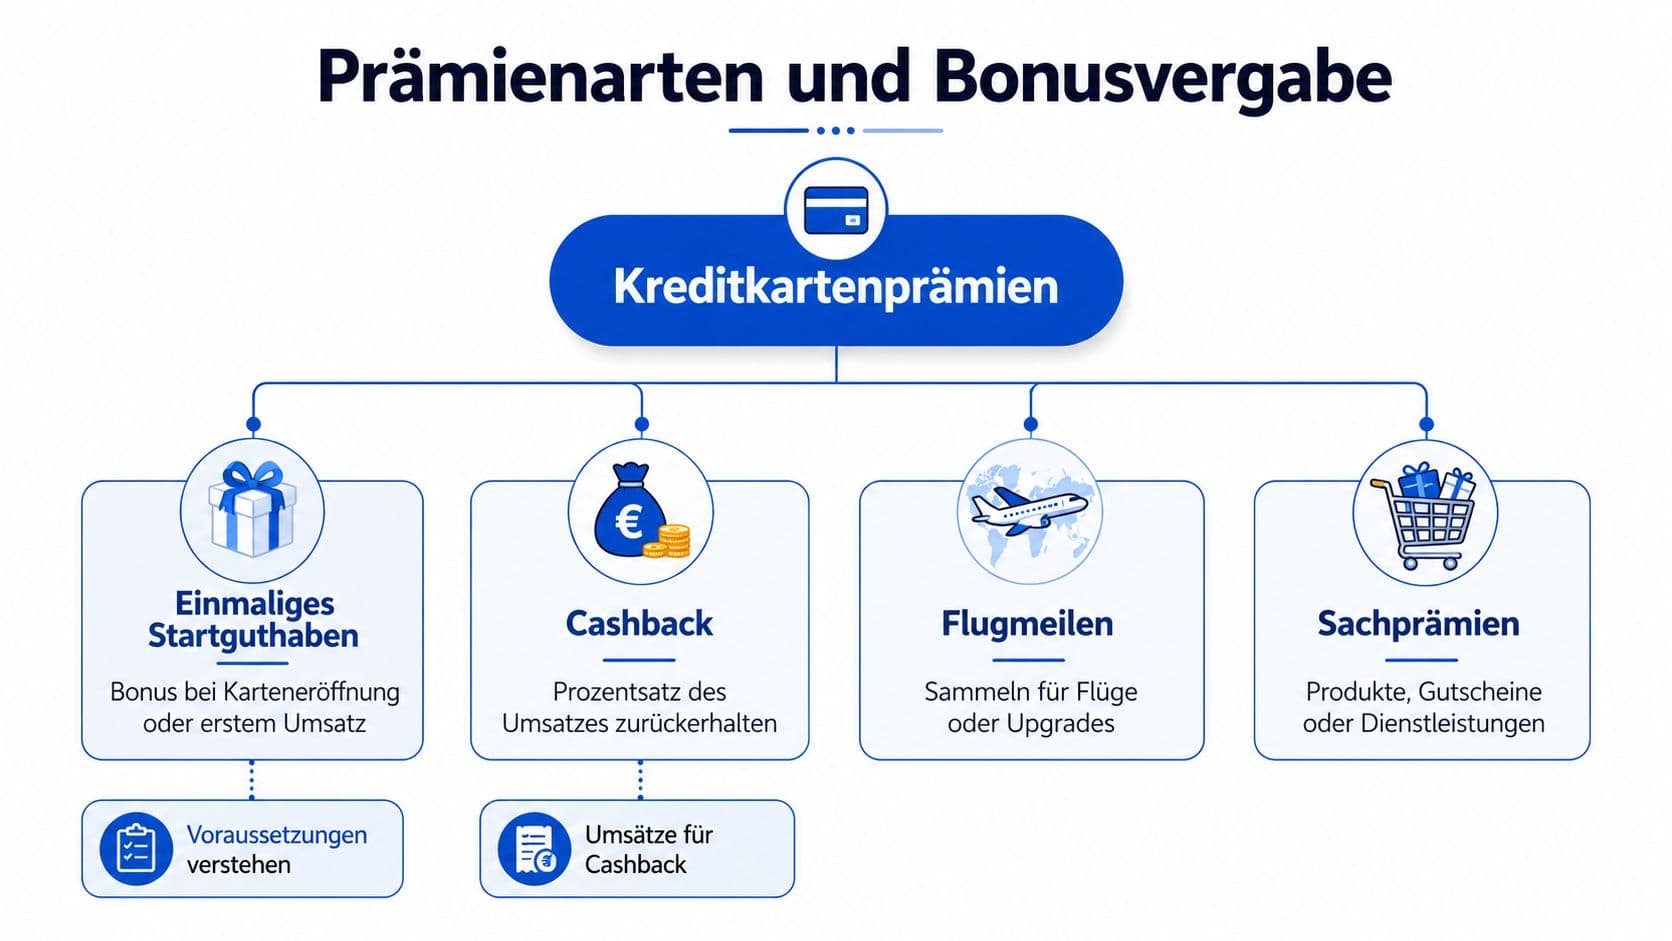
Ein Startguthaben ist die direkteste Form, oft bei Kontoeröffnung oder nach dem ersten Umsatz, manchmal erst bei Erfüllung zusätzlicher Aktivitätsregeln. Vergleichbar mit einem Gutschein, der erst ab einem Mindestwert zählt.
Cashback funktioniert laufend: Ein Teil der Ausgaben fließt zurück. Sinnvoll, wenn Sie die Karte regelmäßig nutzen und den offenen Betrag konsequent vollständig ausgleichen.
Meilen und Bonuspunkte entstehen über längere Zeit und werden erst bei der Einlösung wertvoll. Ihr realer Wert hängt von Verfügbarkeit und Zuzahlungen ab.
Sachprämien wirken greifbar, sind aber schwerer zu bewerten, weil der angegebene Wert selten dem entspricht, was Sie selbst dafür ausgegeben hätten.
Die Prüfregel für den Bonus
Der Bonus ist nur die halbe Rechnung. Erst wenn sein Gegenwert die Jahresgebühr, die Fremdwährungsgebühren und die Abhebegebühren übersteigt, entsteht echter Mehrwert.
| Bedingung | Beschreibung | Worauf Sie achten |
|---|---|---|
| Mindestumsatz | Bonus erst nach bestimmtem Kartenumsatz | Zeitraum und ob alle Zahlungen zählen |
| Kontoeröffnung | Prämie nur mit Girokonto | Bringt das Konto eigene Kosten oder Pflichten mit? |
| Aktivitätsphase | Bonus nur bei Nutzung innerhalb einer Frist | Aktivierungs- und Erfüllungsfristen nicht verpassen |
| Jahresgebühr | laufende Gebühr für Karte oder Konto | den Bonus dagegen aufrechnen |
| Fremdwährungsgebühr | Zusatzkosten bei Zahlungen in anderer Währung | relevant für Reisen und Auslandskäufe |
| Abhebegebühr | Kosten beim Bargeldabheben | wichtig, wenn Sie oft Bargeld nutzen |
Rechtliche und steuerliche Einordnung
Ob eine Prämie in der Steuererklärung auftaucht, hängt von ihrer Art und vom Einzelfall ab. Ein reines Startguthaben wird anders wahrgenommen als ein geldwerter Vorteil, der durch Nutzung oder geschäftliche Ausgaben entsteht.
Wichtig ist die Trennung zwischen Bonus als Marketinganreiz und Bonus als geldwertem Vorteil. Nicht jede Gutschrift wird steuerlich gleich behandelt. Eine saubere Dokumentation ist deshalb sinnvoll, besonders bei Prämien mit Kontoeröffnung, Umsatzbedingungen oder Gutscheinen. Bei Unsicherheit gleichen Sie das mit der Steuerberatung ab.
Was Anbieter prüfen
Für Prämienkarten gelten die üblichen Voraussetzungen: Volljährigkeit, Wohnsitz in Deutschland und häufig eine positive Bonität. Eine Prämienkarte ist kein Sonderprodukt ohne Prüfung.
Prüfen Sie Ihre Unterlagen und Angaben deshalb sorgfältig. Fehlerhafte Daten oder unklare Kontoinformationen verzögern die Bearbeitung, und bei Bonusaktionen laufen Fristen mit.
Einfluss auf Schufa und Bonität
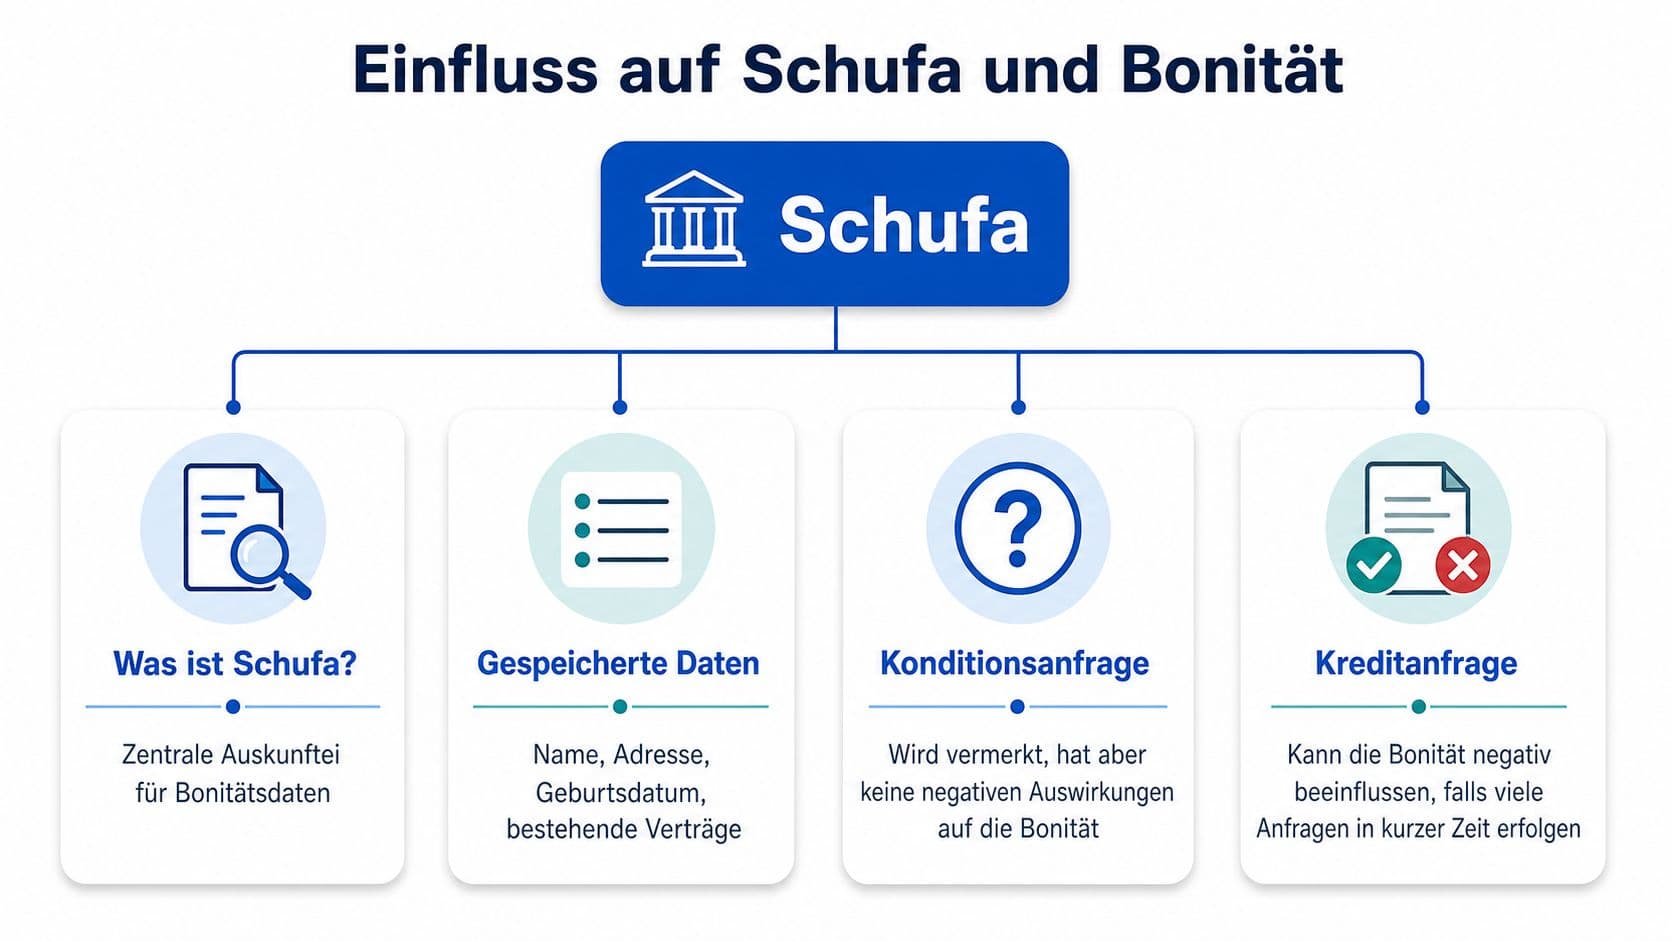
Eine Konditionsanfrage prüft Angebote oder Konditionen. Sie wird vermerkt, wirkt sich aber nicht negativ auf die Bonität aus. Eine Kreditanfrage kann kritisch werden, wenn viele davon in kurzer Zeit gestellt werden.
Wo Prämien das Verhalten verändern
Ein Bonus ist nicht nur eine Belohnung, sondern auch ein Anreiz. Manche Nutzer zahlen häufiger mit Karte, als sie es ohne Bonus tun würden. Die Ausgaben steigen, obwohl der Bonus auf dem Papier attraktiv aussieht.
Besonders heikel wird es bei Teilzahlung. Für eine verbreitete Prämienkarte wird ein effektiver Jahreszins von 24,69 Prozent berichtet. Wird die Karte in Raten bezahlt, übersteigt dieser Kostenblock den Wert vieler Boni schnell.
Junge Erstnutzer reagieren oft stärker auf Belohnungen. Vielreisende und Menschen mit vielen Einzelzahlungen geraten ebenfalls leicht in die Falle, wenn sie die Karte permanent einsetzen und die Monatsabrechnung aus dem Blick verlieren.
Vollzahlung am Monatsende ist in der Praxis die Grenze zwischen vernünftigem Vorteil und unnötigen Mehrkosten.
Drei Beispiele aus der Praxis
Das Konto mit Bonus: Die Prämie gibt es nur mit neuem Girokonto. Rechnen Sie die Kontoführung, mögliche Mindestgeldeingänge und den Aufwand des Wechsels gegen den einmaligen Bonus.
Der Vielzahler im Euroraum: Hier funktioniert Cashback am besten, weil der Rückfluss laufend entsteht und keine Fremdwährungsentgelte dagegenstehen.
Der Nutzer mit Bargeldbedarf: Prämienkarten sind beim Abheben selten stark. Wer regelmäßig Bargeld zieht, verliert den Bonus über die Abhebegebühren wieder.
Fünf Schritte vor dem Antrag

- Gegenwert beziffern: Was ist die Prämie in Euro wert, realistisch und nicht laut Werbung?
- Kosten gegenrechnen: Jahresgebühr, Fremdwährungsentgelt und Abhebekosten für ein Jahr.
- Bedingungen prüfen: Mindestumsatz, Fristen, Kontobindung und Aktivitätsregeln.
- Rückzahlung festlegen: Vollzahlung statt voreingestellter Teilzahlung.
- Anfrageart klären: Konditionsanfrage für den Vergleich, verbindlicher Antrag erst am Ende.
Das Wichtigste in Kürze
Eine Prämie ist kein automatischer Gewinn. Sie rechnet sich erst, wenn ihr Gegenwert die Jahresgebühr, Fremdwährungs- und Abhebekosten übersteigt und Sie den Umsatz ohnehin gehabt hätten.
Der teuerste Fehler ist die Kombination aus Bonus und Teilzahlung: Bei einem effektiven Jahreszins um 25 Prozent ist jeder Willkommensbonus nach wenigen Monaten aufgezehrt. Stellen Sie die Rückzahlung deshalb von Anfang an auf vollständigen Ausgleich.
Häufige Fragen
- Ab wann lohnt sich eine Prämienkarte?
- Wenn der Gegenwert der Prämie höher ist als Jahresgebühr, Fremdwährungsentgelt und Abhebekosten zusammen, und wenn der geforderte Umsatz ohnehin angefallen wäre.
- Muss ich Prämien versteuern?
- Das hängt von Art und Einzelfall ab. Ein reines Startguthaben wird anders behandelt als ein geldwerter Vorteil aus geschäftlicher Nutzung. Dokumentieren Sie Prämien und klären Sie Zweifelsfälle steuerlich.
- Schadet der Antrag meinem Score?
- Eine Konditionsanfrage wird vermerkt, wirkt sich aber nicht negativ aus. Kritisch werden erst mehrere Kreditanfragen in kurzer Zeit.
- Warum ist Teilzahlung bei Prämienkarten besonders teuer?
- Weil für verbreitete Modelle effektive Jahreszinsen um 24,69 Prozent berichtet werden. Bei offenem Saldo übersteigen die Zinsen den Wert der Prämie innerhalb weniger Monate.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte Sie auch interessieren
Kreditkarte im Studium: Welche Karte Sie wirklich brauchen
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu Ihnen passt, was sie kostet und wie Sie sie ohne festes Einkommen bekommen.
Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.
Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.