Die Reise ist gebucht. Flug, Hotel und vielleicht noch ein Mietwagen sind bezahlt. Dann fällt auf dem Kartenbrief der beruhigende Satz auf: Versicherungsschutz inklusive.
Genau hier entsteht das Missverständnis. Viele lesen die Leistungsliste und denken an einen automatischen Schutz. In der Praxis funktioniert eine Kreditkarte mit Versicherung eher wie ein Regenschirm mit Auslöser: Die Karte ist der Griff. Aufgehen darf der Schutz oft erst, wenn die Reise auf die richtige Weise mit genau dieser Karte bezahlt wurde und die Fristen passen.
Das ist relevant, weil Karten längst Alltag sind. Ende des ersten Halbjahres 2025 waren in Deutschland laut Bundesbank rund 36,5 Millionen Kreditkarten im Umlauf, davon 28,7 Millionen ohne und 7,8 Millionen mit Kreditfunktion. Klassische Kreditkarten mit echtem Kreditrahmen machen also nur einen kleineren Teil des Marktes aus, während gerade höherwertige Karten solche Zusatzleistungen bewerben.
Was der Versicherungsschutz tatsächlich bedeutet
Ein typischer Fall: Eine Familie bucht den Sommerurlaub. Der Flug läuft über die Karte, das Hotel per Überweisung, der Mietwagen wird vor Ort bezahlt. Auf dem Kartenbrief steht etwas von Reiserücktritt, Reiseabbruch und Auslandsleistungen. Im Schadenfall zeigt sich dann, dass der Schutz nicht am Kartenbesitz hängt, sondern an sehr konkreten Bedingungen.
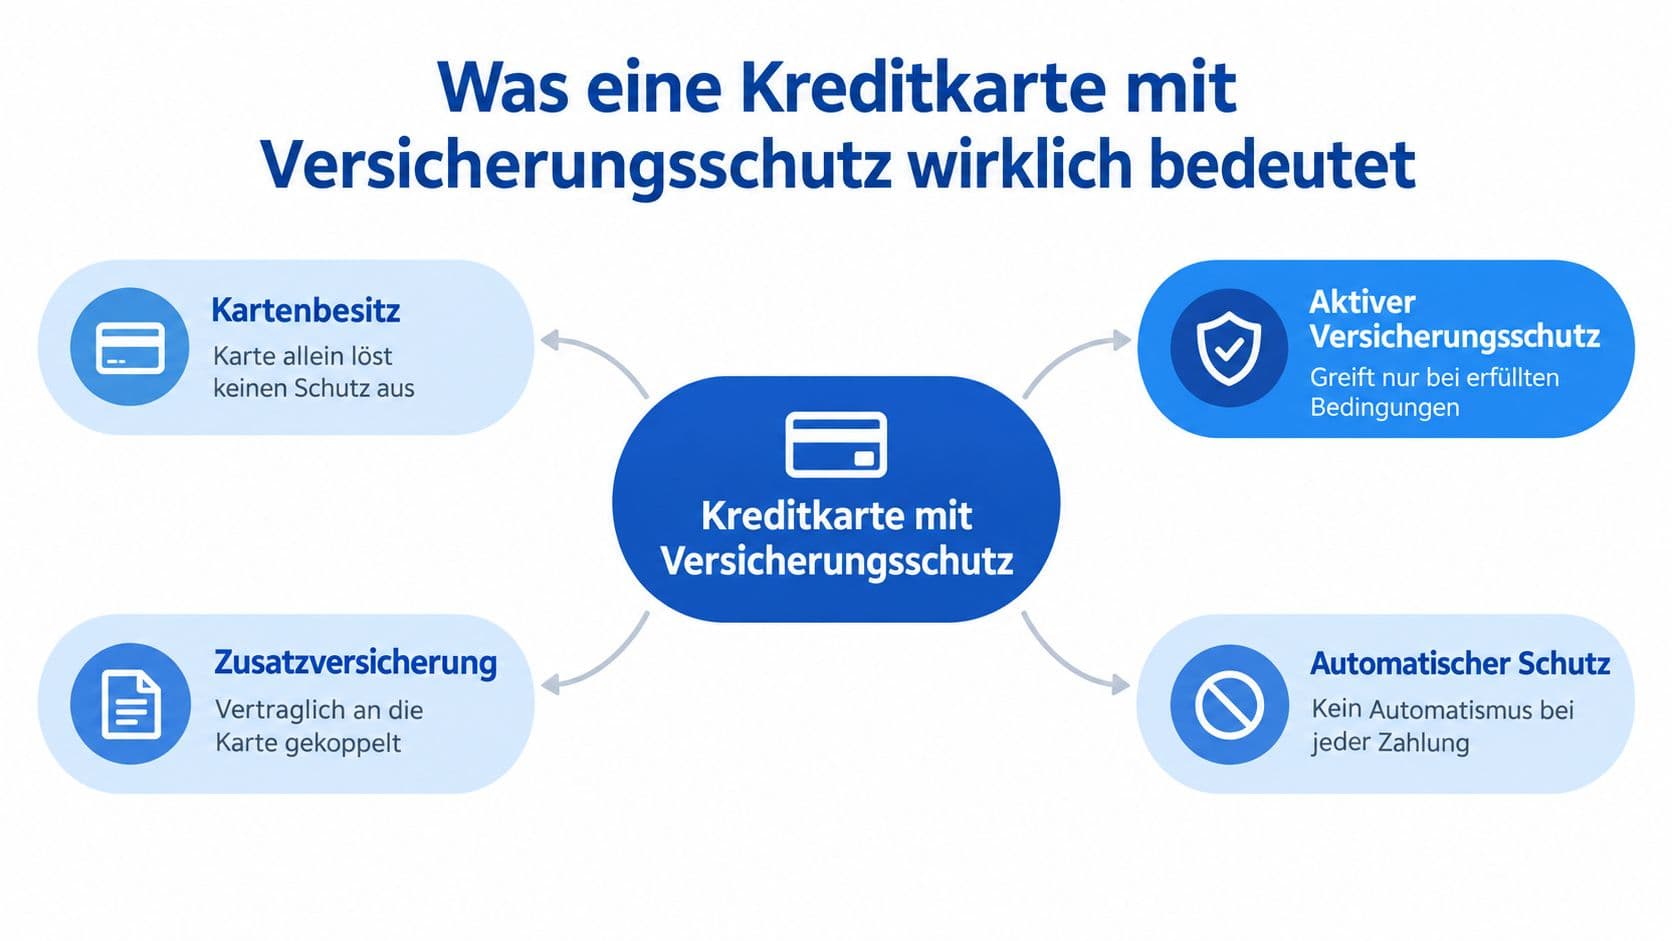
Kartenbesitz ist noch kein aktiver Schutz
Eine Kreditkarte mit Versicherungsschutz ist keine Vollkasko für jede Reise und jeden Einkauf, sondern meist eine an die Karte gekoppelte Zusatzversicherung. Der Vertrag gehört zur Karte, die Leistung wird aber erst aktiviert, wenn bestimmte Auslöser erfüllt sind.
Im Alltag heißt das: Die Karte im Portemonnaie reicht nicht. Wer eine Reiseversicherung erwartet, muss meist nachweisen können, dass die Reise mit der Karte bezahlt wurde, manchmal vollständig, manchmal zu einem bestimmten Anteil. Ohne diesen Nachweis entsteht trotz Kartenbesitz kein Anspruch.
Warum Werbeaussagen zu breit wirken
Viele Karten werben mit Reiseversicherungen, Käuferschutz oder Hilfe bei Problemen im Ausland. Diese Aussagen sind nicht falsch, aber verkürzt. Was zählt, steht in den Versicherungsbedingungen: wer versichert ist, welche Reise gemeint ist, wann der Schutz beginnt und wodurch er ausgelöst wird. Gerade der Auslöser wird in Kurzbeschreibungen zu knapp erklärt.
Ein Vergleich aus dem Alltag: Eine Karte mit Versicherungsschutz ist wie ein Parkticket. Wer nur ins Parkhaus fährt, hat noch keinen kostenlosen Ausgang. Erst wenn die Bedingungen erfüllt sind, öffnet sich die Schranke. Die Karte ist nur der Zugang.
Die Leistungsbausteine im Überblick
Sinnvoller als lange Listen ist die Frage: Welches Problem soll der jeweilige Baustein lösen?
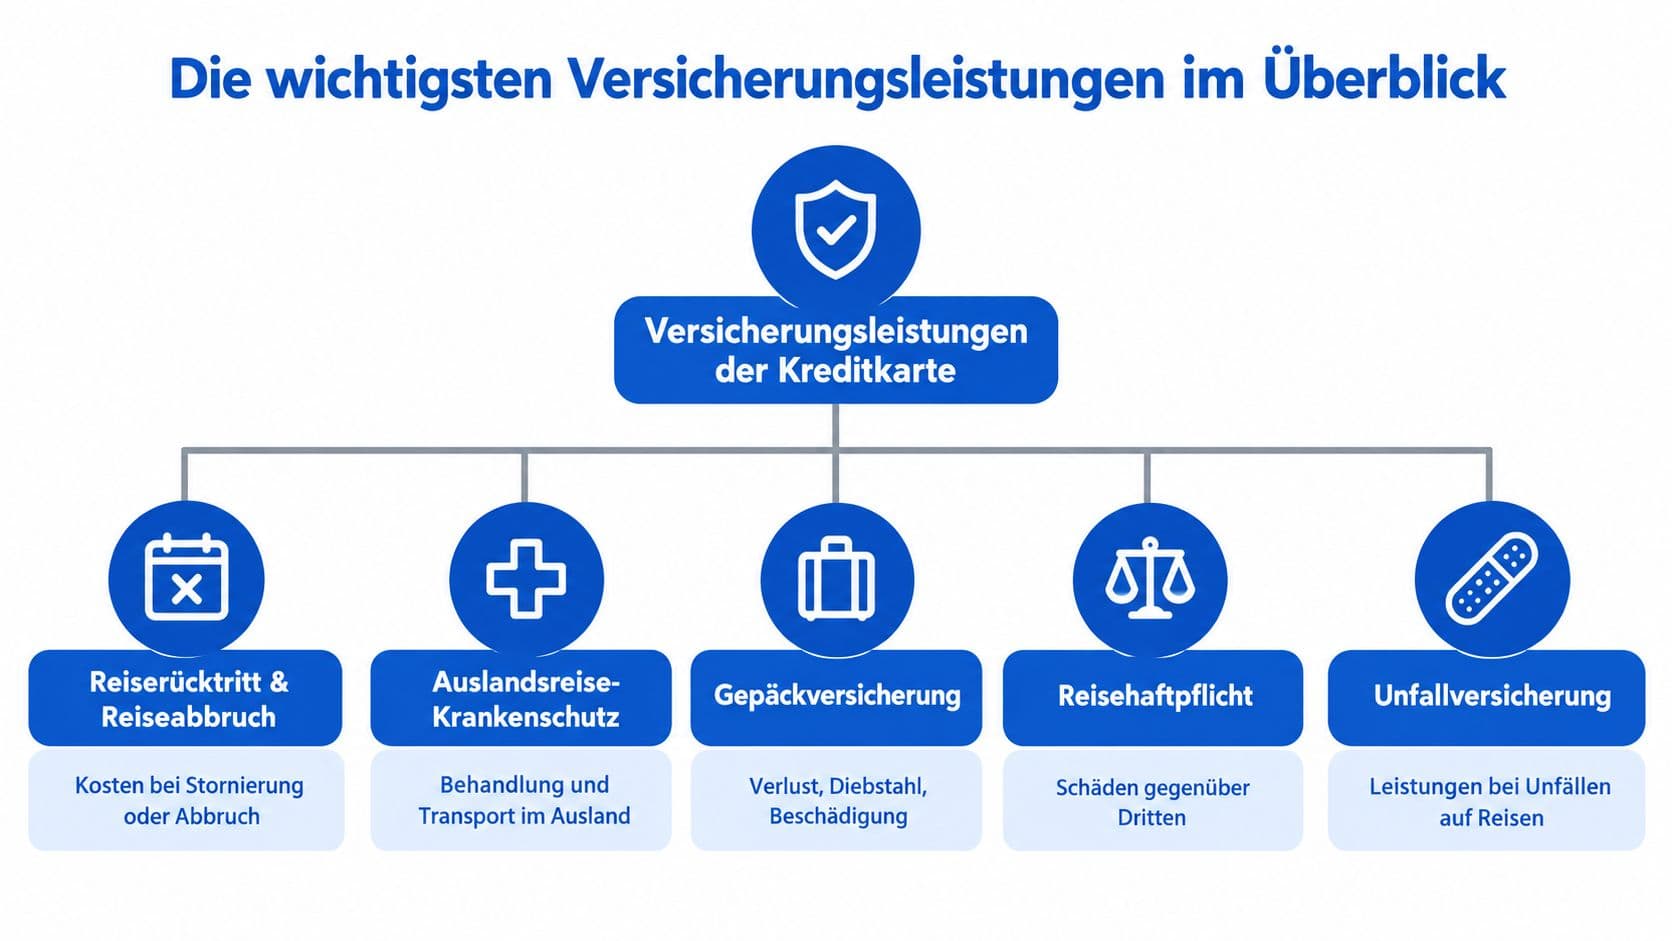
Reiserücktritt und Reiseabbruch
Dieser Baustein greift, wenn eine Reise gar nicht angetreten wird oder vorzeitig endet. Reisekosten entstehen oft lange vor dem Abflug. Tritt später ein versicherter Grund ein, können Stornokosten oder Mehrkosten anfallen.
Ein Beispiel: Kurz vor Abflug wird jemand ernsthaft krank, die Reise muss storniert werden. Dann hilft die Reiserücktrittsversicherung. Muss die Reise unterwegs abgebrochen werden, geht es um Reiseabbruch.
Wichtig ist die Abgrenzung. Nicht jede Unannehmlichkeit ist versichert. Terminprobleme oder eine spontane Planänderung reichen in der Regel nicht.
Auslandsreise-Krankenschutz
Hier geht es um medizinische Probleme auf Reisen: Arztbesuch, Behandlung im Krankenhaus und je nach Bedingungen auch ein medizinisch notwendiger Rücktransport.
Prüfe genau, ob nur private Urlaubsreisen erfasst sind oder auch andere Reisezwecke. Manche Karten unterscheiden klar zwischen privaten und beruflichen Reisen.
Gepäck, Verspätung und ähnliche Reiseprobleme
Gepäckversicherungen helfen bei Verlust, Diebstahl oder Beschädigung. Verspätungsleistungen greifen, wenn Koffer oder Verkehrsmittel nicht rechtzeitig ankommen und dadurch Kosten entstehen.
Typischer Fall: Der Koffer kommt verspätet an, Kleidung und Hygieneartikel müssen vor Ort gekauft werden. Ersetzt wird aber meist nicht jeder beliebige Einkauf, sondern nur das, was als notwendig anerkannt wird.
Mietwagen-Schutz und ergänzende Bausteine
Einige Karten enthalten eine Absicherung ähnlich einer Vollkasko für Mietwagen. Interessant, wenn du im Urlaub ein Fahrzeug buchst, gebunden aber an genaue Bedingungen zu Buchung und Nutzung.
Daneben gibt es Reisehaftpflicht und Unfallversicherung. Diese Bausteine sind weniger sichtbar, können im Einzelfall aber relevant werden.
Käuferschutz ist etwas anderes
Käuferschutz und Unterstützung bei Kartenmissbrauch sind keine Reiseversicherung. Wer online bestellt und die Ware kommt nicht, bewegt sich im Bereich Kartenreklamation und Rückbuchung. Wer eine Reise krankheitsbedingt absagen muss, ist im Bereich Versicherung. Beides läuft über dieselbe Karte, die Regeln sind aber unterschiedlich.
Wann der Schutz greift und wann nicht
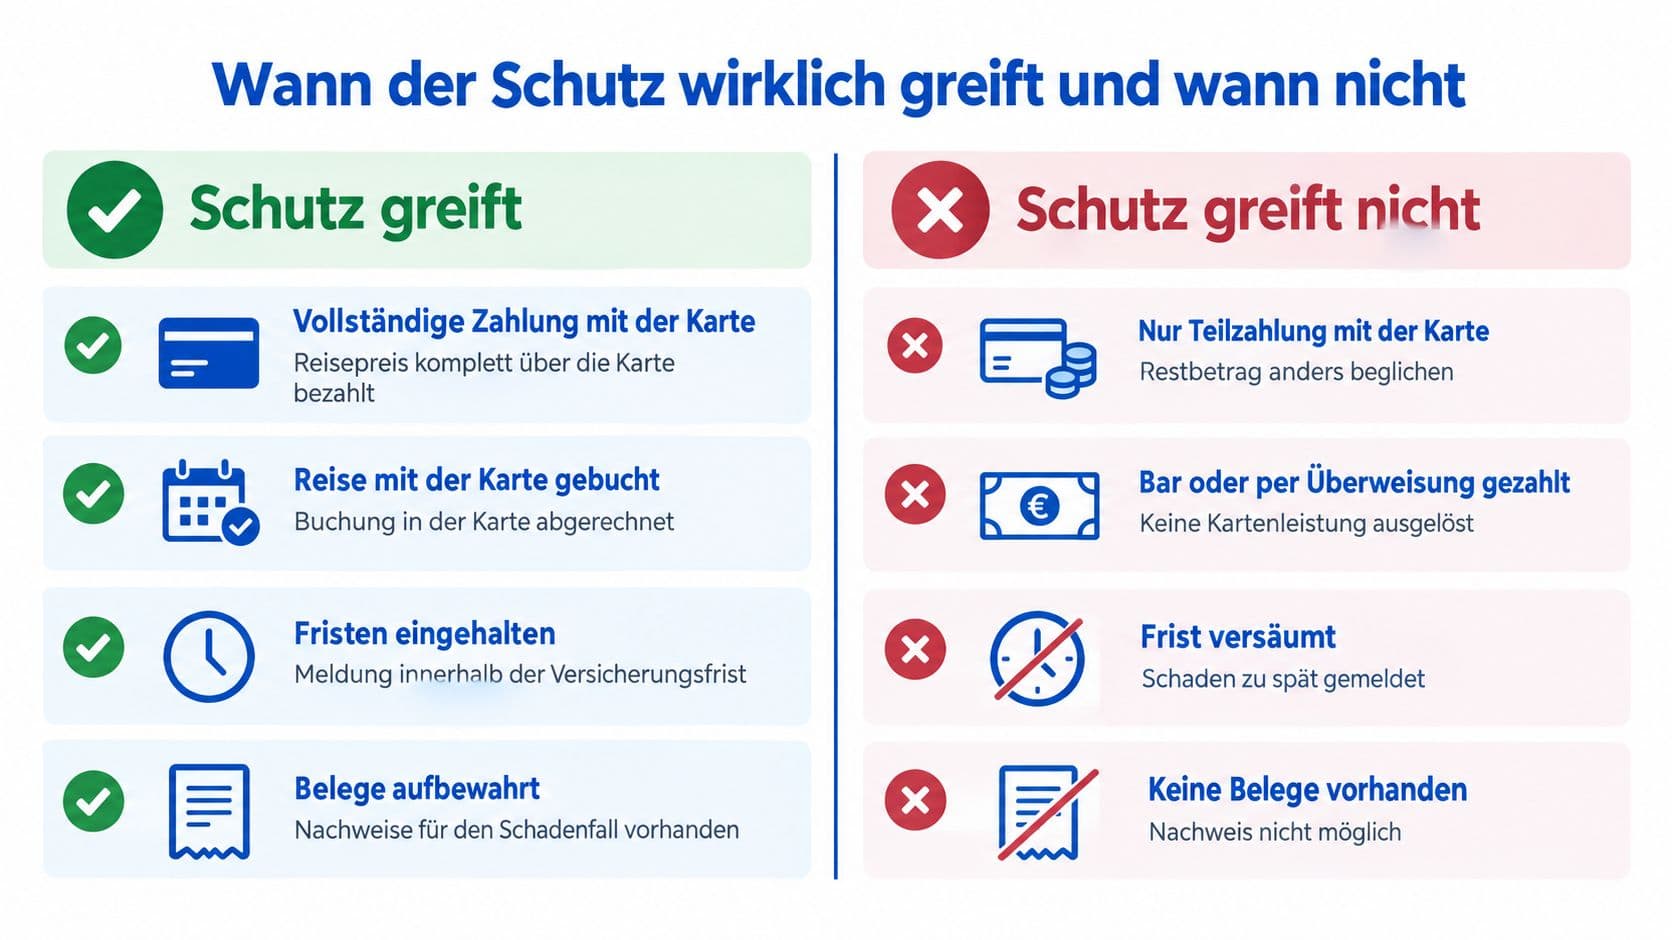
Hier trennt sich Werbung von Praxis. Das Problem ist selten die Existenz der Versicherung, sondern die Frage, wann sie aktiviert wird.
Der Zahlungsauslöser ist strenger als gedacht
Bei vielen deutschen Gold- und Reisekreditkarten müssen für Reiserücktritt und Reiseabbruch alle fälligen Reisekosten oder mindestens ein definierter Anteil mit der Karte bezahlt werden. Bei einigen Produkten gilt der Schutz nur bei 100 Prozent Kartenumsatz, bei anderen ab 50 Prozent. Marktbeispiele nennen feste Schwellen, etwa bis zu 10.000 Euro Gesamtreisepreis für Karteninhaber plus bis zu fünf Mitreisende bei vollständiger Zahlung mit der Karte. Andere Karten begrenzen die Erstattung auf 5.000 oder 10.300 Euro.
Das hat direkte Folgen: Wer den Flug mit der Karte bezahlt, das Hotel aber per Überweisung, kann je nach Vertrag den Schutz verlieren. Wer nur eine Anzahlung über die Karte laufen lässt, sollte nicht automatisch von Versicherungsschutz ausgehen.
Drei typische Situationen
- Komplett mit Karte bezahlt: Die sauberste Ausgangslage, weil der Auslöser klar nachweisbar ist.
- Gemischte Zahlung: Flug über die Karte, Ferienwohnung per Lastschrift. Hier entstehen die meisten Irrtümer. Ob der Schutz bleibt, hängt an der konkreten Mindestquote.
- Bar oder Überweisung: Die Karte wird für die Reise gar nicht genutzt. Dann fehlt meist schon die Grundlage.
Zeitliche Grenzen werden übersehen
Nicht nur die Zahlung zählt, auch die Dauer des Auslandsaufenthalts und der Beginn des Schutzes. Bei klassischen Reisekreditkarten gilt der Schutz meist für private Urlaubsreisen weltweit, oft aber nur für eine maximale Dauer je Aufenthalt, etwa die ersten 30 oder 60 Tage eines Versicherungsjahres. In den Bedingungen der Sparkasse Aachen ist der Schutz beispielsweise auf die ersten 60 Tage begrenzt.
Ein weiterer Stolperstein ist der Antragszeitpunkt. Einzelne Bedingungen schließen Leistungen erst ab dem Beantragungsdatum ein und beenden sie mit Reiseantritt. Wer die Karte kurz vor dem Urlaub beantragt, sollte deshalb nicht nur auf die Zusage achten, sondern auch auf den Versicherungsbeginn.
Typische Einschränkungen
Viele Konflikte entstehen nicht wegen fehlender Leistungen, sondern wegen falscher Erwartungen.
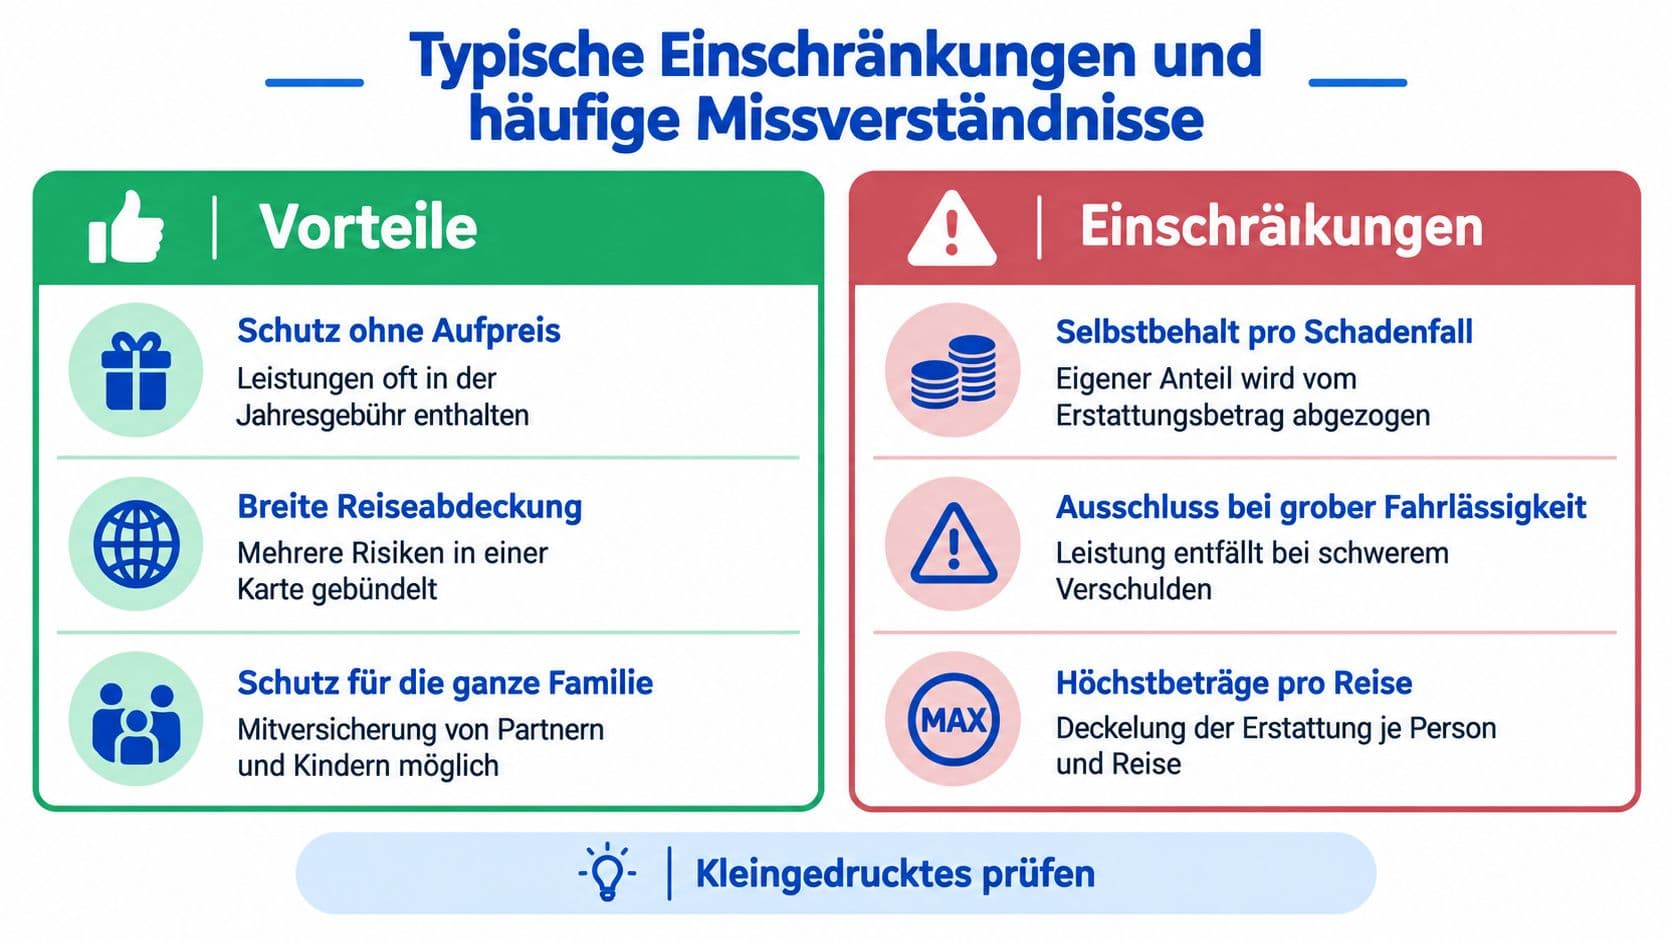
Ein Missverständnis betrifft die versicherten Personen. Manche Karten schützen nur den Karteninhaber, andere schließen Partner oder Kinder ein, aber unter zusätzlichen Bedingungen. Wer mit Freunden reist, sollte nicht annehmen, dass alle mitversichert sind.
Ein weiteres: die Annahme, jede Reiseart werde gleich behandelt. Viele Tarife sprechen ausdrücklich von privaten Urlaubsreisen. Dienstreisen, Langzeitaufenthalte oder bestimmte Aktivitäten können anders bewertet werden oder ganz herausfallen.
| Einschränkung | Was das für dich bedeutet |
|---|---|
| Selbstbehalt | Ein Teil des Schadens bleibt bei dir, die Erstattung fällt niedriger aus |
| Grobe Fahrlässigkeit | Wer besonders unvorsichtig handelt, riskiert den Anspruch |
| Vorerkrankungen | Entscheidend ist, ob ein Zustand vor Buchung oder Reiseantritt bekannt war |
| Altersgrenzen | Manche Leistungen gelten nur bis zu einem bestimmten Alter |
| Nur Karteninhaber | Mitreisende sind nicht automatisch mitversichert |
| Höchstbeträge | Auch ein anerkannter Schaden wird nur gedeckelt erstattet |
Die Fragen, die im Kleingedruckten zählen
- Wer ist versichert: nur du oder auch Partner, Kinder und Mitreisende?
- Welche Reise ist gemeint: private Urlaubsreise, Wochenendtrip, Mietwagenreise?
- Was ist ausgeschlossen: grobe Fahrlässigkeit, bekannte Erkrankungen, bestimmte Aktivitäten?
- Wie hoch ist die Obergrenze: nicht jede anerkannte Rechnung wird unbegrenzt erstattet.
- Welche Nachweise verlangt der Versicherer: ohne Belege scheitert selbst ein berechtigter Fall.
Einen Schaden richtig melden
Wenn etwas passiert, zählt ein sauberer Ablauf. Viele Ablehnungen entstehen nicht wegen fehlenden Schutzes, sondern wegen verspäteter Meldung, lückenhafter Unterlagen oder eines unklaren Zahlungsnachweises.
Der erste Schritt nach dem Vorfall
Dokumentiere den Vorfall: Buchungsbestätigungen, Rechnungen, Kartenauszüge, E-Mails, Fotos, gegebenenfalls Arztunterlagen oder Polizeibericht. Halte fest, wann genau etwas passiert ist und welche Kosten entstanden sind.
Bei Kartenmissbrauch sperrst du die Karte sofort. Für Schäden bis zur Sperrung ist die Selbstbeteiligung in Deutschland durch die PSD2 von 150 auf 50 Euro begrenzt.
Welche Unterlagen gebraucht werden
- Buchungsbelege: Flug, Hotel, Pauschalreise oder Mietwagen.
- Zahlungsnachweis: Kartenabrechnung, aus der die Belastung erkennbar ist.
- Schadennachweis: Arztattest, Bestätigung des Veranstalters, Gepäckmeldung oder Polizeiprotokoll.
- Korrespondenz: E-Mails mit Airline, Hotel, Veranstalter oder Händler.
- Formulare des Versicherers: viele Anbieter verlangen eine offizielle Schadensmeldung.
Der Zahlungsnachweis ist besonders wichtig. Bei Kartenversicherungen musst du oft nicht nur den Schaden belegen, sondern auch den Weg der Zahlung. Hast du mehrere Zahlungsmittel genutzt, kennzeichne genau, welcher Teil über die Karte lief.
Der Ablauf in fünf Schritten
- Schaden sofort festhalten: Zeit, Ort, Beteiligte und Kosten dokumentieren.
- Kartenherausgeber informieren: vor allem bei Missbrauch oder unklaren Umsätzen.
- Versicherer kontaktieren: die Meldung muss innerhalb der Frist erfolgen.
- Unterlagen gesammelt einreichen: unvollständige Nachweise verzögern alles.
- Rückfragen zügig beantworten: viele Fälle stocken beim Nachreichen von Belegen.
Wann eine Rückbuchung besser passt
Nicht jedes Problem ist ein Versicherungsfall. Wurde eine Leistung nicht erbracht, kommt eher ein Chargeback infrage. Die typische Frist liegt bei Visa und Mastercard in der Regel bei 120 Tagen ab Transaktions- oder erwartetem Lieferdatum.
Ein Beispiel: Das Hotel wird mit Karte bezahlt, existiert vor Ort aber nicht. Dann geht es um die Reklamation der Kartenzahlung. Wird die Reise wegen Krankheit storniert, ist es ein Versicherungsfall.
Die passende Karte auswählen
Für die Auswahl zählt weniger die längste Leistungsliste als die Frage, ob Kosten, Nutzung und Versicherungslogik zusammenpassen.
| Profil | Worauf du achtest | Hinweis zum Schutz |
|---|---|---|
| Du reist gelegentlich | Überschaubare laufende Kosten, einfache Bedingungen | Ein leicht verständlicher Auslöser ist wichtiger als Umfang |
| Du reist viel | Auslandseinsatz, Bargeld, Mietwagen | Ein großes Paket lohnt, wenn zeitliche Grenzen und Mitversicherung passen |
| Du kaufst viel online | Reklamation, Kundenservice, saubere Abrechnung | Hier zählt eher die Hilfe bei Kartenproblemen als die Reiseversicherung |
| Du reist als Familie | Klare Regelung für Partner und Kinder | Entscheidend ist, ob Familienmitglieder wirklich mitversichert sind |
| Du achtest auf den Preis | Verhältnis aus Gebühren und Leistungen | Eine große Liste bringt nichts, wenn du die Bausteine nie nutzt |
Zwei Leitfragen helfen bei der Entscheidung. Erstens: Wird die Karte wirklich für die Reisebuchung genutzt? Wenn nicht, ist ein großer Teil des beworbenen Schutzes wertlos. Zweitens: Sind die Bedingungen alltagstauglich? Eine Karte kann auf dem Papier stark wirken und in der Praxis strenge Hürden bei Zahlung, Fristen oder versicherten Personen haben.
Das Wichtigste in Kürze
Eine Kreditkarte mit Versicherungsschutz kann sinnvoll sein. Der Wert zeigt sich aber nicht in der Werbezeile, sondern in den Bedingungen. Zwei Punkte entscheiden: der Zahlungsauslöser und die zeitliche Grenze des Schutzes.
Prüfe vor jeder Buchung kurz, ob die Karte vollständig oder anteilig eingesetzt werden muss, ab wann der Schutz beginnt und für wen er gilt. Diese wenigen Minuten helfen mehr als jede lange Leistungsliste.
Häufige Fragen
- Reicht es, die Karte zu besitzen, damit die Versicherung greift?
- Nein. Bei den meisten Karten muss die Reise ganz oder zu einem festgelegten Anteil mit genau dieser Karte bezahlt worden sein. Ohne diesen Nachweis entsteht kein Anspruch.
- Wie lange gilt der Auslandsschutz?
- Häufig nur für die ersten 30 oder 60 Tage eines Auslandsaufenthalts pro Versicherungsjahr. Bei längeren Reisen brauchst du eine eigene Absicherung.
- Sind Mitreisende automatisch mitversichert?
- Nicht unbedingt. Manche Karten decken nur den Karteninhaber ab, andere Partner und Kinder unter zusätzlichen Bedingungen. Freunde sind fast nie automatisch eingeschlossen.
- Versicherungsfall oder Rückbuchung, was passt wann?
- Wurde eine bezahlte Leistung gar nicht erbracht, geht es um eine Rückbuchung, meist innerhalb von 120 Tagen. Wird die Reise wegen Krankheit storniert, ist es ein Versicherungsfall.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.