Du stehst im Restaurant in New York, zahlst mit deiner deutschen Karte und wählst am Terminal schnell die Abrechnung in Euro. Oder du buchst ein Hotel in der Schweiz und siehst erst zu Hause, dass der Betrag höher ausfällt als erwartet. In beiden Fällen entstehen Kosten, die auf der Rechnung nicht sofort auffallen.
Eine Karte ohne Fremdwährungsgebühr reduziert solche Ausgaben, ist aber nicht automatisch die günstigste Lösung. Entscheidend sind die Gesamtkosten aus Fremdwährungsentgelt, Bargeldabhebung, Wechselkurs und der Umrechnung am Terminal. Wer nur auf „0 Prozent Fremdwährungsgebühr" schaut, übersieht oft den teuersten Teil.
Was die Fremdwährungsgebühr bedeutet
Die Fremdwährungsgebühr, auch Auslandseinsatzentgelt, ist ein prozentualer Aufschlag auf einen Kartenumsatz in einer anderen Währung als Euro. Der Kartenanbieter rechnet den Betrag zunächst in Euro um und kann darauf ein Entgelt berechnen. Dieser Aufschlag muss vor deiner Zustimmung erkennbar sein.
Für deutsche Karten liegen diese Gebühren häufig bei 1 bis 3 Prozent des Umsatzes. Einzelne Preisverzeichnisse nennen 1,75 oder 1,5 Prozent für Zahlungen in Fremdwährungen, während Euro-Zahlungen kostenlos bleiben.
Warum kleine Beträge teuer werden
Ein einzelner Kaffee verursacht kaum spürbare Zusatzkosten. Mehrere Hotelzahlungen, Restaurantbesuche und Mietwagenkosten ergeben aber schnell einen größeren Umsatz. Bei 1.000 Euro würden 1,75 Prozent 17,50 Euro bedeuten, bei 3.000 Euro wären es 52,50 Euro.
| Kartennutzung | Mögliche Folge |
|---|---|
| Zahlung in Euro innerhalb der EU | kein Zusatzentgelt allein wegen der Kartennutzung |
| Zahlung in Dollar, Pfund oder Franken | Fremdwährungsentgelt kann anfallen |
| Bargeldabhebung in Fremdwährung | zusätzliches Abhebeentgelt oder Mindestgebühr möglich |
| Zahlung mit Euro-Umrechnung am Terminal | ungünstigerer Umrechnungskurs möglich |
Innerhalb der EU dürfen Händler und Banken bei einer Zahlung in Euro kein Zusatzentgelt allein wegen der Kartennutzung verlangen. Bei einer Fremdwährung kann der Kartenaussteller dagegen weiterhin Umtauschgebühren berechnen, deren Höhe das EU-Recht nicht festlegt.
Wann sich ein Kartenwechsel lohnt
Eine Karte ohne Fremdwährungsentgelt lohnt sich, wenn du regelmäßig außerhalb der Eurozone zahlst. Dazu gehören nicht nur Urlaubsreisen, sondern auch Online-Einkäufe bei ausländischen Händlern, Software-Abos oder Buchungen in Fremdwährung. Wer fast nur im Euroraum zahlt, gewichtet Jahresgebühr und Rückzahlungsbedingungen stärker.
Das Preisverzeichnis sollte Fremdwährungsentgelt, Bargeldabhebung im Ausland und Wechselkurs getrennt nennen. Fehlt eine klare Angabe, ist die Karte für Reisen schwer kalkulierbar.
Die Vergleichskriterien
| Kriterium | Du reist viel | Du reist gelegentlich | Du studierst |
|---|---|---|---|
| Fremdwährungsentgelt | sehr wichtig | wichtig bei Reisen und Online-Käufen | wichtig bei geplanten Auslandsaufenthalten |
| Bargeldabhebung | entscheidend, inklusive Mindestgebühr | relevant für Notfallabhebungen | relevant bei knappem Budget |
| Jahresgebühr | rechnet sich durch häufige Nutzung | Karte ohne Jahresgebühr passt meist | niedrige laufende Kosten zuerst |
| Rückzahlung | wichtig bei nicht sofortigem Ausgleich | wichtig zur Vermeidung teurer Teilzahlung | besonders wichtig bei begrenztem Einkommen |
| Akzeptanz | Zweitkarte mit anderem Netz sinnvoll | eine verbreitete Marke genügt | eine einfach einsetzbare Karte reicht |
| Zusatzleistungen | Reiseversicherung kann interessant sein | nur zahlen, wenn der Nutzen besteht | Bonusprogramme ersetzen keine niedrigen Kosten |
Reist du viel, prüfe zuerst die Kosten in Fremdwährung und bei Bargeld. Eine Reiseversicherung bringt wenig, wenn jeder Abhebevorgang ein Entgelt auslöst. Kläre auch, ob die Versicherung nur bei vollständiger Bezahlung der Reise mit dieser Karte gilt.
Reist du selten, reicht meist eine einfache Karte mit übersichtlichem Preisverzeichnis. Vergleiche eine Jahresgebühr mit dem realistischen Nutzwert, nicht mit theoretischen Zusatzleistungen.
Studierst du, achte auf Rückzahlungsregeln und einen passenden Verfügungsrahmen. Ein niedrigeres Limit erleichtert die Ausgabenkontrolle.
Akzeptanz und Abrechnung
Visa und Mastercard werden international häufig eingesetzt, garantieren aber keine Akzeptanz an jedem Ort. Kleine Geschäfte, Hotels oder Mietwagenfirmen können bestimmte Karten ausschließen oder eine zusätzliche Sicherheitsleistung verlangen.
Bei einer klassischen Kreditkarte wird dein Girokonto nicht sofort belastet. Wer die Abrechnung nicht vollständig ausgleicht, muss die Angaben zu Sollzins und effektivem Jahreszins beachten.
Die Umrechnung am Terminal vermeiden
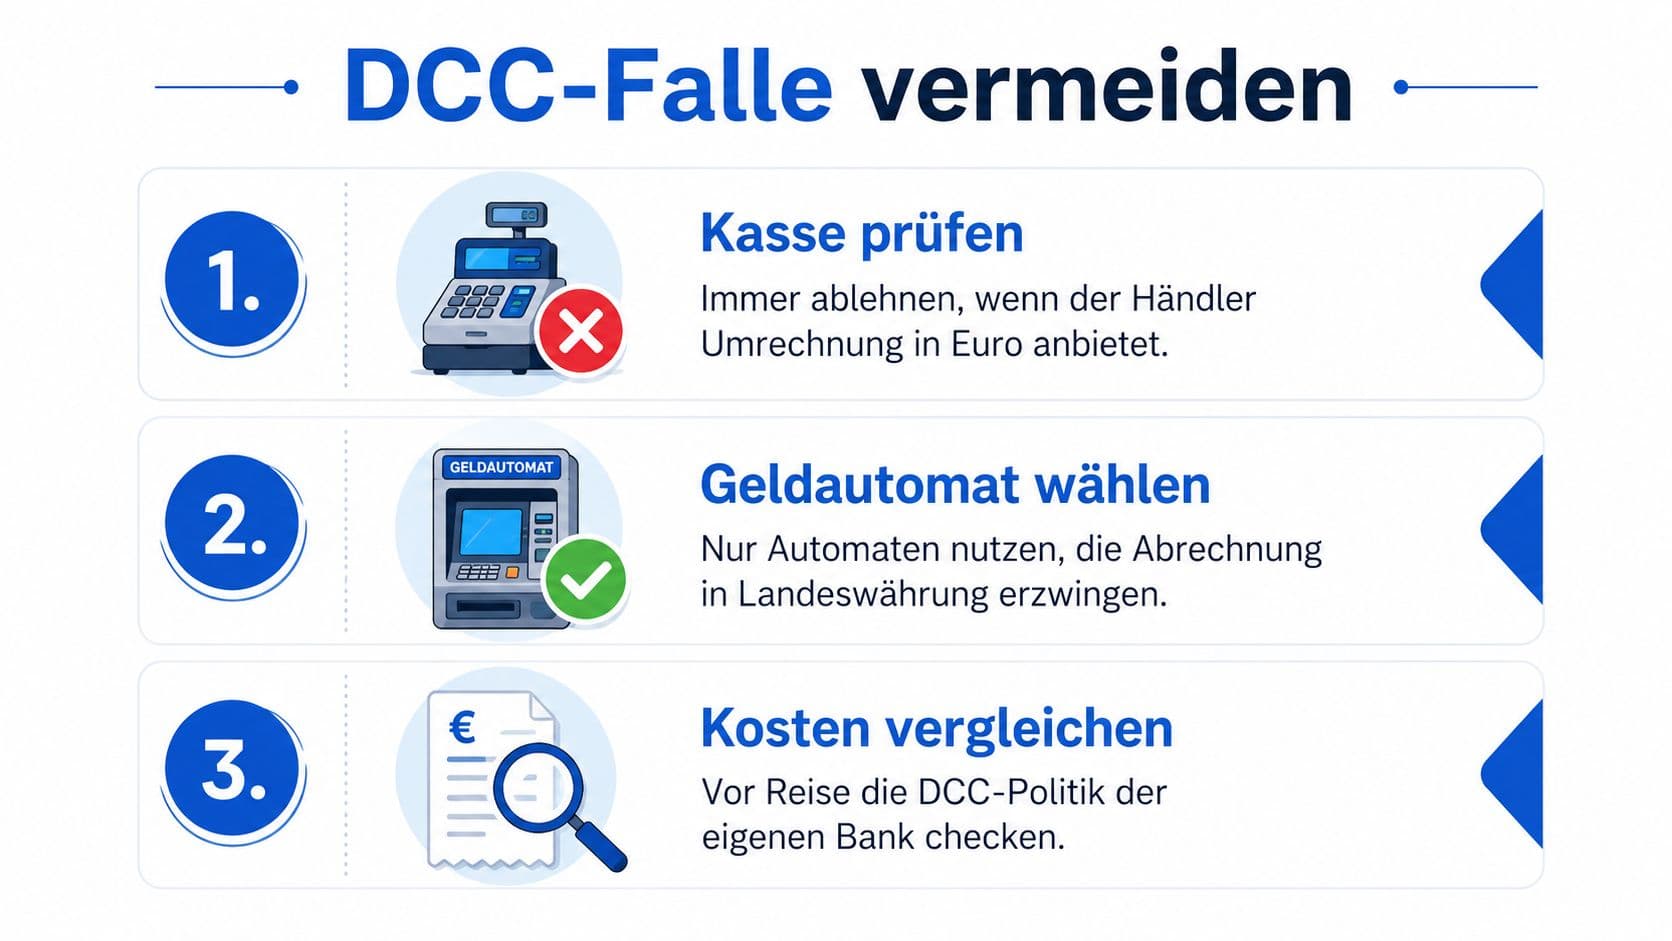
Bei der dynamischen Währungsumrechnung rechnet ein Händler oder Automat den Betrag direkt in Euro um. Das wirkt bequem, erfolgt aber nicht zu den Bedingungen deines Kartenanbieters, sondern mit dessen eigenem Kurs und möglichen Zusatzkosten.
Am Terminal lautet die Frage sinngemäß: Landeswährung oder Euro? In den USA zahlst du in US-Dollar, in der Schweiz in Franken, in Großbritannien in Pfund.
Drei Situationen aus dem Reisealltag
Beim Hotel-Check-out: Das Hotel bietet die Abrechnung in Euro an. Lass die Rechnung in der Landeswährung erstellen, den Betrag kannst du später über die Kartenabrechnung nachvollziehen.
Bei der Mietwagenrückgabe: Kaution oder Nachbelastung erscheinen zeitversetzt. Mit Euro-Umrechnung ist die Kontrolle des Kurses erschwert.
Im Supermarkt: Das Terminal zeigt zwei Währungen. Die Euro-Auswahl ist nicht automatisch günstiger, auch wenn der Betrag vertrauter aussieht.
So reagierst du bei unklarer Anzeige
- Auf die Währung achten: Vor der Bestätigung muss die Anzeige die Landeswährung nennen.
- Euro-Umrechnung ablehnen: Formulierungen wie „guaranteed rate", „conversion" oder „charge in euros" weisen darauf hin.
- Quittung prüfen: Der Beleg sollte die gewählte Währung und den belasteten Betrag ausweisen.
- Bei Unsicherheit abbrechen: Ein neuer Versuch in Landeswährung ist besser als eine unklare Bestätigung.
- Nach der Reise kontrollieren: Bei auffälliger Umrechnung den Kartenanbieter kontaktieren.
Die Gesamtkostenrechnung
Bei einer Reise kommen mehrere Kostenblöcke zusammen:
- Fremdwährungsentgelt: prozentualer Aufschlag auf Zahlungen in anderer Währung.
- Abhebeentgelt: fester Betrag oder prozentuale Gebühr je Abhebung.
- Mindestgebühr: macht kleine Abhebungen unverhältnismäßig teuer.
- Wechselkursaufschlag: der verwendete Kurs kann vom Referenzkurs abweichen.
- Automatenentgelt: der Betreiber kann eine eigene Gebühr verlangen.
- Umrechnung am Terminal: kann zusätzliche Kosten enthalten.
Eine Woche Städtereise
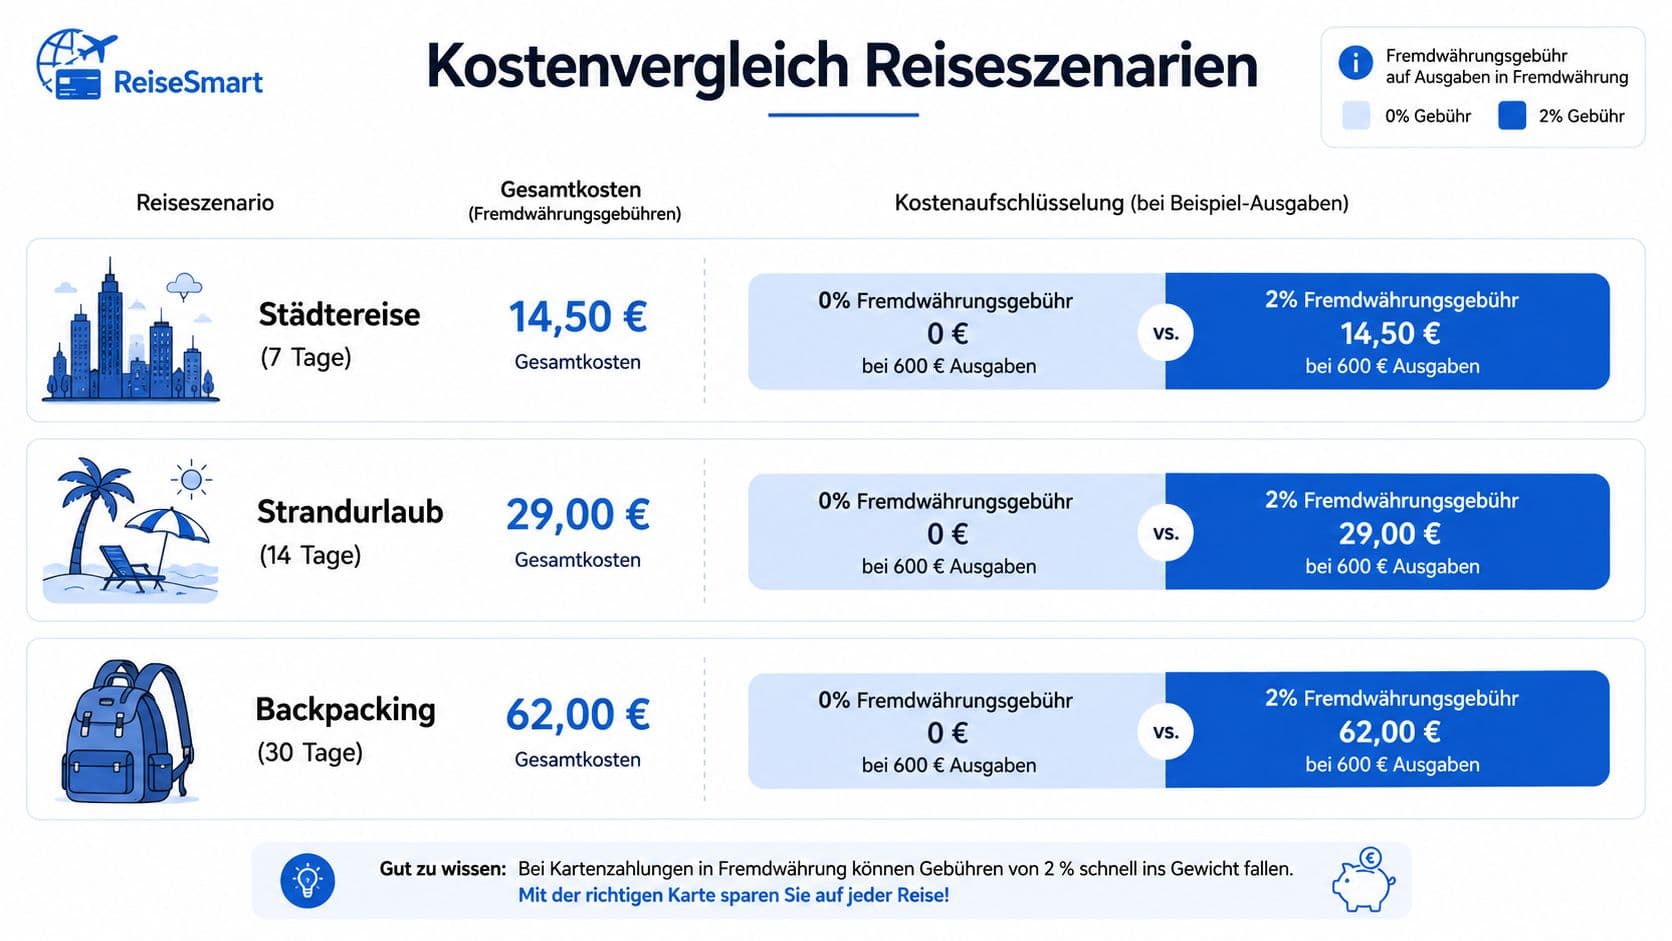
Du zahlst Hotel, Restaurants und Tickets überwiegend mit Karte, Bargeld nur als kleine Reserve. Bei 2 Prozent Fremdwährungsentgelt entfallen auf 600 Euro Ausgaben 12 Euro. Eine Karte mit null Prozent vermeidet diesen Aufschlag, sofern die Bedingungen für Kartenzahlungen gelten.
Kommen Abhebungen hinzu, kann eine Karte mit null Prozent bei Zahlungen trotzdem ungeeignet sein, wenn sie Bargeld teuer behandelt.
Zwei Wochen Strandurlaub
Der Kartenumsatz steigt durch Unterkunft, Ausflüge und tägliche Einkäufe. Der prozentuale Aufschlag wirkt dann stärker. Stelle die Jahresgebühr gegen die erwartete Ersparnis.
Ein längerer Auslandsaufenthalt
Hier werden die Bargeldregeln wichtiger. Wer häufig kleine Beträge abhebt, löst durch Mindestgebühren unnötige Kosten aus. Plane den Bargeldbedarf, ohne größere Bestände mitzuführen.
Passende Karten nach Nutzertyp
| Nutzertyp | Sinnvolle Merkmale | Worauf besonders achten |
|---|---|---|
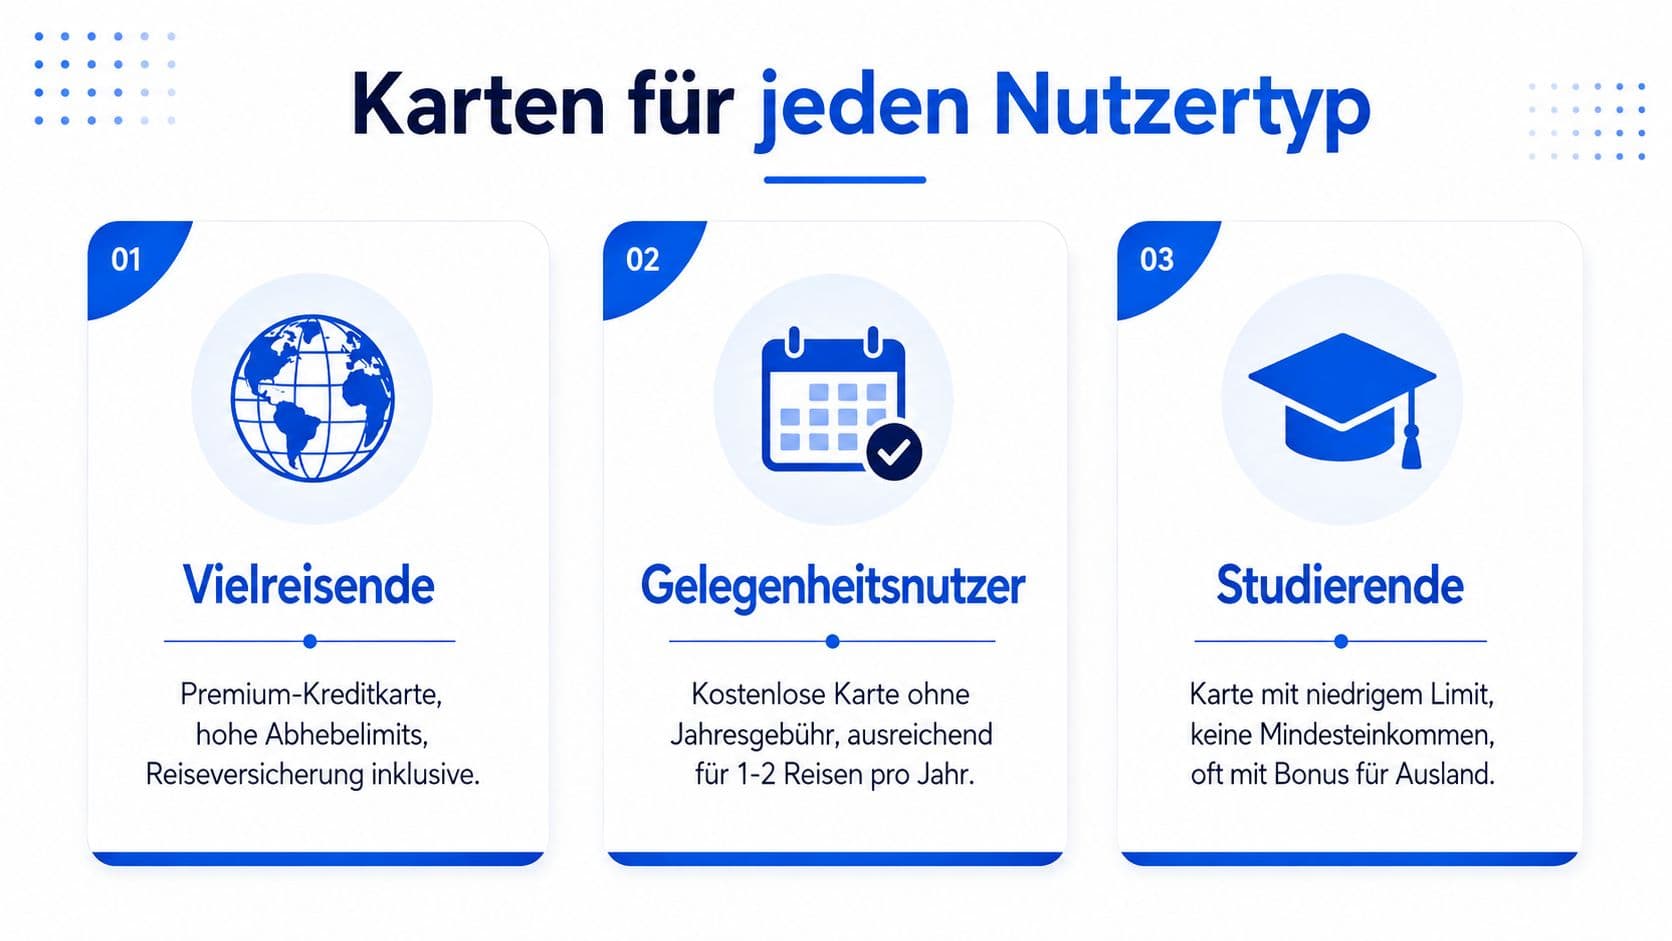
| Du reist viel | null Prozent Fremdwährungsentgelt, klare Abhebungsregeln, Reservekarte | Automatenentgelt, Versicherungsbedingungen, Rückzahlung |
| Du reist gelegentlich | keine unnötige Jahresgebühr, einfache App, klare Abrechnung | Gültigkeit der Null-Prozent-Angabe und die Terminalumrechnung |
| Du studierst | niedrige laufende Kosten, passender Rahmen, verständliche Rückzahlung | Bonitätsanforderungen und Sollzinsen |
Eine zweite Karte von einem anderen Kartennetz kann als Reserve dienen, falls ein Händler die Hauptkarte nicht akzeptiert. Bonuspunkte und Meilen bewertest du erst nach den direkten Kosten.
Checkliste für die Reise
Vor der Abreise
- PIN prüfen: Sie sollte bekannt sein und nicht zusammen mit der Karte aufbewahrt werden.
- Auslandseinsatz kontrollieren: Sind internationale Zahlungen freigeschaltet?
- Limit ansehen: Passt der Verfügungsrahmen zu den geplanten Ausgaben?
- Zweitkarte einpacken: getrennt von der Hauptkarte aufbewahren.
- Sperrnummer speichern: ins Telefon und zusätzlich auf Papier.
- Gebühren notieren: Fremdwährungsentgelt, Abhebeentgelt, Mindestgebühr, Automatenkosten.
Vor Ort
- Landeswährung wählen an Terminals und Automaten.
- Belege aufheben und Beträge mit der Anzeige abgleichen.
- Abhebungen bündeln, statt mehrfach kleine Beträge zu ziehen.
Nach der Reise
- Abrechnung prüfen: angewandte Kurse und Entgelte kontrollieren.
- Auffälligkeiten melden: bei unklarer Umrechnung den Anbieter kontaktieren.
Drei verbreitete Irrtümer
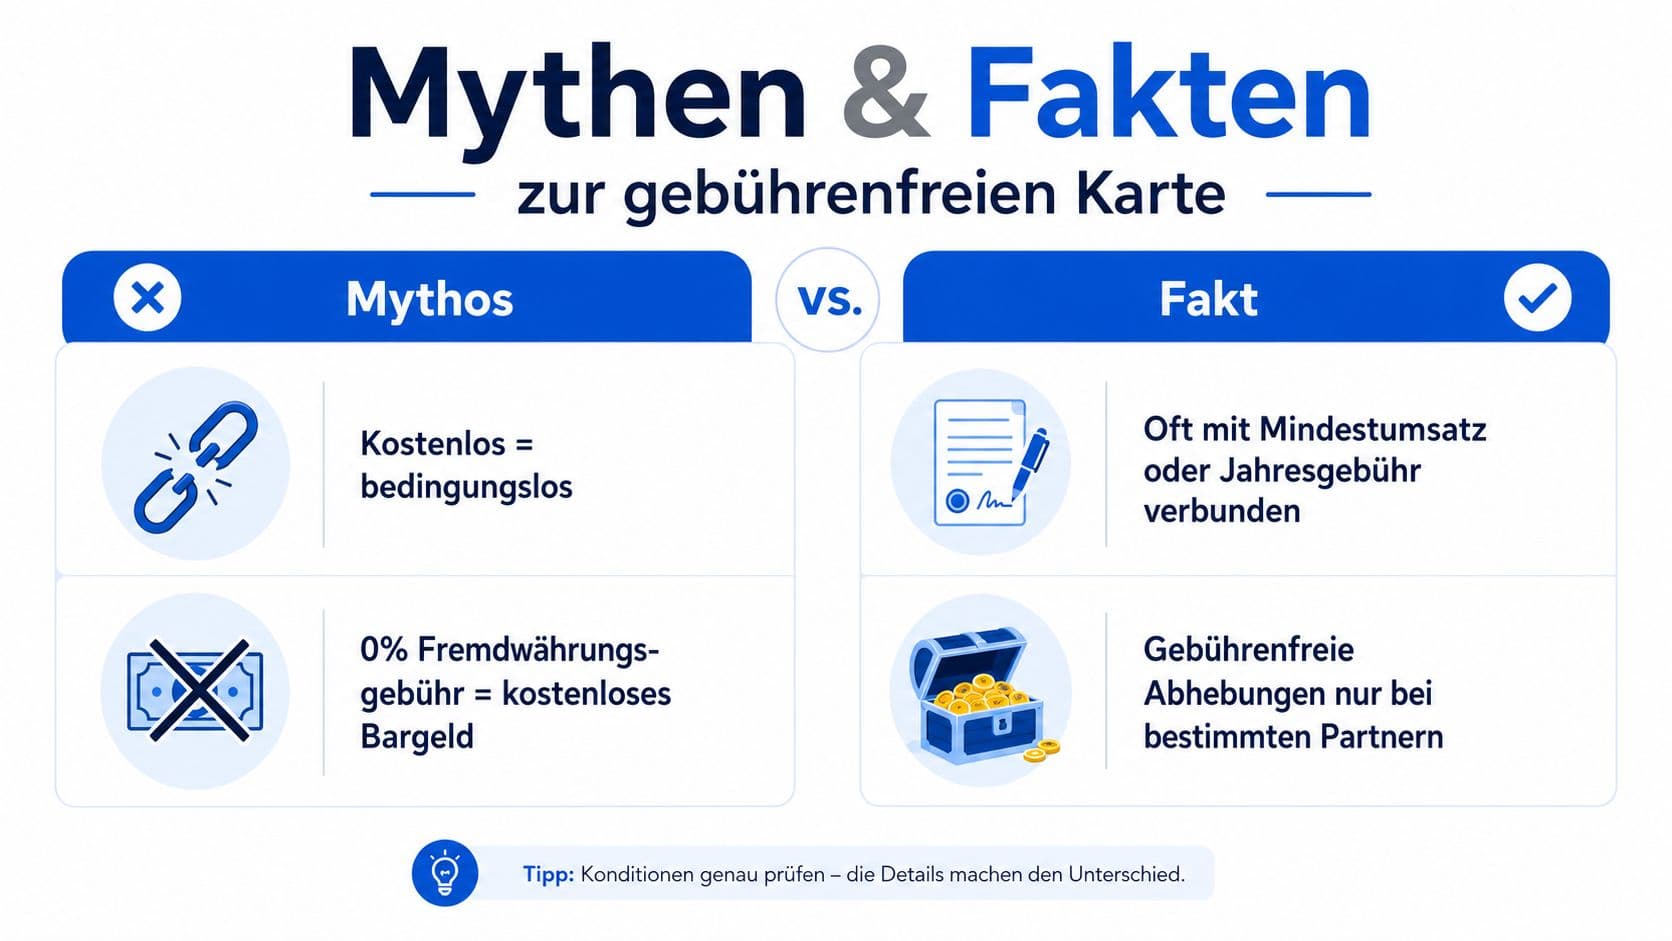
„Null Prozent heißt kostenlos." Die Angabe bezieht sich meist nur auf Kartenzahlungen. Bargeld, Wechselkurs und Automatenentgelte sind davon nicht erfasst.
„Euro am Terminal ist sicherer." Der vertraute Betrag sagt nichts über den Kurs. Die Umrechnung durch den Händler enthält häufig einen Aufschlag.
„Eine Karte reicht." Einzelne Händler und Automaten akzeptieren nur ein Kartensystem. Eine Reservekarte eines anderen Netzes verhindert, dass eine Ablehnung die Reise blockiert.
Das Wichtigste in Kürze
Eine Karte ohne Fremdwährungsentgelt lohnt sich, wenn du regelmäßig außerhalb der Eurozone zahlst. Bei 3.000 Euro Auslandsumsatz sparst du gegenüber 1,75 Prozent rund 52 Euro.
Die Null allein reicht aber nicht. Prüfe getrennt, was Bargeld kostet, welcher Wechselkurs angewandt wird und ob die Angabe auch für Abhebungen gilt. Und lehne am Terminal konsequent die Umrechnung in Euro ab, sonst ist der Vorteil dahin.
Häufige Fragen
- Wie hoch ist das Fremdwährungsentgelt üblicherweise?
- Bei deutschen Karten meist 1 bis 3 Prozent des Umsatzes. Einzelne Preisverzeichnisse nennen konkret 1,5 oder 1,75 Prozent, andere Karten verzichten ganz darauf.
- Gilt die Gebühr auch innerhalb der EU?
- Bei Zahlungen in Euro nicht, dort darf kein Zusatzentgelt allein wegen der Kartennutzung erhoben werden. Zahlst du in einer anderen Währung, etwa in Polen oder Tschechien, kann sie anfallen.
- Deckt null Prozent auch Bargeldabhebungen ab?
- Nicht automatisch. Viele Karten trennen zwischen Kartenzahlung und Bargeld. Abhebeentgelt, Mindestgebühr und das Entgelt des Automatenbetreibers prüfst du getrennt.
- Woran erkenne ich die Euro-Umrechnung am Terminal?
- An Formulierungen wie „guaranteed rate“, „conversion“ oder „charge in euros“. Lehne sie ab und wähle die Landeswährung, dann rechnet dein Kartenanbieter um.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.