Der Flug ist gebucht, die Geschäftsreise steht an, das Hotel verlangt eine Karte für die Kaution. Im selben Moment fällt dir ein, dass eine verspätet bezahlte Rechnung einen Schufa-Eintrag hinterlassen hat. Dann stellt sich die praktische Frage, ob eine Karte überhaupt noch realistisch ist.
Die kurze Antwort: Es kommt stark auf die Kartenart an. Prepaid- und Debitkarten laufen über andere Prüfpfade als eine echte Kreditkarte mit Verfügungsrahmen. Bei einer klassischen Kreditkarte prüfen Anbieter die Bonität deutlich strenger, bei gesicherten Varianten oder Guthabenkarten ist der Weg offener, aber nicht automatisch frei von Prüfung.
Wenn der Eintrag im Weg steht
Die Karte wird nicht für Luxus gebraucht, sondern für Alltag und Arbeit: Mietkaution per Karte, Kartengarantie im Hotel, eine belastbare Zahlungsart für Online-Tools. Mit einem frischen Eintrag stellt sich sofort die Frage, ob ein normaler Antrag nur einen weiteren Negativpunkt auslöst.
„Schufa-Eintrag" klingt nach pauschalem Ausschluss. In der Praxis hängt viel stärker davon ab, ob eine Bank einen echten Kreditrahmen vergeben soll oder nur eine Karte, die über Guthaben oder das Girokonto läuft. Die Kernfrage lautet also nicht „geht das?", sondern „welcher Kartentyp löst welche Prüfung aus?".
Was realistisch ist
Für viele Betroffene sind Prepaidkarten die pragmatischste Lösung, weil sie auf Guthabenbasis laufen. Debitkarten funktionieren oft, wenn ein Girokonto vorhanden ist, weil direkt vom Konto abgebucht wird. Eine echte Kreditkarte mit Verfügungsrahmen ist bei relevanten Bonitätsproblemen die schwierigste Variante.
Kläre deshalb zuerst, ob du wirklich eine Kreditfunktion brauchst oder nur eine international akzeptierte Karte für Buchungen und Online-Zahlungen. Diese Unterscheidung spart Zeit und verhindert unnötige Anträge.
Was die Schufa über dich weiß
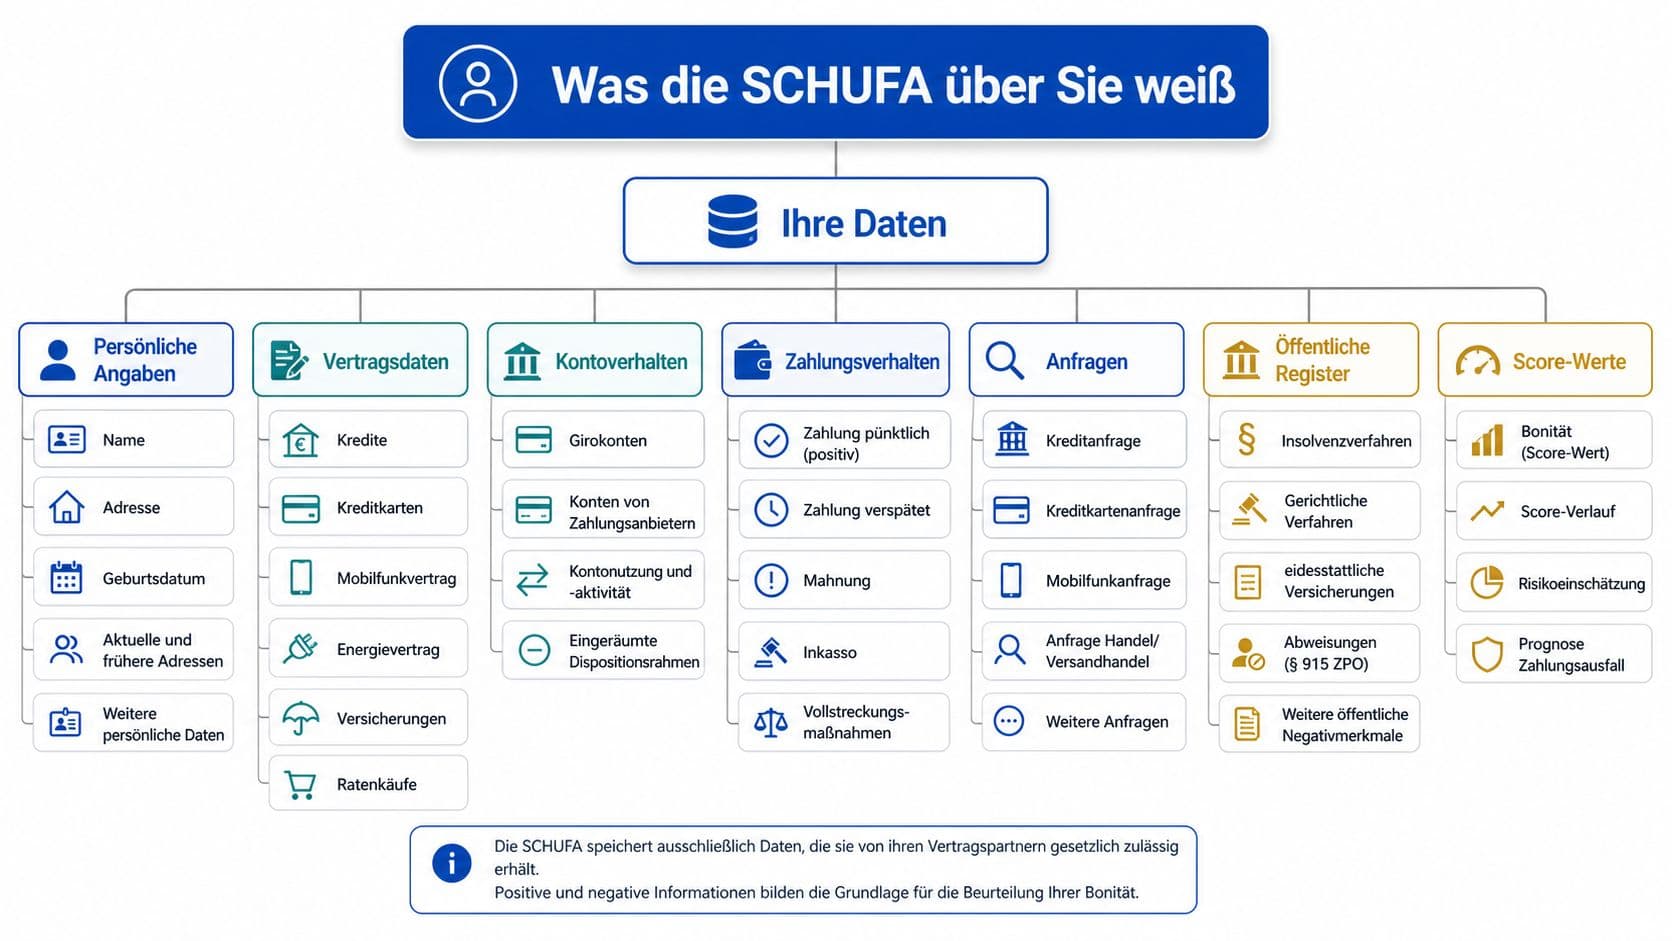
Die Schufa ist keine Bank und kein Gläubiger, sondern eine Auskunftei. Sie verarbeitet Daten, die Anbietern helfen, Zahlungsverhalten und Ausfallrisiko einzuschätzen. Für Kartenanträge ist das wichtig, weil nicht nur offene Probleme sichtbar werden, sondern auch neue Anfragen und abgeschlossene Verträge.
Der Score ist kein Bauchgefühl
Die Schufa bewertet nicht nach einem einzigen Merkmal, sondern mit mehreren Datenpunkten: Vertragsinformationen, Zahlungsverhalten, Häufigkeit neuer Anfragen. Seit dem 17.03.2026 gilt eine granularere Logik, bei der einzelne Kriterien wie das Alter der ältesten Kreditkarte, Anfragen und Abschlüsse sowie Zahlungsstörungen eigenständiger ins Gewicht fallen. Mehrere Anträge in kurzer Zeit können den Wert messbar belasten, während eine ältere, sauber geführte Karte stabilisiert.
Deine gespeicherten Daten kannst du digital und kostenlos einsehen. Vor einem Antrag ist das zentral, weil Fehler, veraltete Einträge oder unklare Zuordnungen früh sichtbar werden.
Diese Daten spielen eine Rolle
- Girokonten und Kreditverträge, weil sie laufende Verpflichtungen zeigen.
- Mobilfunkverträge, weil auch regelmäßige Zahlungspflichten erfasst werden.
- Mahnverfahren und Privatinsolvenz, weil sie ein deutliches Risikosignal senden.
- Anfragen und Abschlüsse, weil häufige neue Vorgänge den Score nicht stärken.
Prüfe zuerst die eigene Datenlage, statt blind einen Antrag zu stellen. Danach erkennst du besser, ob ein Kartenprodukt sinnvoll ist oder ob der Antrag nur zusätzliche Spuren hinterlässt.
Drei Kartentypen, drei Prüfpfade
Wer nach einer Karte trotz Eintrag sucht, meint im Alltag drei sehr unterschiedliche Produkte. Eine Karte mit Mastercard- oder Visa-Logo kann ähnlich aussehen und technisch völlig anders geprüft werden.
Prepaidkarten werden vorab aufgeladen. Der Anbieter schaut meist auf Identität und Mindestalter, oft nicht auf eine klassische Bonitätsprüfung. Debitkarten sind ans Girokonto gebunden, Zahlungen laufen direkt vom Konto ab. Eine echte Kreditkarte gewährt einen Verfügungsrahmen, und genau dort wird Bonität zum zentralen Thema.
| Kriterium | Prepaidkarte | Debitkarte | Echte Kreditkarte |
|---|---|---|---|
| Prüfpfad | meist Identität, oft keine harte Schufa-Prüfung | Identität und einfache Prüfung | Bonität, Einkommen, Schufa |
| Schufa-Effekt | in der Regel gering | gering bis moderat | deutlich relevanter |
| Alltagstauglichkeit | gut für Online-Zahlungen und Reisen | gut für Alltag und Kontoanbindung | gut bei ausreichender Bonität |
| Kreditfunktion | nein | nein | ja |
| Eignung bei Eintrag | oft gut | häufig brauchbar | eher schwierig |
Eine gesicherte Kreditkarte liegt dazwischen. Sie arbeitet mit hinterlegtem Guthaben oder einer Sicherheitsleistung. Das senkt die Hürde, ersetzt aber nicht jede Prüfung.
Kurzfristig ist eine Debit- oder Prepaidkarte meist die schnellere Lösung. Mittelfristig kann eine gesicherte Karte sinnvoll sein, wenn du eine echte Kreditfunktion brauchst und dein Einkommen stabil ist.
Wie Anbieter deine Bonität prüfen
Banken schauen selten nur auf einen Wert. Meist kombinieren sie Schufa-Auskunft, weitere Wirtschaftsauskunfteien, Einkommensnachweise und einen Identitätscheck.
Bei einer Prepaidkarte reicht oft die Identitätsprüfung, manchmal ergänzt durch interne Sperrlisten. Eine Debitkarte löst häufig eine einfache Bonitätsprüfung aus, weil das Girokonto die Basis bildet. Eine gesicherte Kreditkarte verlangt öfter Gehaltsnachweise oder einen Nachweis stabiler Kontobewegungen. Eine echte Kreditkarte arbeitet zusätzlich mit internem Scoring, Wohnsitzprüfung und Plausibilitätschecks.
| Prüfschritt | Prepaid | Debit | Gesicherte Kreditkarte |
|---|---|---|---|
| Identitätsprüfung | ja | ja | ja |
| Bonitätsprüfung | oft nicht klassisch | meist einfach | meist ausführlicher |
| Einkommensnachweis | selten | teils | häufig |
| Blick aufs Konto | selten | möglich | häufiger |
| Internes Scoring | teils | teils | fast immer |
Scheitert ein Antrag, steht im Bescheid selten das vollständige Prüfmodell. Anbieter nennen meist nur den allgemeinen Grund: unzureichende Bonität, fehlende Nachweise oder nicht passende Produktvoraussetzungen.
Schritt für Schritt zur passenden Karte
Der sauberste Weg beginnt nicht mit dem Antrag, sondern mit einem Blick auf die eigene Datenlage. Dafür gibt es die kostenlose Datenkopie nach Art. 15 DS-GVO.
- Selbstauskunft anfordern: gespeicherte Daten prüfen, fehlerhafte Einträge korrigieren lassen.
- Kartentyp auswählen: Prepaid bei schwacher Bonität, Debit bei vorhandenem Girokonto, gesicherte Karte bei stabilem Einkommen.
- Unterlagen zusammenstellen: Personalausweis, aktuelle Gehaltsnachweise, manchmal eine Meldebescheinigung.
- Antrag stellen: danach folgt meist eine Identitätsprüfung per Video- oder Post-Ident.
- Konditionen lesen: Kartenfunktion, Verfügungsrahmen und Zusatzkosten vor der Zusage klären.
- Karte aktivieren und testen: eine kleine erste Zahlung zeigt, ob alles eingerichtet ist.
Fehlen Unterlagen, kommt meist eine Rückfrage per E-Mail oder im Portal. Dann zählt nicht Geschwindigkeit, sondern Vollständigkeit.
Bonität langfristig verbessern
- Anträge dosieren: Jede zusätzliche Anfrage belastet das Bild, unnötige Mehrfachanträge sind keine gute Idee.
- Rechnungen pünktlich zahlen: Verlässliche Zahlungen sind ein positives Signal.
- Selbstauskunft prüfen: Fehler und veraltete Einträge fallen nur bei regelmäßiger Kontrolle auf.
- Kreditrahmen nicht ausreizen: Wer dauerhaft am Limit lebt, wirkt angespannter als jemand mit Puffer.
Ein realistischer Verbesserungszeitraum liegt nicht in Tagen, sondern in Monaten. Je nach Ausgangslage sind sechs bis 24 Monate ein brauchbarer Rahmen, um alte Belastungen abklingen zu lassen und neues Zahlungsverhalten sichtbar zu machen. Eine Garantie für eine Zusage ist das nicht.
Häufige Irrtümer
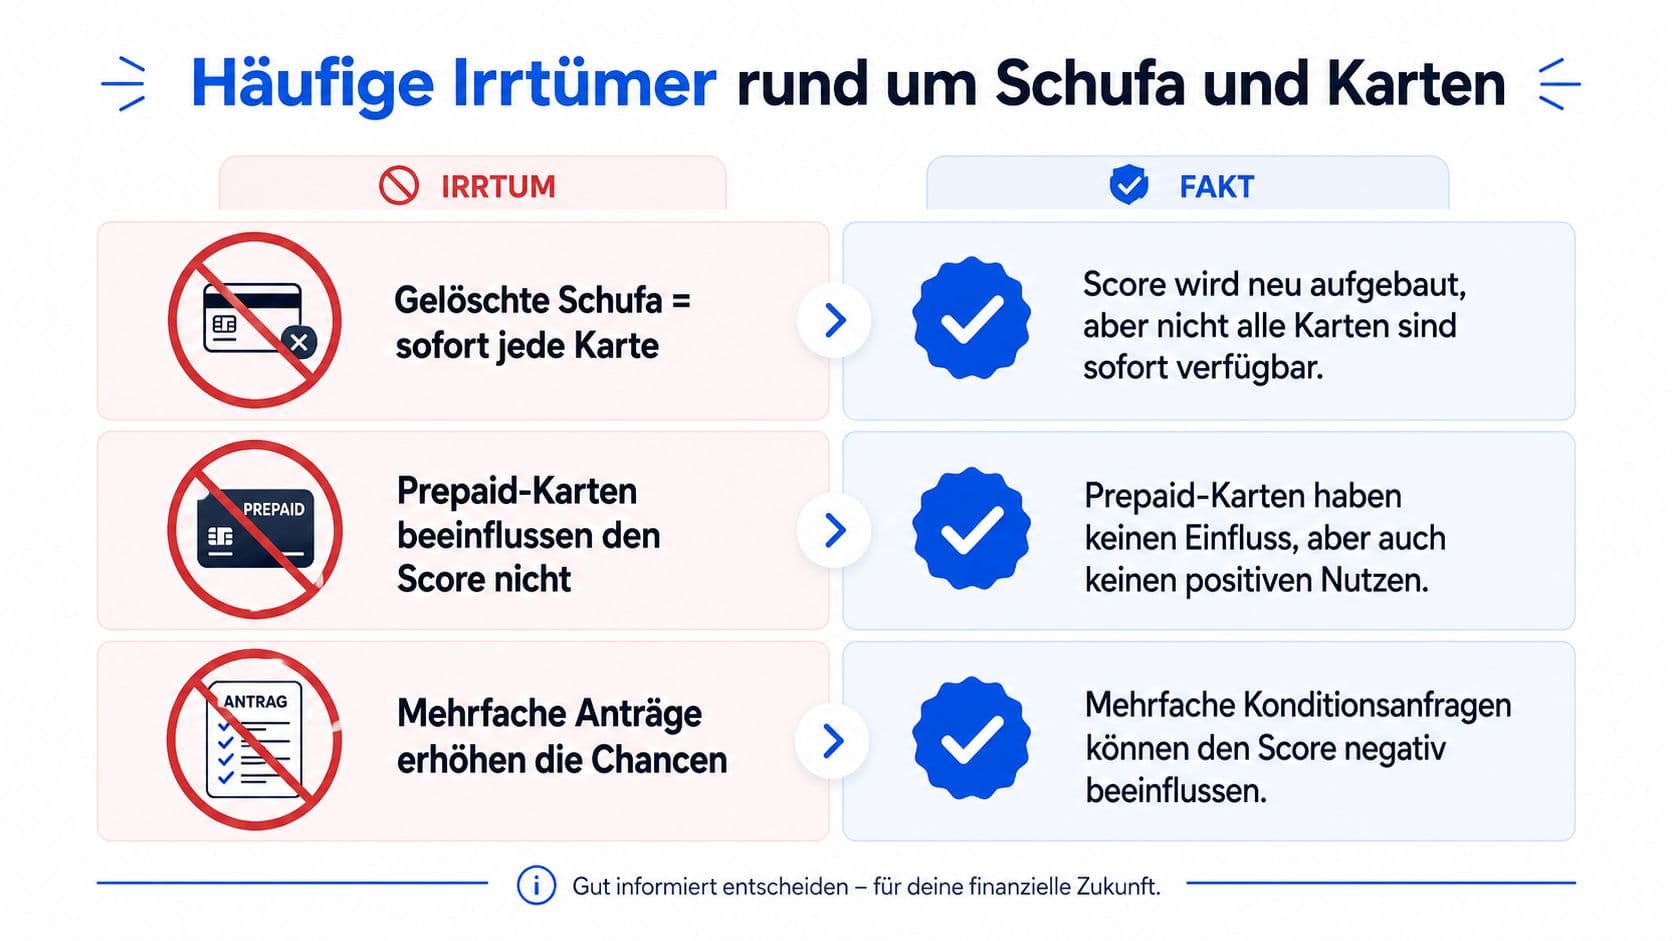
„Eine gelöschte Schufa schaltet jede Karte frei." Danach beginnt nur ein neuer Aufbau von Vertrauen. Banken prüfen weiterhin Einkommen, Kontoverhalten und den konkreten Kartentyp.
„Eine Prepaidkarte verbessert meine Bonität." Sie beeinflusst den Score in der Regel nicht wie ein Kreditprodukt, bringt aber auch keinen positiven Aufbau. Du kaufst Flexibilität, nicht bessere Chancen auf eine spätere Kreditkarte.
„Mehr Anträge erhöhen die Chancen." Das Gegenteil trifft zu. Mehrere Anfragen in kurzer Zeit verschlechtern den Eindruck, weil sie als Stresssignal wirken. Am Ende bleiben mehrere Spuren und keine Zusage.
„Jeder Eintrag wiegt gleich schwer." Nicht jeder hat dieselbe Bedeutung. Genau deshalb bringt eine Selbstauskunft Klarheit, bevor du einen neuen Antrag stellst.
Das Wichtigste in Kürze
Am Ende zählt die Karte, die zu deiner Situation passt. Prepaid eignet sich, wenn du sicher online zahlen oder im Urlaub etwas vorlegen willst. Debit liegt näher an der täglichen Nutzung am Girokonto. Eine echte Kreditkarte braucht einen genaueren Blick auf die Bonität, häufig als gesicherte Variante.
Entscheidend ist der Prüfpfad, und seit der feineren Schufa-Logik von März 2026 werden Kartenarten nicht gleich behandelt. Drei Schritte vor dem Antrag: Selbstauskunft anfordern, laufende Verpflichtungen pünktlich bedienen, Anträge sparsam setzen.
Häufige Fragen
- Bekomme ich mit einem Schufa-Eintrag überhaupt eine Karte?
- Meist ja, aber nicht jede. Prepaidkarten laufen über Guthaben und verlangen oft keine klassische Bonitätsprüfung, Debitkarten sind ans Girokonto gebunden. Schwierig wird es bei einer echten Kreditkarte mit Verfügungsrahmen.
- Was ist eine gesicherte Kreditkarte?
- Eine Karte mit echter Kreditfunktion, die über hinterlegtes Guthaben oder eine Sicherheitsleistung abgesichert ist. Das senkt die Hürde, ersetzt aber keine Prüfung, und oft werden Gehaltsnachweise verlangt.
- Wie lange dauert es, bis sich die Bonität bessert?
- Realistisch eher sechs bis 24 Monate. Alte Belastungen müssen abklingen und neues, pünktliches Zahlungsverhalten muss sichtbar werden. Eine Garantie für eine Zusage gibt es nicht.
- Hilft es, bei mehreren Anbietern gleichzeitig zu beantragen?
- Nein, das ist meist der teuerste Fehler. Mehrere Anfragen in kurzer Zeit wirken als Stresssignal und hinterlassen Spuren, ohne die Zusagechance zu erhöhen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.