Du beantragst abends eine neue Kreditkarte, weil eine Reise ansteht oder die bisherige Karte zu teuer geworden ist. Nach wenigen Minuten steht die Frage im Raum: Was macht dieser Antrag mit meinem Schufa-Score? Verschlechtert schon die Anfrage die Bewertung, oder zählt erst der abgeschlossene Vertrag?
Die Antwort hängt daran, welche Anfrage die Bank übermittelt und wie viele Anfragen in einem bestimmten Zeitraum zusammenkommen. Die Schufa sammelt Informationen zu finanziellen Vertragsbeziehungen und erstellt daraus eine statistische Einschätzung zur Wahrscheinlichkeit pünktlicher Zahlungen. Sie bewertet nicht den Charakter einer Person, sondern das erwartete Risiko einer Vertragserfüllung.
Was bei einem Antrag gemeldet wird
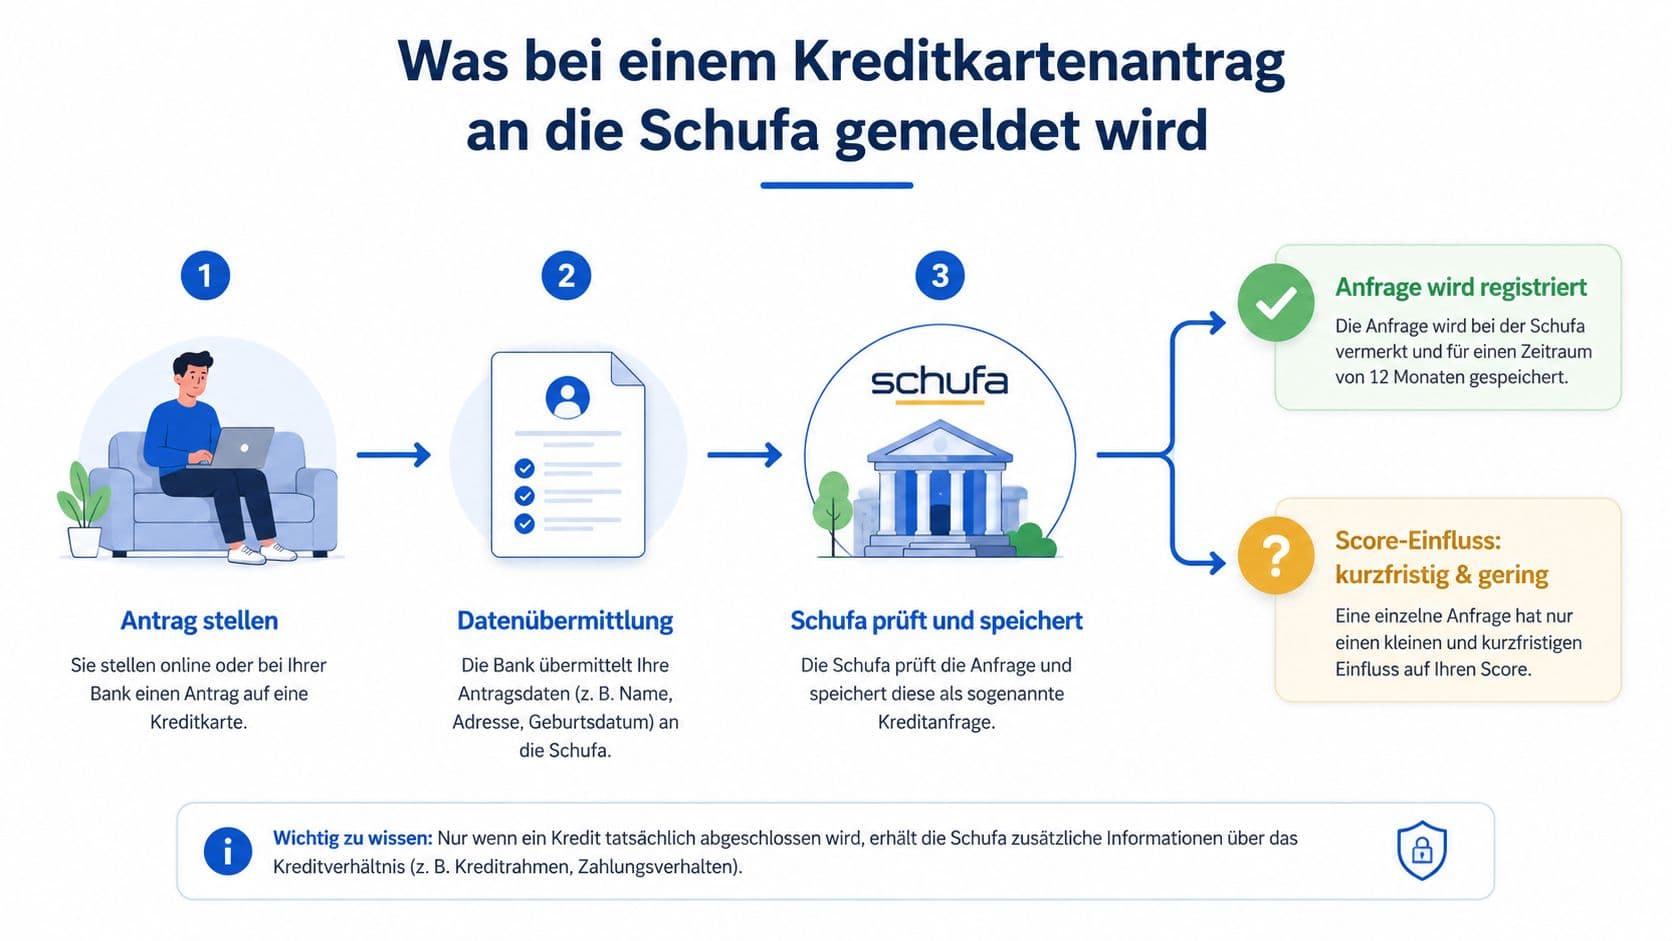
Beim Online-Antrag prüft der Anbieter zuerst Identität und Bonität. Je nach Anfrageart können Name, Anschrift und Geburtsdatum, die Art des Kreditprodukts, ein angefragter Kreditrahmen und der Zeitpunkt der Anfrage an die Schufa übermittelt werden. Entscheidend ist, ob die Bank eine reine Konditionsprüfung oder eine echte Kreditanfrage auslöst.
Eine Anfrage ist noch kein Vertrag. Sie dokumentiert, dass sich jemand für ein Produkt interessiert und eine Bonitätsprüfung stattgefunden hat. Kommt die Karte zustande, wird der aktive Vertrag als eigenes Merkmal gespeichert. Anfrage und Vertrag sind zwei verschiedene Vorgänge.
Was nicht gemeldet wird
Bei einer klassischen Kreditkarte kann die Bank den bestehenden Vertrag und den eingeräumten Rahmen melden. Deine monatlichen Einkäufe werden dagegen nicht als einzelne Waren, Händler oder Beträge weitergegeben. Für die Auskunftei ist relevant, dass ein Kreditkartenkonto besteht und ob es zu erheblichen Zahlungsstörungen kommt.
Ein Beispiel: Du beantragst eine gebührenfreie Reisekarte für Hotelbuchungen. Die Bank fragt die Bonität ab. Wird die Karte bewilligt, kann der Vertrag als aktive Kreditbeziehung gespeichert werden. Die Hotelzahlung, der Supermarkteinkauf und die spätere Rückzahlung erscheinen nicht als einzelne Transaktionen.
Debit- und Prepaidkarten funktionieren anders, weil sie direkt mit dem Girokonto oder einem Guthaben verbunden sind. Ob eine Karte gemeldet wird, hängt trotzdem vom konkreten Produkt ab.
Wie der neue Score Anfragen bewertet
Der neue Schufa-Score betrachtet Anfragen und Abschlüsse von Girokonten und Kreditkarten innerhalb der vergangenen zwölf Monate und vergibt dafür konkrete Punktwerte.
| Anfragen in zwölf Monaten | Punkte in diesem Kriterium | Einordnung |
|---|---|---|
| 0 | 117 | keine neue Nachfrage nach Konto oder Karte |
| 1 | 82 | einzelner Vorgang, statistisch wenig auffällig |
| 2 | 44 | mehrere Vorgänge, erhöhte Aufmerksamkeit |
| 3 oder mehr | 0 | häufige Nachfrage nach neuen Produkten |
Diese Zahlen beschreiben keine pauschale Veränderung deines Gesamtscores. Der Score arbeitet mit mehreren Kriterien, die Werte zeigen nur, wie dieses eine Kriterium einordnet. Die Skala des branchenübergreifenden Scores reicht von 100 bis 999 Punkten und gilt unter anderem für Banken, Telekommunikation und Handel.
Warum mehrere Vorgänge ungünstig wirken
Die Schufa begründet die Gewichtung statistisch: Viele neue Karten oder Konten in kurzer Zeit stehen häufiger mit späteren Zahlungsausfällen in Verbindung. Das Modell interpretiert hohe Nachfrage als mögliches Belastungssignal. Das heißt nicht, dass du tatsächlich in Schwierigkeiten steckst, es beschreibt nur die Logik des Modells.
Die Betrachtungszeit von zwölf Monaten ist praktisch wichtig: Wer mehrere Karten nacheinander beantragt, erscheint länger im relevanten Zeitraum als vermutet.
Konditionsanfrage oder Kreditanfrage
Die Begriffe klingen ähnlich, bedeuten für die Bonität aber Unterschiedliches. Eine Konditionsanfrage prüft mögliche Bedingungen eines Angebots. Eine Kreditanfrage signalisiert einen konkreten Antrag.
| Merkmal | Konditionsanfrage | Kreditanfrage |
|---|---|---|
| Zweck | unverbindliche Prüfung möglicher Bedingungen | Prüfung eines konkreten Antrags |
| Typischer Einsatz | Vergleich mehrerer Angebote | Antrag bei einem ausgewählten Anbieter |
| Bedeutung für den Score | sollte schufa-neutral behandelt werden | kann als Nachfrage berücksichtigt werden |
| Sichtbarkeit | nicht als belastende Kreditanfrage gedacht | kann im relevanten Zeitraum erscheinen |
Die Bezeichnung allein reicht nicht. Ein Vergleichsportal kann mit einer Konditionsanfrage werben, während der einzelne Anbieter im Antrag eine andere Anfrageart verwendet. Such vor dem Absenden nach der genauen Formulierung oder frag schriftlich nach.
Das richtige Vorgehen beim Vergleich
Vergleiche zuerst die Konditionen, ohne mehrere vollständige Anträge gleichzeitig abzusenden. Relevant sind Jahresgebühr, Fremdwährungsentgelt, Kosten für Bargeld, Rückzahlungsmodalitäten und der effektive Jahreszins, falls Teilzahlung angeboten wird.
Ein Beispiel: Du suchst eine Karte für eine Reise und öffnest mehrere Antragsformulare. Werden daraus echte Kreditanfragen, wirken die Vorgänge gemeinsam ungünstiger als ein gezielt ausgewählter Antrag.
Drei Missverständnisse
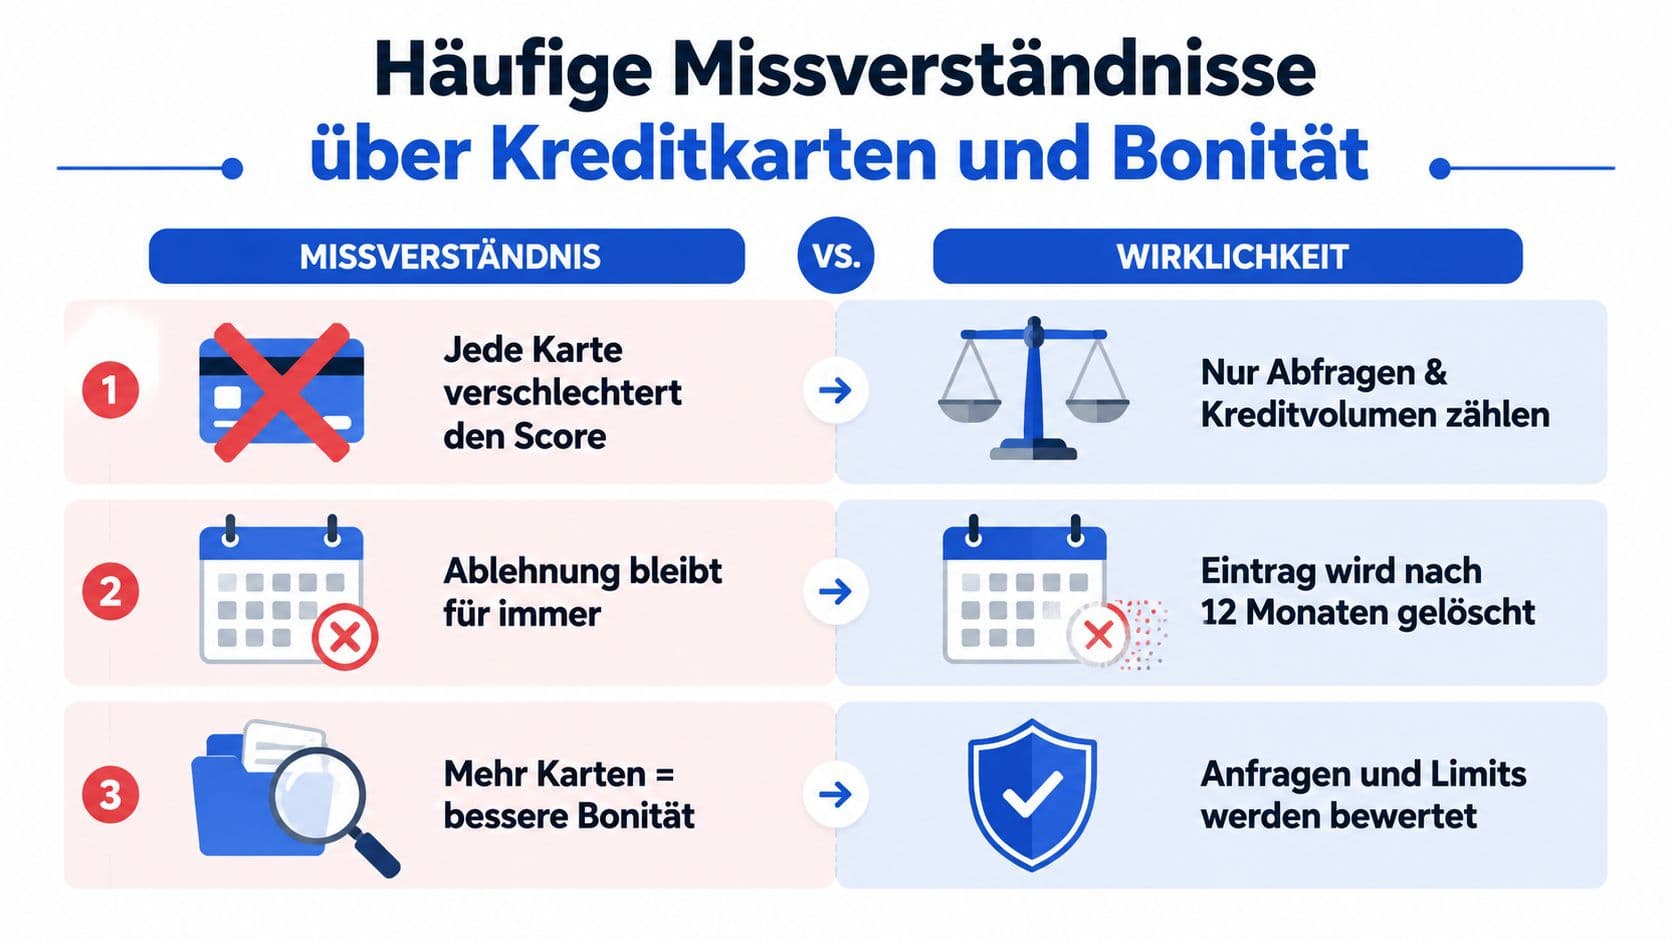
„Jede Kreditkarte verschlechtert den Score"
Das bloße Halten einer Karte erzeugt keinen negativen Eintrag. Die Schufa bewertet das Alter der ältesten Kreditkarte sogar nach festen Stufen: unter 6 Monaten 0 Punkte, ab 6 Monaten 14 Punkte, bei 5 Jahren 59 Punkte, ab 10 Jahren 74 Punkte und ab 15 Jahren 81 Punkte.
Eine langjährige, ordentlich geführte Karte wirkt damit eher stabilisierend. Eine Garantie für eine bestimmte Bewertung ist das nicht, die Schufa beschreibt ihre Werte als statistische Zahlungsprognose.
„Mehrere Karten drücken den Score automatisch"
Mehrere aktive Karten sind für sich kein negativer Faktor. Wichtiger ist, wie viele neue Anfragen und Abschlüsse in kurzer Zeit gemeldet werden. Dazu kommt, dass fällige Beträge zuverlässig ausgeglichen werden.
„Eine Ablehnung bleibt dauerhaft sichtbar"
Eine abgelehnte Karte erzeugt für sich keinen automatischen Negativeintrag. Die Schufa erfährt von einer Ablehnung nicht zwingend. Die Entscheidung der Bank kann auf eigenen Kriterien beruhen: Einkommen, Identitätsprüfung, bestehende Verpflichtungen oder interne Risikomodelle.
Fünf Regeln für einen stabilen Score
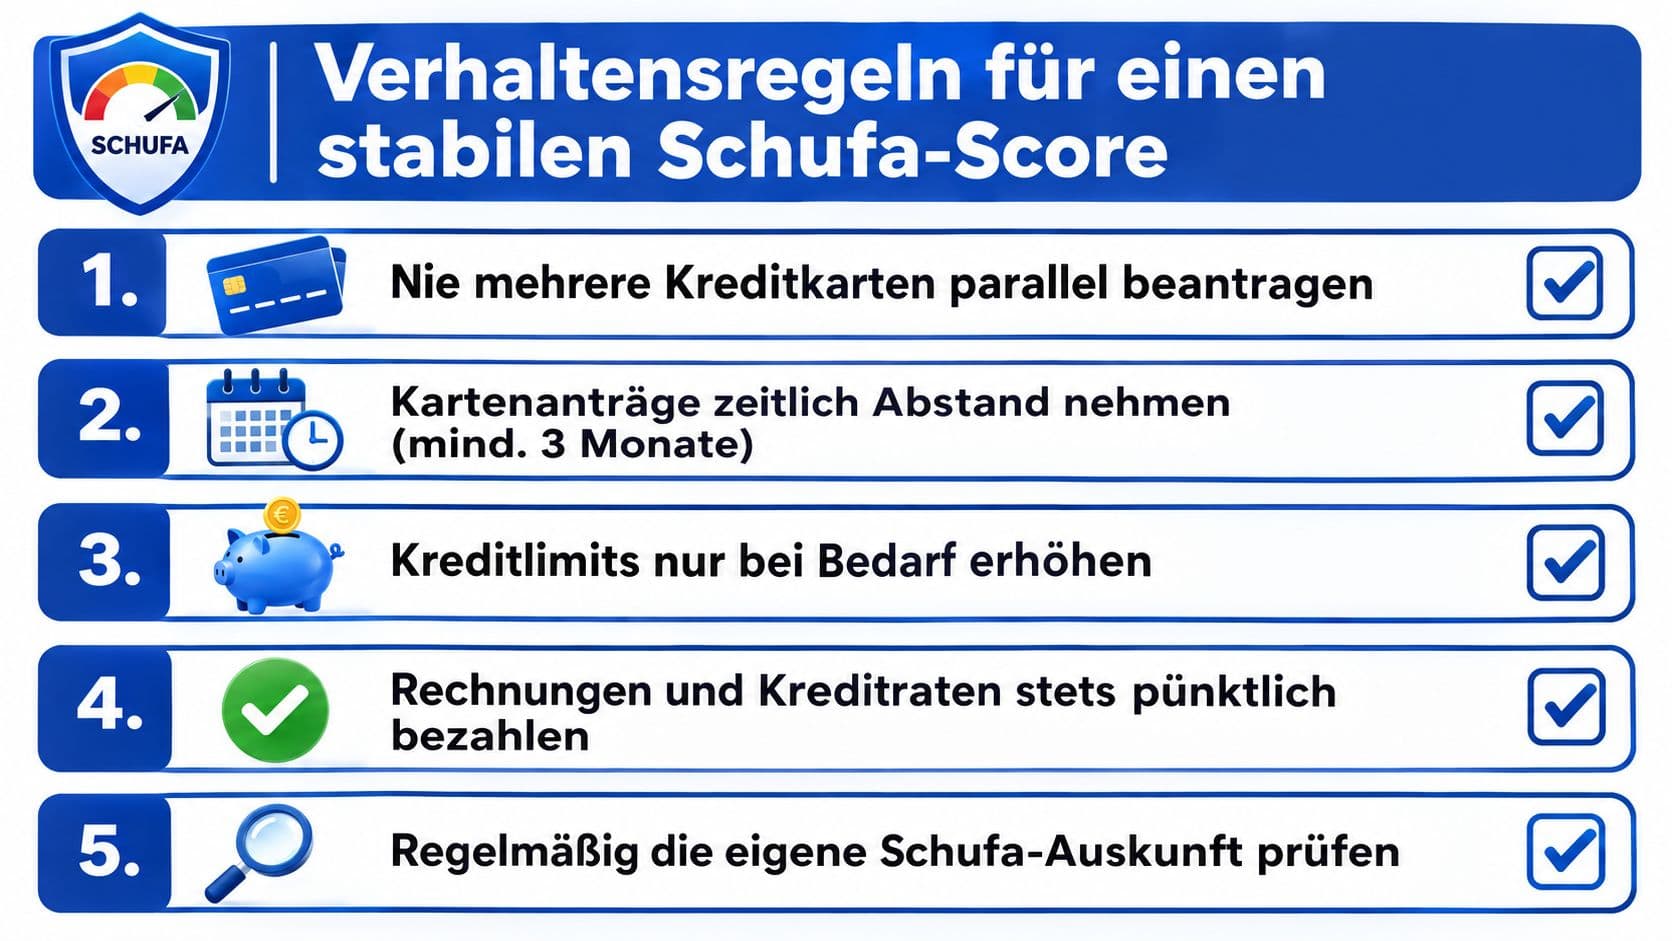
- Anträge nicht bündeln: Mehrere Kartenanträge innerhalb weniger Tage erscheinen als hohe Nachfrage nach neuen Finanzprodukten.
- Datenkopie vorher prüfen: Eine kostenlose Datenkopie nach Art. 15 DS-GVO zeigt, was gespeichert ist. Falsche Angaben lassen sich leichter beanstanden, wenn du sie vor dem Antrag kennst.
- Alte Karten nicht vorschnell kündigen: Das Alter der ältesten Karte zählt im Modell. Kündige nicht allein aus Angst vor der Schufa, sondern nach Kosten und Nutzen.
- Fällige Beträge pünktlich begleichen: Bei Teilzahlungsmodellen den fälligen Betrag zuverlässig überweisen. Ein vergessener Mindestbetrag führt zu Mahnungen, bei erheblichen Störungen zu einem negativen Merkmal.
- Anfrageart bestätigen lassen: Halte vor dem Vergleich schriftlich fest, dass eine schufa-neutrale Konditionsanfrage verwendet wird.
Die kostenlose Datenkopie anfordern
Die Schufa bietet eine kostenlose Datenkopie nach Art. 15 DS-GVO an. Damit prüfst du, welche persönlichen Daten, Vertragsinformationen und Anfragen gespeichert sind.
Der Antrag läuft online über den Bereich „Datenkopie nach Art. 15 DS-GVO". Auf der Seite werden auch kostenpflichtige Produkte angezeigt, wähle deshalb gezielt das kostenlose Auskunftsangebot.
Was du kontrollieren solltest
- Kreditkartenverträge: Stimmen Anbieter, Vertragsstatus und persönliche Daten?
- Anfragen: Sind die Vorgänge der vergangenen zwölf Monate nachvollziehbar?
- Zahlungsstörungen: Gibt es ein Merkmal, das erledigt oder sachlich falsch ist?
- Persönliche Daten: Sind Name, Anschrift und Geburtsdatum korrekt?
Einen unbekannten Vertrag prüfst du zuerst beim genannten Anbieter. Bei einem falschen Eintrag kontaktierst du Schufa und meldenden Vertragspartner schriftlich. Benenne den strittigen Datensatz konkret und füge Nachweise bei. Eine pauschale Behauptung ohne Bezug erschwert die Bearbeitung.
Das Wichtigste in Kürze
Die Wirkung auf deinen Score hängt nicht am Wort „Kreditkarte". Ausschlaggebend sind die Art der Anfrage, die Zahl der Vorgänge in zwölf Monaten, bestehende Vertragsdaten und dein Zahlungsverhalten.
Der praktische Ablauf: erst die eigene Datenkopie prüfen, dann Karten nach Gebühren, Auslandseinsatz, Rückzahlung und effektivem Jahreszins vergleichen, vor dem Antrag die Anfrageart bestätigen lassen und genau ein passendes Angebot beantragen.
Eine lange bestehende, ordentlich geführte Karte kündigst du nicht vorschnell. Ein Vertrag mit unnötigen Kosten ist im Alltag trotzdem nachteilig.
Häufige Fragen
- Schadet schon die Anfrage meinem Score?
- Eine ausdrücklich schufa-neutrale Konditionsanfrage soll sich nicht belastend auswirken. Eine echte Kreditanfrage kann dagegen als Vorgang im Kriterium der letzten zwölf Monate erscheinen.
- Wie viele Anträge sind unbedenklich?
- Im Score-Kriterium gibt es bei null Vorgängen 117 Punkte, bei einem 82, bei zwei 44 und ab drei Vorgängen 0 Punkte. Ein einzelner gezielter Antrag ist deutlich günstiger als mehrere parallele.
- Sieht die Schufa, was ich mit der Karte kaufe?
- Nein. Einzelne Einkäufe, Händler und Beträge werden nicht übermittelt. Gemeldet werden können der Vertrag, der eingeräumte Rahmen und erhebliche Zahlungsstörungen.
- Soll ich alte Karten kündigen, um den Score zu verbessern?
- Eher nicht. Das Alter der ältesten Kreditkarte fließt positiv ein, ab 15 Jahren mit 81 Punkten in diesem Kriterium. Kündige nach Kosten und Nutzen, nicht aus Sorge um den Score.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.