Die Kreditkarte ist weg. Vielleicht fehlt sie nach dem Bezahlen im Restaurant, vielleicht wurde sie am Strand aus der Tasche genommen. Jetzt zählt nicht die lange Suche, sondern die richtige Reihenfolge: Ruhe bewahren, Karte sperren, Bank informieren, Umsätze kontrollieren.
Wenn der Schreckmoment Realität wird
Der erste Reflex ist meist falsch: Die Tasche wird mehrfach durchsucht, der Tisch kontrolliert, die Bedienung gefragt. Im Urlaub liegt die Karte vielleicht noch im Hotelzimmer, während anderswo jemand bereits damit bezahlt. In der Innenstadt läuft ein Diebstahl im Gedränge so unauffällig ab, dass der Verlust erst spät auffällt.
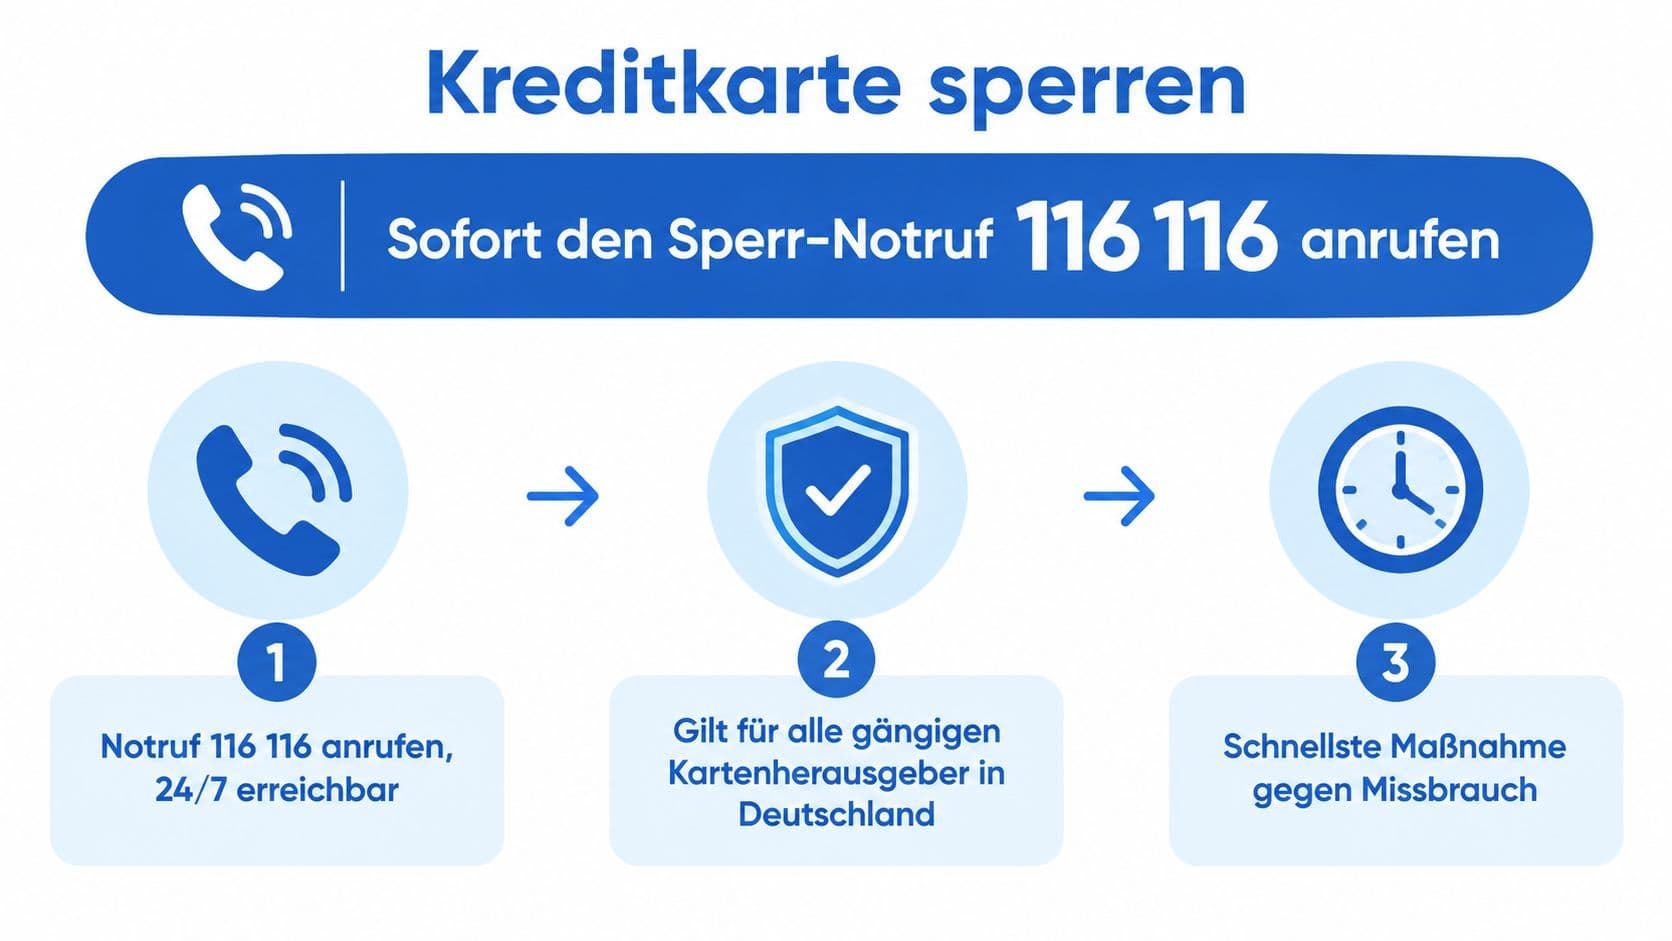
Eine kurze Suche im Umfeld ist sinnvoll, darf aber nicht zur Wartephase werden. Eine verlorene oder gestohlene Karte solltest du in Deutschland sofort sperren. Der zentrale Sperr-Notruf 116 116 ist rund um die Uhr erreichbar und sperrt Bank- und Kreditkarten vieler deutscher Institute.
Der mentale Ablauf
Ruhe verhindert Fehlentscheidungen. Sichern heißt, die Karte unmittelbar zu sperren. Handeln heißt danach: Bank informieren, verdächtige Umsätze prüfen, bei Diebstahl die Polizei einschalten.
Sofort über 116 116 sperren
Der Sperr-Notruf ist in Deutschland seit 2005 verfügbar, als erste EU-weit einheitliche Notrufnummer zum Sperren abhandengekommener elektronischer Berechtigungen. Er ist 24 Stunden am Tag erreichbar, im Inland ist der Anruf gebührenfrei.
Halte für den Anruf bereit:
- Anbietername: Name der Bank oder des Kartenherausgebers.
- Kontodaten: IBAN oder Kontonummer helfen bei der Zuordnung.
- Persönliche Daten: Name und Geburtsdatum können zur Identifikation verlangt werden.
- Verlustangaben: Zeitpunkt, Ort und vermuteter Hergang, kurz und sachlich.
Die Kartennummer ist hilfreich, aber nicht immer zur Hand. Schieb den Anruf deshalb nicht auf, nur weil das ganze Portemonnaie fehlt. Laut BaFin genügen typischerweise Anbietername und IBAN oder Kontonummer.
Sperrzeitpunkt bestätigen lassen
Notiere am Ende des Gesprächs den genauen Sperrzeitpunkt und, falls verfügbar, eine Vorgangs- oder Bestätigungsnummer. Diese Information gehört später zur Schadensmeldung. Bei mehreren Karten desselben Kontos kläre ausdrücklich, welche Karten gesperrt wurden.
Im Ausland funktioniert die Nummer in der Regel über +49 116 116. Bei Verbindungsproblemen nennt die Bundespolizei alternativ +49 30 4050 4050.
Die Sperre ist keine Formalität. Sie dokumentiert, ab wann du den Verlust gemeldet hast. Je früher die Meldung, desto klarer die Zeitachse.
Bank informieren und Ersatzkarte anfordern
Die Sperrung über 116 116 ersetzt nicht den Kontakt zur kartenausgebenden Bank. Nach dem Sperranruf folgt die Meldung an Bank oder Kartenanbieter, über Hotline, Online-Banking oder Filiale. Die Bank sollte wissen, wann und unter welchen Umständen die Karte verschwunden ist.
Sinnvolle Angaben:
- Sperrzeit: der bestätigte Zeitpunkt des Sperranrufs.
- Verlustumstände: Verlust, vermuteter Diebstahl oder möglicher Missbrauch.
- Zustelladresse: eine aktuelle Adresse, besonders auf Reisen.
- Ersatzwunsch: Standardkarte, digitale Übergangslösung oder Notfalloption.
Lass dir schriftlich oder im Online-Banking bestätigen, dass die Karte gesperrt und eine Ersatzkarte beauftragt ist. Die Zustellung im Inland dauert meist einige Werktage. Im Ausland ist eine Ersatzkarte häufig nur per Expressversand oder Kurier erhältlich, die Kosten hängen vom Anbieter ab.
Notfallkarte nicht ungeprüft bestellen
Einige Anbieter bieten eine Notfall-Ersatzkarte mit begrenztem Verfügungsrahmen an. Auf Reisen ist das praktisch, aber nicht automatisch günstig. Für Ersatzkarte, Expressversand und Serviceleistungen können Gebühren anfallen. Lass dir vorab Preis, Verfügungsrahmen und Nutzungsdauer nennen.
Haftung und Selbstbeteiligung
Für nicht autorisierte Kartenumsätze gilt in Deutschland seit dem 13.01.2018 regelmäßig eine Selbstbeteiligung von maximal 50 Euro, sofern keine grobe Fahrlässigkeit vorliegt. Die Haftungsfrage hängt an der Zeitachse und an deinem Verhalten.
Nach erfolgreicher Sperrmeldung steht die Bank für danach entstandene nicht autorisierte Schäden grundsätzlich vollständig ein. Vor der Sperre bleibt der Selbstbehalt. Bei grober Fahrlässigkeit greift diese Grenze nicht, etwa wenn Sicherheitsvorgaben eindeutig missachtet wurden oder der Verlust nicht unverzüglich gemeldet wird.
| Szenario | Selbstbehalt | Volle Haftung droht bei |
|---|---|---|
| Karte nach einer Restaurantzahlung nicht auffindbar | in der Regel höchstens 50 Euro | ungewöhnlich spätem Melden, fahrlässigem Umgang mit PIN und Karte |
| Karte aus der Handtasche gestohlen | in der Regel höchstens 50 Euro vor der Sperre | PIN auf der Karte notiert, Karte und Ausweis zusammen aufbewahrt |
| Karte verschwindet am Strand | in der Regel höchstens 50 Euro bei angemessener Sicherung | offensichtlich ungeschützter Aufbewahrung und verspäteter Meldung |
Eine Reise- oder Kartenversicherung kann zusätzliche Leistungen vorsehen, ersetzt aber nicht die sofortige Sperre. Nach der Sperre gehört eine schriftliche Schadensmeldung an die Bank dazu. Belege, Sperrbestätigung und eine sachliche Schilderung erleichtern die Prüfung.
Anzeige erstatten und Umsätze prüfen
Bei vermutetem Diebstahl gehört die Polizei zur Handlungskette. Verbraucherzentralen und Polizeidienststellen empfehlen eine unverzügliche Anzeige.
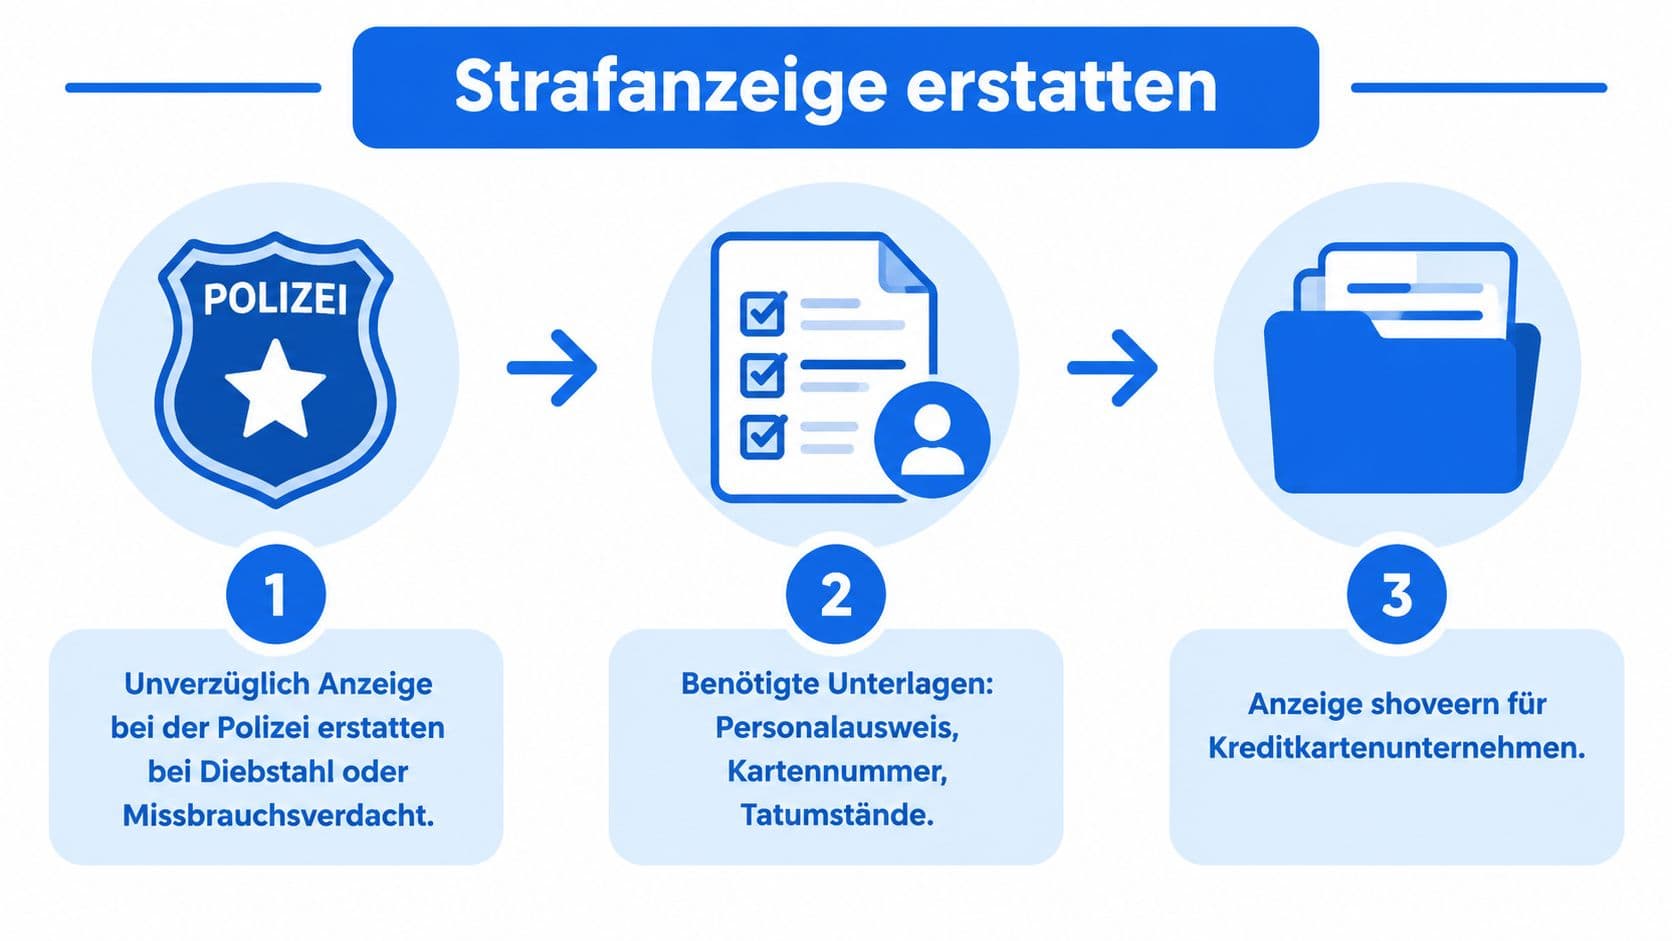
Halte für die Anzeige bereit:
- Identitätsnachweis: Personalausweis oder Reisepass.
- Kartendaten: Kartennummer, Anbieter und zugehöriges Konto, soweit vorhanden.
- Sperrnachweis: Bestätigung oder Vorgangsnummer des Sperr-Notrufs.
- Tatumstände: Zeitpunkt, Ort und eine kurze Beschreibung.
Kontoauszüge wie ein Prüfer lesen
Kontrolliere zuerst die Umsätze der vergangenen 30 Tage. Push-Benachrichtigungen in der Banking-App helfen, neue Buchungen zeitnah zu erkennen. Fordere zusätzlich einen vollständigen Auszug ab dem letzten sicheren Kartenkontakt an.
Auffällig sind vor allem:
- Kleine Testbuchungen: Auch Centbeträge können auf einen Kartenprüfversuch hinweisen.
- Unbekannte Orte: Buchungen außerhalb deines üblichen Radius.
- Fremdwährungen: unbekannte ausländische Umsätze.
- Wiederkehrende Händler: unbekannte Abos deuten auf gespeicherte Kartendaten hin.
Nicht autorisierte Buchungen beanstandest du über das Reklamationsformular der Bank. Dokumentiere jede Buchung einzeln mit Datum, Händler und Betrag.
Gespeicherte Zahlungen aktualisieren
Die Sperre schützt vor weiterer Kartennutzung, erledigt aber nicht die Arbeit an den Zahlungsdaten. Wer nur die Ersatzkarte abwartet, riskiert abgelehnte wiederkehrende Zahlungen.
Erst das Referenzkonto
Geh alle Daueraufträge auf dem Referenzkonto durch und prüfe, ob die Kreditkarte überhaupt als Zahlungsquelle dient. Läuft es über die IBAN, musst du nichts ändern. Ist die alte Kartennummer hinterlegt, aktualisiere sie.
Danach folgen Lastschriften und wiederkehrende Zahlungen: Strom, Internet, Versicherungen, Mobilfunk. Gib die neue Kartennummer aktiv weiter, statt darauf zu vertrauen, dass die alte automatisch ersetzt wird.
Abos und gespeicherte Karten
Streaming, Fitness-Apps, Cloud-Speicher und andere Abonnements kontrollierst du einzeln. Eine gesperrte Karte blockiert die nächste Abbuchung, das führt zu Zahlungserinnerungen oder einer Unterbrechung des Dienstes.
Auch Online-Händler mit Ein-Klick-Zahlung gehören auf die Liste. Nicht jede digitale Zahlungsquelle verschwindet automatisch durch eine Kartensperre.
Eine praktikable Reihenfolge:
- Referenzkonto: Daueraufträge und hinterlegte IBAN prüfen.
- Vertragspartner: Strom, Internet, Versicherung und Mobilfunk aktualisieren.
- Abos: Streaming, Apps, Cloud-Dienste und Mitgliedschaften durchgehen.
- Online-Konten: Händlerkonten und Wallets prüfen.
- Dokumentation: Bestätigungen speichern und Änderungen notieren.
Arbeite diese Liste innerhalb von 48 Stunden ab. Das ist ein organisatorischer Zielwert, keine gesetzliche Frist. Entscheidend ist, dass keine regelmäßige Zahlung übersehen wird.
Die Nummern im Überblick
- 116 116: Sperr-Notruf im Inland, rund um die Uhr.
- +49 116 116: Sperr-Notruf aus dem Ausland.
- +49 30 4050 4050: Alternative aus dem Ausland bei Verbindungsproblemen.
- 110: Polizeinotruf bei akuter Gefahr. Für die nachträgliche Anzeige nutzt du die zuständige Dienststelle.
Das Wichtigste in Kürze
Die Reihenfolge entscheidet: erst sperren, dann suchen. Der Sperrzeitpunkt bestimmt, ab wann die Bank für nicht autorisierte Umsätze einsteht, davor bleiben in der Regel höchstens 50 Euro bei dir.
Nach der akuten Phase folgt die unspektakuläre Arbeit: Anzeige bei Diebstahl, Umsätze der letzten 30 Tage prüfen und alle hinterlegten Zahlungsdaten aktualisieren. Speicher die 116 116 am besten heute schon ins Telefon.
Häufige Fragen
- Was kostet mich der Missbrauch, bevor ich sperre?
- In der Regel höchstens 50 Euro Selbstbeteiligung, sofern keine grobe Fahrlässigkeit vorliegt. Nach der Sperrmeldung trägt die Bank nicht autorisierte Schäden grundsätzlich vollständig.
- Was brauche ich für den Anruf bei 116 116?
- Anbietername sowie IBAN oder Kontonummer genügen meist. Die Kartennummer ist hilfreich, aber kein Grund, den Anruf aufzuschieben.
- Wie erreiche ich den Sperr-Notruf aus dem Ausland?
- Über +49 116 116. Bei Verbindungsproblemen nennt die Bundespolizei +49 30 4050 4050 als Alternative.
- Muss ich Anzeige erstatten?
- Bei vermutetem Diebstahl wird es empfohlen und kann für die weitere Prüfung verlangt werden. Die Anzeige ersetzt aber nicht die Reklamation der Buchungen bei deiner Bank.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.