Du stehst an der Kasse im Café, zahlst im Hotel die Kaution oder buchst spätabends noch einen Flug. In solchen Momenten wirkt die Kreditkarte bequem, manchmal unverzichtbar. Erst beim Blick auf die Abrechnung tauchen die eigentlichen Fragen auf, denn hinter der schnellen Zahlung stecken Kosten, Zeitversatz und Bonitätsprüfung.
Warum die Entscheidung schwerfällt
Viele vergleichen zuerst nur das Offensichtliche: Jahresgebühr, Akzeptanz im Alltag, Funktion im Ausland. Schwieriger wird es bei Nebenkosten wie Bargeldabhebungen, Auslandseinsatzentgelten oder Zinsen bei Teilzahlung, weil diese nicht bei jeder Nutzung gleich auffallen.
Wer fast alles online bezahlt, braucht andere Funktionen als jemand, der häufig reist oder Bargeld abhebt. Wer die Karte nur als Reserve will, achtet vor allem auf einfache Abrechnung und klare Kosten.
Die Verwirrung entsteht meist nicht bei der Kartenzahlung selbst, sondern in der Mischung aus spätem Abbuchungszeitpunkt, möglichen Zusatzgebühren und der Frage, ob das eigene Budget das mitmacht.
Wie eine Kreditkarte funktioniert
Vom Bezahlen bis zur Abrechnung
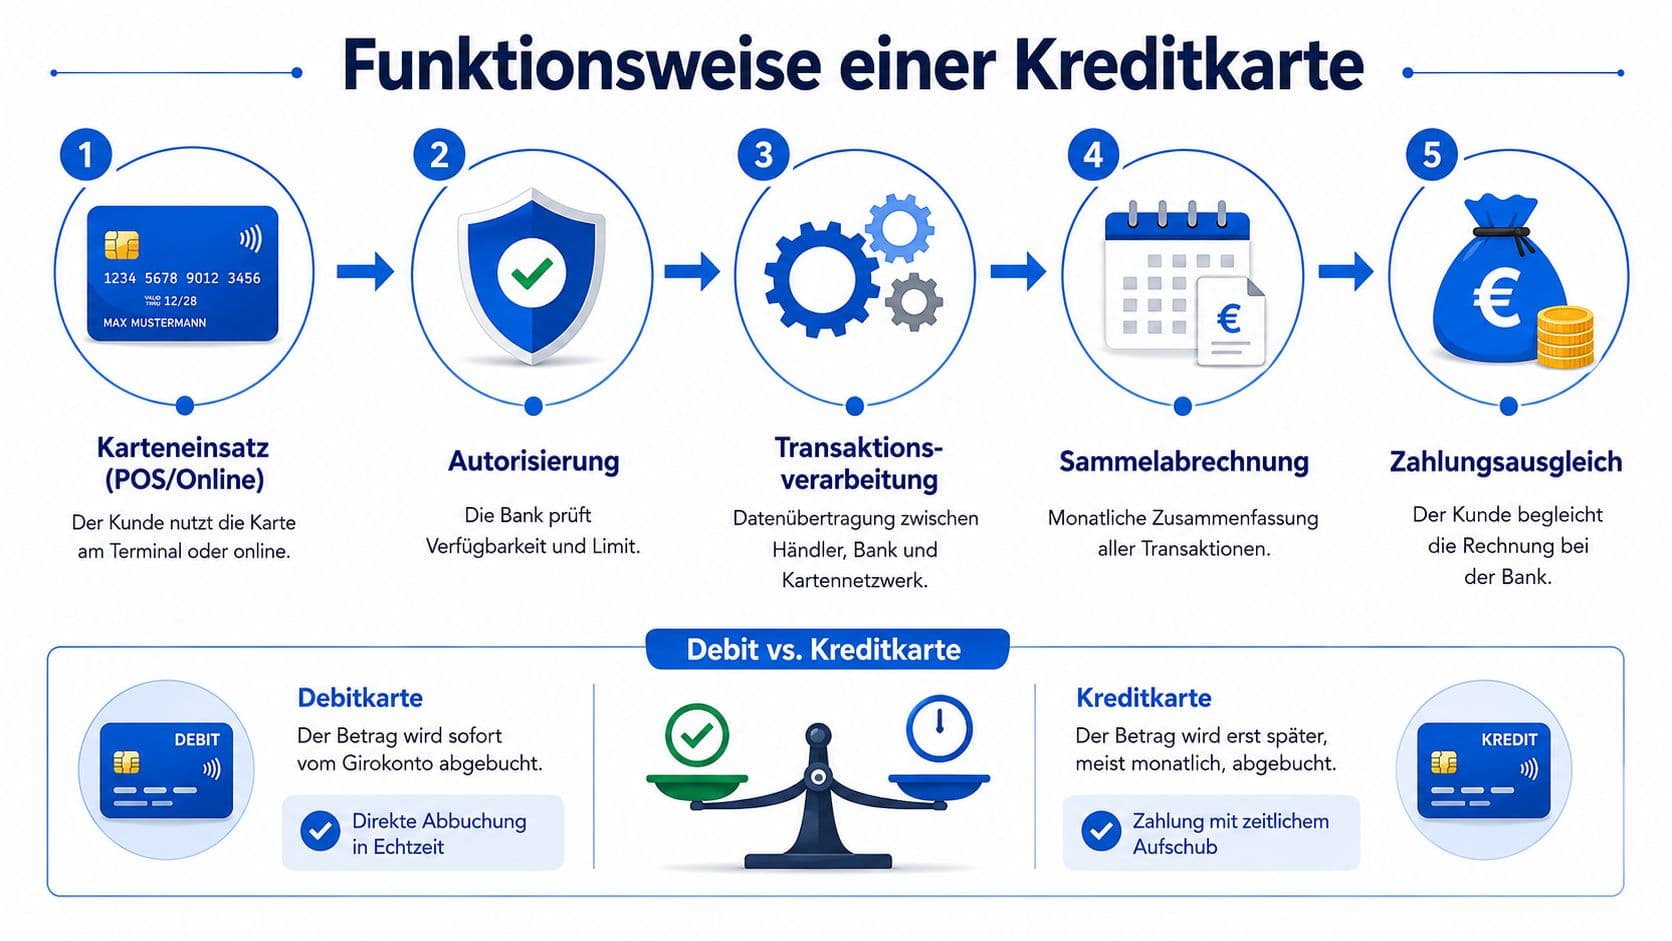
Beim Einsatz passiert zuerst die Autorisierung. Der Händler schickt die Anfrage ans Kartennetzwerk, die Bank prüft, ob die Zahlung möglich ist und ob der Rahmen reicht. Für dich fühlt sich das sofort an, technisch läuft eine kurze Prüfungskette.
Danach folgt die Sammelabrechnung. Viele Umsätze erscheinen nicht einzeln als sofortige Belastung, sondern gebündelt auf der monatlichen Abrechnung. Genau dieser Zeitversatz macht Kreditkarten im Alltag flexibel.
Debit und Kredit im Alltag
Bei einer Debitkarte wird der Betrag zeitnah vom Konto eingezogen, bei einer Kreditkarte später gesammelt. Das hilft, wenn du eine Zahlung zuerst leisten und die Abbuchung später übernehmen willst.
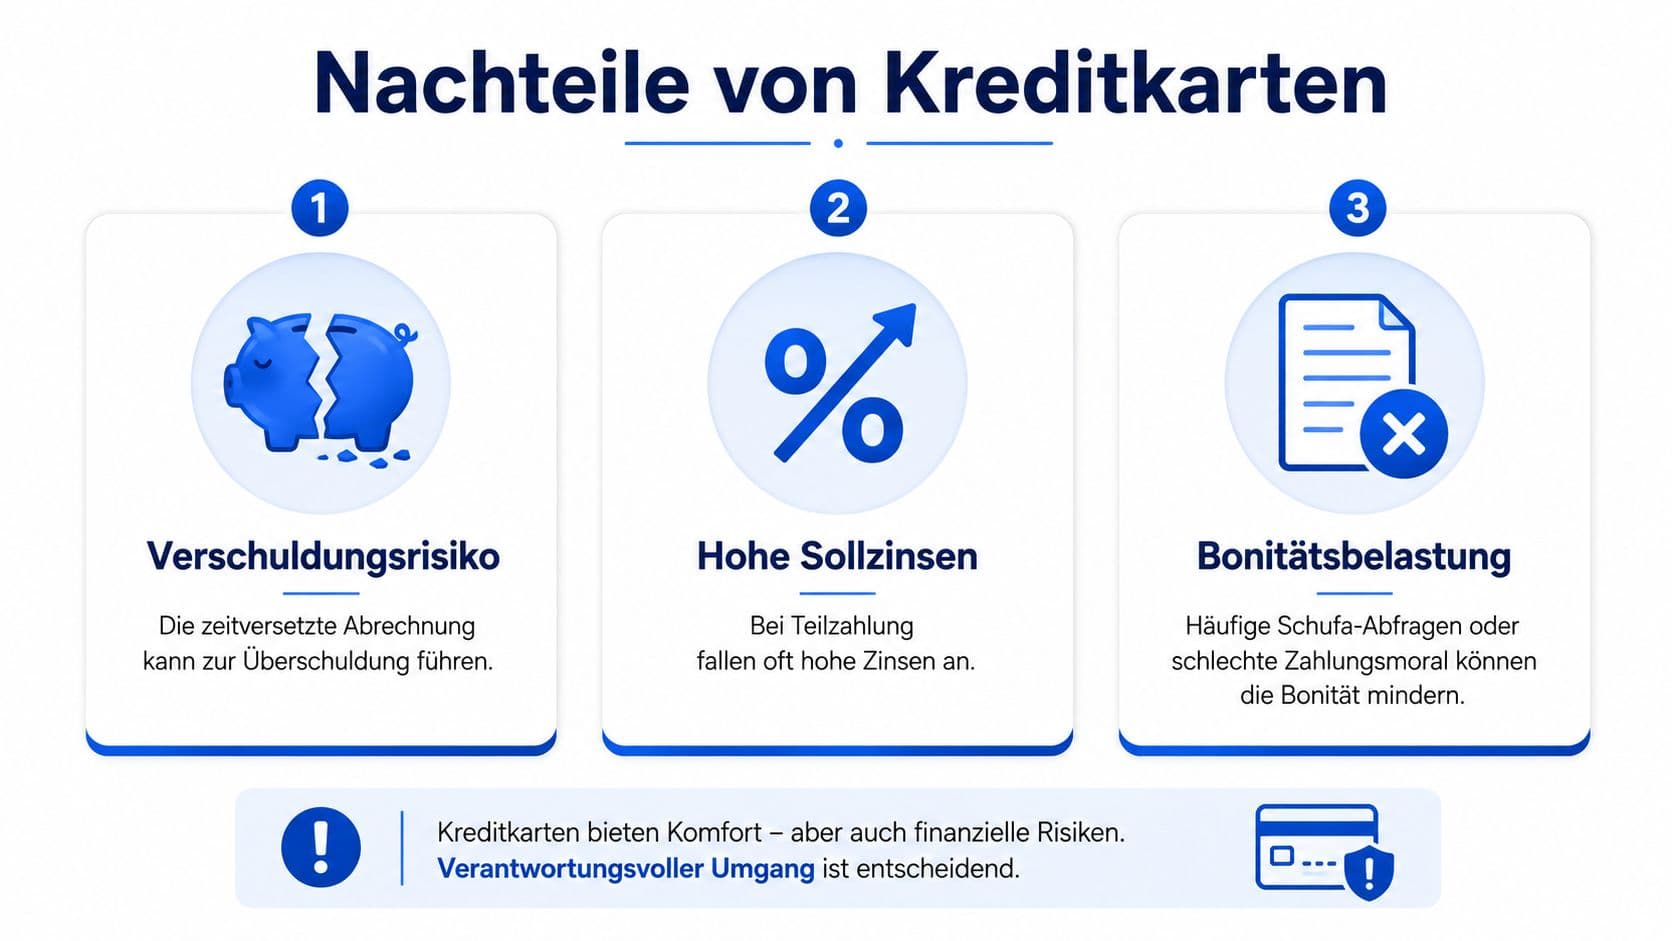
Die Bonitätsprüfung gehört bei Karten mit Kreditrahmen dazu. Häufig findet eine Schufa-Abfrage statt, weil der Anbieter das Ausfallrisiko prüft und den Rahmen an die erwartete Rückzahlungsfähigkeit koppelt.
Kosten und Zinsmechanik
Die Kosten entstehen an verschiedenen Stellen und zu unterschiedlichen Zeitpunkten. Ein Teil betrifft den Händler, ein anderer dich. Diese Mischung macht die Karte im Preisvergleich schwerer lesbar als eine einfache Abbuchung vom Girokonto.
| Kostenart | Quelle | Beschreibung |
|---|---|---|
| Jahresgebühr | Anbieter | laufende Grundgebühr je nach Karte und Leistungsumfang |
| Fremdwährungsentgelt | Anbieter | Zusatzkosten bei Zahlungen in anderer Währung |
| Abhebungskosten | Anbieter oder Automatenbetreiber | Gebühren für Bargeld im In- und Ausland |
| Sollzinsen | Anbieter | Kosten bei Teilzahlung oder unvollständigem Ausgleich |
| Zusatzgebühren | Anbieter | weitere Entgelte je nach Kartenmodell |
Karten, die im Werbetext kostenlos wirken, lösen im Alltag trotzdem Kosten aus. Wer im Ausland zahlt, Bargeld abhebt oder den offenen Betrag nicht komplett ausgleicht, landet bei Zusatzentgelten und Zinsen. „Ohne Jahresgebühr" allein reicht als Kriterium nicht.
Warum die Rechnung später teuer wird
Der Stolperstein liegt im zeitlichen Abstand zwischen Zahlung und Belastung. Wer heute zahlt und erst später die Sammelabrechnung sieht, nimmt den Betrag im Moment kleiner wahr. Das fühlt sich bequem an, erschwert aber die Budgetkontrolle, weil viele kleine Käufe erst zusammen ihre Wirkung zeigen.
Teilzahlung verstärkt das Problem. Der offene Betrag bleibt nicht einfach offen, sondern wird zur Grundlage für Sollzinsen. Aus einem überschaubaren Einkauf wird eine deutlich teurere Belastung.
Die Vorteile
Stark im Onlinehandel und auf Reisen
Die Karte spielt ihre Stärken dort aus, wo schnelle und flexible Zahlung zählt. Kreditkarten waren mit rund 28 Prozent die zweitbeliebteste Methode zur Bezahlung im Internet, 47 Prozent der Befragten nutzten ihre Karte hauptsächlich für Online-Käufe und 35 Prozent für Reisen im Ausland.
Im Hotel oder bei einer Mietwagenbuchung ist die Karte mehr als ein Zahlungsmittel. Sie dient als Sicherheits- und Hinterlegungsmedium, weil Anbieter sie für Reservierungen nutzen. Die internationale Akzeptanz ist unterwegs ein echter Vorteil.
Flexibilität mit Ansage
Du zahlst heute, die Belastung kommt später gesammelt. Das verschafft kurzfristig Spielraum, wenn du eine Buchung sofort absichern musst, das Konto aber erst später belastet werden soll.
Die Stärke der Kreditkarte liegt nicht in einer einzelnen Funktion, sondern in der Kombination aus Akzeptanz, Flexibilität und einfacher Abwicklung. Wer seine Ausgaben im Blick behält, profitiert davon.
Die Nachteile
Wo das Risiko entsteht
Die größte Schwäche ist die zeitversetzte Abrechnung. Mehrere kleine Ausgaben laufen zusammen, und die Monatsabrechnung fällt höher aus als erwartet.
Die BaFin berichtet, dass knapp ein Fünftel der Kartennutzer Kreditkarten einsetzt, um Liquiditätslücken zu schließen, und dass rund ein Viertel gelegentlich Schwierigkeiten hat, die Rechnung vollständig auszugleichen. 13 Prozent gaben an, Probleme zu haben, laufende Kosten zu decken. Das Muster ist klar: Die Karte hilft kurzfristig, wird bei schwacher Planung aber zur Belastung.
Warum Teilzahlung teuer wird
Sobald der offene Saldo nicht vollständig ausgeglichen wird, wird aus Bequemlichkeit Finanzierung. Sollzinsen greifen, und der Vorteil der späteren Zahlung kehrt sich um. Das ist eine der häufigsten Kostenfallen, weil Teilzahlung harmlos wirkt.
Akzeptanz ist nicht lückenlos
In Deutschland kann die Kartenzahlung in kleinen Geschäften, Restaurants oder an Automaten weiterhin scheitern. Wer sich nur auf eine Karte verlässt, steht schnell ohne Zahlungsmöglichkeit da.
Nimm Warnsignale ernst: wenn der Saldo regelmäßig nicht vollständig ausgeglichen wird oder wenn die Karte Lücken im Monatsbudget stopfen soll.
Empfehlungen nach Nutzertyp
Du nutzt zum ersten Mal eine Kreditkarte
Beginne mit einer einfachen Lösung: klare Abrechnung, verständliche App, keine unnötigen Zusatzpakete. Dann siehst du auf einen Blick, was bezahlt wurde und wann abgebucht wird.
Wichtig ist, dass die Karte keine komplizierten Teilzahlungsmodelle in den Vordergrund stellt. Zahl die Rechnung vollständig aus und behalte jeden Umsatz im Blick.
Du achtest vor allem auf Kosten
Lass dich nicht vom Wort „kostenlos" leiten. Gebühren entstehen an Stellen, die harmlos wirken: Auslandseinsatzentgelte, Abhebegebühren und Sollzinsen. Transparenz zählt hier mehr als ein großer Leistungsumfang.
Du reist viel
Dann zählen Auslandseinsatz, Kartenakzeptanz und der Umgang mit Bargeldabhebungen. Die Karte muss dort funktionieren, wo du sie wirklich einsetzt, nicht nur auf dem Papier. Auch die Bonität spielt eine Rolle, weil Karten mit Kreditrahmen eine Prüfung voraussetzen.
Checkliste für die Auswahl

Prüfe zuerst die harten Fakten: Jahresgebühr, Höhe des Fremdwährungsentgelts und Kosten für Bargeldabhebungen. Diese drei entscheiden meist stärker über den realen Preis als Bezeichnungen wie „Premium" oder „ohne Grundgebühr".
Danach kommt der effektive Jahreszins, falls Teilzahlung möglich ist. Enthält die Karte Versicherungsleistungen, prüfe, ob sie zu deinem Nutzungsverhalten passen.
| Prüffrage | Worauf du achtest |
|---|---|
| Jahresgebühr | Passt die laufende Gebühr zu deinem Nutzungsprofil? |
| Fremdwährungsentgelt | Ist die Karte für Auslandszahlungen geeignet? |
| Abhebungskosten | Fallen Gebühren bei Bargeldbezug an? |
| Effektiver Jahreszins | Wie teuer wird Teilzahlung wirklich? |
| Versicherungsleistungen | Sind die Extras für dich nützlich? |
| Akzeptanz | Funktioniert die Karte online und im Alltag? |
Das Wichtigste in Kürze
Kreditkarten sind stark bei Online-Zahlungen, Reisen und überall dort, wo Flexibilität zählt. Teuer werden sie, wenn Gebühren, Teilzahlung und fehlende Übersicht zusammenkommen.
Eine Karte ist nicht deshalb gut, weil sie viele Extras hat. Sie passt dann, wenn ihre Bedingungen zu deinen typischen Zahlungen passen.
Häufige Fragen
- Wofür lohnt sich eine Kreditkarte am meisten?
- Für Online-Einkäufe, Hotel- und Mietwagenbuchungen sowie Zahlungen im Ausland. Bei Kautionen dient sie zusätzlich als Sicherheit, was eine Debitkarte oft nicht leisten kann.
- Was ist der größte Nachteil?
- Die zeitversetzte Abrechnung. Viele kleine Ausgaben laufen zusammen und die Monatsrechnung fällt höher aus als gedacht. In Kombination mit Teilzahlung wird daraus schnell eine Finanzierung.
- Brauche ich zusätzlich eine Debitkarte?
- In Deutschland ist das praktisch. Kleine Geschäfte, Restaurants und Automaten akzeptieren nicht überall Kreditkarten, und die Girocard deckt diese Lücke zuverlässig ab.
- Worauf schaue ich bei der Auswahl zuerst?
- Jahresgebühr, Fremdwährungsentgelt und Abhebekosten. Wenn Teilzahlung angeboten wird, zusätzlich auf den effektiven Jahreszins und darauf, ob sie sich dauerhaft abschalten lässt.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.