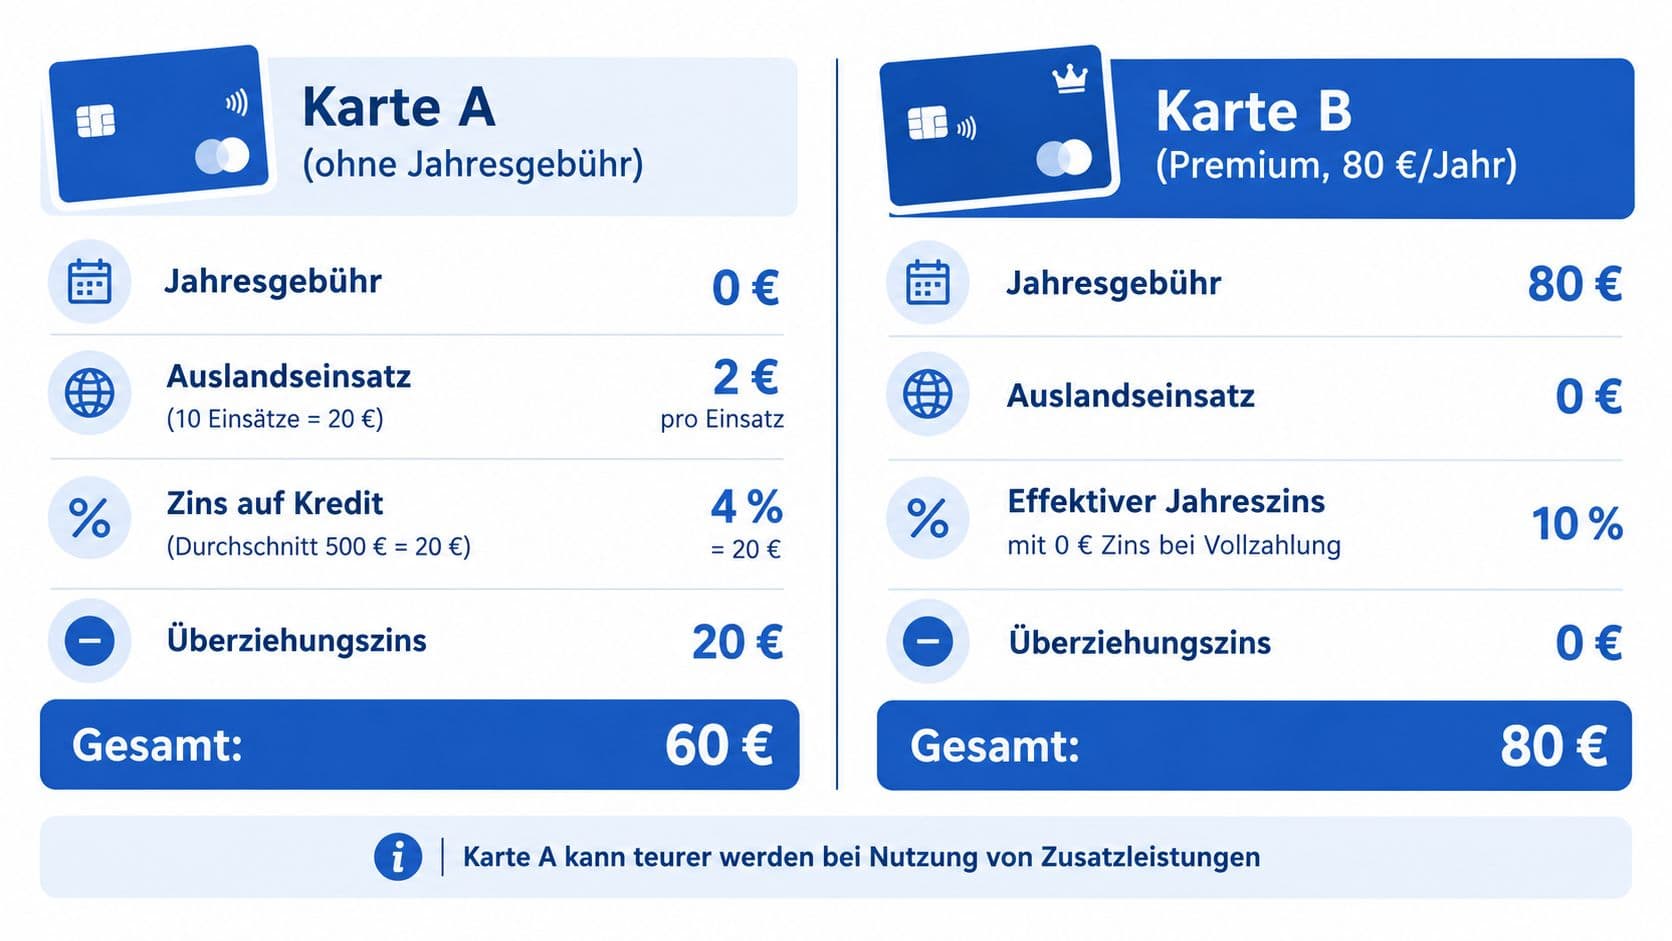
Die beliebteste Empfehlung lautet: Nimm einfach eine Kreditkarte ohne Jahresgebühr. Diese Regel ist zu kurz gedacht. Eine Karte ohne Jahrespreis kann durch Fremdwährungsentgelte, Bargeldabhebungen oder eine teure Teilzahlung mehr kosten als ein Modell mit festem Jahrespreis.
Der Zahlungsalltag ändert sich deutlich: 2025 wurden erstmals 55 Prozent der erfassten Einkäufe bargeldlos bezahlt, Bargeld kam auf 45 Prozent. Die Karte wird häufiger genutzt, und damit zählt jedes Detail im Preisverzeichnis.
Warum die Jahresgebühr nicht reicht
Sie ist der sichtbarste, aber nicht der wichtigste Preis. Gebühren für Fremdwährungen, Bargeldabhebungen und Teilzahlungen stehen im Preisverzeichnis und werden erst bei der Nutzung spürbar.
Aus dem seltenen Notfallprodukt ist ein laufendes Zahlungsinstrument geworden: Einkäufe im Geschäft, Onlinebuchungen, Hotelreservierungen, Mietwagen, Urlaubszahlungen. Jede einzelne Gebühr wirkt sich dadurch stärker auf die Jahresrechnung aus.
„Kostenlos" braucht eine Übersetzung
Der Begriff bedeutet meist nur, dass keine feste Jahresgebühr anfällt. Entgelte für Zahlungen außerhalb des Euroraums, Gebühren für Bargeld und Zinsen bei Ratenrückzahlung bleiben bestehen.
Auch die Kartenart entscheidet: Eine Chargecard zieht den offenen Betrag nach dem Abrechnungszeitraum vollständig ein. Eine Revolving-Kreditkarte erlaubt Teilzahlung, was Spielraum schafft und eine unvollständige Rückzahlung schnell teuer macht.
Der Markt ist nicht nur ein Kreditkartenmarkt
Debitkarten sind im deutschen Kartengeschäft marktführend: 2024 entfielen auf sie 10,9 Milliarden Transaktionen, während der Anteil von Kreditkarten an den Kartentransaktionen auf 17 Prozent sank.
Die richtige Frage lautet deshalb nicht „Welche Karte ist am billigsten?", sondern: Brauchst du einen echten Kreditrahmen, eine Karte für Hotel und Mietwagen, ein Zahlungsmittel für Fremdwährungen oder nur eine Ergänzung zur Debitkarte?
Die drei Kostenachsen
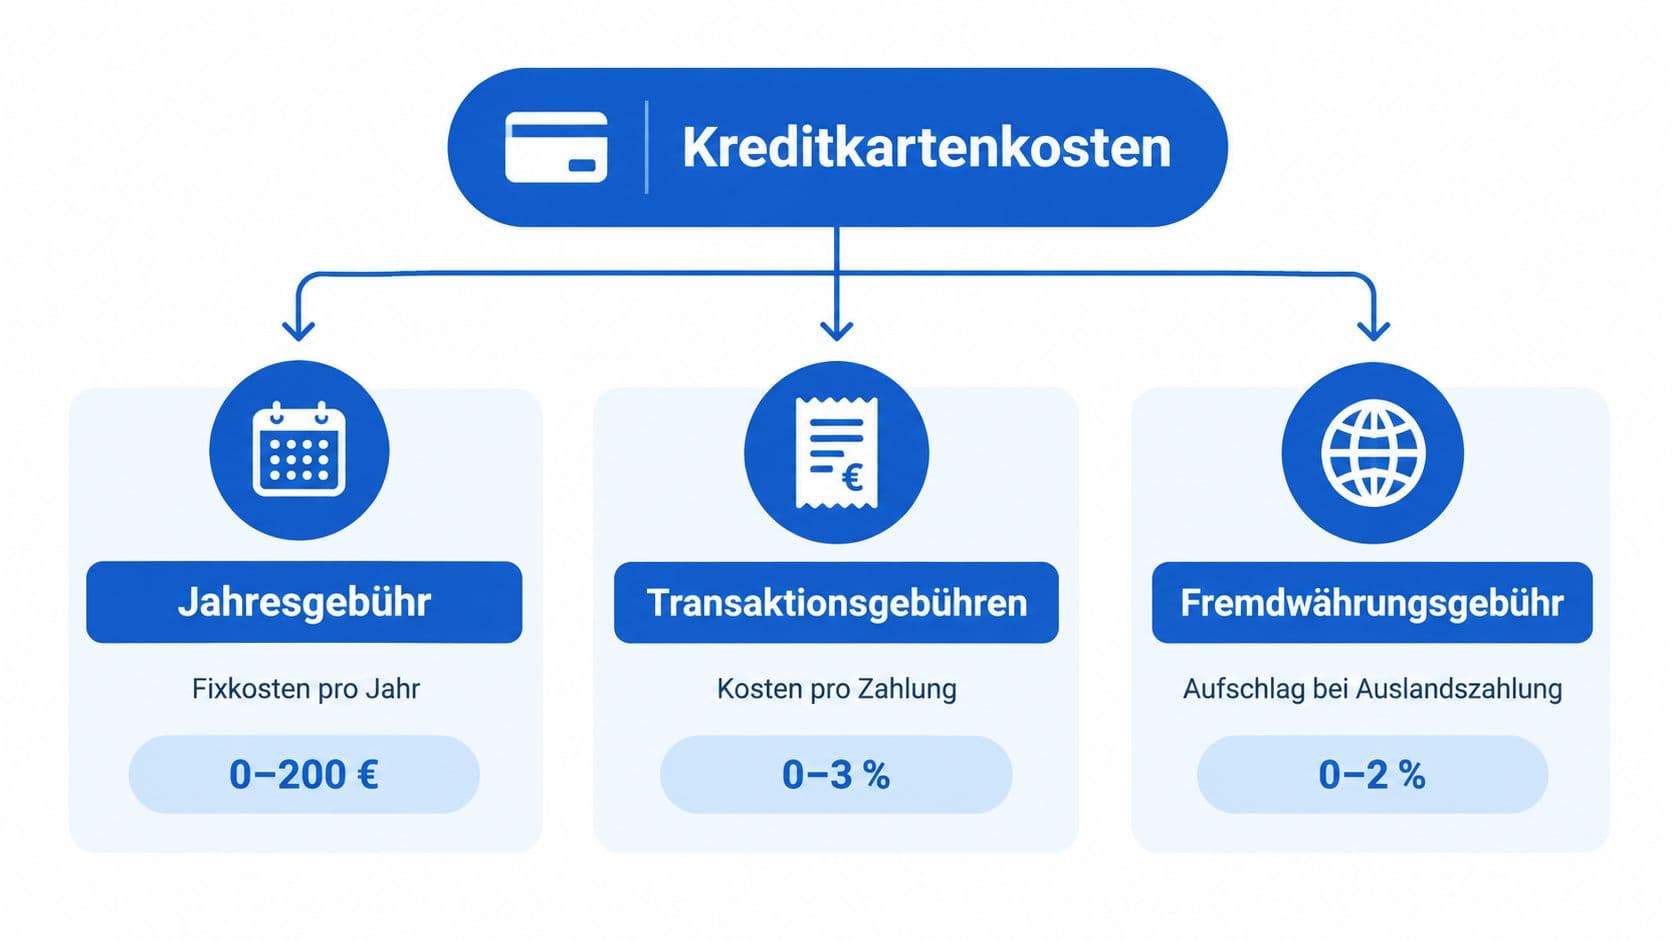
Der Jahrespreis als Fixkosten
Er fällt unabhängig von der Nutzung an. Wer die Karte nur gelegentlich für eine Hotelkaution braucht, kann einen dauerhaften Preis schwer rechtfertigen. Für Vielnutzer ist er sinnvoll, wenn damit wichtige Funktionen oder geringere Einsatzkosten verbunden sind.
Prüfe auch die Bedingungen für einen möglichen Gebührenverzicht: Manche Angebote knüpfen ihn an ein bestimmtes Konto oder einen Zahlungseingang.
Fremdwährung beim Einkauf
Außerhalb des Euroraums kann ein Auslandseinsatzentgelt auf den Umsatz aufgeschlagen werden, beim Urlaubseinkauf genauso wie beim internationalen Onlineshop. Ein günstiger Jahrespreis verliert an Bedeutung, wenn solche Umsätze regelmäßig vorkommen.
Bargeld am Automaten
Neben einem Entgelt deiner Bank kann der Automatenbetreiber einen eigenen Preis verlangen. Außerhalb des Euroraums kommt die Frage hinzu, ob der Automat eine Umrechnung in Euro anbietet, die einen ungünstigeren Kurs enthalten kann.
| Kostenachse | Frage beim Vergleich | Praxisbeispiel |
|---|---|---|
| Jahrespreis | Fällt ein fixer Preis an? | Die Karte wird nur für einzelne Reisen genutzt |
| Fremdwährung | Wird außerhalb des Euroraums ein Aufschlag berechnet? | Eine Hotelrechnung in fremder Währung |
| Bargeld | Welche Gebühren verlangen Bank und Automatenbetreiber? | Abhebung im Urlaub |
Such im Preisverzeichnis nicht nur nach „Jahresgebühr", sondern nach Auslandseinsatzentgelt, Bargeldabhebung, Geldautomatenbetreiber, Teilzahlung und effektiver Jahreszins.
Die Kartenarten nach Nutzungsprofil
Ende 2025 wurden rund 181,1 Millionen Debitkarten und 36,7 Millionen Kreditkarten gezählt. Von den Kreditkarten waren etwa 6,7 Millionen Revolving-Karten mit echter Kreditfunktion und rund 30 Millionen Chargecards.
| Kartentyp | Abrechnungsmodell | Ideal für | Typische Kostenfalle |
|---|---|---|---|
| Chargecard | vollständiger Einzug nach der Abrechnung | Reisen und größere Buchungen reservieren | Jahrespreis lohnt sich bei seltener Nutzung nicht |
| Revolving-Kreditkarte | Rückzahlung vollständig oder in Raten | bewusst genutzter flexibler Kreditrahmen | Teilzahlung wird durch Zinsen deutlich teurer |
| Debitkarte | zeitnahe Belastung des Girokontos | Alltagseinkäufe im Inland | wird bei Hotel- und Mietwagenbuchungen nicht immer akzeptiert |
| Prepaidkarte | Zahlung aus vorher eingezahltem Guthaben | Budgetkontrolle | eingeschränkte Funktionen, Aufladebedingungen |
Du brauchst die Karte selten
Halte die Fixkosten niedrig und achte auf die konkrete Akzeptanz. Bei einer Mietwagenbuchung wird die Karte als Sicherheitsleistung verlangt, eine Debitkarte reicht dafür nicht immer. Umfangreiche Versicherungen und Bonusprogramme brauchst du dagegen nicht, sie erhöhen nur den Preis.
Du reist regelmäßig
Hier zählen Auslandseinsatz, Automatenkosten und Notfallleistungen. Eine Karte mit Jahresgebühr kann sinnvoll sein, wenn sie häufig genutzt wird und die Auslandskosten niedrig hält.
Ein Beispiel: Du zahlst im Urlaub wiederholt in Fremdwährung und hebst zusätzlich Bargeld ab. Ein Modell ohne Auslandseinsatzentgelt ist dann trotz fixer Jahresgebühr wirtschaftlicher als eine gebührenfreie Karte mit Aufschlägen bei jeder Nutzung.
Du zahlst überwiegend in Deutschland
Dann brauchst du nicht automatisch eine klassische Kreditkarte. Eine Debitkarte reicht für laufende Einkäufe, die Kreditkarte bleibt als Ergänzung interessant, wenn Onlinehändler oder Reiseanbieter sie bevorzugen.
Die wahre Gesamtkostenrechnung
Die Bundesbank schätzt die Verbraucherkosten pro Kreditkartentransaktion auf 0,70 Euro, gegenüber 0,12 Euro bei Debitkarten. Das ist kein Kontopreis für jede einzelne Karte, liefert aber eine klare Denkregel: Wer viele kleine Umsätze tätigt, sollte nicht nur auf Zusatzleistungen schauen.
Die wichtigsten Positionen:
- Fixkosten: Jahres- oder Monatsentgelt der Karte.
- Nutzungskosten: Auslandseinsatz, Bargeldabhebung, Automatengebühren.
- Finanzierungskosten: Zinsen bei Teilzahlung oder verspäteter Rückführung.
- Zusatzleistungen: Versicherungen und Bonusprogramme, deren Nutzen realistisch bewertet werden sollte.
Teilzahlung ist kein kostenloser Spielraum
Die Funktion wird als Komfortmerkmal dargestellt, verändert aber die Rechnung. Wer den offenen Betrag nicht vollständig ausgleicht, zahlt Zinsen. Der relevante Wert ist der effektive Jahreszins.
Ein Beispiel: Du bezahlst eine größere Anschaffung mit der Karte und führst den Betrag in Raten zurück. Eine Karte ohne Jahresgebühr bleibt dadurch nicht günstig, der Zinsaufwand kann die ersparte Gebühr übersteigen.
Zusatzleistungen nüchtern bewerten
Reiseversicherungen, Cashback oder Bonuspunkte helfen nur, wenn die Bedingungen passen und du die Karte entsprechend einsetzt. Ein Bonus rechtfertigt keine zusätzlichen Ausgaben, die ohne das Programm nicht entstanden wären.
Akzeptanz im deutschen Handel
Eine Kreditkarte ist nur verlässlich, wenn Händler sie annehmen. Für 2025 akzeptierten 73 Prozent der befragten Unternehmen die girocard, während Visa- und Mastercard-Produkte nur von rund der Hälfte angenommen wurden.
Im Supermarkt funktioniert die Kreditkarte meist. Beim kleinen Händler, beim Bäcker oder bei lokalen Angeboten solltest du dich nicht blind auf sie verlassen. Wer nur eine Kreditkarte mitführt, steht schnell ohne Zahlungsmöglichkeit da, obwohl Kartenzahlung grundsätzlich möglich scheint.
Eine Debitkarte als Basis und die Kreditkarte für Reservierungen, Onlinebuchungen und Auslandszahlungen ist deshalb die praktischere Kombination als eine einzelne Karte für alles.
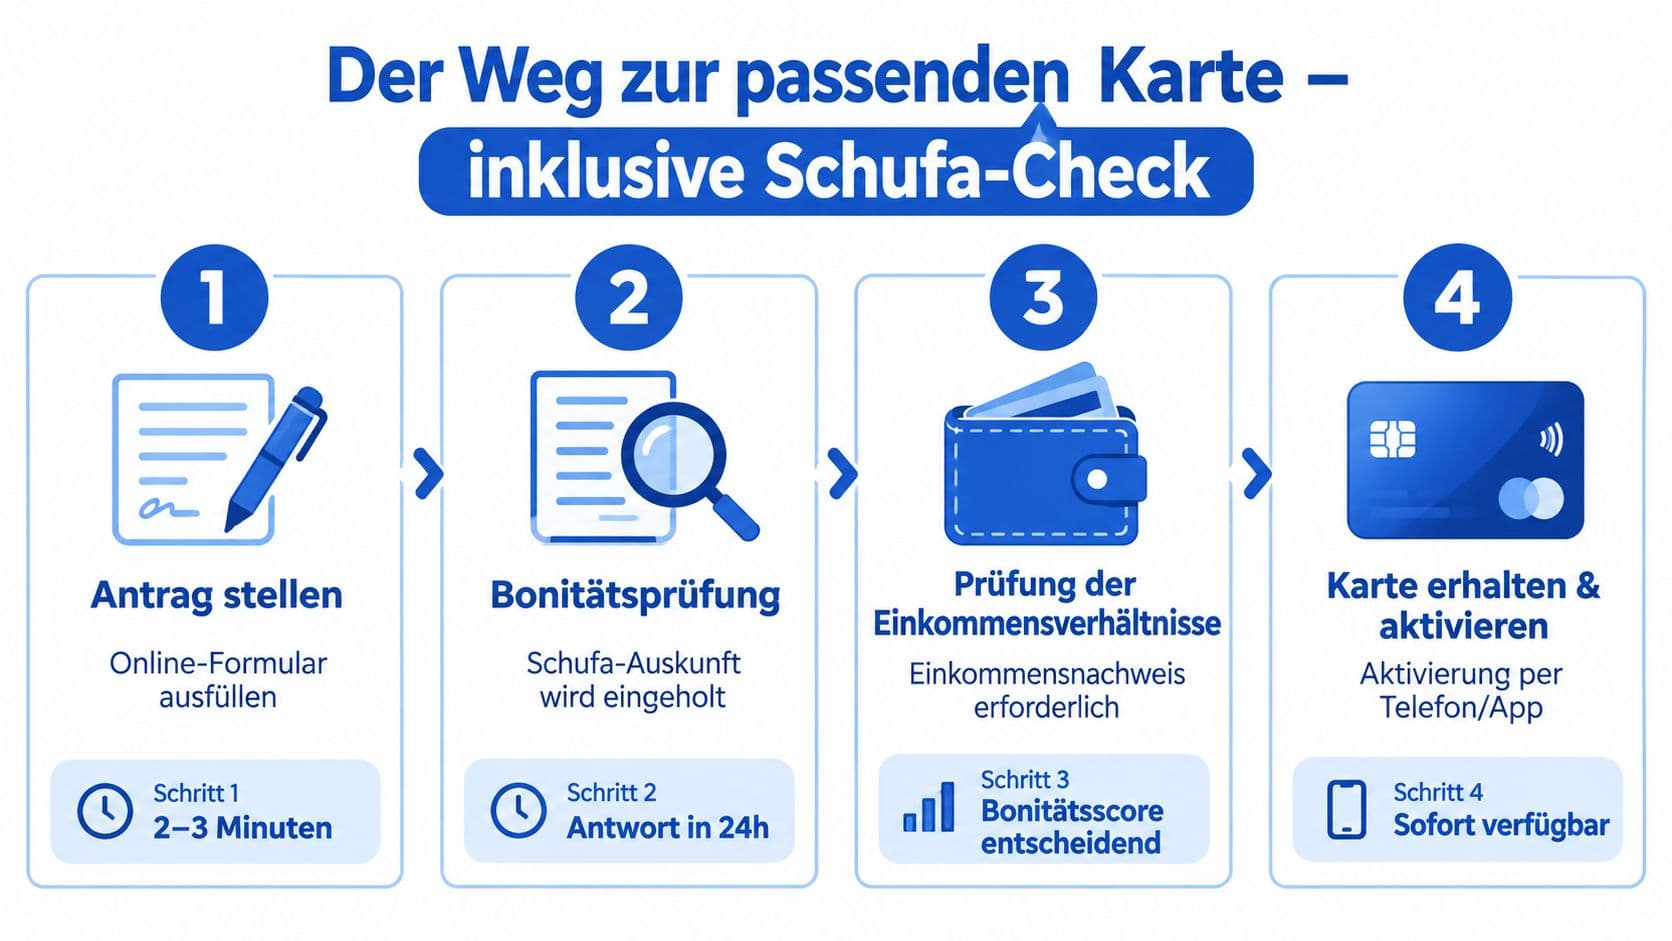
Der Weg zur passenden Karte
Vor dem Antrag die eigenen Daten prüfen
Eine kostenlose Datenkopie zeigt, welche Angaben gespeichert sind. Falsche oder veraltete Einträge lassen sich leichter klären, bevor ein Antrag läuft. Eine schufa-neutrale Konditionsanfrage prüft Bedingungen, ohne sofort einen verbindlichen Antrag auszulösen.
Antrag und Wechsel
Nach dem Antrag folgen Identitätsprüfung und Bonitätsprüfung. Beim Wechsel von einer alten Karte gilt: Stelle zuerst Abos, Hotelkautionen und wiederkehrende Zahlungen um und kündige die alte Karte erst danach.
Das Wichtigste in Kürze
Ein Kreditkartenvergleich beginnt nicht bei der Jahresgebühr, sondern bei drei Kostenachsen: Fixkosten, Nutzungskosten im Ausland und am Automaten, Finanzierungskosten bei Teilzahlung.
Für den deutschen Alltag ist die Kombination aus Debitkarte und Kreditkarte meist praktischer als eine einzelne Karte. Die girocard wird von 73 Prozent der Unternehmen akzeptiert, Visa und Mastercard nur von rund der Hälfte.
Häufige Fragen
- Ist eine Karte ohne Jahresgebühr immer günstiger?
- Nein. Bei regelmäßigen Auslandszahlungen, häufigen Abhebungen oder Teilzahlung kann ein Modell mit festem Jahrespreis und besseren Konditionen unterm Strich billiger sein.
- Was ist der Unterschied zwischen Chargecard und Revolving-Karte?
- Die Chargecard zieht den offenen Betrag nach der Abrechnung vollständig ein. Die Revolving-Karte erlaubt Teilzahlung, für die Zinsen anfallen. Von 36,7 Millionen Kreditkarten sind rund 30 Millionen Chargecards.
- Reicht in Deutschland eine Kreditkarte allein?
- Meist nicht. Die girocard wird von 73 Prozent der Unternehmen akzeptiert, Visa- und Mastercard-Produkte nur von rund der Hälfte. Eine Debitkarte als Basis ist deshalb praktisch.
- Warum sind Kreditkarten bei kleinen Beträgen teuer?
- Weil die Verbraucherkosten je Transaktion laut Bundesbank bei rund 0,70 Euro liegen, gegenüber 0,12 Euro bei Debitkarten. Bei vielen kleinen Umsätzen summiert sich das.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.