Wer eine neue Kreditkarte sucht, landet fast zwangsläufig bei einem vertrauten Versprechen: keine Jahresgebühr. Das klingt einfach, ist es aber selten. Die Karte soll flexibel sein, im Urlaub funktionieren, online akzeptiert werden und möglichst nichts kosten. Gleichzeitig bleibt das Gefühl, dass irgendwo ein Haken steckt.
Die Skepsis ist berechtigt. Eine Karte ohne Jahresgebühr kann die günstigste Lösung sein, aber nur, wenn sie zu deinem Verhalten passt. Wer oft Bargeld abhebt, braucht etwas anderes als jemand, der fast nur online in Euro bezahlt.
Der typische Verlauf
Jemand entdeckt eine Werbung für eine kostenlose Karte, beantragt sie in wenigen Minuten und freut sich über die ersparte Jahresgebühr. Einige Wochen später tauchen doch Kosten auf: Bargeld am deutschen Automaten war nicht frei, die Rückzahlung lief als Teilzahlung, oder im Ausland wurde in Euro statt in Landeswährung abgerechnet.
Im Ranking 2026 wurden sieben Anbieter mit der Note „sehr gut" genannt, die GenialCard der Hanseatic Bank lag an der Spitze. Derselbe Marktüberblick zeigt aber auch: Selbst bei einer gebührenfreien Karte fallen im Inland Kosten für Bargeld an, bei der GenialCard 3,95 Euro pro Abhebung in Deutschland, während Abhebungen im Ausland kostenfrei bleiben.
Was „dauerhaft kostenlos" bedeutet
Eine Karte ist nur dann wirklich kostenlos, wenn die jährliche Kartengebühr dauerhaft bei 0 Euro liegt, unabhängig von Mindestumsatz oder Nutzungshöhe. Karten, bei denen die Gebühr nur im ersten Jahr entfällt oder erst ab einem bestimmten Umsatz erlassen wird, gehören nicht in dieselbe Kategorie.
Vier Fragen trennen ehrliche von weniger ehrlichen Angeboten:
- Bleibt die Jahresgebühr dauerhaft bei 0 Euro?
- Gibt es Bedingungen wie Mindestumsatz oder aktiven Geldeingang?
- Ist die Karte an ein bestimmtes Girokonto gebunden oder frei nutzbar?
- Wie läuft die Rückzahlung, als Vollzahlung oder voreingestellte Teilzahlung?
Die Rolle der Schufa
Bei der Beantragung prüfen Anbieter, wie wahrscheinlich eine ordnungsgemäße Rückzahlung ist. Wichtig ist die Unterscheidung zwischen Antrag und Vorprüfung: Eine schufa-neutrale Konditionsanfrage klärt erste Bedingungen, ohne einen regulären Kreditantrag auszulösen.
Wo die Kosten wirklich entstehen
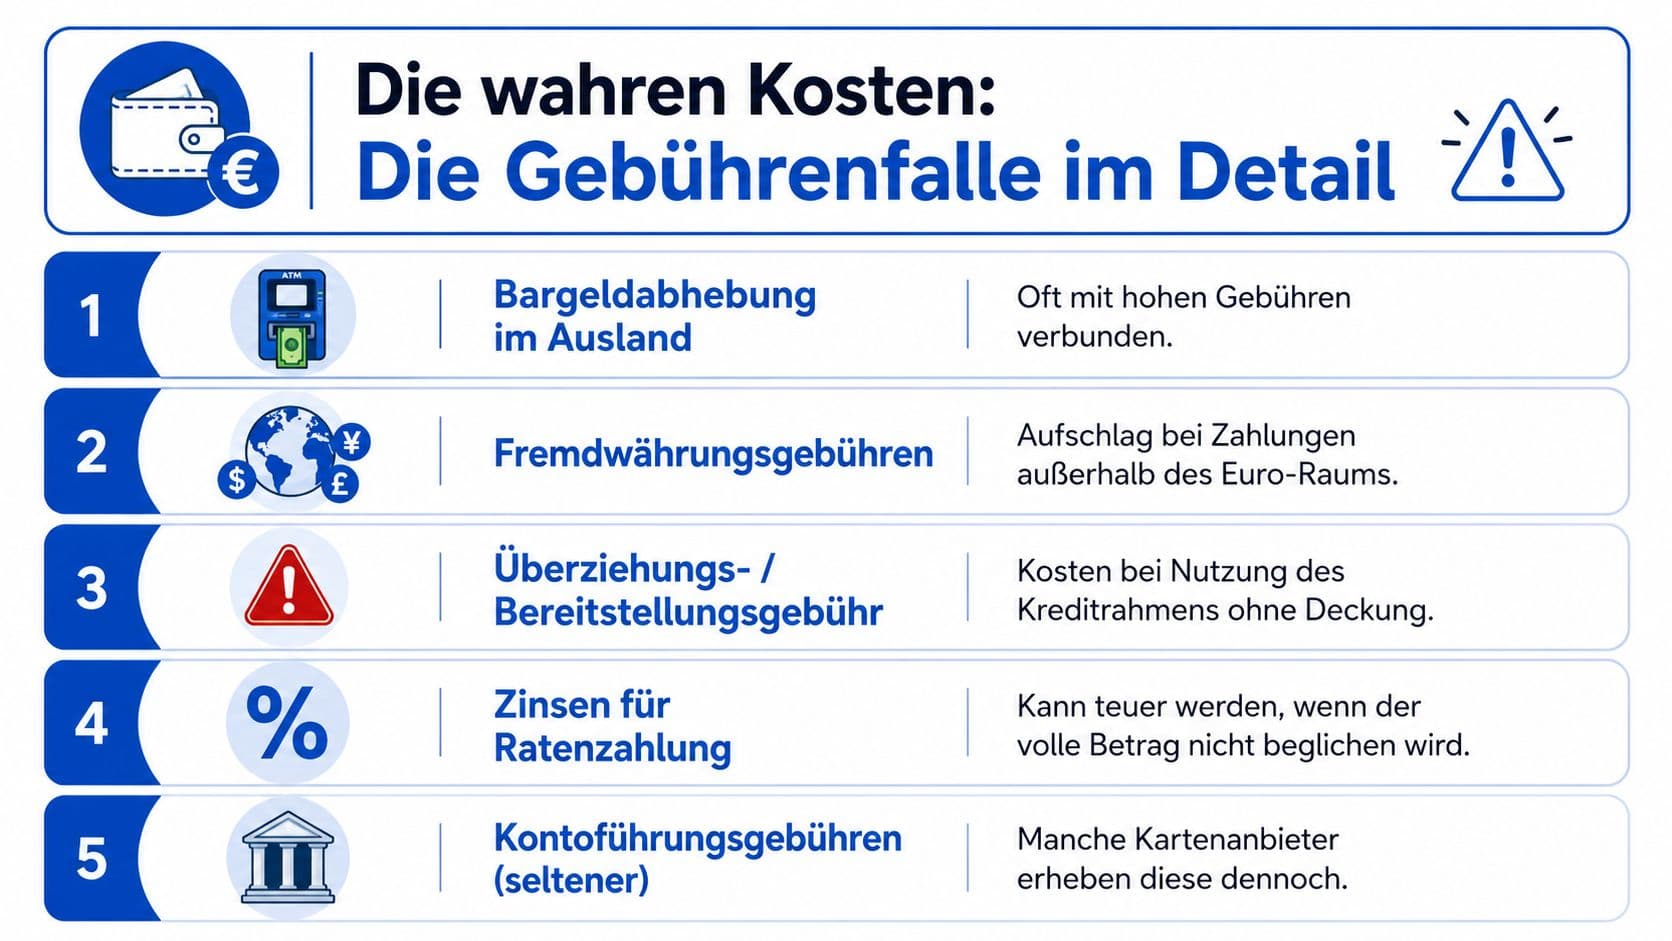
Null Euro Jahresgebühr bedeutet nicht null Kosten. Die drei größten Treiber sind das Fremdwährungsentgelt, die Bargeldabhebung und die Teilzahlung.
Acht Karten im Überblick
| Anbieter | Jahresgebühr | Fremdwährung | Bargeld Inland | Bargeld Ausland |
|---|---|---|---|---|
| Hanseatic GenialCard | dauerhaft 0 Euro | 0 Prozent | 3,95 Euro pro Abhebung | gebührenfrei |
| TF Bank Mastercard Gold | dauerhaft 0 Euro | 0 Prozent | 3,95 Euro pro Abhebung | gebührenfrei |
| Easybank Visa | dauerhaft 0 Euro | 0 Prozent | weltweit gebührenfrei ab 50 Euro | weltweit gebührenfrei ab 50 Euro |
| Bank Norwegian Visa | dauerhaft 0 Euro | 0 Prozent | Bedingungen prüfen | weltweit gebührenfrei |
| Santander BestCard Basic | dauerhaft 0 Euro | Bedingungen prüfen | viermal pro Monat frei, danach 3,50 Prozent, mindestens 5,75 Euro | viermal pro Monat frei, danach 3,50 Prozent, mindestens 5,75 Euro |
| Trade Republic | dauerhaft 0 Euro | 0 Prozent | Bedingungen prüfen | Bedingungen prüfen |
| Advanzia Gebührenfrei Gold | dauerhaft 0 Euro | 0 Prozent | Bedingungen prüfen | Bedingungen prüfen |
| Consors Finanz | dauerhaft 0 Euro | 0 Prozent | Bedingungen prüfen | Bedingungen prüfen |
Bei kostenlosen Karten dominieren im deutschen Markt Modelle mit 0 Prozent Fremdwährungsentgelt. Für die TF Bank Mastercard Gold wird ein effektiver Jahreszins von 25,09 Prozent bei Teilzahlung genannt.
So liest du die Tabelle
Reist du viel, schau zuerst auf Fremdwährungsentgelt und Bargeld Ausland. Bist du fast nur in Deutschland unterwegs, zählt vor allem die Inlandsabhebung.
Ein Punkt wird oft übersehen: Eine Karte mit kostenfreien Auslandsabhebungen hilft wenig, wenn fast alle deine Abhebungen in Deutschland stattfinden und dort 3,95 Euro pauschal anfallen.
- Für den Urlaub entscheidend: Fremdwährung und Auslandsabhebung.
- Für den Alltag entscheidend: das Verhalten im Inland.
- Für die Gesamtkosten entscheidend: die Rückzahlung.
Welche Karte zu dir passt
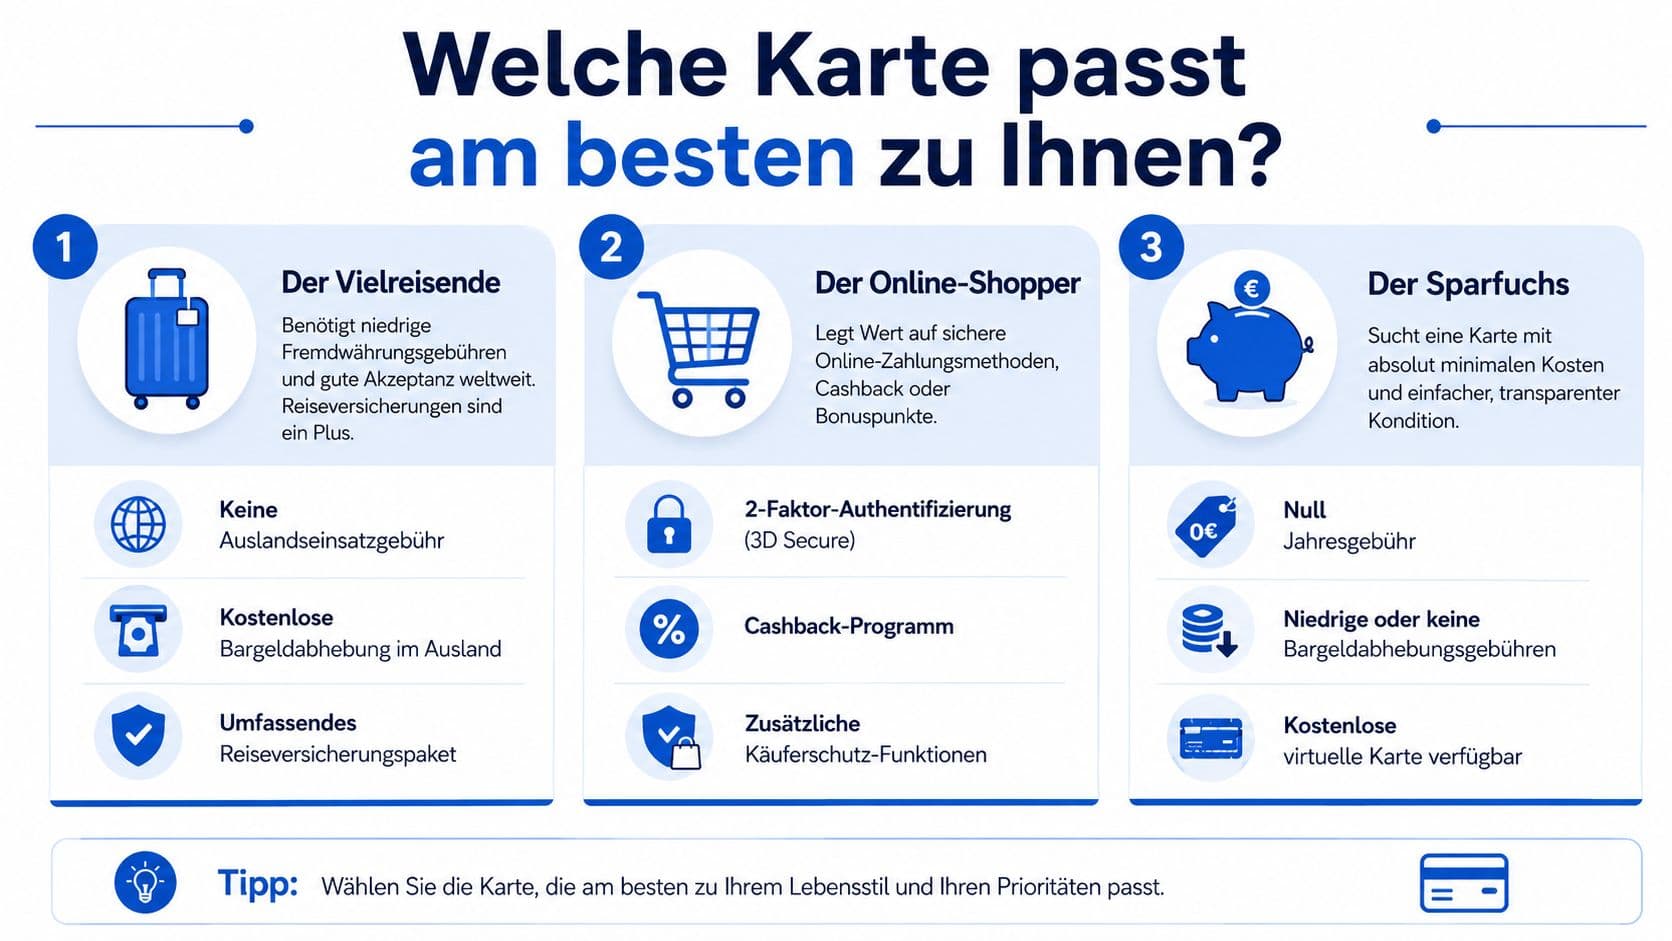
Du reist viel
Fremdwährungsentgelt und Auslandsabhebungen stehen ganz oben. Karten mit 0 Prozent Fremdwährungsentgelt und gebührenfreien Abhebungen im Ausland passen hier am besten. Die Inlandsgebühr nimmst du in Kauf, wenn du zu Hause kaum Bargeld ziehst.
Du nutzt die Karte im Alltag
Dann zählt die Inlandsabhebung. Eine Karte mit weltweit gebührenfreien Abhebungen, etwa ab einer Mindestsumme, ist praktischer als eine, die im Inland pauschal 3,95 Euro berechnet.
Du brauchst nur eine Reservekarte
Dann reicht eine einfache, transparente Gebührenlogik. Wer nur in Euro bezahlt und nie Bargeld mit der Kreditkarte zieht, braucht keine Reisekarte mit Spezialprofil.
Typische Kostenfallen
Teilzahlung und Bargeld
Wird der offene Betrag nicht vollständig ausgeglichen, fallen Sollzinsen an. Bei einem effektiven Jahreszins von über 25 Prozent übersteigt das die ersparte Jahresgebühr schnell.
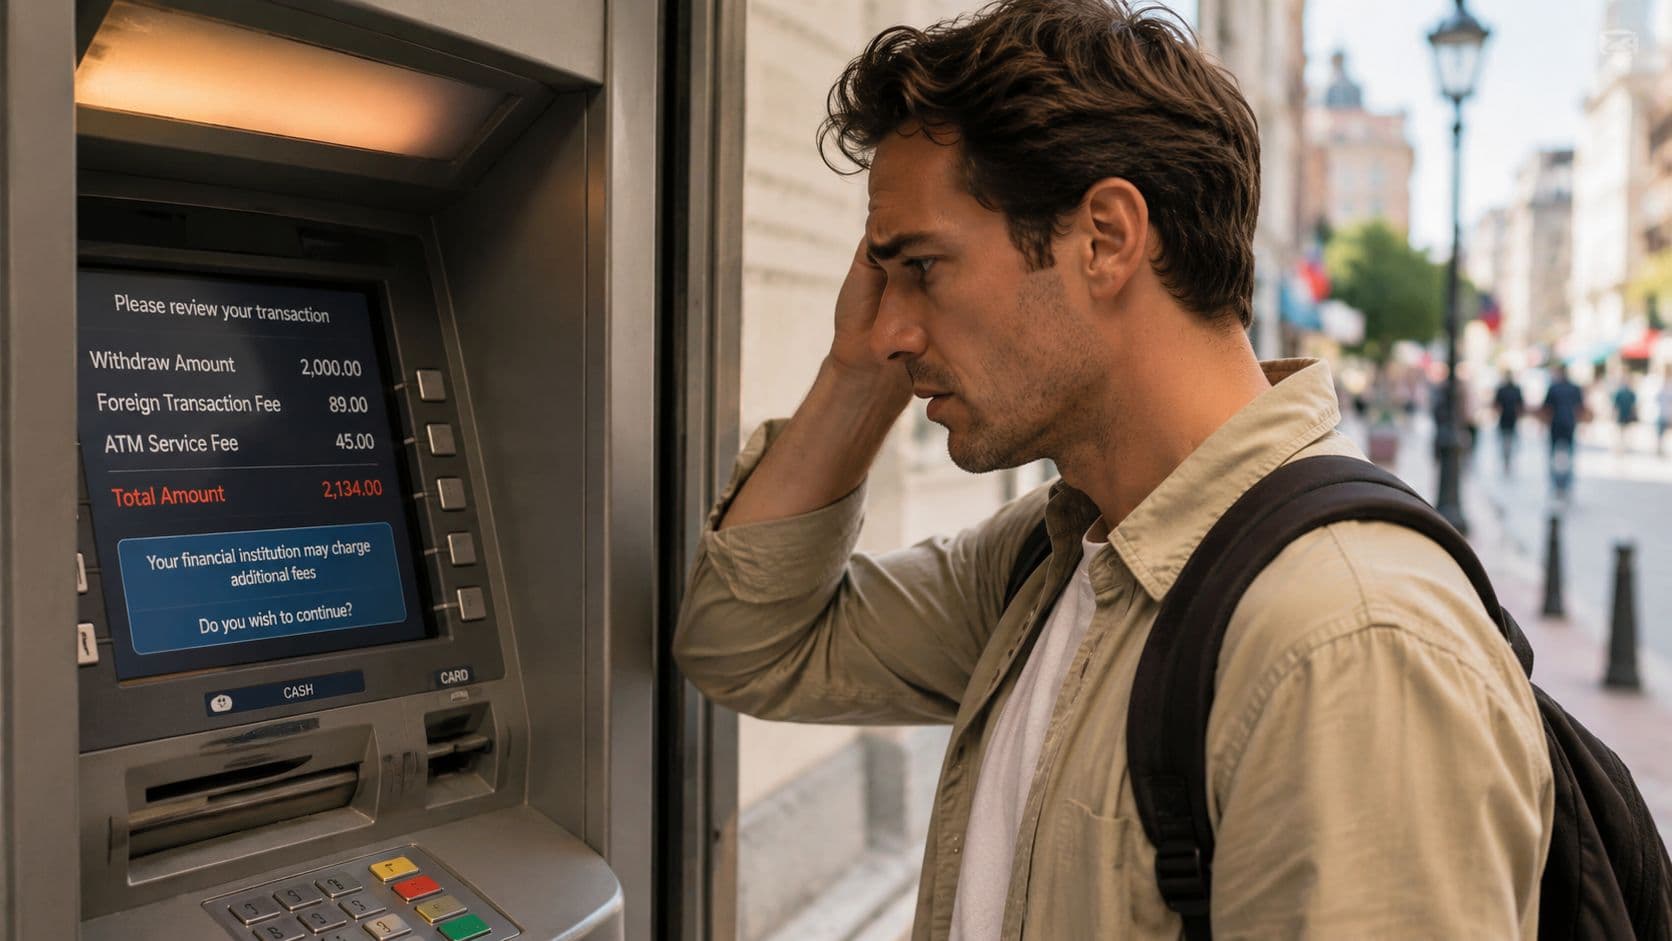
Beim Bargeld addieren sich Kartengebühr und Automatenentgelt. Bei einer Pauschale von 3,95 Euro kostet eine Abhebung über 50 Euro anteilig fast 8 Prozent.
Die Euro-Umrechnung am Terminal
Bietet dir ein Terminal oder Automat die Abrechnung in Euro an, übernimmt der Händler die Umrechnung, meist zu einem ungünstigeren Kurs. Wähle konsequent die Landeswährung, sonst ist der Vorteil einer Karte mit 0 Prozent Fremdwährungsentgelt dahin.
Deine Checkliste
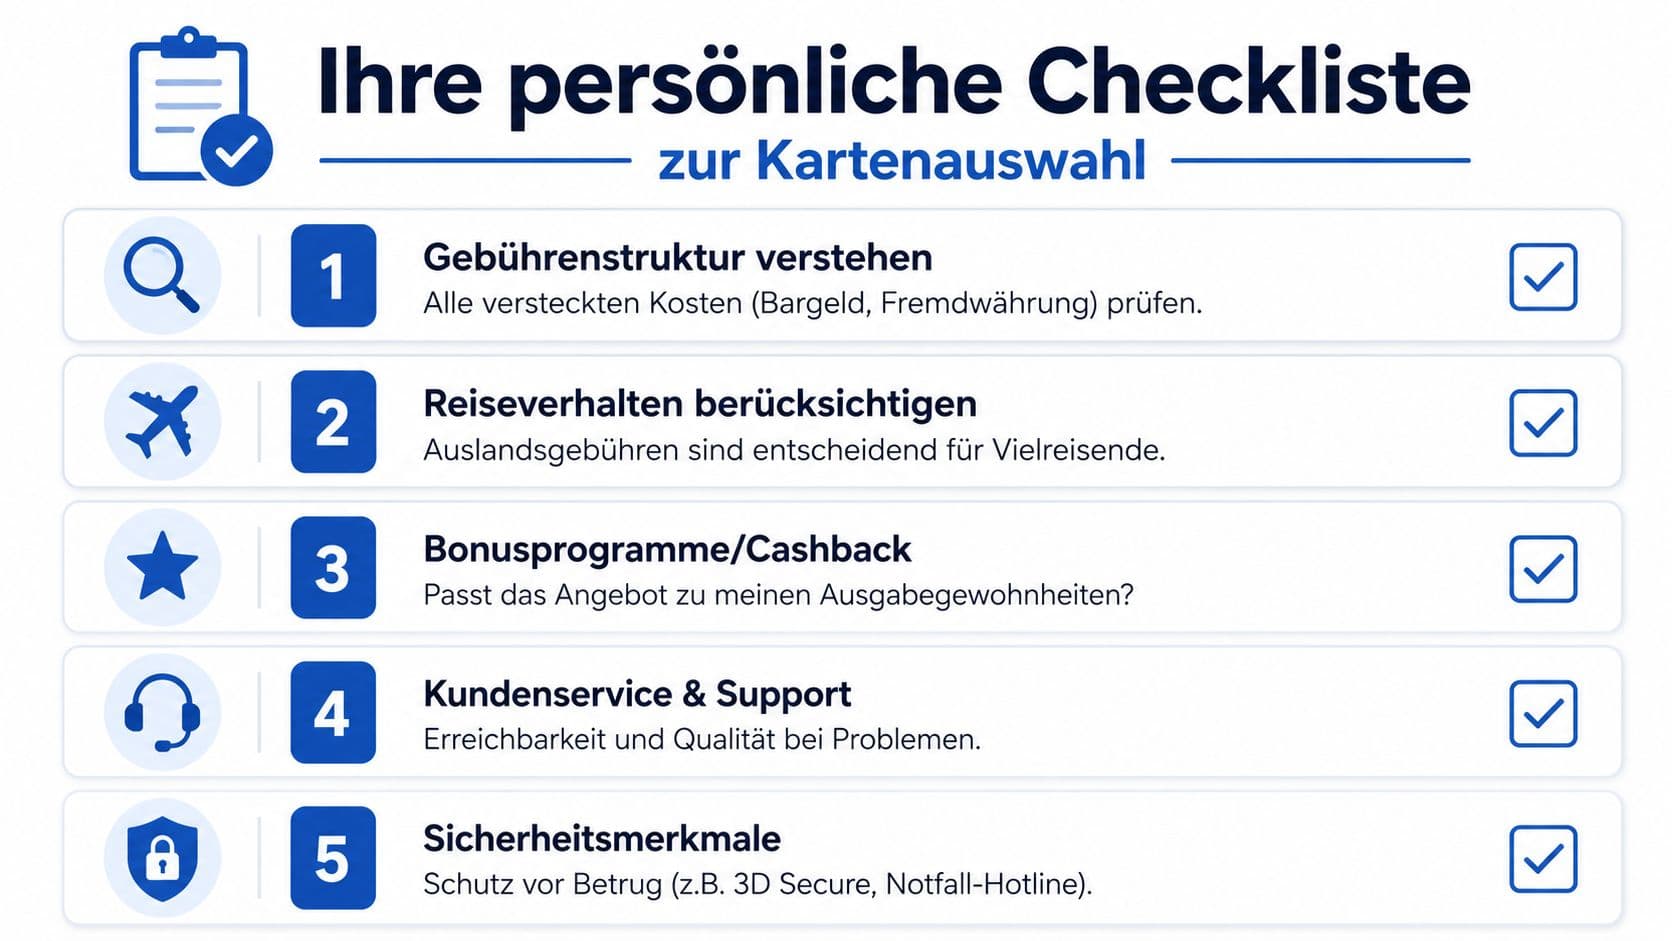
- Ist die Jahresgebühr dauerhaft null? Oder gilt sie nur im ersten Jahr?
- Wo hebst du Bargeld ab? Inland und Ausland werden bei vielen Karten unterschiedlich behandelt.
- Wie oft zahlst du in Fremdwährung? Davon hängt ab, wie stark das Entgelt wiegt.
- Gleichst du die Rechnung vollständig aus? Sonst zählt der effektive Jahreszins mehr als jede Gebühr.
- Ist die Karte an ein Konto gebunden? Das entscheidet, ob du wechseln musst.
Das Wichtigste in Kürze
Eine Karte ohne Jahresgebühr ist oft die richtige Wahl, besonders wenn sie ohne Kontowechsel nutzbar ist. Günstig ist sie aber nur, wenn ihre Gebührenstruktur zu deinem Verhalten passt.
Die klarste Unterscheidung im Markt verläuft beim Bargeld: Mehrere Karten sind im Ausland gebührenfrei und verlangen im Inland 3,95 Euro pro Abhebung. Prüfe deshalb zuerst, wo du tatsächlich Geld ziehst.
Häufige Fragen
- Was heißt „dauerhaft kostenlos“ wirklich?
- Dass die Jahresgebühr unabhängig von Mindestumsatz oder Nutzungshöhe bei 0 Euro bleibt. Karten, bei denen die Gebühr nur im ersten Jahr entfällt, gehören nicht in diese Kategorie.
- Warum kostet Abheben in Deutschland oft mehr als im Ausland?
- Weil mehrere Anbieter genau so kalkulieren. Bei der GenialCard und der TF Bank Mastercard Gold fallen im Inland 3,95 Euro pro Abhebung an, im Ausland ist sie gebührenfrei.
- Wie teuer wird Teilzahlung?
- Bei der TF Bank Mastercard Gold werden 25,09 Prozent effektiver Jahreszins genannt. Damit übersteigen die Zinsen die ersparte Jahresgebühr schon bei kleinen offenen Beträgen.
- Gibt es kostenlose Karten ohne Kontowechsel?
- Ja, mehrere Modelle sind eigenständig nutzbar. Prüfe im Preisverzeichnis, ob die Karte an ein bestimmtes Girokonto oder einen Geldeingang gebunden ist.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.