Eine Kundin bezahlt im Urlaub das Abendessen mit ihrer Kreditkarte. Der Betrag auf dem Terminal wirkt eindeutig. Später entdeckt sie auf der Abrechnung einen zusätzlichen Posten und fragt sich, ob die Gebühr vom Restaurant, der Bank oder dem Kartenanbieter stammt.
Kreditkarten sind bequem, aber nicht automatisch gebührenfrei. Kosten entstehen beim Einkauf, bei der Währungsumrechnung, beim Bargeldbezug oder schon durch die Jahresgebühr. Wer die Bausteine kennt, erkennt Zusatzkosten früher.
Wer an einer Kartenzahlung beteiligt ist
An der Kasse wirkt der Zahlbetrag eindeutig. Im Hintergrund teilen sich mehrere Beteiligte die Zahlung auf: Die ausgebende Bank stellt die Karte bereit, das Zahlungsnetzwerk verarbeitet die Transaktion, und ein Zahlungsdienstleister verbindet den Händler mit dem Terminal. Jede Station kann zur Kostenstruktur beitragen.
Hilfreich ist die Unterscheidung zwischen direkten und indirekten Gebühren. Eine direkte Gebühr erscheint als Auslandseinsatzentgelt auf deiner Abrechnung. Eine indirekte Belastung entsteht dort, wo der Händler für die Kartenakzeptanz zahlt. Sie wirkt sich auf Preise oder angebotene Zahlungsarten aus, bleibt an der Kasse aber unsichtbar.
Für die eigene Einschätzung genügt eine Frage: Entsteht die Gebühr durch die Karte selbst, durch den Einsatzort oder durch die gewählte Abrechnungswährung? Wer diese drei Auslöser getrennt betrachtet, erkennt versteckte Kosten leichter.
Fixe Beträge und prozentuale Anteile
Eine Kartengebühr setzt sich meist aus zwei Grundformen zusammen. Fixe Beträge fallen pro Vorgang an, variable Gebühren orientieren sich als Prozentsatz am Umsatz. Ein Gebührenmodell kann beides verbinden.
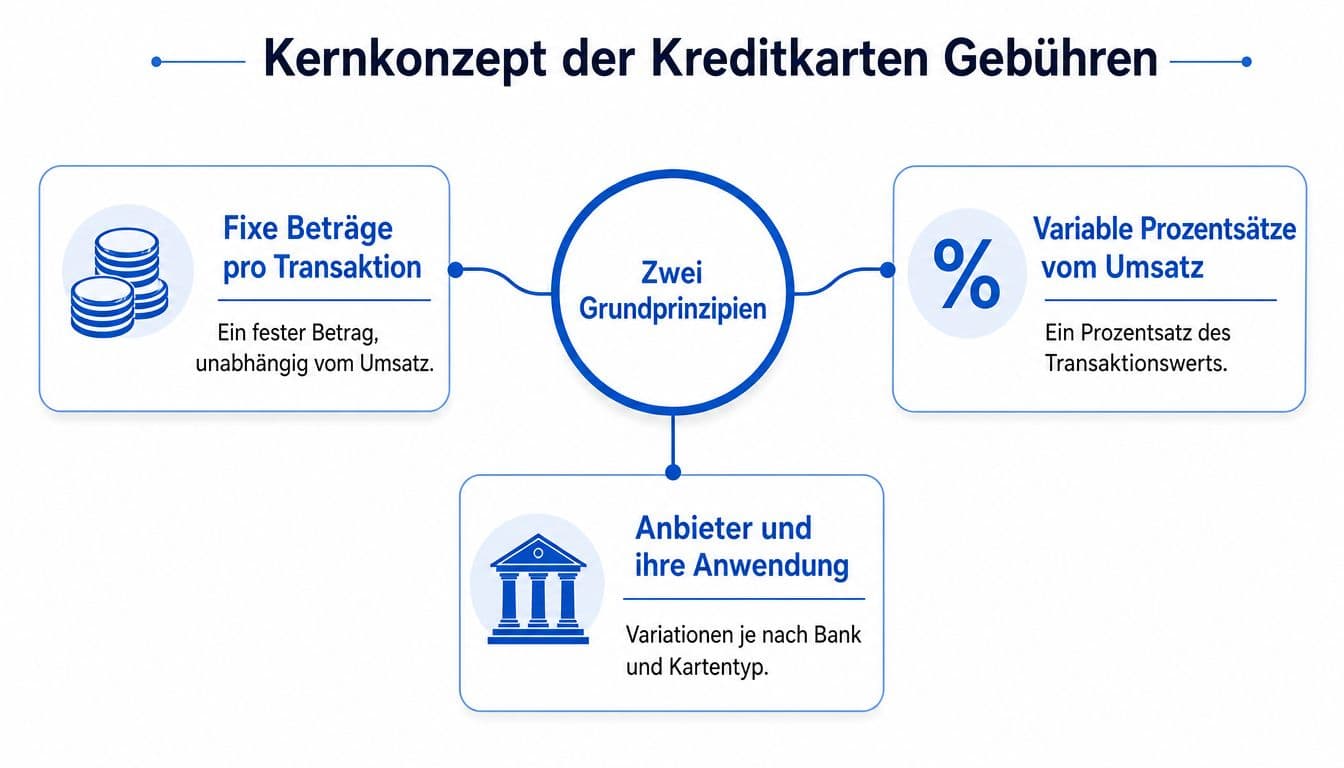
Ein fixer Betrag belastet kleine Einkäufe anteilig stärker: Bleibt die Gebühr unabhängig vom Warenwert gleich, fällt sie bei niedrigem Umsatz stärker ins Gewicht. Ein prozentualer Anteil wächst dagegen mit dem Zahlungsbetrag.
Eine Auswertung der Deutschen Bundesbank nennt für Kreditkartenzahlungen eine durchschnittliche Transaktionsgebühr von 1,33 Prozent des Umsatzes sowie Zusatzkosten von rund 0,70 Euro je Transaktion aus Endkundensicht. Das zeigt, warum eine einzelne Preisangabe selten das ganze Modell erklärt.
Wer welchen Kostenblock übernimmt
Das EU-Recht begrenzt das Interbankenentgelt bei Verbraucher-Kreditkartentransaktionen auf höchstens 0,3 Prozent des Transaktionswerts. Diese Grenze deckt aber nicht automatisch Terminal-, Acquirer- oder weitere Netzwerkentgelte ab.
Für dich heißt das: Ein gesetzlicher Gebührenrahmen macht eine Zahlung nicht kostenfrei. Prüfe den Kartenvertrag und achte darauf, ob Händler, Zahlungsdienstleister oder die gewählte Abrechnungsart weitere Kosten auslösen.
Die vier Hauptgebührenarten
Auslandseinsatzentgelt
Fällt an, wenn eine Zahlung außerhalb des Euroraums in einer Fremdwährung verarbeitet wird. Zahlst du in US-Dollar, kann dein Kartenanbieter neben dem Warenpreis einen prozentualen Aufschlag für die Umrechnung berechnen.
Bei Euro-Zahlungen im Ausland behandeln Sparkassen dieselbe Zahlung oft wie im Inland. Bei einer anderen Währung kann laut Hinweis der Berliner Sparkasse ein Währungsumrechnungsentgelt von 1,9 Prozent hinzukommen.
Die Umrechnung am Terminal
Bei der Dynamic Currency Conversion, kurz DCC, zeigt das Terminal den Betrag direkt in Euro an. Das vereinfacht den Vergleich, legt den Wechselkurs aber in die Hände des Händlers oder Automatenbetreibers. Dessen Kurs kann ungünstiger sein als die Abrechnung über deine Bank.
Wer DCC wählt, muss häufig mit einem Aufschlag von 3 bis 5 Prozent rechnen, einzelne Ratgeber nennen bis zu 10 Prozent. Wähle deshalb die Landeswährung und lass deine eigene Bank umrechnen.
Zahlungsnetzwerkgebühren
Zahlungsnetzwerke verbinden Bank, Händler und Karteninhaber. Dazu gehören Interbankenentgelte und Scheme Fees. Das EU-Recht begrenzt das Interbankenentgelt für Verbraucher-Kreditkarten auf 0,3 Prozent des Transaktionswerts, Terminal- und Acquirer-Kosten kommen trotzdem hinzu.
Händlerspesen
Der Händler bezahlt seinen Zahlungsdienstleister für die Kartenakzeptanz. Diese Spesen enthalten einen festen Betrag, einen variablen Anteil oder mehrere Bausteine. Bei kleinen Einkäufen wirkt der fixe Betrag stärker, bei größeren Warenkörben der prozentuale Anteil.
Kostenbeispiele aus der Praxis
Die folgende Übersicht ordnet typische Szenarien ein. Sie ist keine Preisliste, denn die tatsächliche Belastung richtet sich nach Kartenvertrag, Händler und Zahlungsdienstleister.
| Szenario | Auslandseinsatzentgelt | Aufschlag durch Umrechnung | Gesamtkosten |
|---|---|---|---|
| Zahlung im Inland | meist kein Auslandsposten | entfällt | abhängig von Vertrag und Händler |
| Zahlung im Euro-Ausland | wird oft wie eine Inlandszahlung behandelt | entfällt | abhängig von Vertrag und Händler |
| Fremdwährung, Landeswährung gewählt | laut Kartenvertrag möglich | entfällt | abhängig von Vertrag und Wechselkurs |
| Fremdwährung, Euro-Umrechnung gewählt | laut Kartenvertrag möglich | häufig 3 bis 5 Prozent | alle Komponenten addieren sich |
Der gesetzliche Deckel des Interbankenentgelts von 0,3 Prozent begrenzt nur diesen einzelnen Bestandteil, nicht die gesamte Rechnung.
Auch die Jahresbilanz lohnt einen Blick: Die Bundesbank bezifferte die durchschnittlichen Gesamtkosten der Kreditkartennutzung einschließlich Transaktions- und Jahresgebühren auf 55,50 Euro pro Jahr.
Prüfe mehrere Abrechnungen und notiere Jahresgebühr, Fremdwährungsentgelt und Bargeldkosten getrennt. So erkennst du, ob kleine Aufschläge regelmäßig auftreten.
So vermeidest du unnötige Gebühren
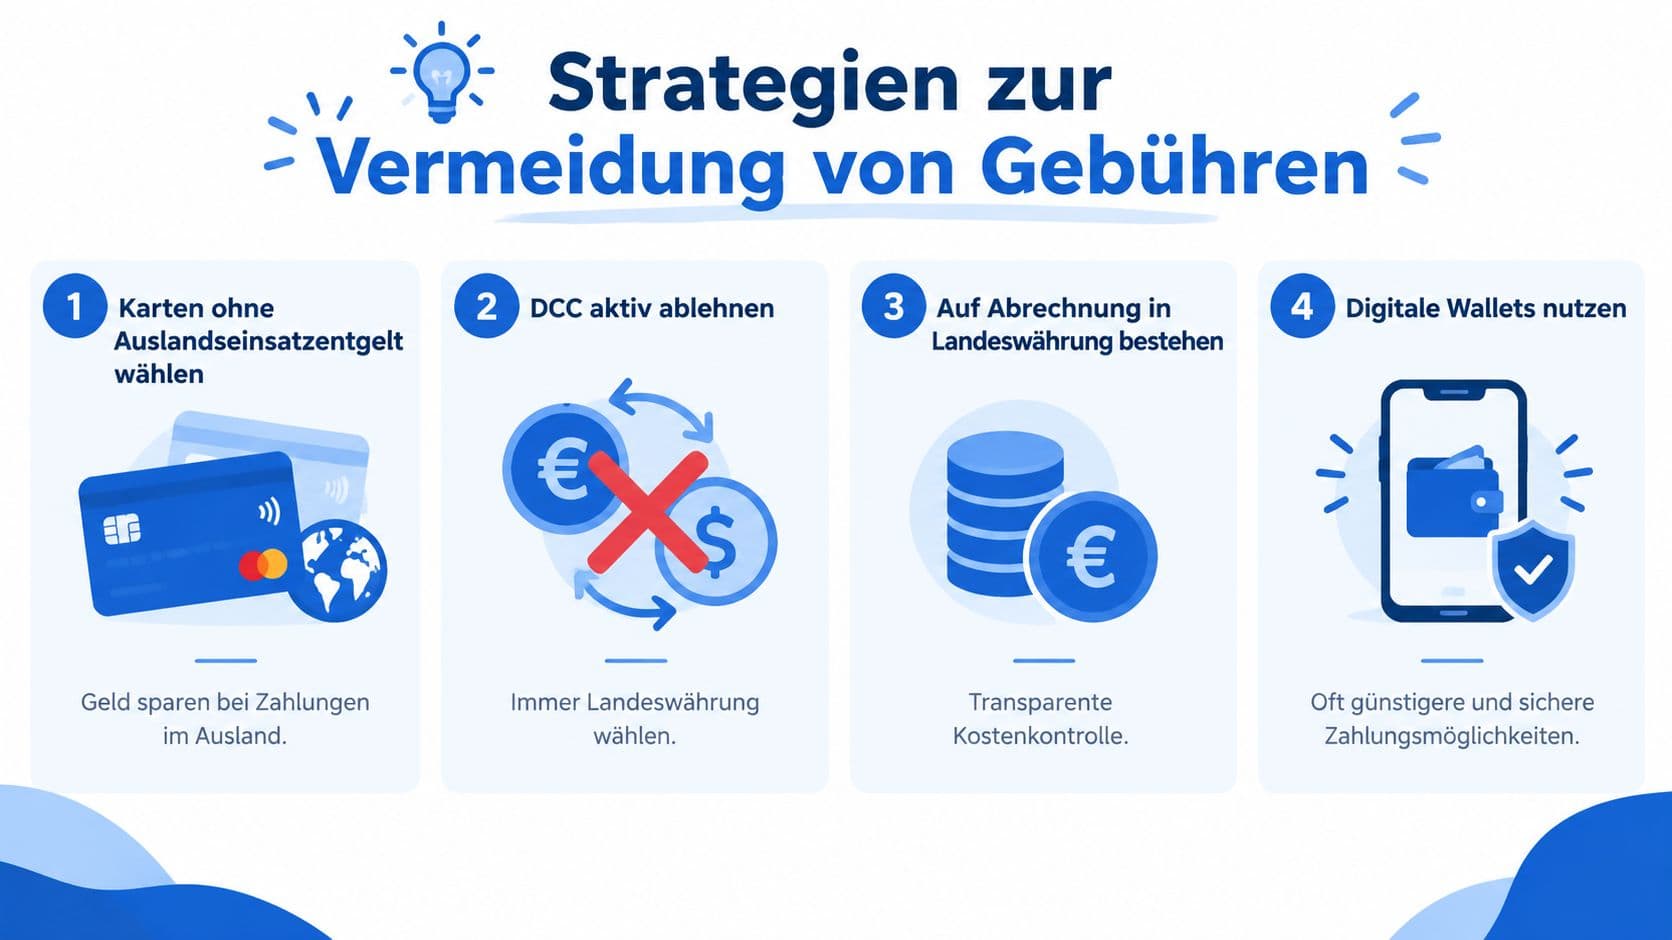
- Kartenbedingungen prüfen: Eine Karte ohne Auslandseinsatzentgelt lohnt sich bei regelmäßigen Zahlungen in Fremdwährung. Maßgeblich ist das aktuelle Preisverzeichnis.
- Euro-Umrechnung ablehnen: Am Terminal die Landeswährung wählen. Die Anzeige in Euro bedeutet nicht den günstigeren Kurs.
- Bargeld sparsam abheben: Neben dem Kartenanbieter kann auch der Automatenbetreiber kassieren, besonders außerhalb des Euroraums.
- Euro-Zahlungen unterscheiden: Eine Euro-Zahlung im Ausland ist kostenmäßig anders zu bewerten als eine Zahlung in fremder Währung.
Digitale Wallets wie Apple Pay oder Google Pay vereinfachen die Nutzung, ersetzen aber nicht die Prüfung der Kartenkonditionen. Eine digitale Darstellung derselben Karte macht aus einem kostenpflichtigen Auslandseinsatz keine gebührenfreie Zahlung.
Kostenlose Kartenmodelle kommen ohne Jahresgebühr aus, können aber andere Kosten enthalten: Fremdwährungsentgelt, Abhebungsgebühren oder Gebühren bei bestimmten Rückzahlungsarten.
Drei hartnäckige Irrtümer
„Kreditkarten sind immer teurer als Girokarten." Entscheidend sind Jahresgebühr, Nutzungshäufigkeit, Zahlungsort und die Kosten am Terminal. Für den Einzelhandel liegen die Kosten einer Kreditkartentransaktion höher als bei einer girocard-Transaktion. Für dich als Kundin oder Kunde gilt das nicht automatisch, weil die Karte zusätzliche Leistungen oder günstigere Auslandskonditionen bieten kann.
„Keine Jahresgebühr bedeutet keine Kosten." Gebühren entstehen trotzdem bei Fremdwährungen, Bargeldabhebungen oder bestimmten Rückzahlungsoptionen. Prüfe die vollständige Preisübersicht.
„Die Euro-Umrechnung am Terminal ist ein kostenloser Service." Die Anzeige erleichtert die Orientierung, enthält aber häufig einen Aufschlag im Kurs. Wählst du die Landeswährung, bleibt die Umrechnung bei deinem Kartenanbieter und die Kostenstruktur nachvollziehbar.
Das Wichtigste in Kürze
Kartengebühren beim Bezahlen bestehen aus mehreren Ebenen. Direkte Kosten entstehen durch Auslandseinsatz, Währungsumrechnung, Bargeld oder Jahresgebühr. Im Hintergrund stehen Interbankenentgelte, Netzwerkgebühren und Händlerkosten. Der EU-Deckel begrenzt nur einen Teil davon.
Fünf Prüfschritte reichen für die Praxis: Preisverzeichnis vollständig lesen, das eigene Nutzungsprofil bestimmen, die Euro-Umrechnung ablehnen, Abrechnungen kontrollieren und Alternativen wie Debit- oder Prepaid-Karte gegenrechnen.
Häufige Fragen
- Wer verdient an einer Kartenzahlung?
- Die ausgebende Bank, das Zahlungsnetzwerk und der Acquirer, der den Händler anbindet. Ein Teil davon landet als Interbankenentgelt beim Kartenherausgeber, begrenzt auf 0,3 Prozent bei Verbraucher-Kreditkarten.
- Warum sind kleine Beträge anteilig teurer?
- Weil feste Beträge je Transaktion unabhängig vom Warenwert anfallen. Bei einem Einkauf über wenige Euro wiegt eine Pauschale deutlich schwerer als bei einem großen Warenkorb.
- Was kostet mich die Kreditkarte im Jahr insgesamt?
- Die Bundesbank nennt im Schnitt 55,50 Euro pro Jahr einschließlich Transaktions- und Jahresgebühren. Dein tatsächlicher Wert hängt davon ab, wie oft du im Ausland und in fremder Währung zahlst.
- Ändert Apple Pay oder Google Pay etwas an den Gebühren?
- Nein. Wallets bilden dieselbe Karte digital ab. Die Konditionen deines Kartenvertrags gelten unverändert, auch beim Auslandseinsatz.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.