Beim Bezahlen im Nicht-Euro-Ausland wirkt die Kartenzahlung wie zu Hause. Auf der Abrechnung stehen dann aber Positionen, die vorher niemand genannt hat: ein prozentuales Entgelt, ein ungünstiger Kurs, manchmal ein Betreiberentgelt des Automaten.
Wie hoch die Rechnung ausfällt, hängt an vier Faktoren: dem Auslandseinsatzentgelt deiner Bank, dem angewandten Wechselkurs, der Wahl der Abrechnungswährung am Terminal und den Bargeldkosten.
Was beim Bezahlen im Ausland passiert
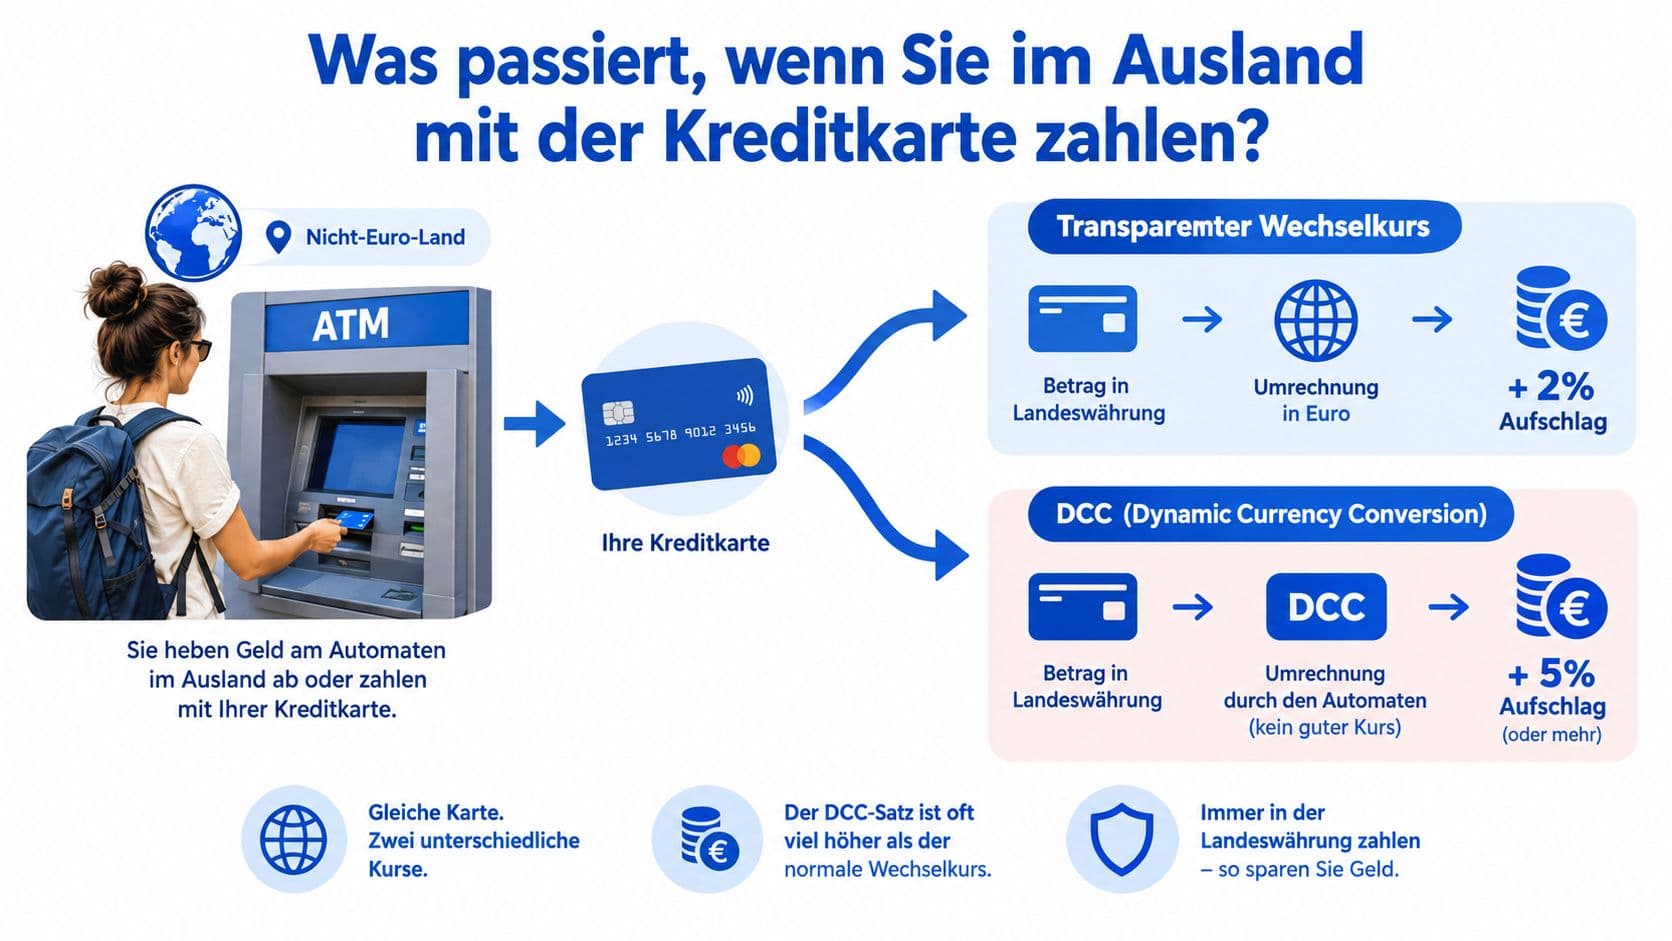
Der Betrag in Landeswährung wird zunächst in Euro umgerechnet. Auf diesen umgerechneten Umsatz kann deine Bank ein Auslandseinsatzentgelt anwenden. Für deutsche Karten liegt es typischerweise bei 1 bis 3 Prozent, in Einzelfällen bis zu 4 Prozent.
Eine Karte, die im Inland unauffällig ist, kann dadurch im Ausland spürbar teurer werden. Das liegt nicht an der Technik, sondern an der Preisstruktur.
Ein Rechenbeispiel aus dem Urlaub
Du bezahlst eine Hotelrechnung über 1.000 Einheiten Landeswährung. Zur Veranschaulichung entsprechen diese 500 Euro. Der tatsächliche Kurs hängt vom Kartennetzwerk, vom Anbieter und vom Buchungszeitpunkt ab.
| Position | Landeswährung | Betrag in Euro |
|---|---|---|
| Hotelrechnung | 1.000 | 500,00 |
| Umgerechneter Kartenumsatz | 1.000 | 500,00 |
| Auslandseinsatzentgelt bei 1 Prozent | nicht separat ausgewiesen | 5,00 |
| Auslandseinsatzentgelt bei 3 Prozent | nicht separat ausgewiesen | 15,00 |
| Endbetrag im günstigeren Fall | 1.000 | 505,00 |
| Endbetrag im teureren Fall | 1.000 | 515,00 |
Zehn Euro Unterschied bei einer einzigen Hotelrechnung, allein durch den Prozentsatz der Karte.
Was der Wechselkurs verändert
Der Kurs bestimmt zuerst, wie viel Euro aus dem Betrag werden. Danach wird das Auslandseinsatzentgelt auf den umgerechneten Umsatz angewendet. Ein ungünstigerer Kurs erhöht also nicht nur den Rechnungsbetrag, sondern auch die Grundlage für die prozentuale Gebühr.
Bei einem Souvenirkauf fällt das kaum auf. Eine Hotelrechnung, eine Mietwagenkaution oder mehrere größere Zahlungen machen die Kosten dagegen deutlich sichtbar.
Die Euro-Umrechnung am Terminal
Bei der dynamischen Währungsumrechnung rechnet ein Händler oder Automatenbetreiber den Betrag direkt in Euro um, statt die Zahlung in Landeswährung ans Kartennetzwerk weiterzugeben. Dieser Kurs kann einen Aufschlag von etwa 3 bis 7 Prozent enthalten, in Einzelfällen bis zu 10 Prozent.
So reagierst du am Terminal
Am Zahlungsterminal erscheinen Formulierungen wie:
- „In Euro bezahlen?"
- „In Euro abrechnen?"
- „Umrechnung durch den Händler akzeptieren?"
- „Currency conversion?"
Wird der Betrag in Landeswährung angezeigt, wähle diese Währung. Bei einer entsprechenden Frage lautet die Antwort sinngemäß: „Bitte in Landeswährung abrechnen."
Ein Händler darf die Information auf der Quittung zusätzlich in Euro anzeigen, ohne dass automatisch umgerechnet wird. Entscheidend ist, welche Währung tatsächlich zur Belastung bestätigt wurde. Bietet ein Terminal nur eine Euro-Abrechnung an, kannst du die Zahlung abbrechen und nach einer Abrechnung in Landeswährung fragen.
Bargeld und seine versteckten Kosten
Eine Abhebung am ausländischen Automaten kann mehrere Gebühren gleichzeitig auslösen. Für Bargeldabhebungen mit Kreditkarten nennt die Europäische Verbraucherzentrale meist 2 bis 3 Prozent des Betrags, bei kleineren Summen zusätzlich einen Mindestbetrag von 4 bis 6 Euro.
| Kostenblock | Wer erhebt ihn | Typische Ausprägung |
|---|---|---|
| Auslandseinsatzentgelt | deine Bank | prozentual bei Umsätzen außerhalb des Euroraums |
| Fremdwährungsgebühr | deine Bank | separater oder enthaltener Aufschlag für die Umrechnung |
| Betreiberentgelt | lokaler Automatenbetreiber | eigenständige Gebühr, meist vor der Bestätigung angezeigt |
| Aufschlag durch Umrechnung | Automat oder lokaler Dienstleister | eigener Euro-Kurs mit Aufschlag |
| Mindestbetrag | deine Bank | fester Betrag, der kleine Abhebungen stark verteuert |
Ein fester Mindestbetrag wiegt bei einer kleinen Auszahlung schwerer als bei einer großen. Gleichzeitig solltest du nicht mehr abheben, als du sicher verwahren kannst.
Sicher und kontrolliert abheben
Bankfilialen und deren Automaten sind meist die nachvollziehbarere Anlaufstelle als unabhängige Geräte an touristischen Orten. Vor der Bestätigung sollte der Bildschirm Betrag, Landeswährung und ein mögliches Betreiberentgelt klar ausweisen.
Prüfe vor der Reise außerdem Tages- und Wochenlimits. Die PIN sollte bekannt sein, aber nicht zusammen mit der Karte aufbewahrt werden. Bleibt die Gebührenanzeige unklar, brich die Abhebung ab.
Drei Kartenmodelle im Vergleich
„Kostenlose Kreditkarte" beschreibt meist nur einen Teil der Preisstruktur. Eine Karte kann ohne Jahresgebühr auskommen und trotzdem Gebühren für Fremdwährungen, Bargeld oder Teilzahlungen vorsehen.
| Kartenmodell | Auslandseinsatzentgelt | Bargeldgebühr | Geeignet für |
|---|---|---|---|
| Kostenlose Standardkarte | je nach Anbieter, prüfen | häufig gesondert geregelt | Gelegenheitsreisen, kostenbewusste Nutzung |
| Reisekarte mit Jahresgebühr | oft auf Reisen optimiert | Bedingungen vorab vergleichen | regelmäßige Auslandszahlungen |
| Premiumkarte | je nach Tarif | kann trotz Zusatzleistungen anfallen | häufige Reisen, hoher Kartenumsatz |
Kostenlose Standardkarten passen zu Gelegenheitsurlaubern mit wenigen Auslandszahlungen. Prüfe, ob tatsächlich kein Auslandseinsatzentgelt anfällt und welche Bargeldregeln gelten.
Reisekarten mit Jahresgebühr lohnen sich für Vielreisende, wenn sie günstige Fremdwährungsbedingungen mit einem Versicherungspaket verbinden. Reiseversicherungen haben eigene Voraussetzungen, Ausschlüsse und Leistungsgrenzen.
Premiumkarten richten sich an häufige Reisen oder hohen Kartenumsatz. Lounge-Zugang und Versicherungen können Vorteile bieten, die laufenden Kosten und Bargeldgebühren fallen aber höher aus.
Auf dieselbe Prüfliste gehören Auslandseinsatzentgelt, Fremdwährungsgebühr, Bargeldgebühr, Mindestabhebebeträge und Versicherungspaket, dazu Akzeptanz, Ersatzkarte und Sperrmöglichkeiten.
Checkliste für gebührenarmes Bezahlen
Vor der Reise
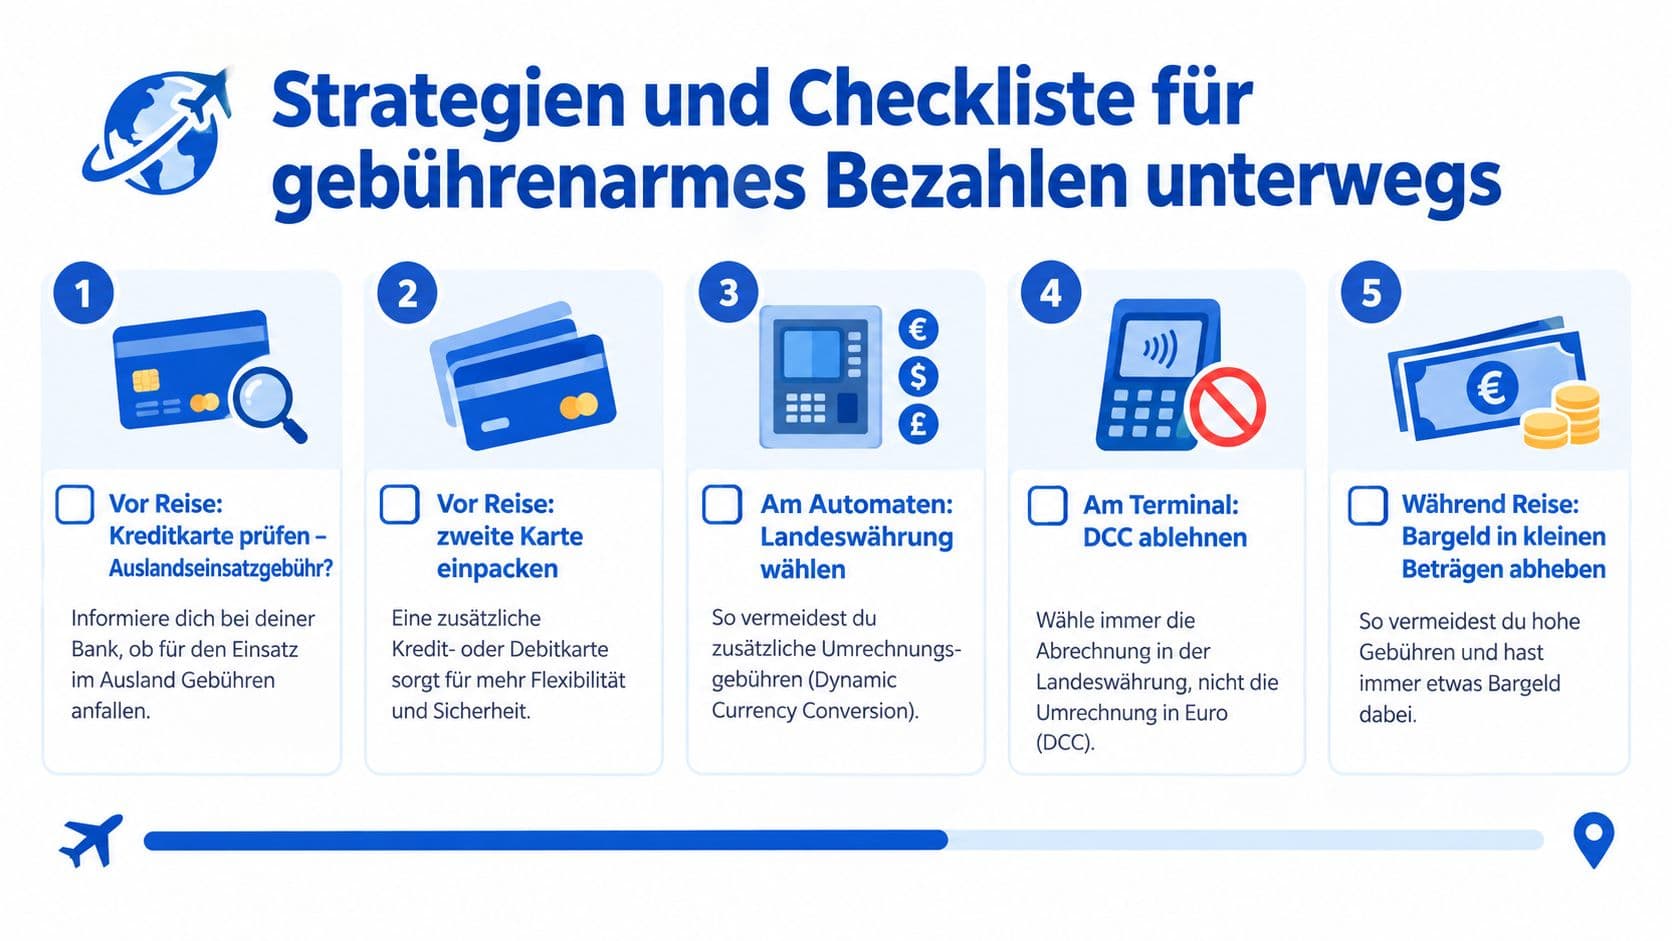
- Preisverzeichnis lesen: Auslandseinsatzentgelt, Bargeldgebühr, Mindestbeträge und Wechselkursregel.
- Limits prüfen: Tages- und Wochenlimits für Zahlungen und Abhebungen.
- PIN sicherstellen: bekannt, aber getrennt von der Karte aufbewahrt.
- Zweitkarte einpacken: möglichst von einem anderen Kartennetz.
- Sperrnummer speichern: im Telefon und zusätzlich auf Papier.
Am Terminal
- Landeswährung wählen, auch wenn die Euro-Anzeige vertrauter wirkt.
- Beleg prüfen: Betrag und gewählte Währung müssen zusammenpassen.
Am Geldautomaten
- Bankautomaten bevorzugen statt unabhängiger Geräte an touristischen Orten.
- Gebührenanzeige lesen und bei Unklarheit abbrechen.
- Abhebungen bündeln, damit Mindestbeträge nicht mehrfach anfallen.
Nach der Reise
- Abrechnung kontrollieren: angewandte Kurse und Entgelte prüfen.
- Auffälligkeiten melden, solange die Belege noch vorliegen.
Das Wichtigste in Kürze
Bei einer Hotelrechnung über 500 Euro liegen zwischen 1 und 3 Prozent Auslandseinsatzentgelt zehn Euro Unterschied. Über eine ganze Reise summiert sich das spürbar.
Zwei Entscheidungen bestimmen den größten Teil der Kosten: die Wahl der Abrechnungswährung am Terminal und der Umgang mit Geldautomaten. Wähle immer die Landeswährung und bündle Abhebungen, statt mehrfach kleine Beträge mit Mindestgebühr zu ziehen.
Häufige Fragen
- Wie viel kostet eine Auslandszahlung wirklich?
- Üblich sind 1 bis 3 Prozent des Umsatzes, in Einzelfällen bis zu 4 Prozent. Bei 500 Euro sind das 5 bis 15 Euro, dazu kann ein ungünstiger Wechselkurs kommen.
- Was kostet die Euro-Umrechnung am Terminal zusätzlich?
- Der Aufschlag liegt häufig bei 3 bis 7 Prozent, in Einzelfällen bis zu 10 Prozent. Dein Kartenanbieter kann trotzdem sein eigenes Auslandseinsatzentgelt berechnen.
- Warum sind kleine Abhebungen so teuer?
- Weil viele Karten einen Mindestbetrag von 4 bis 6 Euro ansetzen. Bei einer Abhebung über 50 Euro entspricht das bis zu 12 Prozent, bei 300 Euro nur noch 2 Prozent.
- Lohnt sich eine Reisekarte mit Jahresgebühr?
- Wenn du regelmäßig außerhalb der Eurozone zahlst und die enthaltenen Versicherungen tatsächlich nutzt. Rechne die erwarteten Auslandsumsätze gegen die Grundgebühr.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.