Der Flug ist gebucht, das Hotel steht, und dann kommt der Moment am Mietwagenschalter, an dem die Karte nicht mehr ausreicht. Dann merkt man, dass ein Kreditkartenlimit kein abstrakter Wert ist, sondern eine harte Grenze. Ist der verfügbare Rahmen erreicht, sind weitere Zahlungen erst nach Rückzahlung oder Anpassung möglich.
Eine Erhöhung ist aber nicht immer die richtige Antwort. Wer nur selten an die Grenze kommt, braucht eher mehr Planung, eine Zusatzkarte oder ein anderes Kartenprodukt.
Wann eine Erhöhung sinnvoll ist
Sinnvoll ist sie, wenn der aktuelle Rahmen deine normalen Ausgaben blockiert. Das passiert oft auf Reisen, wenn Flug, Hotel und Mietwagen über dieselbe Karte laufen: Jeder Betrag ist für sich planbar, zusammen ist das Limit schnell erreicht.
Wenn der Rahmen zu knapp ist
Bevor du einen Antrag stellst, schau auf deinen Zahlungsalltag. Wer das Limit regelmäßig nur knapp verfehlt, sollte prüfen, ob ein höherer Rahmen passt oder ob die Karte schlicht das falsche Werkzeug ist.
Banken prüfen eine Erhöhung oft erst nach längerer, verantwortungsvoller Nutzung. Eine neue Karte bekommt nicht automatisch sofort mehr Spielraum. Wer den Rahmen früh wieder voll ausschöpft, signalisiert eher Zurückhaltung als Stabilität.
Wann andere Lösungen besser passen
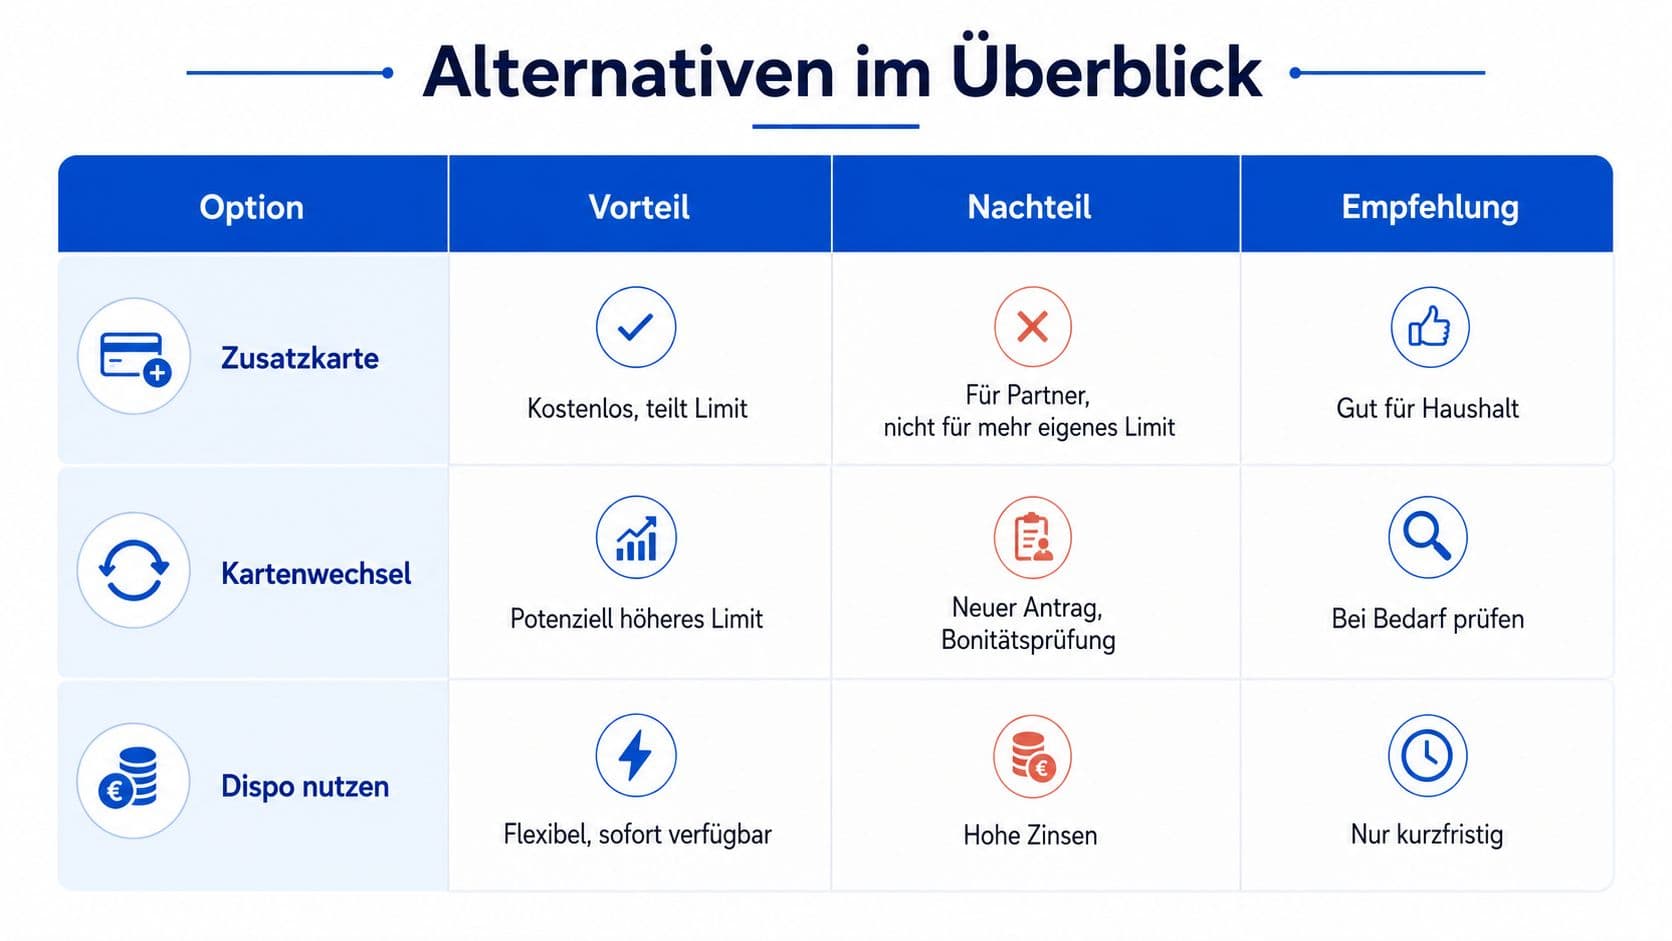
Nicht jede Unterdeckung braucht eine Erhöhung. Manchmal ist ein Kartenwechsel sinnvoller, wenn das Produkt dauerhaft zu klein dimensioniert ist. Eine Zusatzkarte hilft, wenn im Haushalt mehrere Personen auf gemeinsame Ausgaben zugreifen.
Die bessere Frage lautet deshalb nicht „Wie bekomme ich mehr Limit?", sondern „Wofür brauche ich es eigentlich?".
Voraussetzungen und Unterlagen
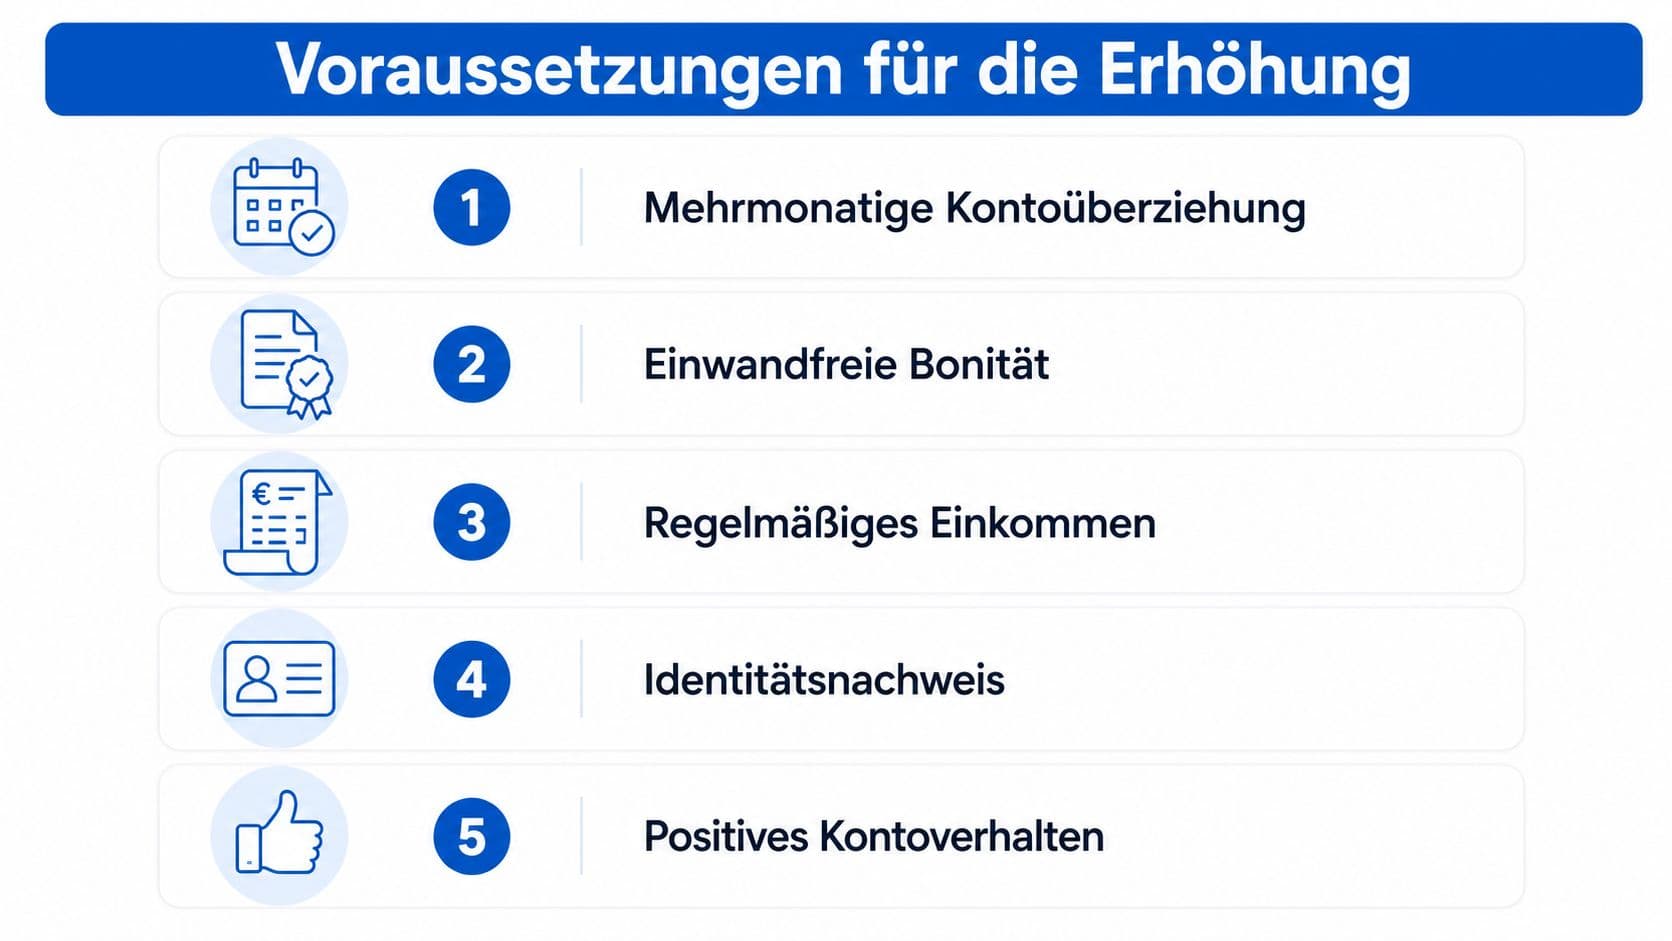
Die Bank prüft drei Dinge: Bonität, Einkommen und die bisherige Nutzung der Karte. Der Antrag wird nicht aus dem Bauch heraus bewertet, sondern anhand von Hinweisen darauf, ob der höhere Rahmen tragfähig ist.
Für eine realistische Prüfung helfen aktuelle Gehaltsabrechnungen, Kontoauszüge und, falls nötig, ein Steuerbescheid. Wer selbstständig ist oder schwankende Einkünfte hat, sollte verständlich zeigen, wie verlässlich die Einnahmen aussehen.
Ein geordneter Kontoverlauf wirkt überzeugender als ein unübersichtliches Muster aus Teilzahlungen, vielen Belastungen und spontanen Überziehungen.
Vor dem Antrag prüfst du:
- Regelmäßiges Einkommen: Die Bank will erkennen, dass der Rahmen nicht nur kurzfristig passt.
- Saubere Unterlagen: Fehlende Nachweise verzögern die Entscheidung.
- Stimmige Anfragehöhe: Eine realistische Erhöhung wirkt glaubwürdiger als ein großer Sprung.
- Schufa-Selbstauskunft: Wer die eigenen Einträge kennt, erlebt weniger Überraschungen.
Der Antragsweg
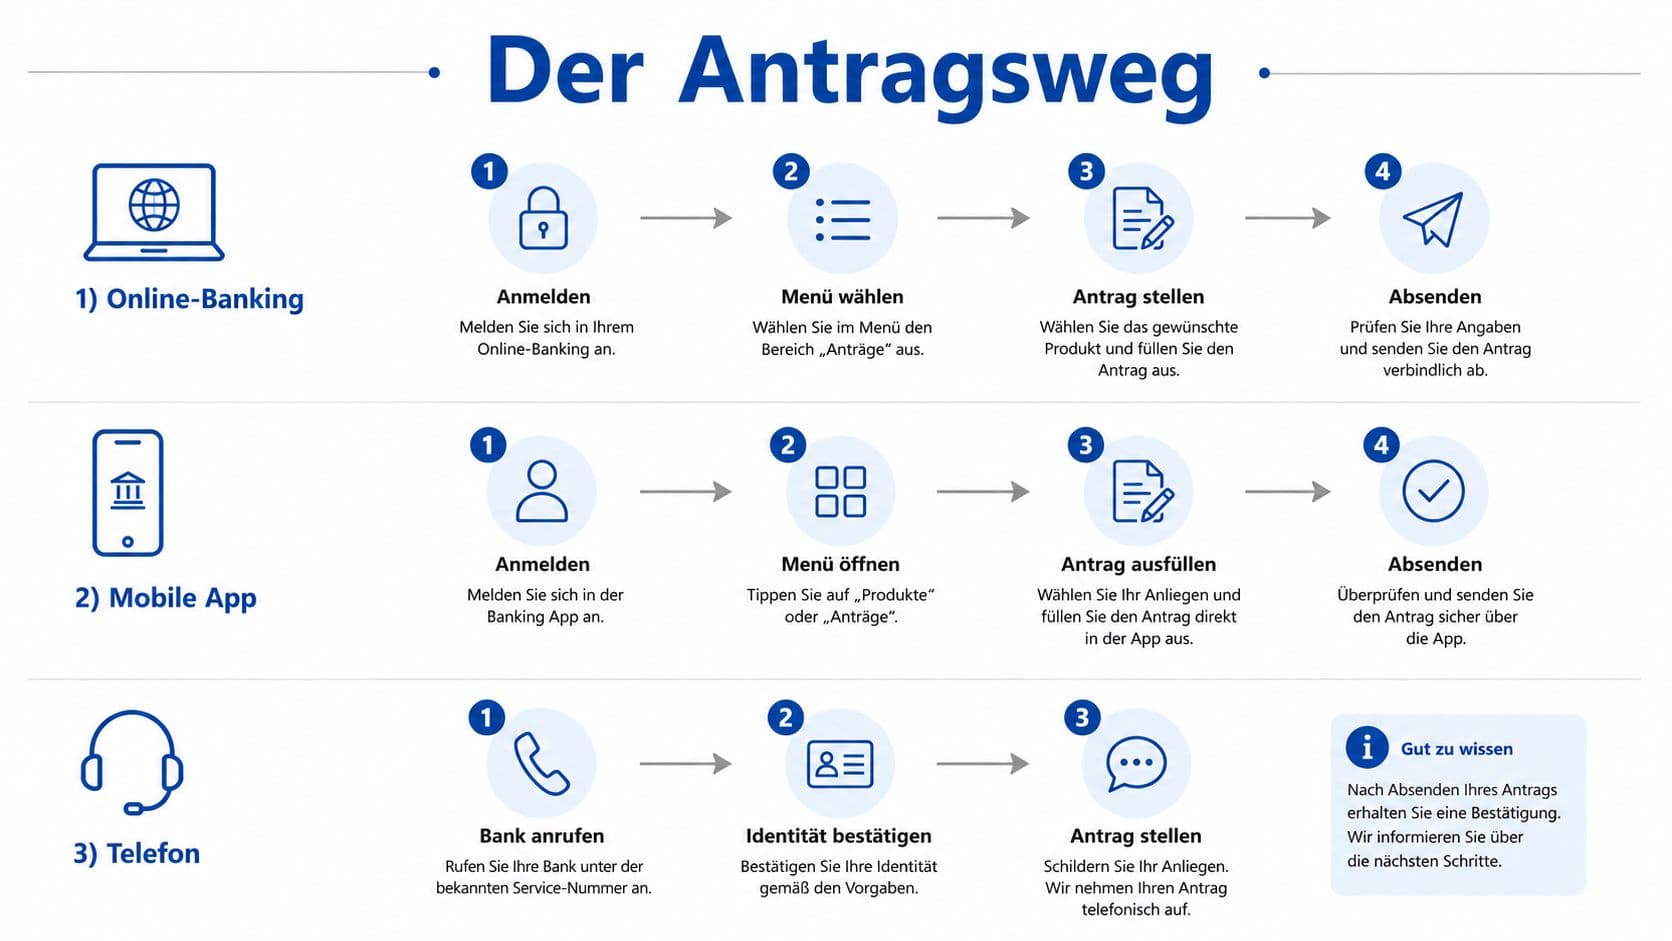
Viele Banken bieten den Antrag direkt im Online-Banking oder in der App an. Typisch ist ein kurzer Ablauf: Kartenbereich öffnen, „Kartenlimit ändern" auswählen, den gewünschten Betrag eintragen, Angaben zu Beschäftigung und monatlichem Nettogehalt ergänzen. Die Bestätigung erfolgt per TAN oder Sign-App. Bei der Commerzbank ist das neue Limit nach erfolgreicher Bestätigung laut Servicebeschreibung sofort verfügbar.
Ein Telefonantrag läuft direkter ab. Sinnvoll ist eine klare, sachliche Formulierung: dass das aktuelle Limit für geplante Ausgaben nicht reicht und eine moderate Erhöhung gewünscht ist. Freundlich und knapp zu bleiben hilft mehr als eine lange Begründung.
Wie lange die Prüfung dauert, hängt von der Bank ab. Wer das Limit für eine Reise braucht, beantragt rechtzeitig und nicht in letzter Minute.
Typische Stolperstellen
- Unvollständige Angaben: Fehlende Einkommensdaten verzögern die Prüfung.
- Zu große Wunschhöhe: Ein überzogenes Ziel überzeugt selten.
- Falscher Zeitpunkt: Direkt vor einer großen Belastung ist die Bank vorsichtiger.
- Unklare Begründung: Ein nachvollziehbarer Anlass hilft mehr als eine pauschale Bitte.
Kosten, Schufa-Wirkung und Fehler
Die Gebührenregelung unterscheidet sich je nach Anbieter. Manche Banken stellen die Änderung kostenlos bereit, andere verlangen eine Bearbeitungsgebühr.
Die Wirkung auf die Bonität betrachtest du getrennt. Eine moderat beantragte Erhöhung kann die Auslastungsquote verbessern, weil das verfügbare Limit steigt und der genutzte Anteil kleiner wirkt. Zu häufige Anträge oder sehr hohe Wunschbeträge hinterlassen dagegen einen vorsichtigen Eindruck.
| Szenario | Mögliche Kosten | Wirkung auf den Score |
|---|---|---|
| Moderate Erhöhung mit nachvollziehbarem Bedarf | je nach Bank kostenlos oder mit Gebühr | kann die Auslastung entlasten |
| Sehr hohe Wunschhöhe ohne Anlass | je nach Bank unterschiedlich | wirkt kritisch, weil wenig plausibel |
| Häufige Anträge in kurzer Zeit | je nach Bank unterschiedlich | wird eher als Risiko gelesen |
Vermeidbare Fehler
Ein häufiger Fehler ist der Antrag, bevor das Einkommen auf dem Konto verlässlich sichtbar ist. Ebenso problematisch: bestehende Teilzahlungen zu übersehen. Eine Karte, die regelmäßig nur teilweise zurückgezahlt wird, wirkt anders als ein sauber ausgeglichener Monatsumsatz.
Drei Alternativen
Zusatzkarte
Gut für gemeinsame Ausgaben im Haushalt. Das gemeinsame Kartenkonto bleibt bestehen, nur der Zugriff wird geteilt. Praktisch, wenn eine Familie eine Urlaubsbuchung von 2.000 Euro bezahlt und das gemeinsame Budget bei 3.000 Euro liegt. Das Limit selbst wird dadurch aber nicht größer.
Je nach Anbieter ist die Zusatzkarte kostenlos, bei anderen fallen eigene Karten- oder Jahresgebühren an.
Kartenwechsel
Naheliegend, wenn der Standardrahmen dauerhaft zu knapp bleibt. Manche Kartenprodukte starten bewusst klein und passen erst nach einer Weile an, andere sind von Anfang an auf andere Einkommensprofile zugeschnitten.
Wird eine Karte regelmäßig für Hotel- und Flugbuchungen genutzt und schöpft schon eine einzelne Reise das Limit fast aus, ist ein Wechsel sinnvoller als wiederholte Einzelanträge.
Dispokredit
Schnell verfügbar und flexibel, aber eine Überbrückung für kurze Phasen. Lies die Konditionen genau und plane die Rückzahlung direkt mit, sonst wird aus der Brücke eine teure Dauerlösung.
Checkliste vor dem Antrag

- Reicht das aktuelle Limit? Wenn ja, braucht es keine Änderung.
- Sind die Unterlagen komplett? Dann läuft die Prüfung glatter.
- Ist der Antrag realistisch formuliert? Eine moderate Erhöhung wirkt stimmiger.
- Gibt es Alternativen? Zusatzkarte oder Kartenwechsel können besser passen.
Das Wichtigste in Kürze
Eine Limiterhöhung hilft, wenn der Rahmen regelmäßig deine normalen Ausgaben blockiert. Bei einzelnen Sonderfällen sind Zusatzkarte oder Dispo die einfachere Antwort, bei dauerhaft zu kleinem Rahmen der Kartenwechsel.
Für den Antrag zählt Plausibilität: 20 bis 50 Prozent mehr mit nachvollziehbarem Anlass wirken überzeugender als eine Verdopplung. Und prüfe vorher deine eigenen Teilzahlungen, sie beeinflussen das Bild bei der Bank stärker als der Wunschbetrag.
Häufige Fragen
- Um wie viel sollte ich das Limit erhöhen lassen?
- Als realistische Größenordnung gelten 20 bis 50 Prozent. Eine Verdopplung wirkt meist unbegründet und verringert die Chancen, statt sie zu erhöhen.
- Schadet ein Antrag meinem Schufa-Score?
- Eine moderate Erhöhung kann die Auslastungsquote sogar verbessern, weil der genutzte Anteil im Verhältnis sinkt. Häufige Anträge in kurzer Zeit werden dagegen eher als Risiko gelesen.
- Kostet eine Limiterhöhung Geld?
- Das hängt vom Anbieter ab. Manche Banken ändern das Limit kostenlos, andere verlangen eine Bearbeitungsgebühr. Prüfe die aktuellen Konditionen vor dem Antrag.
- Erhöht eine Zusatzkarte den Verfügungsrahmen?
- Nein. Haupt- und Zusatzkarte teilen sich denselben Rahmen. Die Zusatzkarte hilft nur dabei, dass mehrere Personen auf das gemeinsame Budget zugreifen können.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.