Eine Standard-Miles-&-More-Karte ist für die meisten nicht ohne Jahresgebühr erhältlich. Es gibt Ausnahmen, etwa für bestimmte Statusinhaber oder zeitlich begrenzte Aktionen, und genau diese Unterschiede sind entscheidend.
Viele suchen nach einer gebührenfreien Miles-&-More-Karte, meinen aber zwei verschiedene Dinge: Gibt es die Karte grundsätzlich gratis? Oder kann die Gebühr in bestimmten Fällen entfallen? Das ist nicht dasselbe.
Die kurze Antwort
Meistens nein, dauerhaft nur in besonderen Konstellationen. Die Antwort hängt von der Kartenvariante, vom Status im Programm und von aktuellen Aktionen ab.
Unterscheide drei Modelle, die online häufig vermischt werden:
- dauerhaft kostenfrei
- im ersten Jahr ohne Gebühr
- gebührenfrei nur für bestimmte Kundengruppen
Warum überhaupt eine Jahresgebühr anfällt
Bei einer Miles-&-More-Karte zahlst du nicht nur für eine Zahlungsfunktion. Die Gebühr hängt damit zusammen, dass die Karte mehrere Leistungen bündelt:
- Meilensammeln im Alltag bei Zahlungen mit der Karte
- Zusatzleistungen auf Reisen wie Versicherungen oder Servicepakete
- Programmbezogene Vorteile rund um das Miles-&-More-Umfeld
Der Anbieter verknüpft die Karte mit einem Bonusprogramm, wodurch jeder Kartenumsatz in Prämienmeilen umgewandelt werden kann. Diese Verknüpfung ist Teil des Preismodells.
Wann die Gebühr entfallen kann
In der Praxis vor allem bei Statusinhabern im Programm, bei zeitlich begrenzten Aktionen oder bei Sonderkonditionen für bestimmte Kundengruppen. Ein kostenloses erstes Jahr ist dabei etwas anderes als eine dauerhaft kostenfreie Karte.
Die Jahresgebühr ist nur ein Teil der Kosten
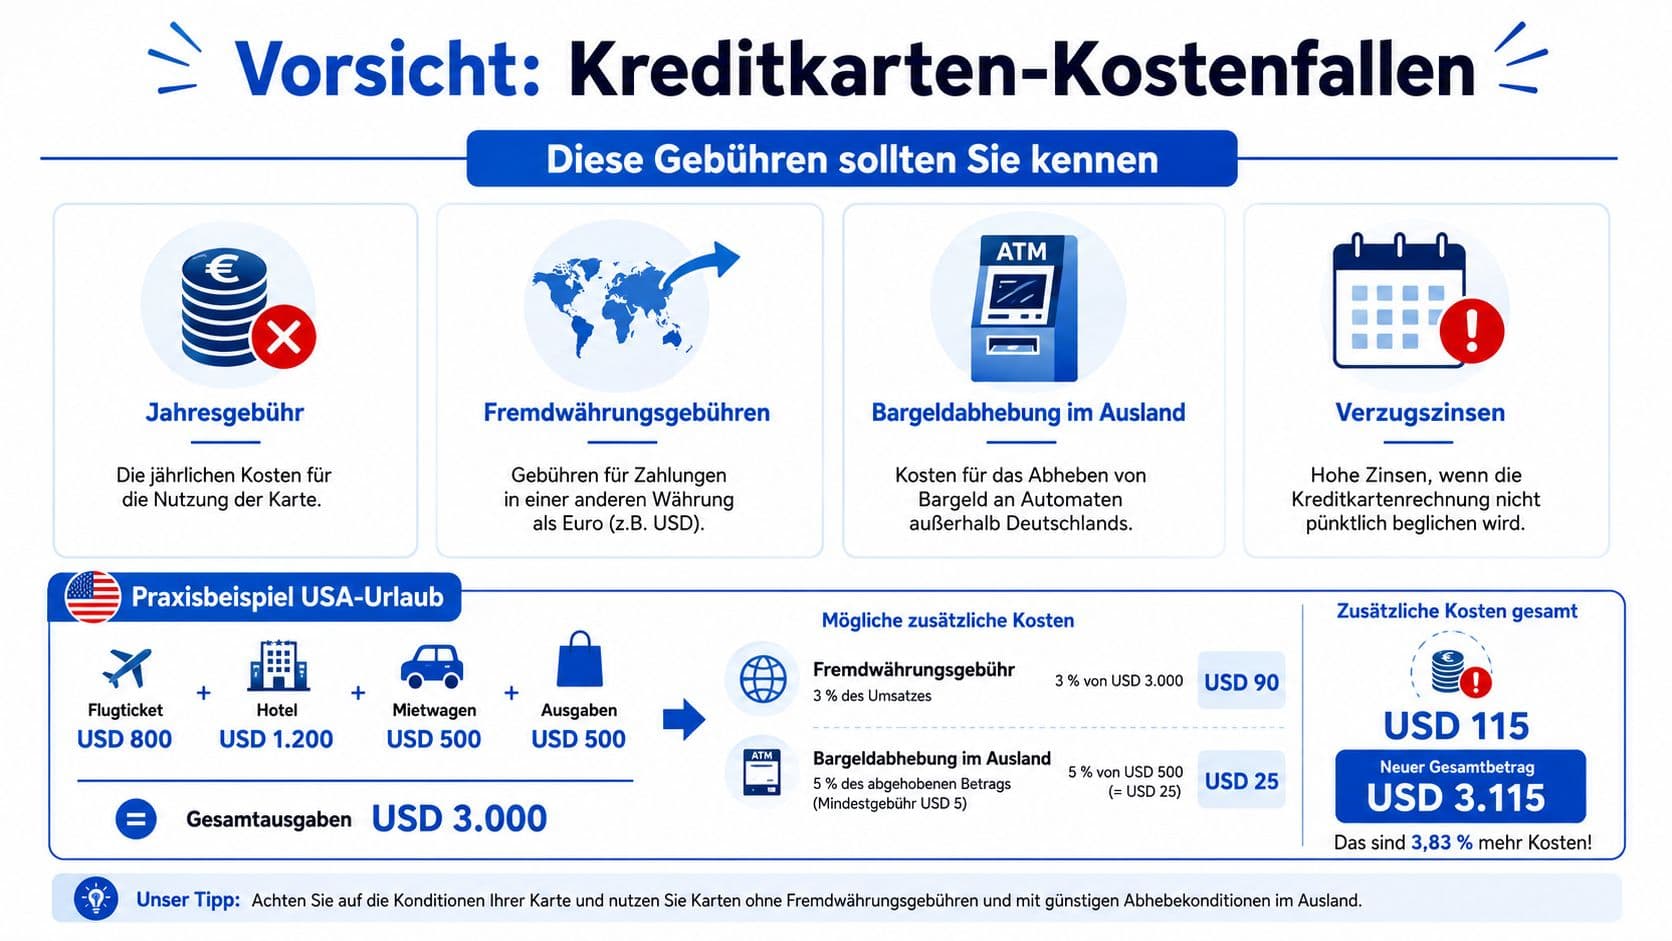
Das Beispiel USA-Urlaub
Du planst einen Urlaub in den USA. Flug, Hotel, Restaurantbesuche und Einkäufe laufen über die Karte, dazu hebst du am Automaten Bargeld für Trinkgeld und kleine Läden ab.
Dann kommen mehrere Kostenarten zusammen: Fremdwährungsgebühren bei jeder Zahlung in Dollar, Bargeldgebühren bei jeder Abhebung, dazu möglicherweise Entgelte des Automatenbetreibers.
Jede Position wirkt klein. Zusammen schmälern sie den Vorteil der gesammelten Meilen deutlich.
Welche Nebenkosten übersehen werden
- Fremdwährungseinsatz: betrifft nicht nur Fernreisen, sondern auch Onlinekäufe in anderer Währung.
- Bargeldabhebung: Manche Karten sind für Zahlungen gedacht, nicht für Bargeld. Dann wird jede Abhebung teuer.
- Teilzahlung und Verzugszinsen: Wird die Abrechnung nicht vollständig beglichen, entstehen hohe Zinskosten. Maßgeblich ist der effektive Jahreszins.
Dauerhaft kostenfreie Alternativen
Wer vor allem eine Karte ohne feste Grundgebühr sucht, muss nicht bei Miles & More bleiben. Diese Karten setzen den Schwerpunkt meist nicht auf ein einzelnes Vielfliegerprogramm, sondern auf Alltag, Reisen oder direkte Rückvergütung.
| Kartentyp | Jahresgebühr | Hauptvorteil | Ideal für |
|---|---|---|---|
| Cashback-Karte | dauerhaft kostenfrei je nach Anbieter | direkter Vorteil bei Alltagsausgaben | Online-Einkauf und Alltag |
| Reisekreditkarte | dauerhaft kostenfrei je nach Anbieter | günstigere Nutzung im Ausland | Urlaub und Geschäftsreisen |
| Karte mit anderem Bonusprogramm | dauerhaft kostenfrei je nach Anbieter | Punkte außerhalb von Miles & More | flexibler Prämienfokus |
| Schlichte Standardkarte | dauerhaft kostenfrei je nach Anbieter | einfache Kostenstruktur | Einsteiger und preisbewusste Wechsler |
Cashback-Karten passen, wenn du lieber einen kleinen Vorteil direkt auf Einkäufe erhältst als Punkte in einem Bonusprogramm zu sammeln. Der Nutzen ist unmittelbar sichtbar.
Reisekreditkarten setzen auf niedrige Gebühren im Ausland. Wer häufig außerhalb der Eurozone unterwegs ist, profitiert davon im Alltag oft stärker als von Meilen.
Karten mit anderem Bonusprogramm bieten breitere Einlösung, aber nicht den gezielten Aufbau von Miles-&-More-Meilen.
Die Abwägung
- Für kostenlose Alternativen spricht: keine feste Jahresgebühr, leichter verständliche Kosten.
- Gegen kostenlose Alternativen spricht: der direkte Zugang zum Miles-&-More-System fehlt oder ist schwächer.
- Für Miles & More spricht: Vielflieger können das Programm gezielt nutzen.
- Gegen Miles & More spricht: Für Wenig-Reisende rechnet sich der Nutzen schwer.
Ein praktisches Beispiel: Wer ein- bis zweimal im Jahr fliegt, aber regelmäßig online einkauft, fährt mit einer gebührenfreien Alltags- oder Reisekarte einfacher. Wer gezielt im Miles-&-More-System sammeln und einlösen will, gewichtet die fehlende Jahresgebühr niedriger als den Programmzugang.
Checkliste für die Auswahl
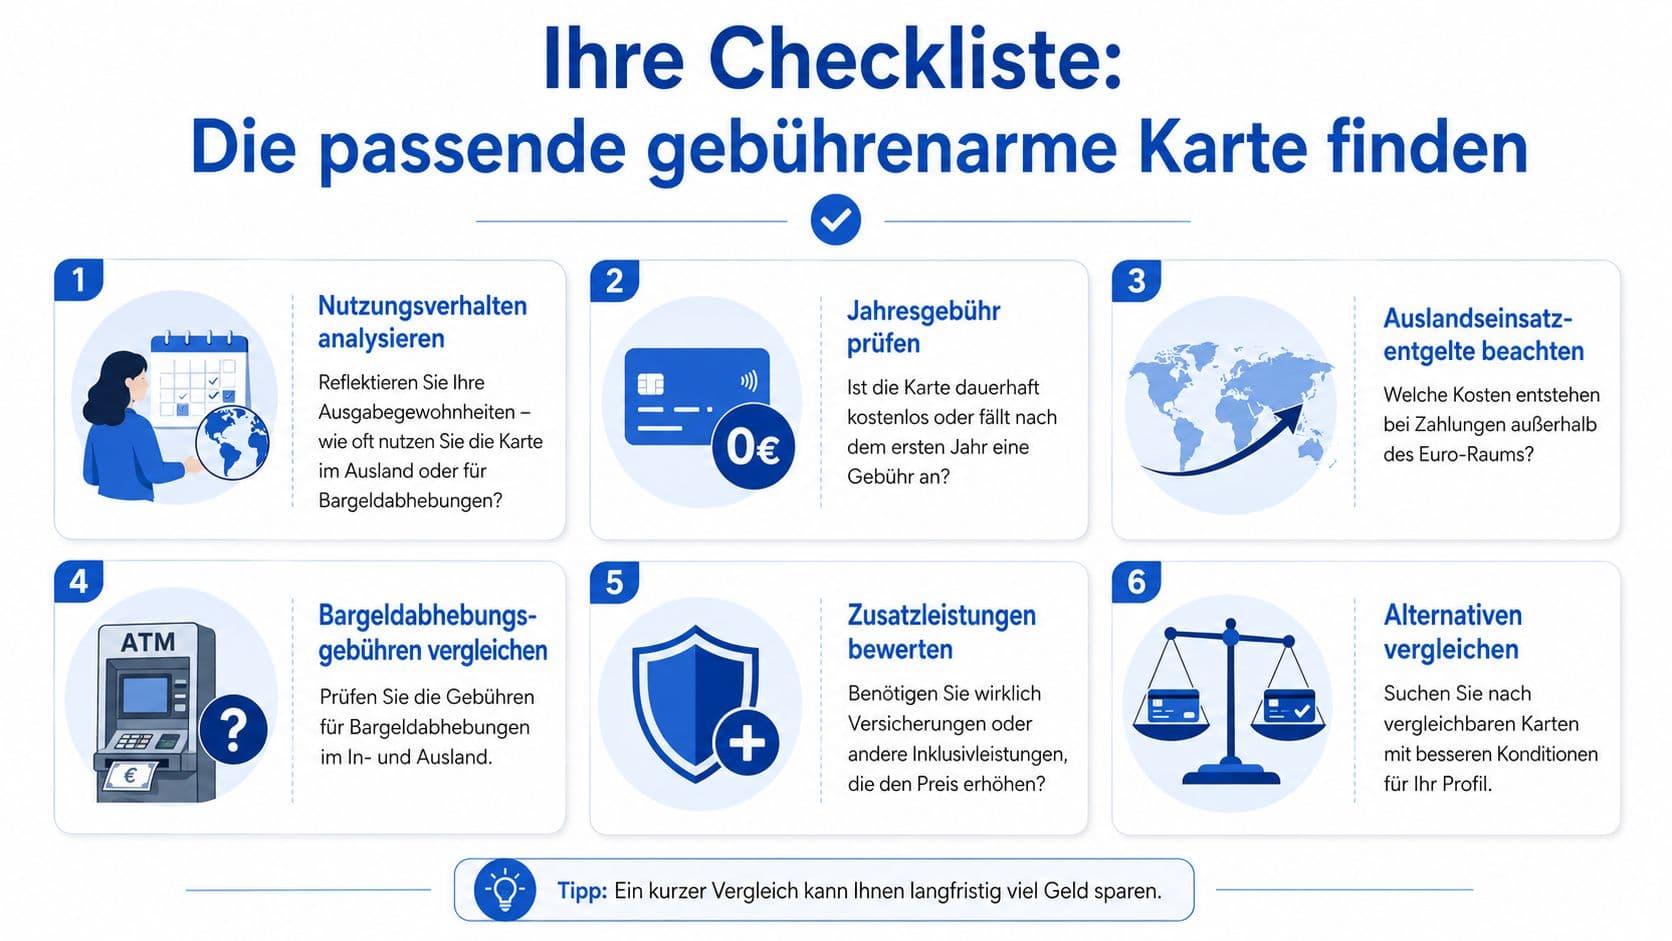
- Wie oft fliegst du wirklich? Unter zwei Flügen im Jahr rechnet sich eine Meilenkarte selten.
- Wo zahlst du überwiegend? Fremdwährungszahlungen sprechen für eine Reisekarte statt einer Meilenkarte.
- Hebst du Bargeld mit der Karte ab? Dann prüfe die Abhebekosten getrennt.
- Gleichst du die Rechnung vollständig aus? Sonst zählt der effektive Jahreszins mehr als jede Prämie.
- Hast du ein konkretes Einlöseziel? Meilen ohne Plan sind ein teures Sammelsystem.
- Ist die Gebührenfreiheit dauerhaft? Oder gilt sie nur im ersten Jahr oder bei Status?
Bonität und Antrag
Kartenanträge laufen über eine Bonitätsprüfung. Wer mehrere Karten vergleicht, sollte auf eine schufa-neutrale Konditionsanfrage achten, statt mehrere verbindliche Anträge parallel zu stellen.
Das Wichtigste in Kürze
Die klassische Miles-&-More-Karte gibt es in der Regel nicht bedingungslos gratis. Was als „ohne Jahresgebühr" beworben wird, ist häufig ein kostenloses erstes Jahr oder eine Sonderkondition für bestimmte Kundengruppen.
Entscheidend ist ohnehin nicht die Grundgebühr, sondern ob Fremdwährungseinsatz, Bargeld und Rückzahlung zu deinem Alltag passen. Für die meisten Verbraucher ist nicht die spektakulärste Prämie entscheidend, sondern die Karte, die im normalen Monat die wenigsten unnötigen Kosten verursacht.
Häufige Fragen
- Gibt es die Miles-&-More-Karte dauerhaft ohne Jahresgebühr?
- In der Regel nicht. Dauerhafte Gebührenfreiheit gibt es nur in besonderen Konstellationen, etwa für bestimmte Statusinhaber. Häufig beworben wird stattdessen ein kostenloses erstes Jahr.
- Warum kostet die Karte überhaupt eine Jahresgebühr?
- Weil sie mehr als eine Zahlungsfunktion bündelt: Meilensammeln im Alltag, Reiseleistungen und programmbezogene Vorteile. Diese Verknüpfung ist Teil des Preismodells.
- Lohnt sie sich bei ein bis zwei Flügen im Jahr?
- Meist nicht. Dann verursachen Jahresgebühr, Fremdwährungsentgelt und Bargeldkosten mehr Aufwand, als die gesammelten Meilen einbringen. Eine gebührenfreie Alltags- oder Reisekarte passt besser.
- Welche Alternative passt, wenn ich viel im Ausland zahle?
- Eine dauerhaft kostenfreie Reisekreditkarte. Dort stehen niedrige Fremdwährungsentgelte und günstigeres Bargeld im Vordergrund, während Meilenkarten dort selten stark sind.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.