Am Kassenterminal im Urlaub wirkt alles einfach: Karte hinhalten, PIN eingeben, fertig. Der teure Teil passiert im Kleingedruckten auf dem Display oder später auf der Abrechnung.
Typisch ist diese Szene: Im Restaurant erscheint die Auswahl zwischen Euro und Landeswährung. Kurz darauf steht am Geldautomaten noch ein Betreiberentgelt im Raum. Viele achten nur auf die eigene Karte. Entscheidend ist aber die ganze Kette aus Währungswahl, Bankentgelt und möglichem Automatenentgelt.
Worauf es beim Bezahlen im Ausland ankommt
Unterscheide zuerst zwei Alltagssituationen: die Zahlung im Euroraum und die Zahlung in Fremdwährung.
Innerhalb des Euroraums zahlst du grenzüberschreitend ohne Währungsumrechnung. Außerhalb können Auslandseinsatzentgelte anfallen. Die BaFin weist zusätzlich darauf hin, dass sowohl Banken als auch Automatenbetreiber Gebühren verlangen dürfen.
Zwei Zahlungen, zwei sehr verschiedene Ergebnisse
In Spanien zahlst du im Café in Euro. Für Reisende aus Deutschland ist das der einfache Fall. Die Verbraucherzentrale erklärt, dass Kartenzahlungen in der EU in Euro kostenlos sein müssen, weil grenzüberschreitende Zahlungen nicht teurer sein dürfen als im Inland, sofern der heimische Vorgang ebenfalls kostenlos ist.
In Ländern mit anderer Währung kommt dagegen häufig ein prozentuales Auslandseinsatzentgelt auf den Kaufpreis. Derselbe Bezahlvorgang ist deshalb einmal harmlos und einmal spürbar teurer.
Die wichtigste Entscheidung fällt am Terminal
Viele schauen zuerst aufs Kartenlogo. Wichtiger ist im Moment der Zahlung die Frage auf dem Bildschirm. Steht dort sinngemäß „in Euro bezahlen?" oder „mit garantierter Umrechnung", ist Vorsicht angebracht.
Die Regel ist simpel: Im Ausland wählst du am Terminal und am Automaten in aller Regel die Landeswährung. Dann läuft die Umrechnung über das Kartennetzwerk statt über eine meist teurere Händler-Umrechnung.
Karte und Konto vor der Reise vorbereiten
Viele Probleme unterwegs sind keine Reiseprobleme, sondern Vorbereitungsfehler. Eine gesperrte Auslandsnutzung, ein zu niedriges Limit oder eine unerwartete Gebühr fallen zu Hause selten auf. Beim Hotel-Check-in oder an der Mietwagenstation werden sie sofort teuer.
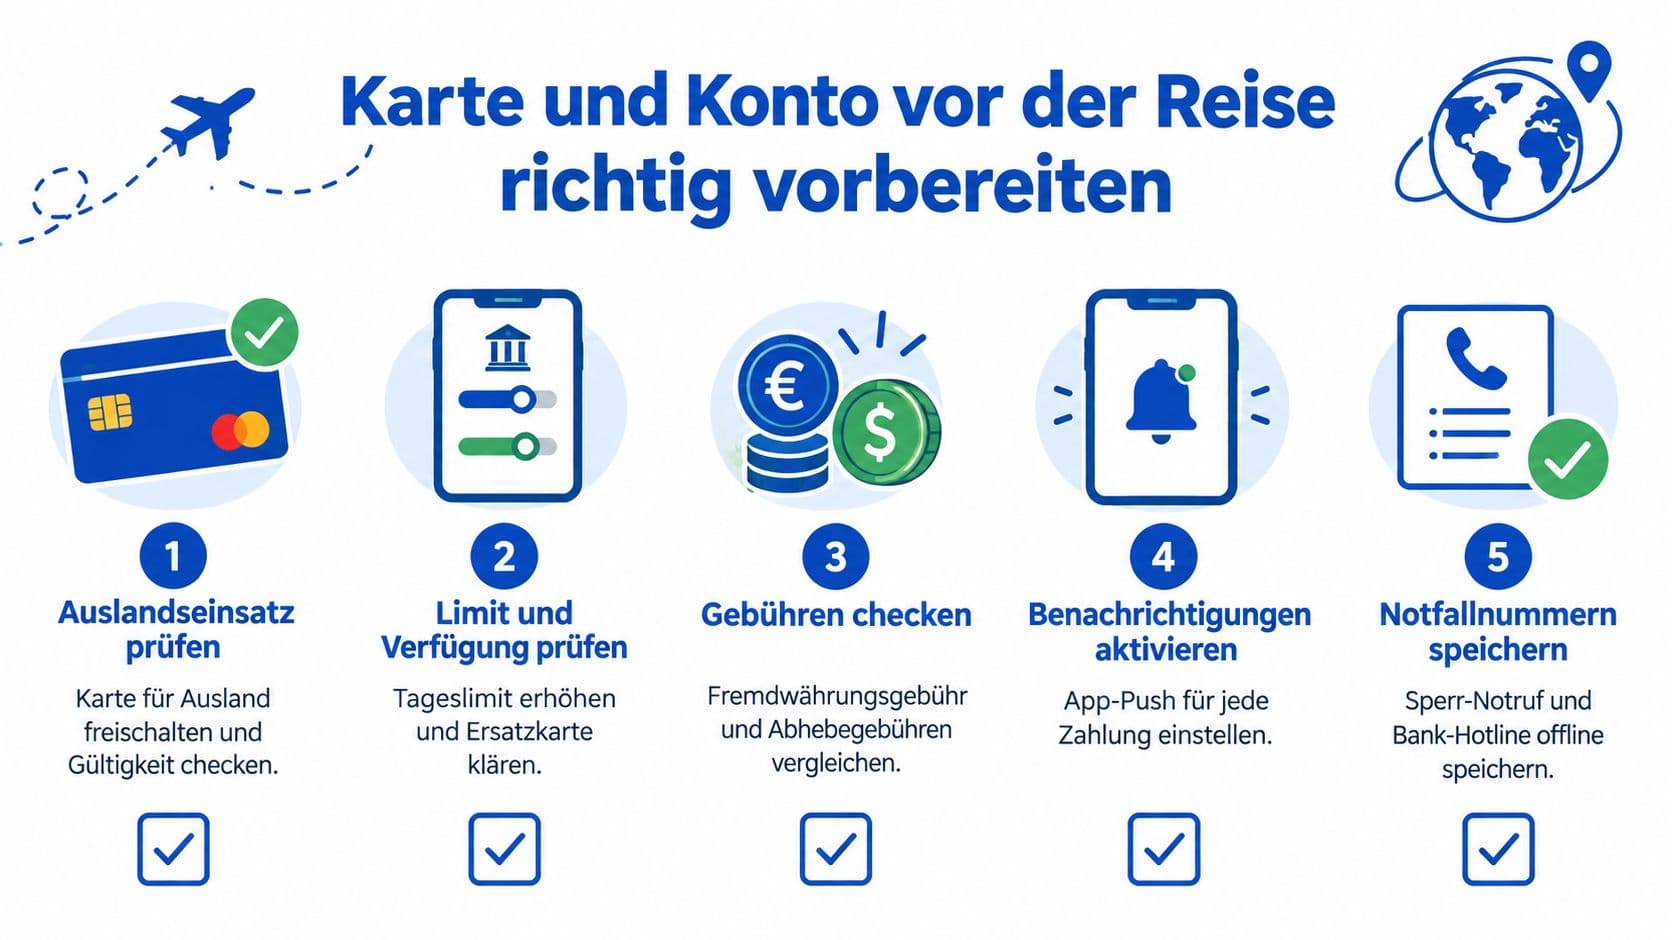
Diese Prüfungen lohnen sich vorher
- Auslandseinsatz freigeben: Manche Karten funktionieren weltweit, andere erst nach Freigabe. Wer das am Flughafen merkt, steht ohne Reserve da.
- Gültigkeit kontrollieren: Läuft die Karte bald ab, ist das ein unnötiges Risiko, vor allem wenn Hotels nach der Reise noch nachbelasten.
- Verfügungsrahmen prüfen: Hotelkautionen und Mietwagen blocken Geld auf der Karte. Das ist keine Abbuchung, senkt aber den verfügbaren Rahmen.
- Ersatzlösung mitnehmen: Eine zweite Karte verhindert, dass ein technisches Problem die ganze Reise blockiert.
- Push-Mitteilungen einschalten: Jede Zahlung sollte sofort in der App auftauchen. So fallen Doppelbelastungen früh auf.
Das Preisverzeichnis schlägt die Werbung
Werbeaussagen helfen wenig, wenn im Preisblatt Entgelte stehen. Bei der Deutschen Bank kostet das Bezahlen mit Kreditkarte in Fremdwährung 1,75 Prozent des Umsatzes, bei Bargeldabhebungen können 2,5 Prozent, mindestens 5,75 Euro anfallen. Für die Debitkarte im Nicht-Euro-Raum nennt die Bank 0,50 Prozent Währungsumrechnungsentgelt.
Das ist der Kern des Problems: Eine Karte kann im Inland unauffällig sein und auf Reisen trotzdem teuer werden.
Beim Hotel ist die Karte oft nicht nur Zahlungsmittel, sondern Sicherheit für Nebenkosten. Beim Mietwagen gilt das noch deutlicher: Die Reservierung klappt digital, vor Ort zählt aber, ob der verfügbare Rahmen für die Blockung reicht.
Am Terminal die richtige Währung wählen
Die häufigste Fehlannahme: In Euro zu zahlen sei übersichtlicher und deshalb sicherer. Für die Abrechnung stimmt das oft, für den Preis meist nicht.
Gemeint ist Dynamic Currency Conversion, kurz DCC. Händler oder Automatenbetreiber bieten an, direkt in Euro umzurechnen. Das klingt bequem, verursacht aber häufig einen Aufschlag von etwa 3 bis 10 Prozent und sollte in der Regel abgelehnt werden.
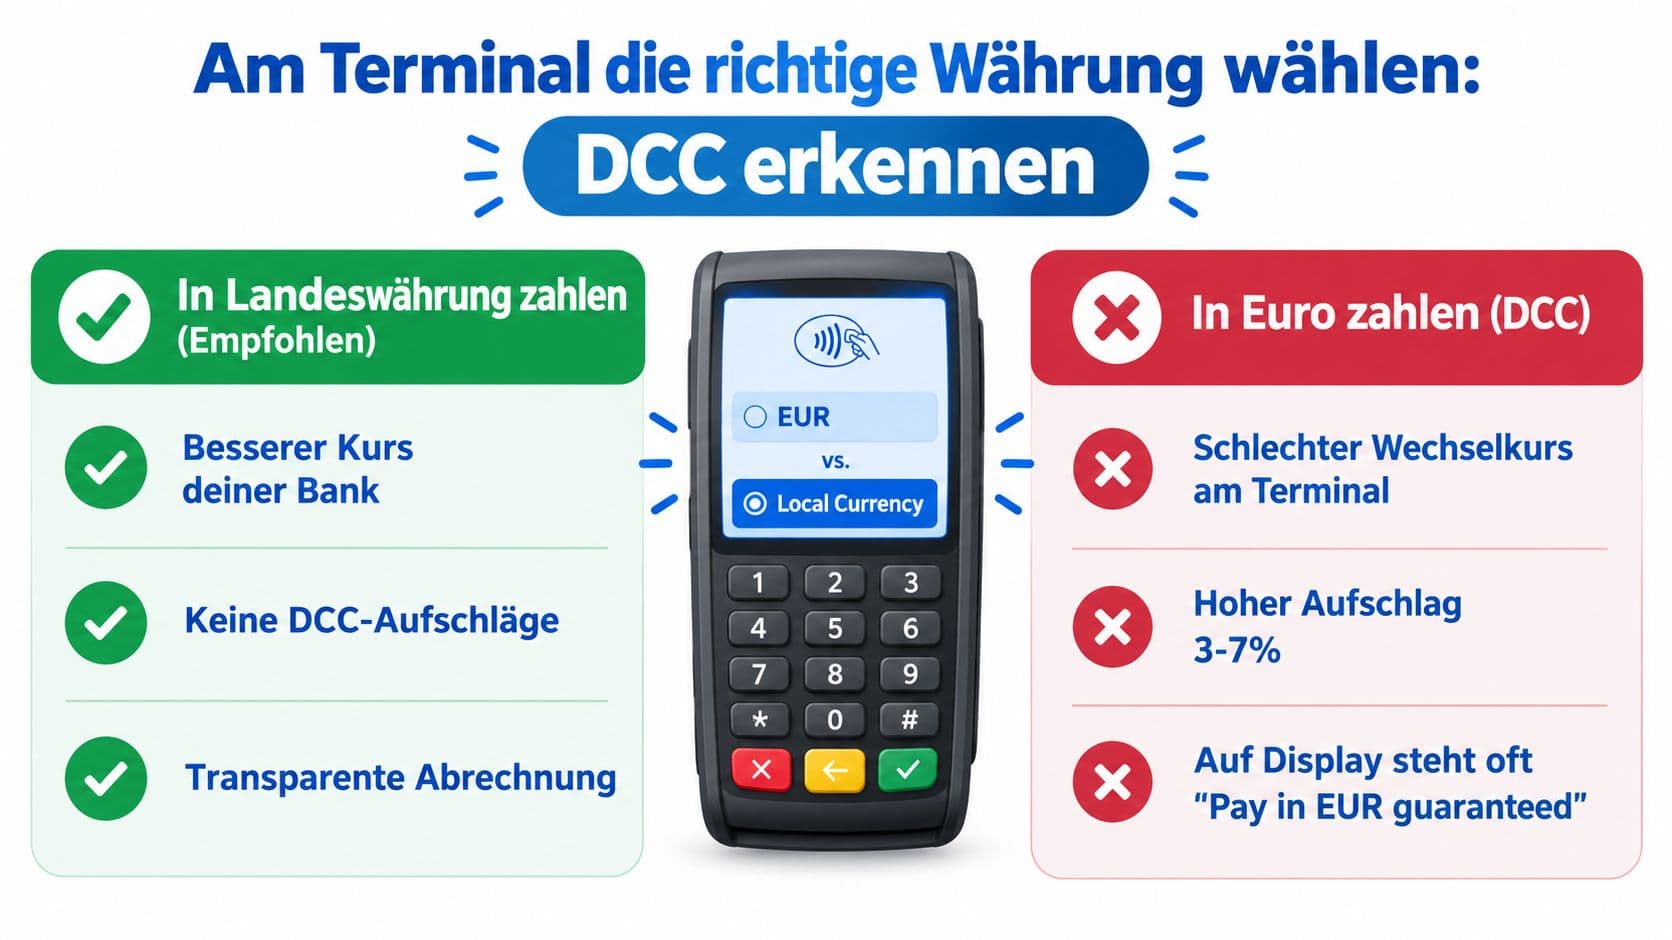
So erkennst du DCC auf dem Display
DCC wird selten klar als teure Zusatzoption bezeichnet. Am Terminal erscheinen eher Formulierungen wie:
- Pay in EUR
- Guaranteed rate
- Mit Umrechnung in Euro
- Akzeptieren Sie den Wechselkurs des Händlers
- EUR oder lokale Währung
Wählst du hier Euro, stimmst du meist der Händler-Umrechnung zu. Genau an dieser Stelle wird aus einer normalen Zahlung eine unnötig teure.
Was du stattdessen wählst
Die bessere Wahl ist die Landeswährung: Zloty in Polen, Kronen in Tschechien, Dollar in den USA. Dann rechnet nicht das Terminal um, sondern das Kartennetzwerk nach den Bedingungen deiner Bank.
Ein kurzer Satz an der Kasse reicht: „Bitte in Landeswährung belasten." Am Automaten gilt dasselbe Prinzip. Bietet ein Bildschirm die Umrechnung „zu Ihrer Bequemlichkeit" an, ist Ablehnen die vernünftige Entscheidung.
Ein Rechenbeispiel mit beiden Kostentreibern
Du kaufst in einem Nicht-Euro-Land mit einer Karte ein, die 1,75 Prozent Fremdwährungsentgelt berechnet. Zusätzlich akzeptierst du am Terminal eine DCC-Umrechnung mit 3 bis 10 Prozent Aufschlag. Damit entstehen zwei Kostenblöcke gleichzeitig: das Entgelt deiner Bank und der Aufschlag durch die Händler-Umrechnung. Bei einer Bargeldabhebung kann später noch ein Automatenentgelt dazukommen.
Genau diese Kombination wird übersehen. Die meisten achten nur auf den Aufpreis der Bank. Der größere Fehler passiert oft schon am Display.
Bargeld und Automatengebühren im Griff
Bargeld bleibt auf Reisen relevant: Marktstände, kleine Taxis, Trinkgeld. Gleichzeitig ist das Abheben die Stelle, an der mehrere Gebührenquellen zusammenkommen.
Kartenzahlung und Abhebung sind nicht dasselbe
Viele lesen „kostenlos bezahlen im Ausland" und übertragen das gedanklich aufs Abheben. Das ist ein Fehler. Eine Karte kann für Einkäufe günstig sein und beim Abheben trotzdem Kosten auslösen. Selbst wenn dein Anbieter auf ein Auslandseinsatzentgelt verzichtet, können Fremdgebühren des Automatenbetreibers anfallen.
| Einsatzart | Mögliche Gebührenquelle | Was du beachtest |
|---|---|---|
| Kartenzahlung im Euro-Land | meist keine Zusatzkosten | Gilt für Euro-Zahlungen in der EU, wenn dieselbe Zahlung im Inland kostenlos wäre |
| Kartenzahlung in Fremdwährung | Auslandseinsatzentgelt der Bank | Vor der Reise im Preisverzeichnis prüfen |
| Kartenzahlung mit DCC | Umrechnungsaufschlag des Händlers | Am Display Landeswährung wählen |
| Bargeldabhebung | Entgelt der kartenausgebenden Bank | Nicht mit Kartenzahlungen verwechseln |
| Bargeldabhebung | Zusatzentgelt des Automatenbetreibers | Vor der Bestätigung auf Gebührenhinweise achten |
So bleiben Abhebungen kontrollierbar
Mehrfach kleine Beträge abzuheben ist meist die teure Variante. Bündle Abhebungen und prüfe vorher, ob ein Betreiberentgelt angezeigt wird. Taucht eine zusätzliche Gebühr auf, lohnt sich je nach Ort der nächste Automat.
Innerhalb des EWR ist die Nachvollziehbarkeit besser: Zahlungsdienstleister müssen nach einem Karteneinsatz unter anderem über Betrag, Entgelte, Wechselkurs und Buchungsdatum informieren. Außerhalb des EWR sind diese Pflichten eingeschränkt.
Kontaktlos zahlen und sicher unterwegs sein
Kontaktloses Bezahlen ist auf Reisen oft die schnellste Lösung, mit Karte genauso wie mit Smartphone oder Smartwatch.
Kontaktlos heißt nicht grenzenlos. Manchmal verlangt das Terminal trotz Wallet eine PIN. Das ist normal und kein Warnsignal. Wer die PIN selten nutzt, sollte sie vor der Reise griffbereit haben, aber nicht zusammen mit der Karte aufbewahren.
Praktisch sind App-Benachrichtigungen für jede Zahlung. So siehst du sofort, ob ein Betrag stimmt, bei kleinen Alltagsumsätzen wie bei größeren Hotelbuchungen.
Wenn etwas schiefläuft
Bei Verlust zählt Tempo: Die Karte muss sofort gesperrt werden. Speichere Sperr-Notruf und Bank-Hotline offline, nicht nur in einer App, die ohne Netz oder Login gerade nicht erreichbar ist.
Auch nach der Reise lohnt der Blick auf die Abrechnung. Innerhalb Europas sind Entgelte und Umrechnung besser nachvollziehbar als bei Zahlungen in Drittstaaten. Das erleichtert die Prüfung, ersetzt sie aber nicht.
Das Wichtigste in Kürze
Beim Bezahlen im Ausland entscheidet selten nur die Karte. Maßgeblich ist die Kombination aus Kartenkonditionen, Währungswahl am Terminal und dem Umgang mit Bargeld.
Für Gelegenheitsreisende reicht meist eine Karte mit übersichtlichen Bedingungen und gutem App-Zugang. Wer öfter außerhalb des Euroraums unterwegs ist, achtet besonders auf Fremdwährungsentgelt, Abhebegebühren und die Handhabung von Kautionen.
Kurzfassung: vor der Reise das Preisblatt prüfen, am Terminal die Landeswährung wählen, Bargeld bewusst abheben statt nebenbei.
Häufige Fragen
- Kostet das Bezahlen in Euro innerhalb der EU etwas?
- In der Regel nicht. Grenzüberschreitende Euro-Zahlungen in der EU dürfen nicht teurer sein als dieselbe Zahlung im Inland. Ist die im Inland kostenlos, gilt das auch im EU-Ausland.
- Woran erkenne ich DCC am Terminal?
- An Formulierungen wie „Pay in EUR“, „Guaranteed rate“ oder der Frage, ob du den Wechselkurs des Händlers akzeptierst. Wählst du dort Euro, stimmst du der Händler-Umrechnung zu.
- Brauche ich auf Reisen überhaupt noch Bargeld?
- Für Marktstände, kleine Taxis und Trinkgeld ist es weiterhin praktisch. Für Hotel, Restaurant und größere Einkäufe ist die Kartenzahlung meist transparenter als Abhebung plus Betreibergebühr plus Restgeld.
- Was tun, wenn die Karte im Urlaub wegkommt?
- Sofort sperren lassen. Speichere Sperr-Notruf und Bank-Hotline vorher offline ab und bewahre eine Zweitkarte getrennt von der Hauptkarte auf.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.