Du zahlst im Supermarkt, tankst unterwegs und bestellst abends noch etwas online. Diese Ausgaben stehen ohnehin an, nur laufen sie bei einer Meilenkarte nicht einfach ab, sondern sammeln nebenbei Prämienmeilen.
Wer das System versteht, ordnet seine Kartenzahlungen besser ein. Wer es falsch einschätzt, freut sich über Punkte auf dem Konto und merkt später, dass Gebühren, Verfall oder schwache Einlösungen den Vorteil klein halten.
Wie das Sammeln im Alltag funktioniert
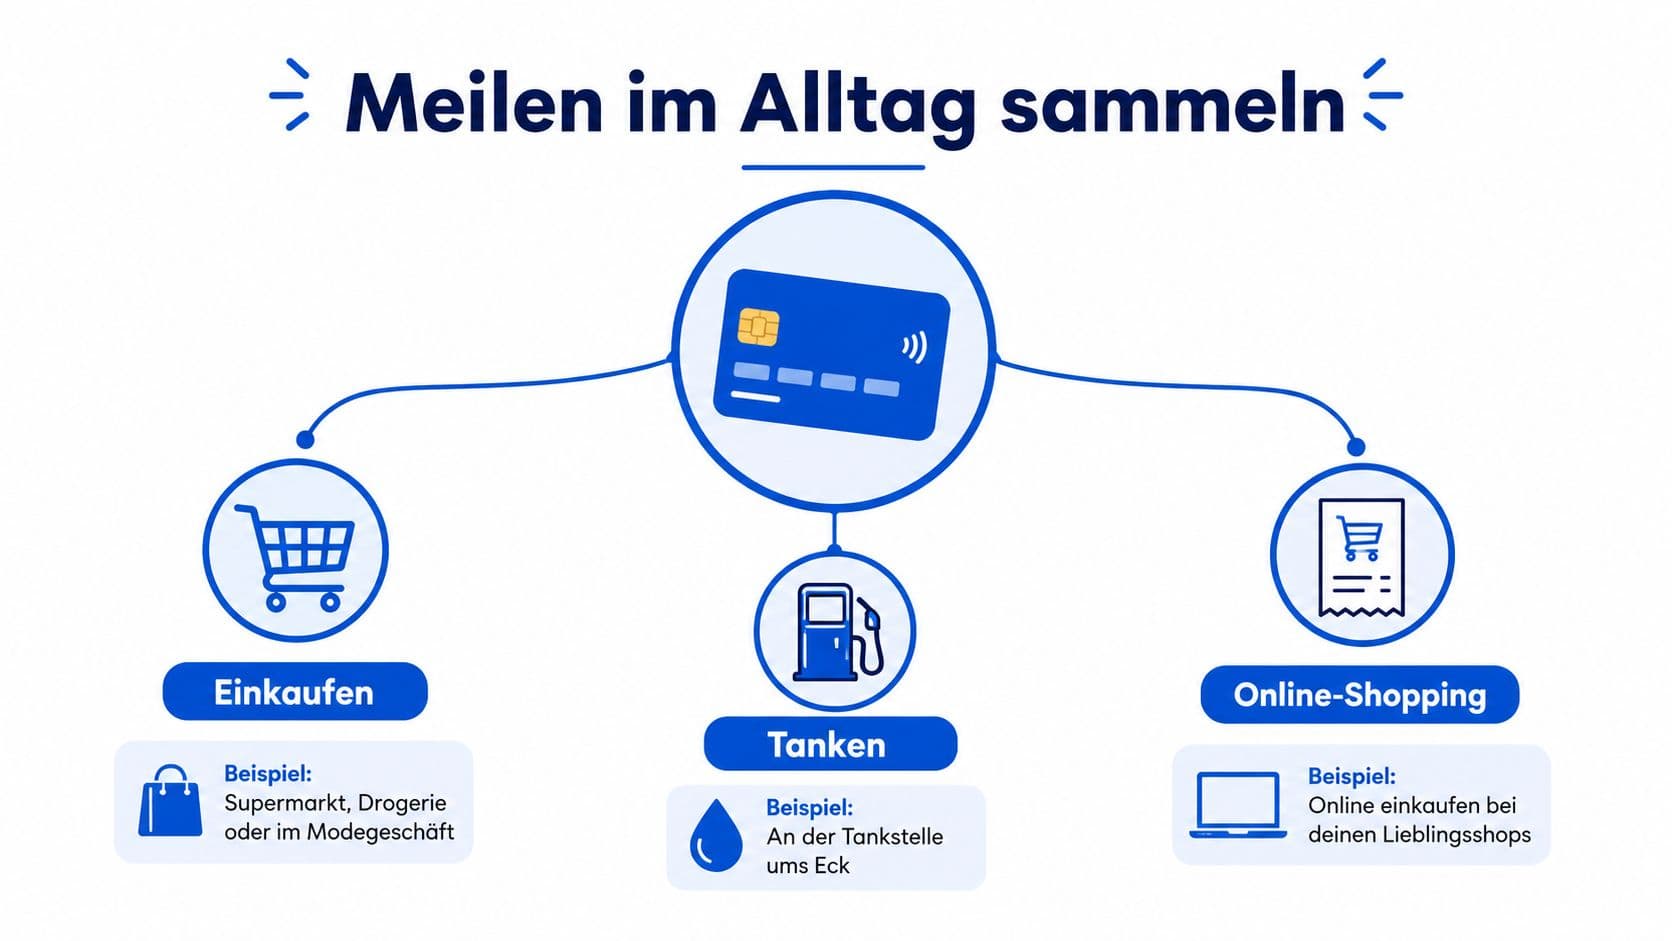
In Deutschland begegnen dir vor allem Airline-Karten, Bonuspunkte-Karten und Cashback-Karten. Airline-Karten knüpfen direkt an ein Vielfliegerprogramm an, Bonuspunkte-Karten arbeiten mit einem Punktesystem, Cashback-Karten geben Geld statt Meilen zurück.
Nicht jede Karte sammelt automatisch Meilen. Sie entstehen nur, wenn die Karte an ein Programm angebunden ist und der Umsatz dort gutgeschrieben wird, direkt wie bei einer Miles-&-More-Karte oder indirekt über ein Punktesystem.
Als Orientierung: Bei der Miles-&-More-Kreditkarte gibt es für 2 Euro Kartenumsatz 1 Prämienmeile, bei typischer Nutzung also rund 750 Meilen pro Monat oder 9.000 Meilen pro Jahr.
Entscheidend sind drei Dinge: ob die Karte im Alltag akzeptiert wird, wie hoch die Sammelrate ist und ob die Meilen später sinnvoll einlösbar bleiben.
Was Meilen eigentlich sind
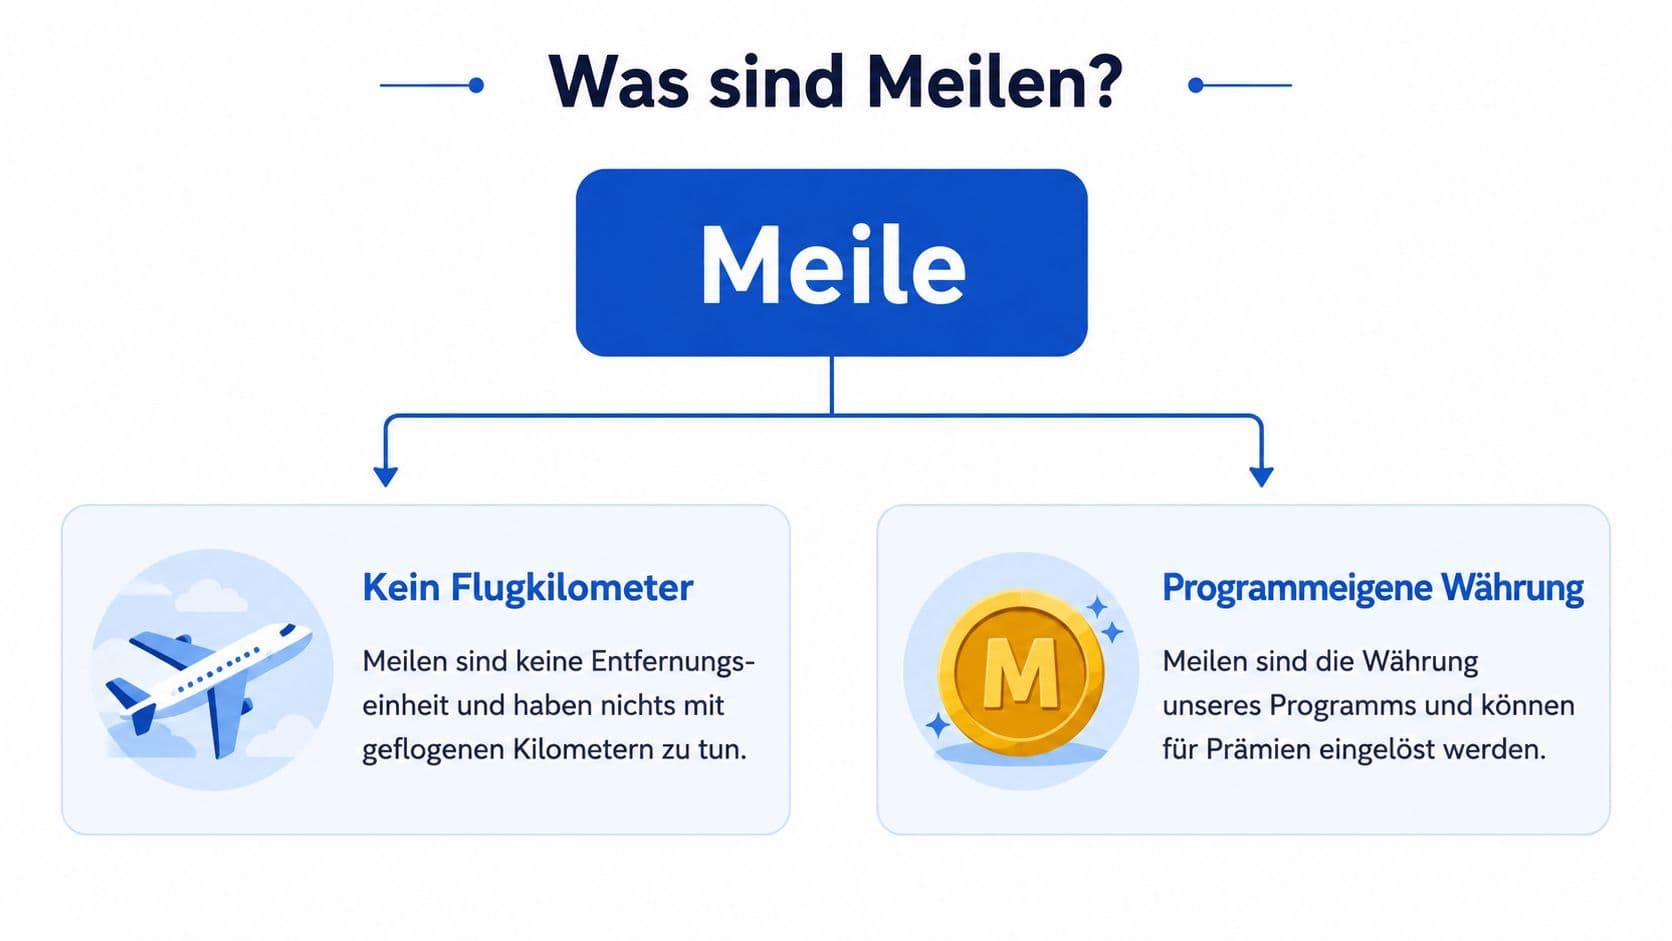
Es handelt sich um eine programmeigene Währung, die später gegen Prämien, Flüge oder Upgrades getauscht wird. Vergleichbar mit einer Stempelkarte im Café, nur dass die Belohnung im Hintergrund komplexer ist.
Die Sammelrate allein reicht als Bewertung nicht. Genauso wichtig ist, was eine Meile bei der Einlösung tatsächlich wert ist und ob Meilen verfallen können.
Die drei Programme in Deutschland
| Programm | Sammelrate | Transfer möglich | Typischer Einstieg |
|---|---|---|---|
| Miles & More | meist 1 Meile je 2 Euro, also 0,5 Meilen pro Euro | direkt im Programm | Alltagsumsätze im Lufthansa-Umfeld |
| American Express Membership Rewards | oft 1 Punkt je 1 Euro Umsatz | ja, teils 5:4, über PAYBACK sogar 1:1 zu Miles & More | flexible Punktebasis mit späterer Übertragung |
| PAYBACK | je nach Partner und Aktion | ja, häufig als Transferpfad zu Miles & More | Alltagseinkäufe im Einzelhandel |
Miles & More
Der einfachste Einstieg, wenn du ein klares Ziel hast. Die Karte ordnet jeden Umsatz direkt dem Meilenkonto zu, die Standardrate liegt für Privatkunden bei 1 Meile je 2 Euro.
Bequem, aber wenig flexibel: Wer Meilen später für andere Airline-Partner nutzen will, hat weniger Auswahl als bei einem übertragbaren Punktesystem.
American Express Membership Rewards
Ein zweistufiges Modell: meist 1 Punkt je 1 Euro Umsatz, danach Übertragung in Partnerprogramme. Je nach Transferweg unterschiedliche Verhältnisse, häufig 5:4, über den PAYBACK-Umweg auch 1:1 zu Miles & More.
Interessant, wenn du heute noch nicht weißt, wohin die Punkte gehen sollen.
PAYBACK
Stark im Einzelhandel, bekannt aus Supermarkt, Drogerie und Tankstelle. Der wichtige Punkt ist die Transferlogik zu Miles & More: Dort wird aus Alltagsumsatz erst ein reisetaugliches Meilenkonto.
Vier Hebel für die Sammelrate
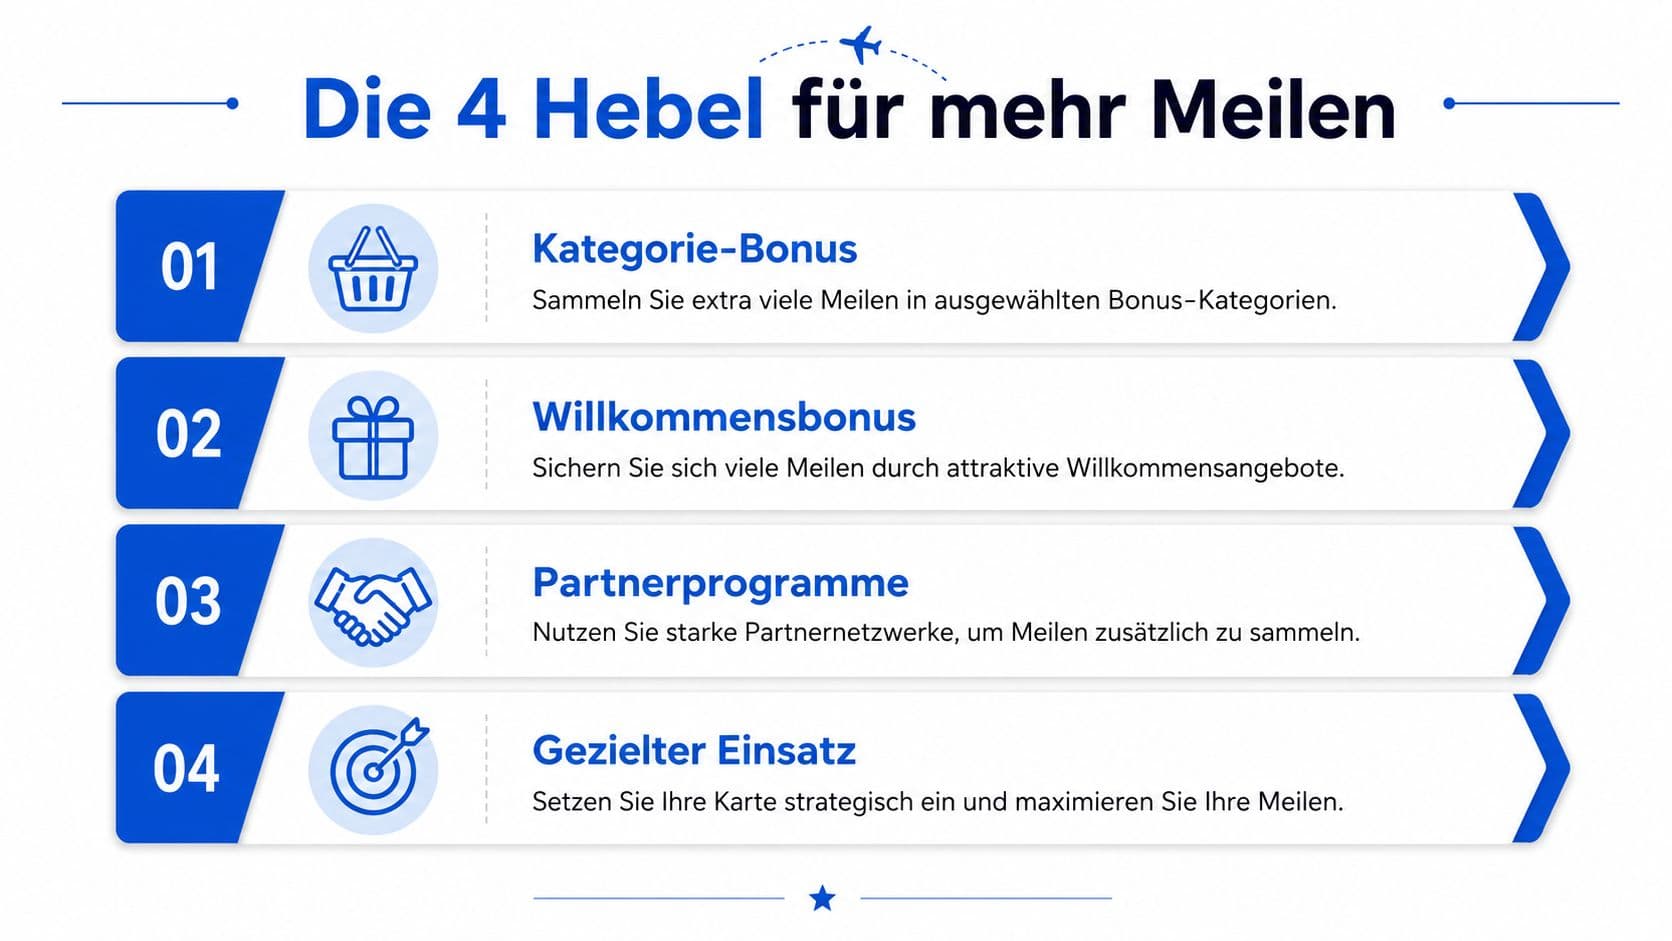
Kategorie-Bonus: Bestimmte Umsätze sind mehr wert als andere, etwa Reisen, Tanken oder Partnerkategorien. Das ist programmspezifisch, kein allgemeines Gesetz.
Bonusaktionen: Zeitlich begrenzte Angebote auf ausgewählte Umsätze oder Partner. Ein geplanter Online-Kauf wird nicht sofort gebucht, sondern erst, wenn eine passende Aktion aktiv ist.
Transferpartner: Bei PAYBACK zu Miles & More werden Transferaktionen mit 20 bis 25 Prozent Bonus als relevanter Hebel beschrieben, also als Weg, den vorhandenen Bestand zeitweise besser umzuwandeln.
Umsatz-Multiplikator: Der Unterschied zwischen 0,5 und 1 Meile pro Euro wirkt im Alltag groß, weil sich derselbe Umsatz doppelt so stark auswirkt.
Was das Sammeln kostet
Die ehrliche Antwort ist unromantisch: Meilenkarten kosten Geld, nicht nur über die Jahresgebühr, sondern auch über Fremdwährungsentgelt und Bargeldkosten.
Bei Miles & More liegen die laufenden Kosten für Standardkarten häufig bei 5,50 bis 11,50 Euro pro Monat. Im Nicht-Euro-Raum kommen oft 1,95 bis 2,0 Prozent Fremdwährungsentgelt hinzu, Bargeldabhebungen kosten extra.
Die Rechnung
Bei 1.500 Euro Monatsumsatz und 0,5 Meilen pro Euro kommst du auf 9.000 Meilen im Jahr. Ein ordentliches Polster, aber nur sinnvoll, wenn Gebühren und tatsächliche Nutzung dazu passen.
Setzt du nur 500 Euro pro Monat um, schrumpft der Ertrag deutlich, während die Kosten gleich bleiben. Bei 11,50 Euro Monatsgebühr zahlst du 138 Euro im Jahr für 3.000 Meilen.
Wann die Rechnung kippt
Bei niedrigem Umsatz frisst die laufende Gebühr den Vorteil. Das gilt besonders, wenn Meilen gesammelt, aber nicht sinnvoll eingelöst werden. Dann bleibt nur ein teures Sammelsystem.
Hinzu kommen Auslandseinsatz und Bargeld, beides ist bei Meilenkarten selten die starke Seite. Wer hauptsächlich eine günstige Reisekarte sucht, prüft besser eine Karte mit anderen Schwerpunkten.
Die Strategie nach Nutzungsprofil
Du nutzt die Karte selten: Eine Meilenkarte mit Monatsgebühr lohnt sich kaum. Bündle stattdessen deine Alltagsausgaben auf einem kostenlosen Punktesystem.
Du reist planbar mehrmals im Jahr: Hier zählt die Einlöseseite. Prüfe vorher, welche Prämienflüge realistisch verfügbar sind, bevor du dich auf ein Programm festlegst.
Ihr reist als Familie mit einem Langstreckenziel: Dann lohnt sich der Blick auf Transferwege und Bonusaktionen, weil sich der Bestand für ein konkretes Ziel aufbauen lässt.
Bei allen Profilen gilt: Kartenanträge laufen über eine Bonitätsprüfung. Wer mehrere Karten vergleicht, sollte auf eine schufa-neutrale Konditionsanfrage achten.
Drei Irrtümer
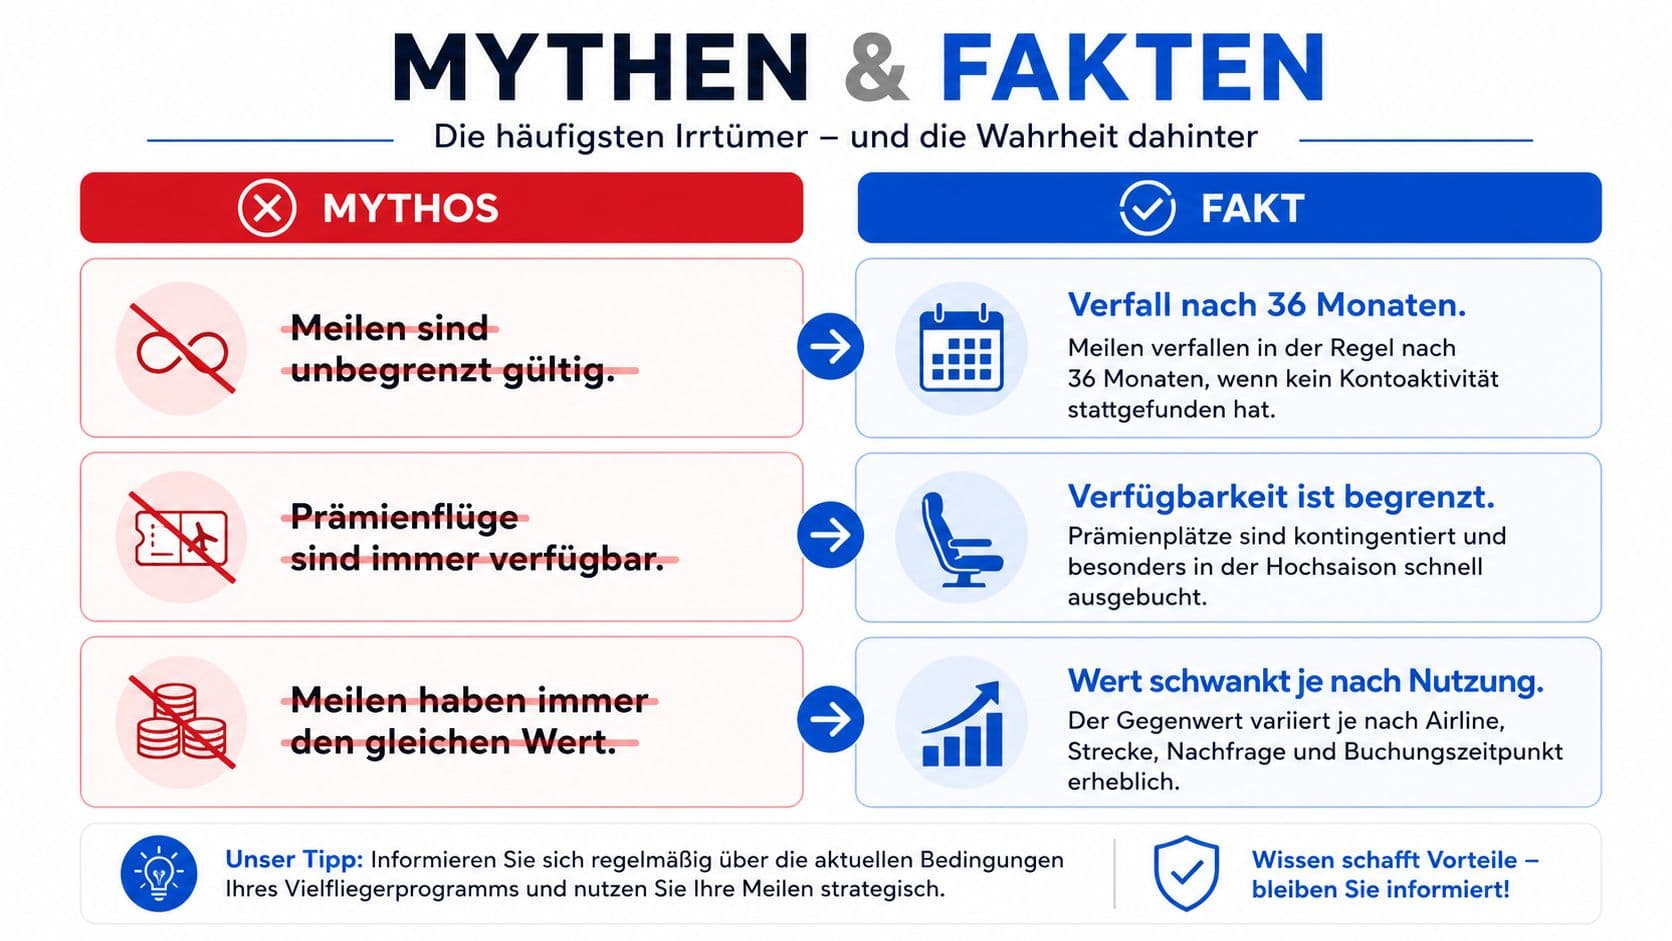
„Mehr Umsatz ist immer besser." Nur wenn die Ausgaben ohnehin anfallen. Wer wegen Meilen mehr ausgibt, verliert mehr, als der Bonus einbringt.
„Meilen sind bares Geld." Ihr Wert entsteht erst bei der Einlösung und hängt von Verfügbarkeit, Zuzahlungen und Steuern ab.
„Die Karte ohne Jahresgebühr ist die beste Meilenkarte." Ohne laufende Gebühr sammeln viele Karten gar keine Meilen. Entscheidend ist das Verhältnis aus Kosten, Sammelrate und realem Einlösewert.
Das Wichtigste in Kürze
Meilensammeln ist keine Magie, sondern sauberer Alltagseinsatz plus ehrliche Rechnung. Bei 1.500 Euro Monatsumsatz kommen mit der Standardrate rund 9.000 Meilen im Jahr zusammen, bei 500 Euro nur 3.000, während die Monatsgebühr gleich bleibt.
Prüfe deshalb zuerst deinen realistischen Umsatz und dein konkretes Einlöseziel, erst danach die Sammelrate. Und rechne Fremdwährungsentgelt und Bargeldkosten mit ein, denn dort sind Meilenkarten selten stark.
Häufige Fragen
- Wie viele Meilen sammle ich realistisch pro Jahr?
- Bei der Standardrate von 1 Meile je 2 Euro und rund 1.500 Euro Monatsumsatz etwa 9.000 Meilen. Bei 500 Euro Umsatz sind es nur 3.000, die Grundgebühr bleibt aber gleich.
- Was kostet eine Miles-&-More-Karte?
- Für Standardkarten werden häufig 5,50 bis 11,50 Euro pro Monat genannt, dazu 1,95 bis 2,0 Prozent Fremdwährungsentgelt außerhalb des Euroraums und extra Kosten für Bargeld.
- Was bringt der Umweg über PAYBACK?
- Er dient als Transferpfad zu Miles & More, teilweise im Verhältnis 1:1. Transferaktionen mit 20 bis 25 Prozent Bonus können den vorhandenen Bestand zeitweise deutlich aufwerten.
- Lohnt sich eine Meilenkarte für Reisen ins Ausland?
- Zum Sammeln ja, zum Bezahlen selten. Fremdwährungsentgelt und Bargeldkosten sind bei Meilenkarten meist höher als bei spezialisierten Reisekarten.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.