Du planst eine längere Reise und willst unterwegs an Automaten und in Geschäften bezahlen, ohne Dispo oder nachträgliche Zinsen zu riskieren. Gleichzeitig fragst du dich, ob eine Prepaid-Karte im Ausland überall funktioniert oder ob eine Debitkarte besser passt.
Genau dort beginnt ein sinnvoller Vergleich: Nicht die niedrigste beworbene Gebühr entscheidet, sondern der konkrete Zweck. Eine Prepaid-Karte kann Ausgaben begrenzen und das Reisebudget trennen, ist aber nicht automatisch günstiger oder flexibler als die Alternativen.
Die Bundesbank weist aus, dass 2021 sieben Prozent und 2023 acht Prozent der Kreditkartenbesitzer eine Prepaid-Karte hatten. Das Modell ist relevant, bleibt aber eine Lösung für bestimmte Bedürfnisse.
Wann eine Prepaid-Karte Sinn ergibt
Du lädst nur das Reisebudget auf die Karte. Ist das Guthaben verbraucht, sind weitere Zahlungen über diese Karte nicht mehr möglich. Eine Prepaid-Karte ist deshalb keine echte Kreditkarte, sondern eine Guthabenkarte.
Diese Begrenzung ist kein technisches Detail, sondern ein Budgetinstrument.
Vier typische Einsatzsituationen
- Erste Kartenzahlungen: Wer bisher überwiegend bar bezahlt hat, bekommt eine klare Grenze. Das verfügbare Guthaben zeigt unmittelbar, was noch geht.
- Reisen mit mehreren Währungen: Die Karte dient als getrenntes Reisebudget. Entscheidend sind Fremdwährungsentgelt, Wechselkurs und Bargeldkosten.
- Getrennte Haushaltsausgaben: Für Freizeit oder gemeinsame Einkäufe lässt sich ein eigener Betrag reservieren. Das erleichtert die Übersicht, ersetzt aber kein Haushaltskonto.
- Online-Shopping: Bei Verlust oder Missbrauch steht nicht das gesamte Girokonto im Mittelpunkt. Der Schaden kann sich auf das aufgeladene Guthaben begrenzen.
Die Grenzen zeigen sich bei Hotelreservierungen, Mietwagen und anderen Zahlungen mit Kaution. Solche Anbieter wollen eine Deckungsgarantie oder eine spätere Belastung absichern. Eine echte Kreditkarte ist dafür geeigneter, eine Debitkarte kann reichen, wenn der Anbieter das Girokonto direkt belasten darf.
Wie sie funktioniert
- Du beantragst die Karte und legitimierst dich beim Anbieter.
- Der Anbieter stellt eine physische oder virtuelle Karte bereit.
- Du lädst Guthaben auf.
- Jede Zahlung reduziert dieses Guthaben.
- Reicht der Betrag nicht, wird die Transaktion abgelehnt oder scheitert an einer Vorautorisierung.
Eine klassische Überziehung ist nicht vorgesehen.
| Kriterium | Prepaid | Debitkarte | Echte Kreditkarte |
|---|---|---|---|
| Buchungszeitpunkt | Guthaben wird bei Zahlung belastet | Girokonto wird zeitnah belastet | Abrechnung erfolgt später |
| Kreditfunktion | kein Kreditrahmen | keine klassische Kreditlinie | Verfügungsrahmen möglich |
| Schufa-Prüfung | je nach Anbieter unterschiedlich | abhängig vom Kontoanbieter | häufig produktabhängig |
| Typischer Einsatz | Budget, Online-Zahlungen, Reiseausgaben | Alltag und direkte Kontonutzung | Reisen, Kautionen, flexible Abrechnung |
| Zusatzleistungen | nur nach Vertrag, oft begrenzt | nach Kontomodell | je nach Karte, etwa Versicherungen |
Die Gebührenstruktur
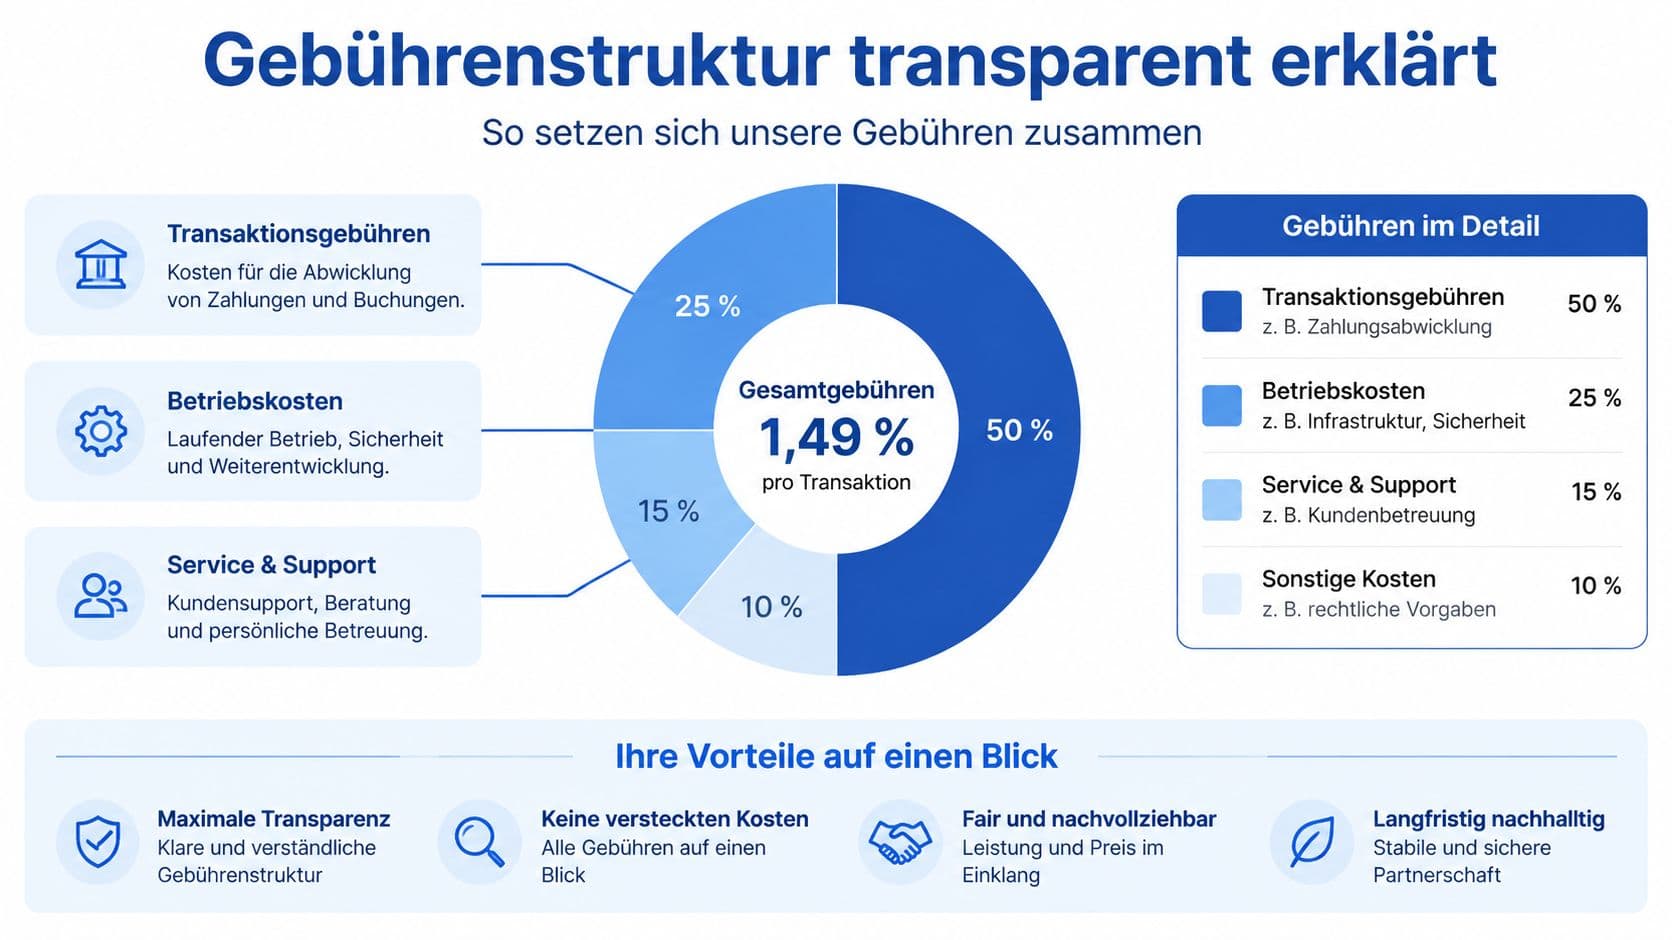
- Jahres- oder Monatsgebühr: Manche Anbieter verlangen eine regelmäßige Gebühr, bei anderen fällt eine Ausstellungs- oder Ersatzkartengebühr an.
- Fremdwährungsentgelt: Im Marktvergleich liegen diese Gebühren typischerweise zwischen 0 und 3,99 Prozent des Umsatzes. Einzelne Karten weisen 0 Prozent werktags, 0,5, 1,5, 1,75 oder 2,75 Prozent aus.
- Bargeldabhebung: Neben der Gebühr des Kartenanbieters kann der Automatenbetreiber ein eigenes Entgelt verlangen.
- Aufladung: Überweisung, Kartenzahlung oder Sofortüberweisung werden je nach Anbieter unterschiedlich behandelt.
Ein Rechenbeispiel mit angenommenen Werten
Angenommen, eine Karte hat keine Jahresgebühr, verlangt 1,75 Prozent Fremdwährungsentgelt und 2,50 Euro je Abhebung. Du setzt 800 Euro im Jahr um, davon einen Teil im Ausland, und hebst dreimal Bargeld ab.
Die drei Abhebungen kosten 7,50 Euro, dazu kommt das Fremdwährungsentgelt auf den Auslandsumsatz. Liegt der hoch genug, summieren sich die Mehrkosten auf über 40 Euro.
Umgekehrt kann eine Karte mit 19,90 Euro Jahresgebühr und 0 Prozent Fremdwährungsentgelt für Reisende günstiger sein, sofern Bargeld, Wechselkurs und Aufladung ebenfalls passen.
Achte zusätzlich auf PIN-Sperrkosten, Ersatzkartenpauschalen, Inaktivitätsgebühren und Auszahlungsentgelte. Entscheidend ist die Gesamtrechnung für dein Jahr, nicht das Wort „gratis" in einer Werbung.
Die Vergleichskriterien
| Kriterium | Warum es zählt | Kritischer Prüfpunkt |
|---|---|---|
| Jahresgebühr | beeinflusst die Fixkosten | Gebühr nach einer Einstiegsphase |
| Fremdwährung | wichtig bei Reisen und Auslandskäufen | Wochenendaufschlag oder Kurszuschlag |
| Bargeld | relevant an Automaten | Zusatzentgelt des Automaten |
| Aufladung | bestimmt den Aufwand | lange Wartezeit oder kostenpflichtiger Weg |
| Bonitätsprüfung | relevant bei schwacher Bonität | unklare Formulierung zur Anfrage |
| Akzeptanz | entscheidet über die Alltagstauglichkeit | Ausschluss von Hotels, Mietwagen oder Abos |
| Extras | können nützlich, aber teuer sein | Versicherung nur unter engen Bedingungen |
Aufladung, Limits und Identitätsprüfung
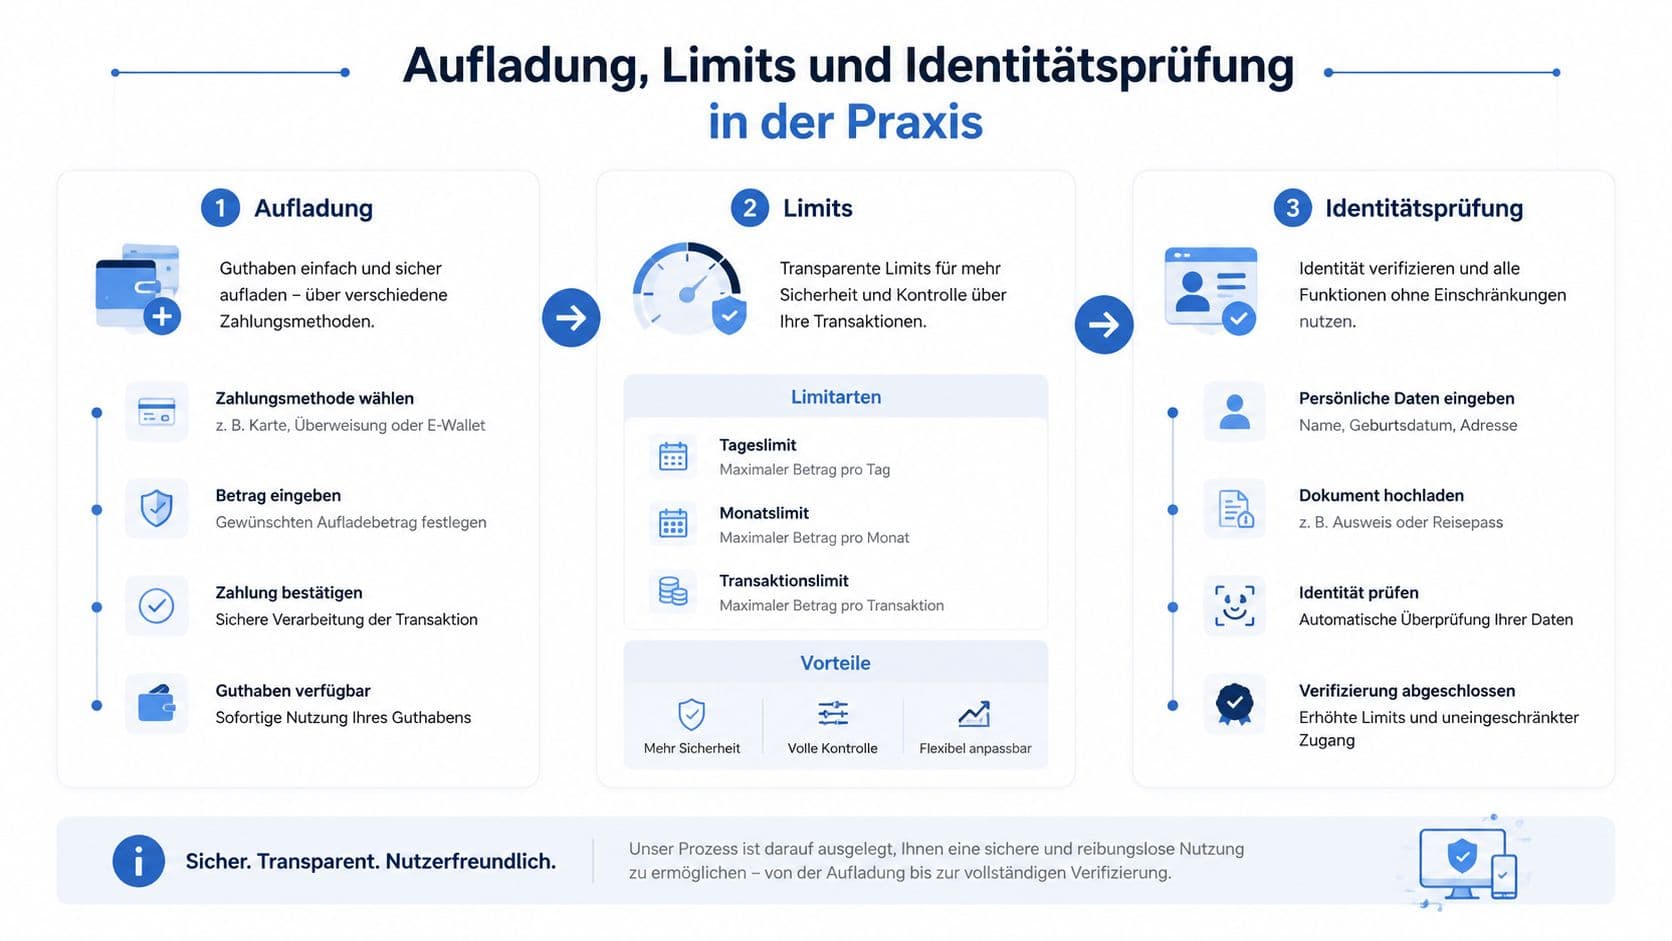
Der Antrag beginnt mit persönlichen Angaben und einer Identitätsprüfung, je nach Anbieter per PostIdent, VideoIdent oder über eine App mit Ausweisdokument. Ein gültiger Personalausweis oder Reisepass ist meist notwendig.
Die Ladewege
- SEPA-Überweisung: vom Girokonto aufs Kartenkonto, die Verbuchung hängt von Bankarbeitstagen ab.
- Sofortüberweisung oder App: schneller verfügbar, sofern der Anbieter das unterstützt.
- Aufladung per Karte: bequem, aber teils mit eigenen Entgelten oder Sicherheitsprüfungen.
- Aufladebon im Handel: nur bei einzelnen Programmen, Verfügbarkeit und Kosten stehen im Tarifblatt.
- Dauerauftrag: erleichtert die Budgetplanung, bindet aber Geld.
Teste vor einer Reise, wie lange dein gewählter Ladeweg tatsächlich braucht.
Limits sind mehr als das Guthaben
Zusätzlich zum aufgeladenen Betrag können Anbieter maximale Kartenstände, Tagesumsätze, Aufladebeträge oder Transaktionszahlen festlegen. Frag also nicht nur, wie viel Geld auf der Karte liegt, sondern auch, ob eine geplante Zahlung durch ein Tageslimit blockiert wird.
Eine Prepaid-Karte ist außerdem nicht anonym. Anbieter müssen ihre Kunden in der Regel identifizieren. Ob eine Schufa-Abfrage erfolgt, hängt vom Produkt ab. Bei solchen Karten wird oft darauf verzichtet, weil keine Überziehung vorgesehen ist, eine Zusage für jedes Programm ist das aber nicht.
Drei Nutzungsprofile
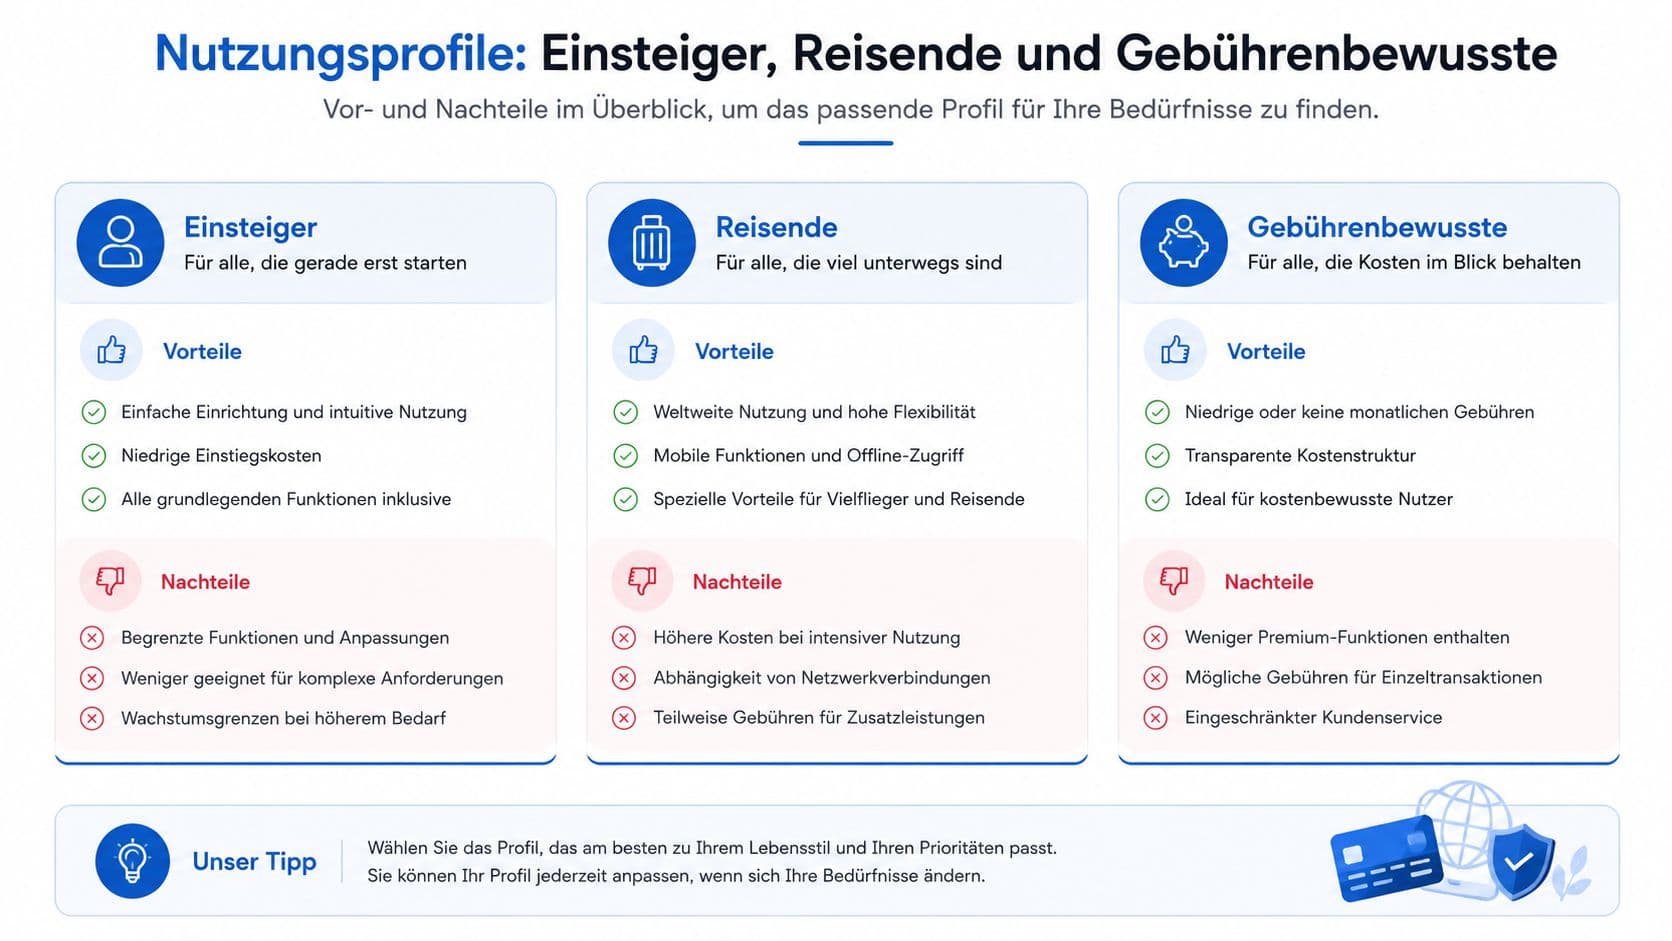
Du zahlst zum ersten Mal mit Karte
Wichtig sind einfache Aufladung, niedrige Fixkosten, Benachrichtigungen und verständliche Umsatzanzeigen. Versicherungen brauchst du nicht. Eine Debitkarte wäre unter Umständen praktischer, wenn du ohnehin nur dein Girokonto nutzt und kein separates Guthaben verwalten willst.
Du reist mehrmals im Jahr
Prüfe zuerst Fremdwährungsentgelt, Wechselkurs, Bargeldbedingungen und Akzeptanz. Eine Karte kann beim Bezahlen funktionieren und bei einer Kaution abgelehnt werden. Plane für Hotel- und Mietwagenkautionen zusätzlich eine Debit- oder echte Kreditkarte ein.
Du nutzt die Karte täglich
Prüfe nicht nur die Jahresgebühr, sondern auch Ersatzkarte, Inaktivität, Aufladung, Bargeld und Fremdwährung. Eine scheinbar günstige Karte kann bei vielen kleinen Vorgängen mehr kosten als ein Kontomodell.
Sicherheit und Akzeptanz
Für die Sicherheit zählen konkrete Funktionen: Die Karte sollte 3D Secure unterstützen, eine erreichbare Sperr-Hotline haben und eine PIN-Verwaltung in der App bieten. Speichere vor der Abreise die Sperrnummer und prüfe, ob die App Umsätze sofort meldet.
Probleme entstehen, wenn ein Händler eine Kaution, eine nachträgliche Belastung oder eine besondere Kartenprüfung verlangt. Das betrifft Hotels, Mietwagenstationen, Tankstellen, bestimmte Abonnements und einzelne Automaten.
| Situation | Prepaid | Debit | Echte Kreditkarte |
|---|---|---|---|
| Festes Budget für Freizeit oder Reise | häufig passend | möglich, aber direkt am Konto | weniger strikt begrenzend |
| Tägliche Zahlungen vom Girokonto | zusätzlicher Ladeschritt | häufig passend | Abrechnung später |
| Mietwagen oder Hotelkaution | vorher Akzeptanz prüfen | je nach Anbieter | oft die naheliegendere Option |
| Online-Käufe mit begrenztem Risiko | kann sinnvoll sein | Konto ist direkt betroffen | Verfügungsrahmen beachten |
| Ohne regelmäßiges Einkommen | Anbieterbedingungen prüfen | Kontoanforderungen beachten | Bonitätsprüfung möglich |
Prüfpunkte vor dem Abschluss
- Gesamtkosten: Jahres-, Monats-, Auflade-, Abhebungs- und Ersatzkartenentgelte addieren.
- Ausland: Fremdwährungsentgelt, Wochenendaufschlag und Wechselkursregel prüfen.
- Akzeptanz: Hotels, Abos und Automaten vorab kontrollieren.
- Sicherheit: 3D Secure, Sperr-Hotline, App-Sperre und Reklamationsweg nachlesen.
- Limits: Auflade-, Karten-, Tages- und Abhebungslimits mit dem geplanten Einsatz vergleichen.
- Guthaben: Klären, wie das Restguthaben nach einer Kündigung ausgezahlt wird.
Das Wichtigste in Kürze
Prepaid passt als bewusstes Budget- und Sicherheitsinstrument, wenn die Guthabengrenze ein echtes Problem löst. Debit eignet sich für direkte Girokonto-Zahlungen, eine echte Kreditkarte bei späterer Abrechnung, Kautionen und spontanen Reisebuchungen.
Wer nur günstiger bezahlen will, sollte Debit und echte Kreditkarte im selben Kostenmodell mitprüfen. Die Auswahl entsteht aus dem Nutzungsprofil, nicht aus der Produktbezeichnung.
Häufige Fragen
- Ist eine Prepaid-Karte eine echte Kreditkarte?
- Nein, es ist eine Guthabenkarte. Du lädst vorher auf, jede Zahlung reduziert das Guthaben, eine Überziehung ist nicht vorgesehen.
- Funktioniert sie für Mietwagen und Hotelkautionen?
- Oft nicht. Viele Anbieter verlangen eine Deckungsgarantie oder wollen später nachbelasten können. Kläre die Akzeptanz vor der Buchung und plane notfalls eine zweite Karte ein.
- Wird bei Prepaid-Karten die Schufa geprüft?
- Das hängt vom Programm ab. Viele Anbieter verzichten darauf, weil keine Überziehung möglich ist. Eine Identitätsprüfung ist aber in jedem Fall vorgeschrieben, anonym sind diese Karten nicht.
- Wie hoch ist das Fremdwährungsentgelt?
- Im Marktvergleich zwischen 0 und 3,99 Prozent des Umsatzes. Einzelne Karten unterscheiden sogar zwischen Werktagen und Wochenende, achte deshalb auf mögliche Aufschläge.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.