Eine Kreditkarte ist ein Zahlungsmittel, bei dem Umsätze gesammelt und erst später vom Girokonto abgebucht oder in Raten zurückgezahlt werden. In Deutschland besaßen 2025 rund 50 Prozent der Bevölkerung mindestens eine Kreditkarte, während 98 Prozent über mindestens eine Debitkarte verfügten.
Wer im Supermarkt kontaktlos zahlt oder online einen Flug bucht, denkt selten über den Abrechnungsweg nach. Genau dieser Weg entscheidet aber darüber, ob eine Karte übersichtlich bleibt oder durch Teilzahlung, Zinsen und Auslandsgebühren teuer wird.
Die Grundlagen im Alltag
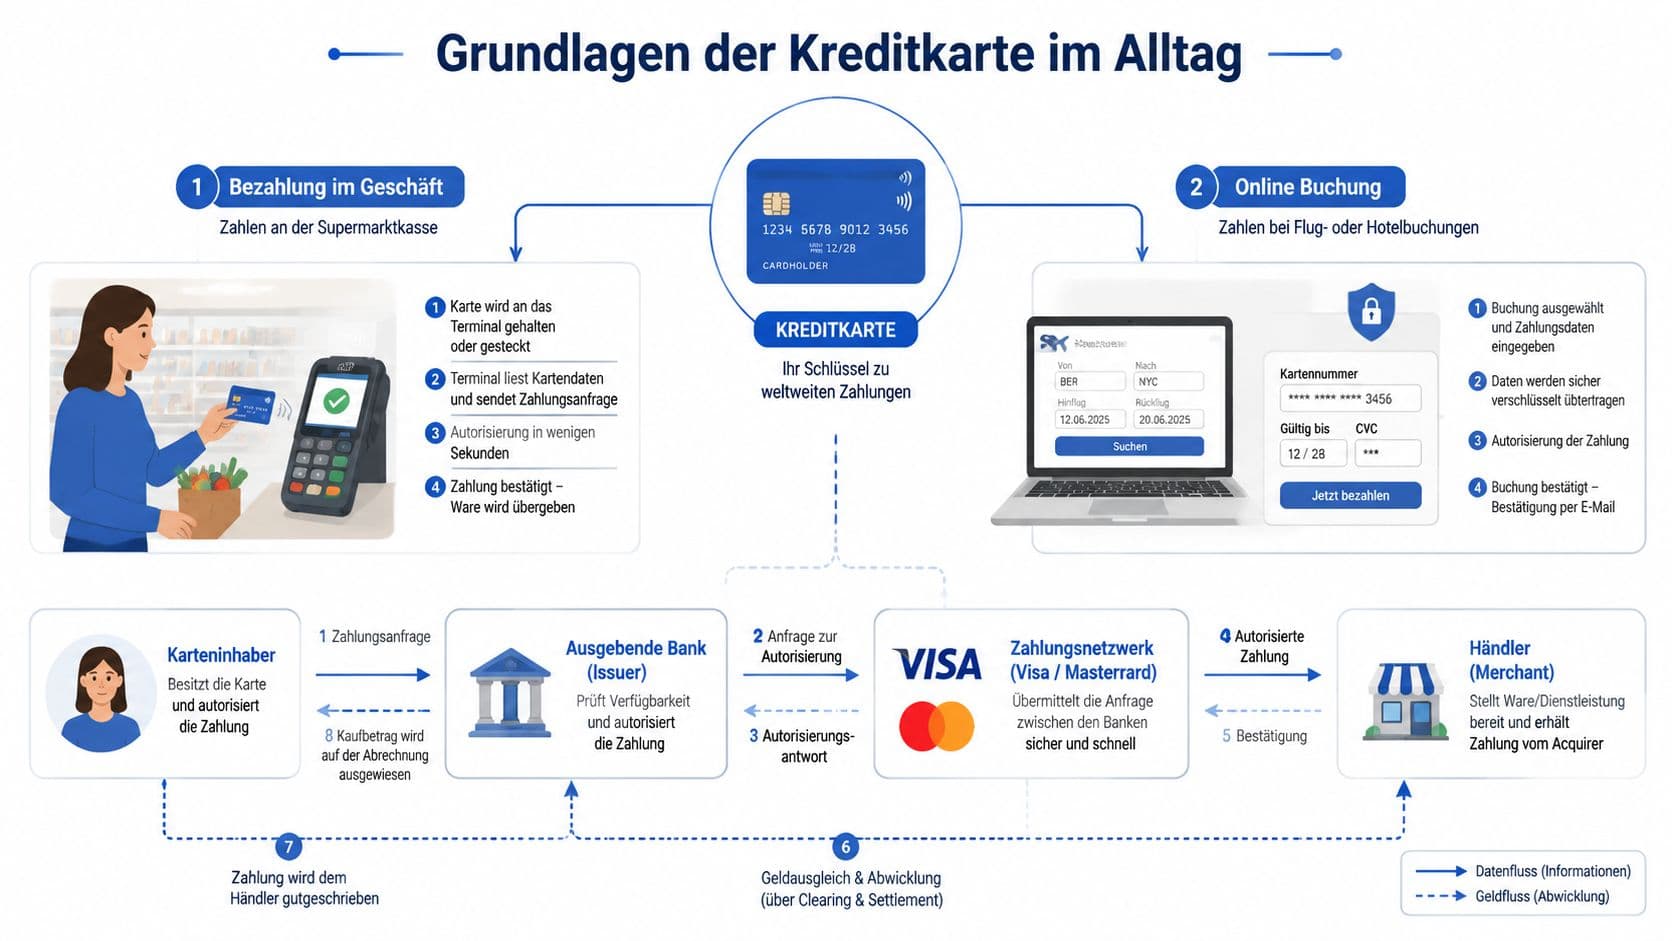
An der Supermarktkasse hältst du die Karte ans Terminal. Der Händler erhält die Bestätigung und gibt die Ware aus. Auf deinem Girokonto ist der Betrag zu diesem Zeitpunkt normalerweise noch nicht sichtbar: Die Umsätze landen zunächst auf dem Kreditkartenkonto und werden später abgerechnet. Die Karte verschiebt den Zahlungszeitpunkt, sie erhöht nicht dein verfügbares Einkommen.
Bei einer Debitkarte wird der Betrag meist direkt dem Girokonto belastet, die Girocard gehört in diesen Bereich. Bei einer Kreditkarte erfolgt die Belastung je nach Vertrag später vollständig oder über eine Teilzahlungsfunktion in Raten. Gerade die Ratenzahlung kann teuer werden, weil auf den offenen Betrag Zinsen anfallen.
Was bei einer Kartenzahlung passiert
Beteiligt sind mehrere Stellen: du als Karteninhaber, der Händler, die ausgebende Bank und ein Zahlungsnetzwerk wie Visa oder Mastercard. Das Netzwerk übermittelt die Zahlungsinformationen, die Bank prüft, ob sie die Transaktion freigeben kann.
Bei einer Online-Buchung sendet der Händler eine Autorisierungsanfrage, die Bank bestätigt oder lehnt ab. Bei einer Charge Card folgt die Belastung des Girokontos erst mit der Sammelabrechnung. Bei einer Revolving Card kann der offene Betrag dagegen teilweise bestehen bleiben und verzinst werden.
Deutschland zahlt zunehmend bargeldlos: 2025 wurden erstmals 55 Prozent aller erfassten Einkäufe bargeldlos bezahlt, gegenüber 45 Prozent in bar. Kreditkarten sind daran nur teilweise beteiligt, Debitkarten und digitale Verfahren haben großes Gewicht.
Ende 2024 waren in Deutschland rund 196 Millionen Zahlungskarten im Umlauf. Bei den Kreditkarten lag die Zahl je nach Abgrenzung bei 34,2 bis 35,1 Millionen, bis Ende 2025 stieg sie auf etwa 36,7 Millionen.
Drei Kartentypen, drei Abrechnungsmodelle
Der Begriff Kreditkarte klingt einheitlich, beschreibt aber verschiedene Modelle. Relevant ist nicht nur die Jahresgebühr, sondern wann der Betrag fällig wird und ob Zinsen entstehen.
| Kartentyp | Abrechnung | Zinsrisiko | Passt zu |
|---|---|---|---|
| Charge Card | Umsätze werden gesammelt und später vollständig abgebucht | bei vollständigem Ausgleich normalerweise keines | wer Ausgaben gesammelt begleichen will |
| Revolving Card | Rückzahlung ganz oder in Raten möglich | deutlich, bei offenem Saldo und Mindesttilgung | wer flexible Rückzahlung braucht und die Kosten kontrolliert |
| Prepaid Card | vorher mit Guthaben aufgeladen | keines, da keine Kreditfunktion | wer Ausgaben auf ein festes Guthaben begrenzen will |
Charge Card und vollständiger Ausgleich
Einkäufe werden auf dem Kartenkonto erfasst, am Abrechnungstag zieht der Anbieter den Gesamtbetrag vom Girokonto ein. Das Modell ähnelt einer Sammelrechnung. Wer das Girokonto ausreichend deckt, nutzt den Zahlungsaufschub, ohne automatisch einen Kredit aufzunehmen.
Die Bundesbank unterscheidet zwischen Karten ohne und mit Kreditfunktion. Von rund 36,7 Millionen Kreditkarten Ende 2025 entfielen etwa 30 Millionen auf Karten ohne Kreditfunktion und rund 6,7 Millionen auf Karten mit Kreditfunktion.
Revolving Card und Teilzahlung
Hier gleichst du den offenen Betrag nicht vollständig aus, sondern zahlst eine Rate, während der Rest bestehen bleibt. Auf diesen Betrag fallen Sollzinsen an. Die monatliche Mindesttilgung kann dazu führen, dass ein kleiner Einkauf über lange Zeit zurückgezahlt wird.
Prepaid Card
Erst Guthaben aufladen, dann nutzen. Eine echte Kreditfunktion besteht nicht. Das erleichtert die Budgetkontrolle, schränkt die Nutzung aber ein, wenn das Guthaben nicht reicht.
Gebühren und versteckte Kostenfallen
Eine Karte kann mit niedrigen laufenden Kosten beworben werden und bei bestimmter Nutzung trotzdem teuer sein. Die Kosten entstehen an vier Stellen: Kartenhaltung, Auslandszahlungen, Bargeldabhebungen und Teilzahlung.
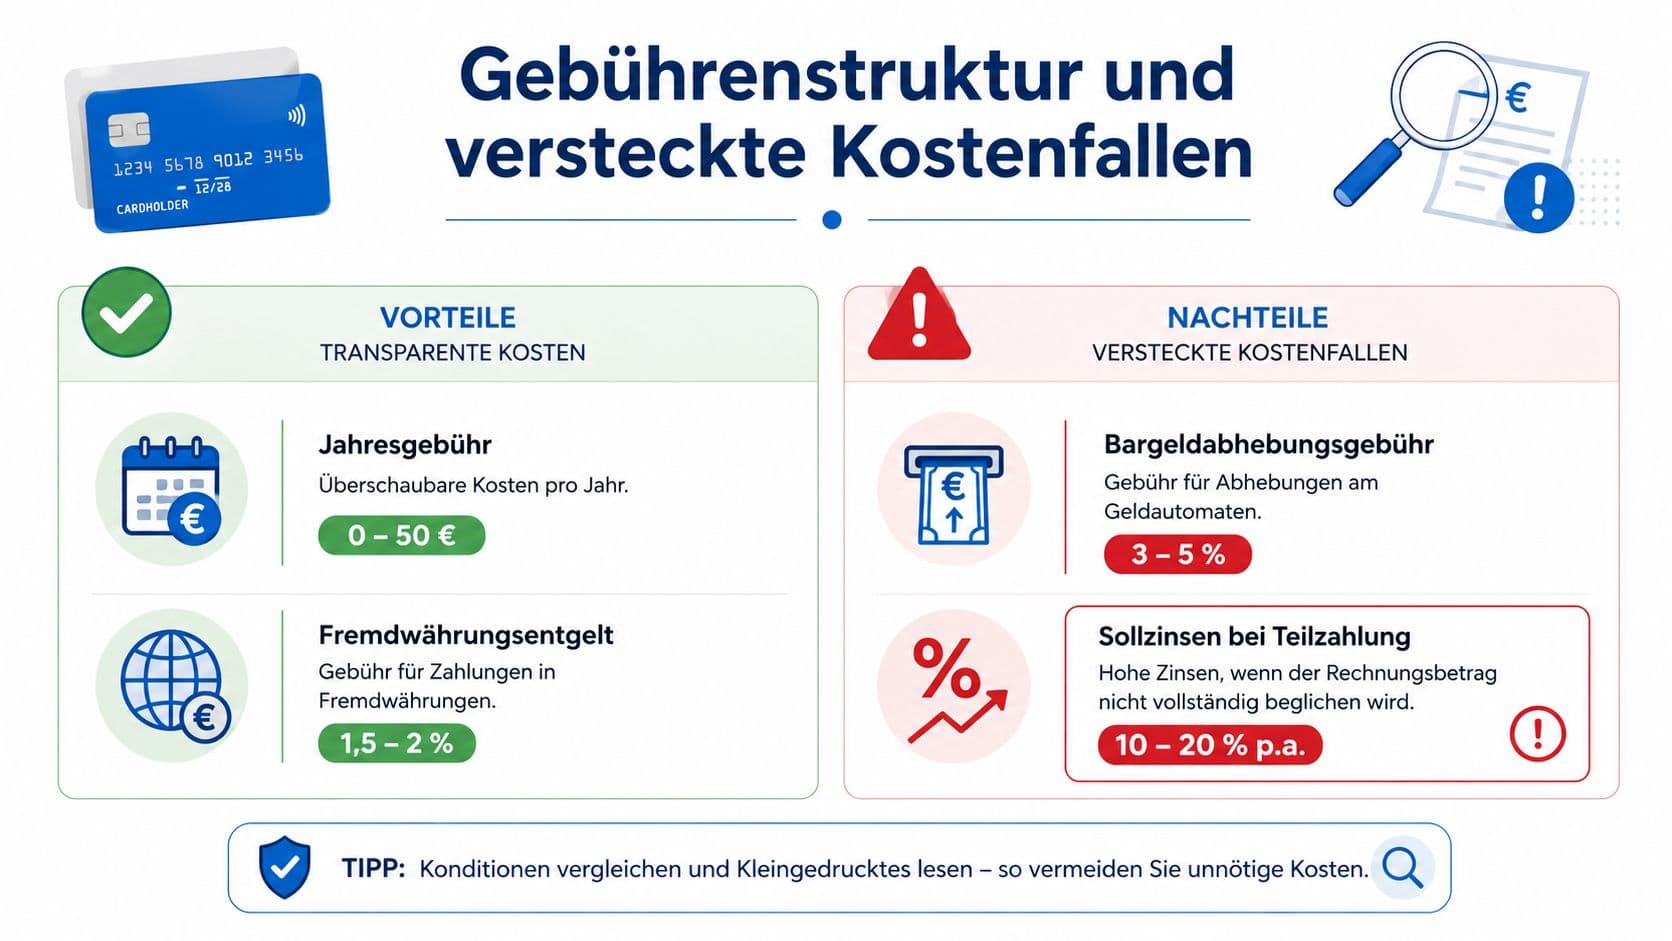
Die Jahresgebühr ist leicht zu erkennen. Schwieriger sind Kosten, die erst in einer konkreten Situation entstehen: ein Fremdwährungsentgelt außerhalb des Euroraums, Gebühren am Geldautomaten oder ein ungünstiger Wechselkurs. Bei einer Revolving Card kommen Sollzinsen hinzu.
Warum die Teilzahlung besonders kritisch ist
Ein Beispiel: Du kaufst einen Fernseher und begleichst die Rechnung nicht vollständig, sondern nur die vorgesehene Rate. Der Rest wird in den nächsten Abrechnungszeitraum übertragen, dazu kommen Sollzinsen auf den offenen Saldo.
Zahlst du weiter mit der Karte, wächst der ausstehende Betrag unter Umständen, obwohl jeden Monat eine Rate abgebucht wird. Die Rate vermittelt den Eindruck einer deutlichen Rückzahlung, während ein Teil davon für Zinsen draufgeht.
Der effektive Jahreszins berücksichtigt die jährlichen Kosten und ist aussagekräftiger als eine isolierte Monatsrate. Prüfe vor dem Antrag die Preis- und Leistungsverzeichnisse.
Auswirkungen auf die Schufa
Die Schufa speichert Informationen zu bestimmten Vertrags- und Zahlungsverhältnissen und berechnet daraus einen Bonitätswert. Eine Kreditkarte führt nicht automatisch zu einer schlechteren Bonität. Entscheidend sind Vertragsart und Umgang mit offenen Beträgen.
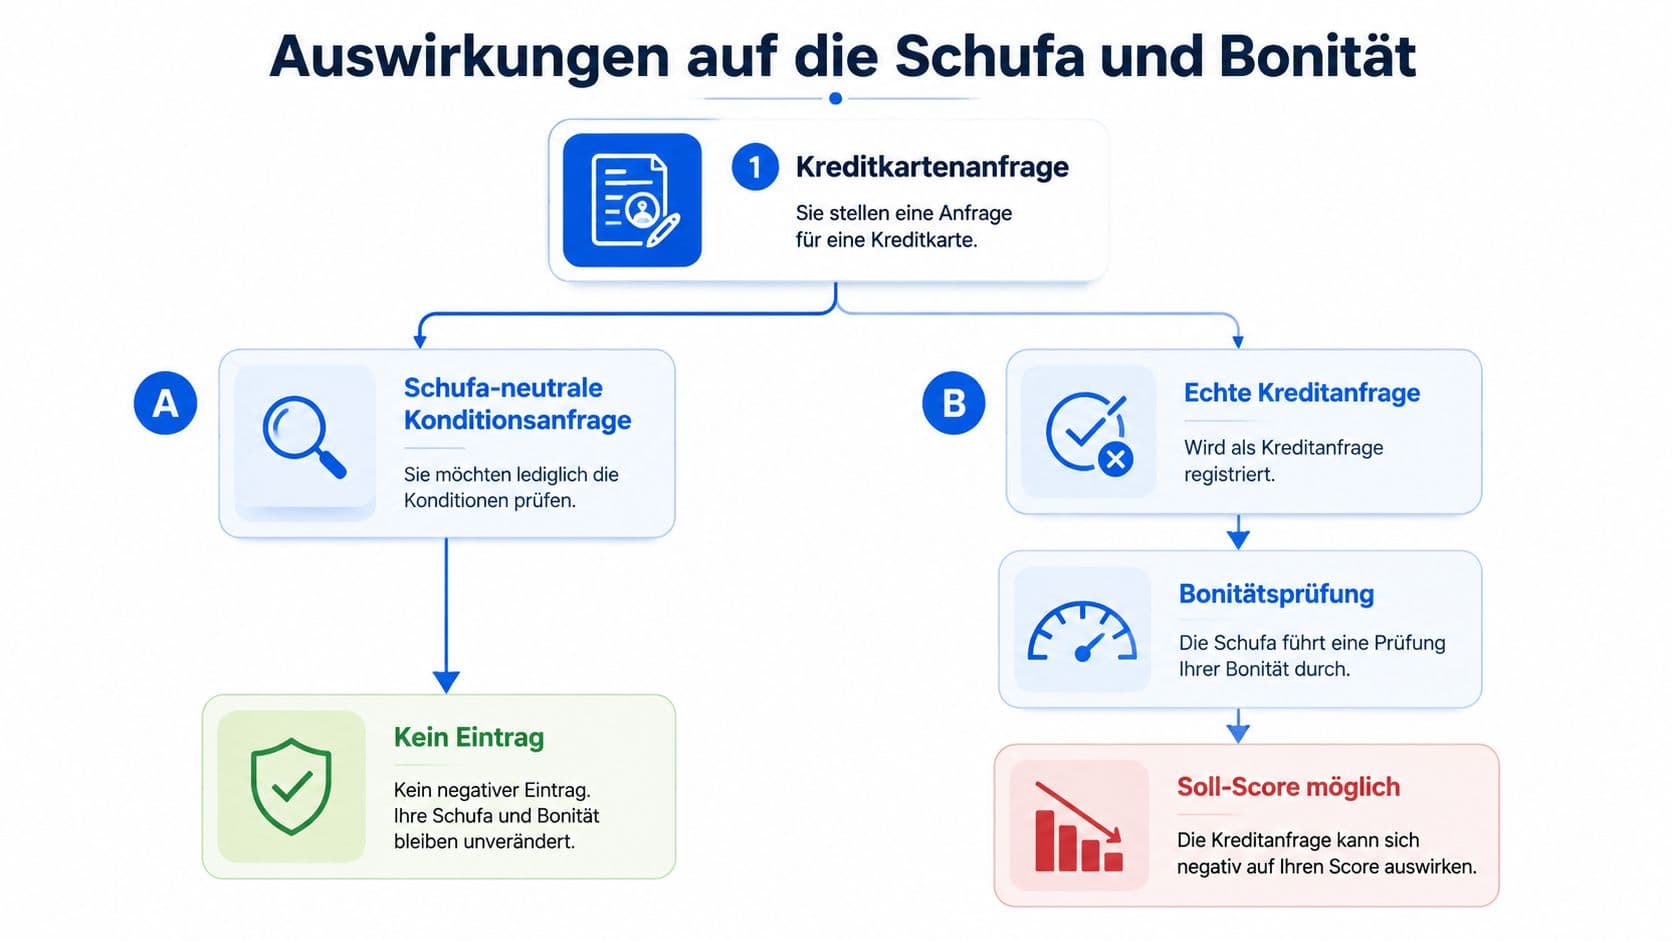
Halte zwei Prüfungsarten auseinander: Eine schufa-neutrale Konditionsanfrage klärt mögliche Bedingungen, ohne eine klassische Kreditanfrage auszulösen. Eine echte Kreditanfrage wird registriert und kann bei der Bewertung eine Rolle spielen. Kläre vor dem Antrag ausdrücklich, welche Anfrage der Anbieter stellt.
Problematisch werden offene Beträge vor allem, wenn sie dauerhaft bestehen, Zahlungen ausbleiben oder mehrere Verpflichtungen den Spielraum einengen. Nicht die Bezeichnung „Kreditkarte" entscheidet, sondern ob Rechnungen zuverlässig beglichen werden.
Die kostenlose Datenkopie
Die Datenkopie nach Art. 15 DS-GVO ist ein gesetzliches Auskunftsrecht und kann ohne Begründung beantragt werden.
- Formular auswählen: die Schufa stellt online ein Formular für die Datenkopie bereit.
- Daten angeben: die verlangten Identifikationsdaten eintragen.
- Unterlagen prüfen: Anschriften, Vertragsinformationen und Zahlungsdaten kontrollieren.
- Fehler melden: unrichtige oder veraltete Angaben beanstanden.
Achte darauf, das kostenlose Auskunftsangebot von kostenpflichtigen Zusatzprodukten zu unterscheiden.
Sicher unterwegs und online
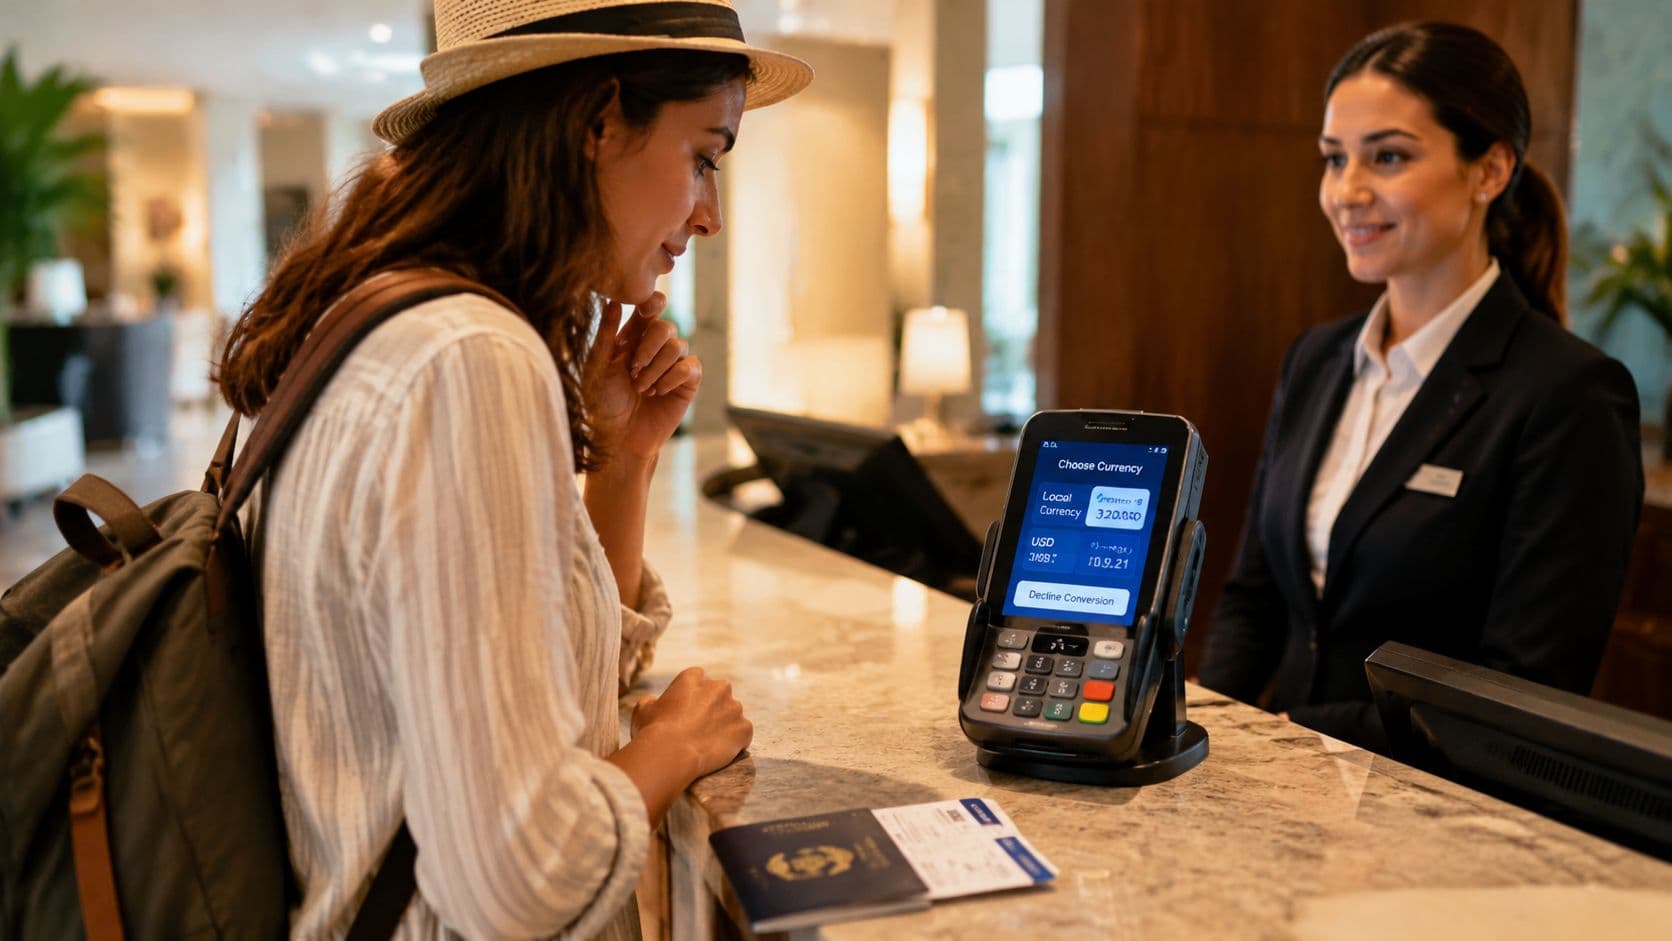
Eine Karte ohne Jahresgebühr ist nicht bei jeder Nutzung günstig. Außerhalb des Euroraums können Fremdwährungsentgelt, Abhebegebühren und die verwendete Umrechnung den Preis erhöhen. Dazu kommt die direkte Umrechnung in Euro am Terminal.
Die richtige Währung wählen
Zahlst du in einem Land mit anderer Währung, wähle am Terminal die Landeswährung. Am Geldautomaten lehnst du die direkte Umrechnung in Euro ab. Dein Kartenanbieter übernimmt dann die Umrechnung nach seinen Bedingungen. Das heißt nicht automatisch, dass keine Kosten entstehen: Fremdwährungsentgelt und Automatengebühren stehen im Preisverzeichnis.
Auch innerhalb Europas kann eine Zahlung kostenpflichtig sein, sobald die Landeswährung nicht der Euro ist.
Online-Einkäufe bringen andere Risiken. Sie sind mit 66 Prozent der Kartenbesitzer der häufigste Verwendungszweck. Prüfe beim Bezahlen Händleradresse, Verschlüsselung und die Abfrage einer zusätzlichen Freigabe. 3D-Secure verlangt eine weitere Authentifizierung, virtuelle Kartennummern begrenzen die Weitergabe der echten Daten.
Bei unbekannten Abbuchungen sperrst du die Karte über die Bank-App und meldest den Umsatz unverzüglich. Bewahre Belege, Buchungsbestätigungen und Nachrichten mit dem Händler auf.
Zusatzleistungen richtig bewerten
Je nach Vertrag gehören Reiseversicherungen, Mietwagen-Schutz, Cashback, Bonuspunkte oder Flugmeilen dazu. Solche Leistungen sind an Bedingungen geknüpft: Versicherungsschutz kann voraussetzen, dass die Reise mit der Karte bezahlt wurde.
Lies bei Versicherungen nicht nur die Überschrift. Prüfe, wer versichert ist, welche Ereignisse abgedeckt sind und wann der Schutz endet. Bei Mietwagen kontrollierst du zulässige Fahrzeugklassen, Länder und die Höhe der Selbstbeteiligung. Bei Cashback und Punkten zählen oft nur bestimmte Umsätze.
Ausgaben sichtbar halten
Push-Mitteilungen machen neue Umsätze schnell erkennbar. Das Kartenlimit ist eine technische Obergrenze, kein Ausgabenziel. Ein hohes verfügbares Limit macht Ausgaben weniger auffällig.
Das Wichtigste in Kürze
Eine Kreditkarte verschiebt die Belastung eines Einkaufs. Sie vereinfacht den Zahlungsalltag, ermöglicht Online-Buchungen und ist auf Reisen praktisch, aber sie ist kein kostenloser Zusatzbetrag.
Der entscheidende Punkt ist das Abrechnungsmodell. Wer die Rechnung vollständig ausgleicht, Auslandsumrechnungen kritisch prüft und Zusatzleistungen anhand der Bedingungen bewertet, vermeidet die typischen Kostenfallen.
Häufige Fragen
- Was unterscheidet Kreditkarte und Debitkarte?
- Bei der Debitkarte wird der Betrag direkt vom Girokonto abgebucht. Bei der Kreditkarte landen die Umsätze zunächst auf dem Kartenkonto und werden später gesammelt abgerechnet oder in Raten zurückgezahlt.
- Was ist der Unterschied zwischen Charge und Revolving?
- Eine Charge Card zieht den vollen Betrag am Abrechnungstag ein, dabei fallen normalerweise keine Teilzahlungszinsen an. Eine Revolving Card lässt einen Restbetrag stehen, der verzinst wird.
- Ist eine Karte ohne Jahresgebühr wirklich kostenlos?
- Nur in der Grundgebühr. Fremdwährungsentgelt, Abhebekosten, ungünstige Wechselkurse und Sollzinsen bei Teilzahlung können trotzdem anfallen.
- Schadet eine Kreditkarte meiner Bonität?
- Nicht automatisch. Entscheidend sind die Art der Anfrage beim Antrag und ob du Rechnungen zuverlässig begleichst. Dauerhaft offene Beträge sind das eigentliche Risiko.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.