Du stehst an der Supermarktkasse, zahlst deinen Einkauf und wirst gefragt, ob du zusätzlich Bargeld abheben möchtest. Oder eine Karten-App zeigt eine Rückvergütung für den letzten Einkauf an. Beides heißt Cashback, funktioniert aber grundverschieden.
Wer verstehen will, wie Cashback funktioniert, unterscheidet zuerst zwischen Bargeld-Cashback an der Kasse und digitalem Bonus-Cashback über Karten, Apps oder Portale. Der Unterschied entscheidet darüber, wann Geld ausgezahlt wird, welche Bedingungen gelten und ob die Rückzahlung überhaupt ein echter Vorteil ist.
Wenn der Kassenbon mehr zeigt als gedacht
Der Einkauf kostet 47,90 Euro. Du zahlst mit der girocard und hebst zusätzlich 20 Euro ab. Das Geschäft belastet insgesamt 67,90 Euro vom Girokonto und reicht dir 20 Euro in Scheinen aus. Praktisch, weil der Weg zum Geldautomaten entfällt.
Dieses Bargeld-Cashback an der Ladenkasse ist in Deutschland ein etablierter Bargeldkanal. Für 2025 meldete das EHI ein Auszahlungsvolumen von 15,18 Milliarden Euro, verteilt auf rund 152,8 Millionen Transaktionen. Der durchschnittliche Auszahlungsbetrag lag bei 99,33 Euro.
Der Begriff meint aber noch eine zweite Welt. Bei einer Cashback-Kreditkarte oder einer Einkaufs-App bekommst du nach einem passenden Kauf eine Gutschrift, auf dem Kartenkonto, im App-Guthaben oder später auf dem Girokonto.
Was Cashback im Kern bedeutet
Nach einem qualifizierenden Kauf fließt ein Teil des Kaufpreises zurück. Nicht zwingend sofort und nicht immer als Bargeld. Die Bedingungen des Anbieters bestimmen, welche Einkäufe zählen, wie die Gutschrift berechnet wird und wann sie verfügbar ist.
Drei Bausteine tauchen in fast jedem Modell auf:
- Auslöser: Eine Zahlung erfüllt die Vorgaben des Programms.
- Logik: Ein festgelegter Anteil oder Betrag wird als Guthaben berechnet.
- Auszahlungsweg: Das Guthaben wird verrechnet, überwiesen, in der App geführt oder bar ausgegeben.
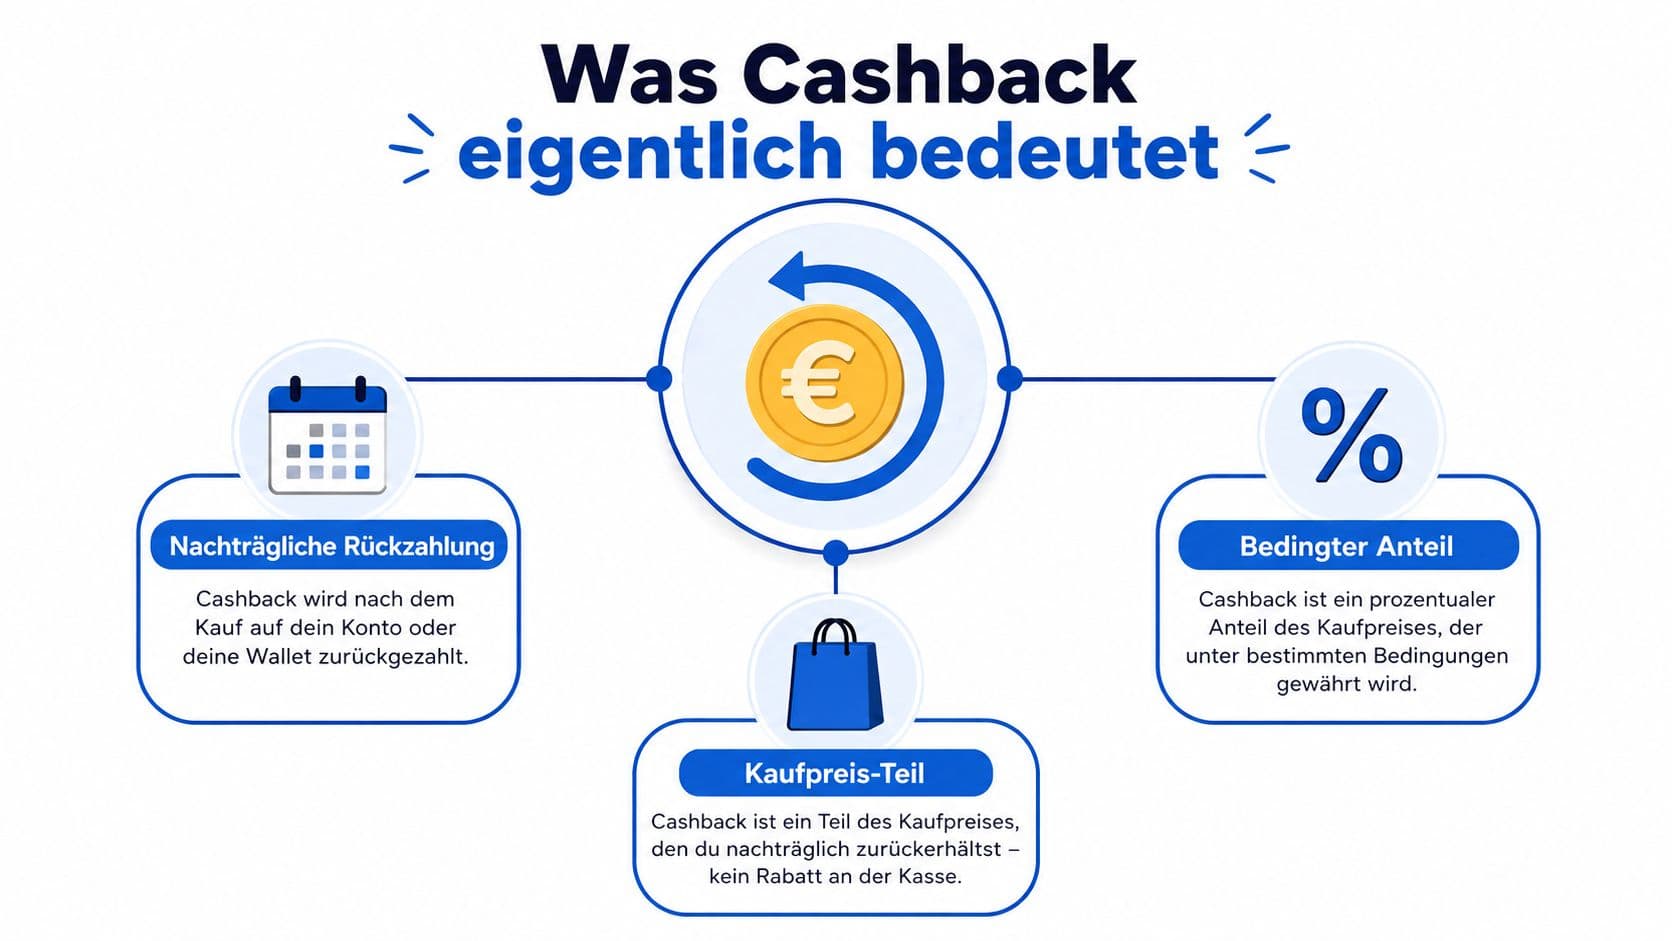
Ein Vergleich hilft: Ein Pfandbon entsteht ebenfalls erst nach dem Vorgang. Cashback ist ähnlich nachgelagert, hängt aber an den Regeln des jeweiligen Programms. Ein Rabatt reduziert dagegen den Preis direkt. Ein Gutschein gilt nur unter bestimmten Bedingungen. Ein Bonus kann aus Punkten, Sachprämien oder einer späteren Gutschrift bestehen.
Diese Begriffe werden im Marketing nicht sauber getrennt. Verbraucherzentralen warnten 2026 vor intransparenten „Geld-zurück"-Versprechen. Prüfe deshalb vor dem Kauf Auslöser, Berechnungsgrundlage, Frist und Auszahlung.
Die vier gängigen Modelle
| Modell | Auslöser | Typische Höhe | Auszahlungsweg | Wichtigste Bedingung |
|---|---|---|---|---|
| Bargeld an der Kasse | Einkauf mit girocard plus Auszahlungswunsch | fester Bargeldbetrag | sofort in bar | Mindestkauf und Händlergrenzen |
| Cashback-Kreditkarte | qualifizierende Kartenzahlung | definierter Umsatzanteil | Kartenkonto oder Verrechnung | gültige Nutzung und Produktbedingungen |
| Händler-Rückvergütung | Einkauf bei teilnehmendem Händler | Punkte, Rabatt oder Guthaben | App, Konto oder Gutschein | Registrierung und korrekte Zuordnung |
| Portal oder App | aktivierter Einkauf über Partner-Link | programmabhängig | Guthaben, Überweisung, Gutschein | Aktivierung vor dem Kauf |
Beim Kassenmodell wird nichts gesammelt, die Auszahlung erfolgt unmittelbar. Für den Handel liegt die typische Transaktionsgebühr bei 0,1 bis 0,2 Prozent des ausgezahlten Betrags, 2025 waren das insgesamt 21,556 Millionen Euro Händlerkosten.
Eine Cashback-Kreditkarte erfasst Zahlungen automatisch, kennt aber Ausschlüsse und Obergrenzen. Bei Händlerprogrammen sammelst du häufig Punkte statt direkter Euro-Gutschriften. PAYBACK meldete 2025 über 35 Millionen aktive Kundinnen und Kunden und mehr als 700 Partner.
Rechenbeispiele
Die folgenden Rechnungen sind fiktive Beispiele. Sie zeigen die Mechanik, keine konkreten Konditionen.
Bargeld an der Supermarktkasse
Du kaufst für 80 Euro und hebst zusätzlich 20 Euro ab. Vom Konto werden 100 Euro belastet, die 20 Euro bekommst du sofort in bar. Der Einkauf wird dadurch nicht billiger, es ist eine Bargeldauszahlung.
Beachte die Grenzen: Mindestbeträge liegen laut EHI zwischen 0,01 und 20 Euro, Auszahlungsobergrenzen reichen bis 200 Euro. Die konkreten Werte stehen an der Kasse.
Cashback-Kreditkarte
Eine Karte verspricht 1 Prozent Rückvergütung auf qualifizierende Umsätze. Bei 1.200 Euro Monatsumsatz ergibt das 12 Euro, bei zwölf gleichbleibenden Monaten rechnerisch 144 Euro.
Eine Obergrenze kann den Betrag reduzieren. Gilt die Rückvergütung nur bis zu einem bestimmten Umsatz, zählt der darüberliegende Teil nicht mit.
Punkte im Bonusprogramm
Statt Eurobeträgen gibt es Punkte. Der finanzielle Vorteil entsteht erst bei der Einlösung. Punkte sind nicht automatisch Bargeld, sie können an Partner, Fristen oder bestimmte Prämien gebunden sein.
Kleine Beträge wirken einzeln unbedeutend, addieren sich über viele geplante Einkäufe aber. Entscheidend bleibt, dass der Kauf ohnehin vorgesehen war.
Wie die Auszahlung abläuft
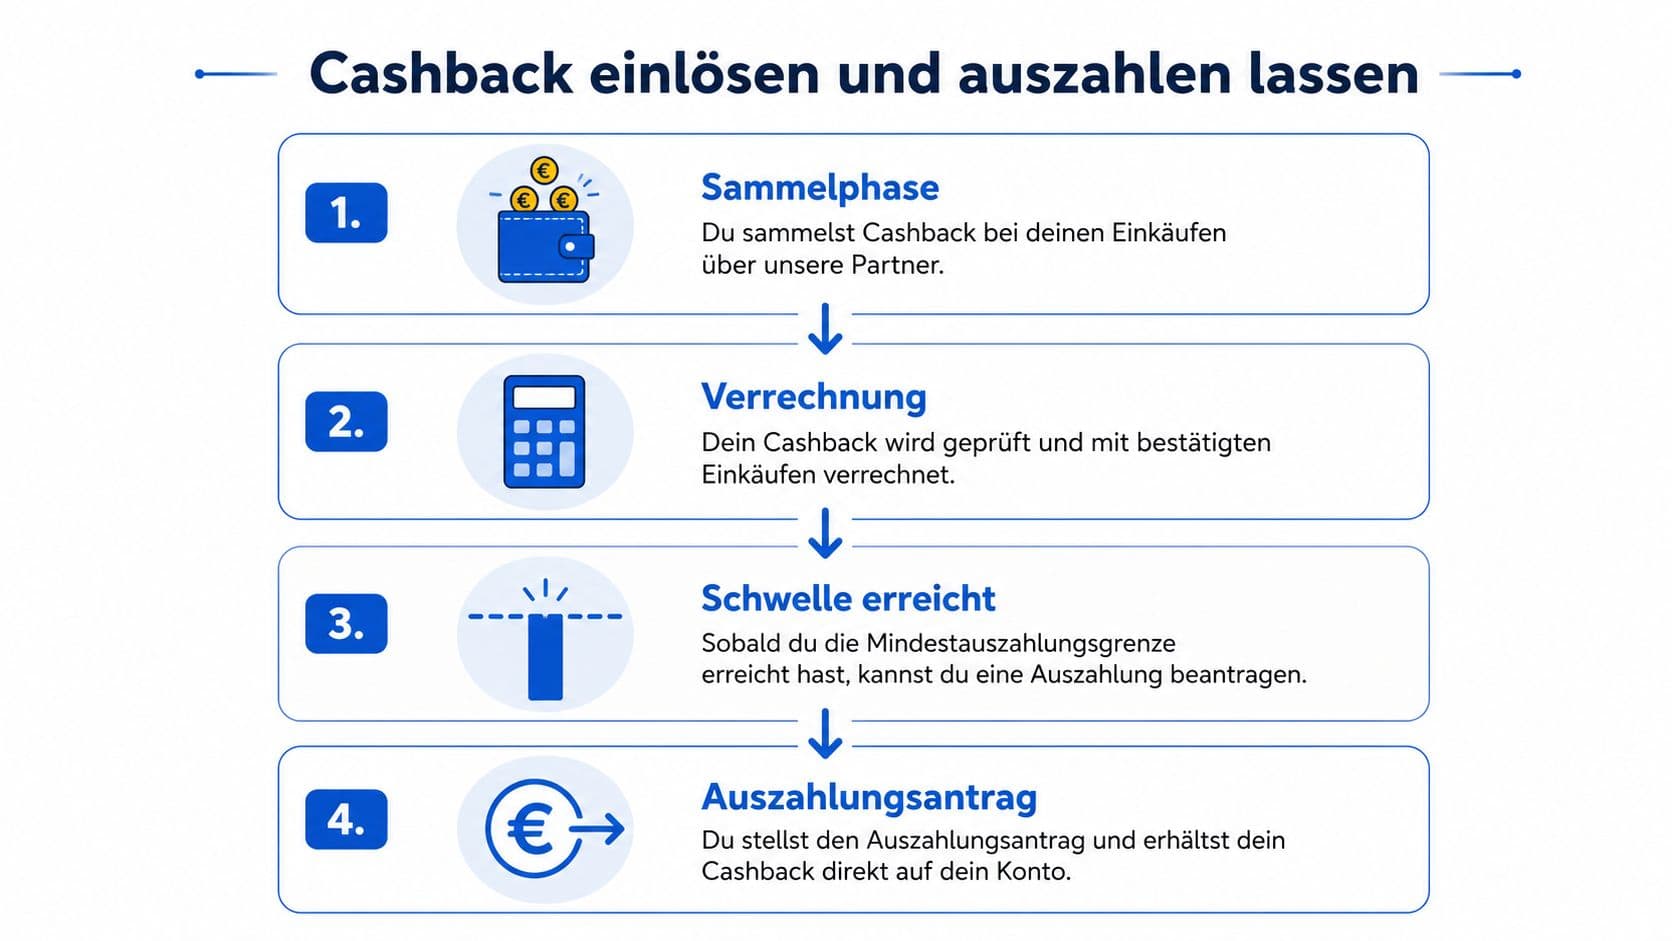
- Sammelphase: Die Rückvergütung erscheint als vorgemerktes oder verfügbares Guthaben.
- Verrechnung: Stornierte, retournierte oder nicht qualifizierende Umsätze fallen heraus.
- Schwelle: Das Guthaben muss unter Umständen einen Mindestauszahlungsbetrag erreichen.
- Auszahlung: Du wählst den verfügbaren Weg.
Bei einer Kreditkarte wird das Cashback häufig direkt dem Kartenkonto gutgeschrieben. Bei Apps und Portalen sind Überweisung, PayPal oder Gutscheine vorgesehen. Ein Gutschein taugt für den nächsten Einkauf, ist aber weniger flexibel als eine Überweisung.
Auch der Zeitpunkt zählt. Manche Programme buchen monatlich oder quartalsweise, andere erst nach Bestätigung durch den Partner-Shop. Ein Angebot im Portal musst du häufig vor dem Einkauf aktivieren. Fehlt dieser Schritt, bleibt der Kauf unberücksichtigt.
Risiken und versteckte Fallen
Cashback ist keine automatische Ersparnis. Ein Angebot mit auffälligem Prozentsatz gilt oft nur für bestimmte Warengruppen, Partner oder einen begrenzten Zeitraum.
- Mindestumsatz: Manche Anbieter zahlen erst ab einer bestimmten Summe aus.
- Stornierung und Retoure: Wird ein Kauf widerrufen, entfällt die vorgemerkte Rückvergütung.
- Inaktivität: Guthaben kann nach längerer Pause verfallen.
- Auszahlungskosten: Eine Gebühr oder ein ungünstiger Wechselkurs schmälert den Betrag.
- Produktkosten: Eine Karte mit Cashback kann eine Jahresgebühr haben, die gegengerechnet werden muss.
Ein Beispiel: Du bekommst eine Rückvergütung auf Kartenzahlungen, zahlst aber eine höhere Jahresgebühr. Der relevante Wert ist nicht die beworbene Rückzahlung, sondern die Differenz zwischen Cashback, Gebühren und möglichen Zinsen. Der effektive Jahreszins wird wichtig, sobald der Saldo nicht vollständig ausgeglichen wird.
Steuerliche Einordnung
Die Behandlung hängt vom Modell und vom Anlass ab. Cashback, Prämien und Boni gelten als Preisnachlass, wenn sie direkt mit einem privaten Einkauf oder einer Kartenzahlung verbunden sind. Für Privatpersonen werden solche Rückvergütungen häufig nicht wie zusätzliches Einkommen behandelt.
Anders sieht es bei Zahlungen ohne direkte Gegenleistung aus. Dafür gilt in der deutschen Steuerpraxis eine Freigrenze von 256 Euro im Kalenderjahr. Wird sie erreicht oder überschritten, ist nicht nur der Mehrbetrag relevant: Der gesamte Betrag kann als sonstige Einkünfte aus Leistungen anzugeben sein.
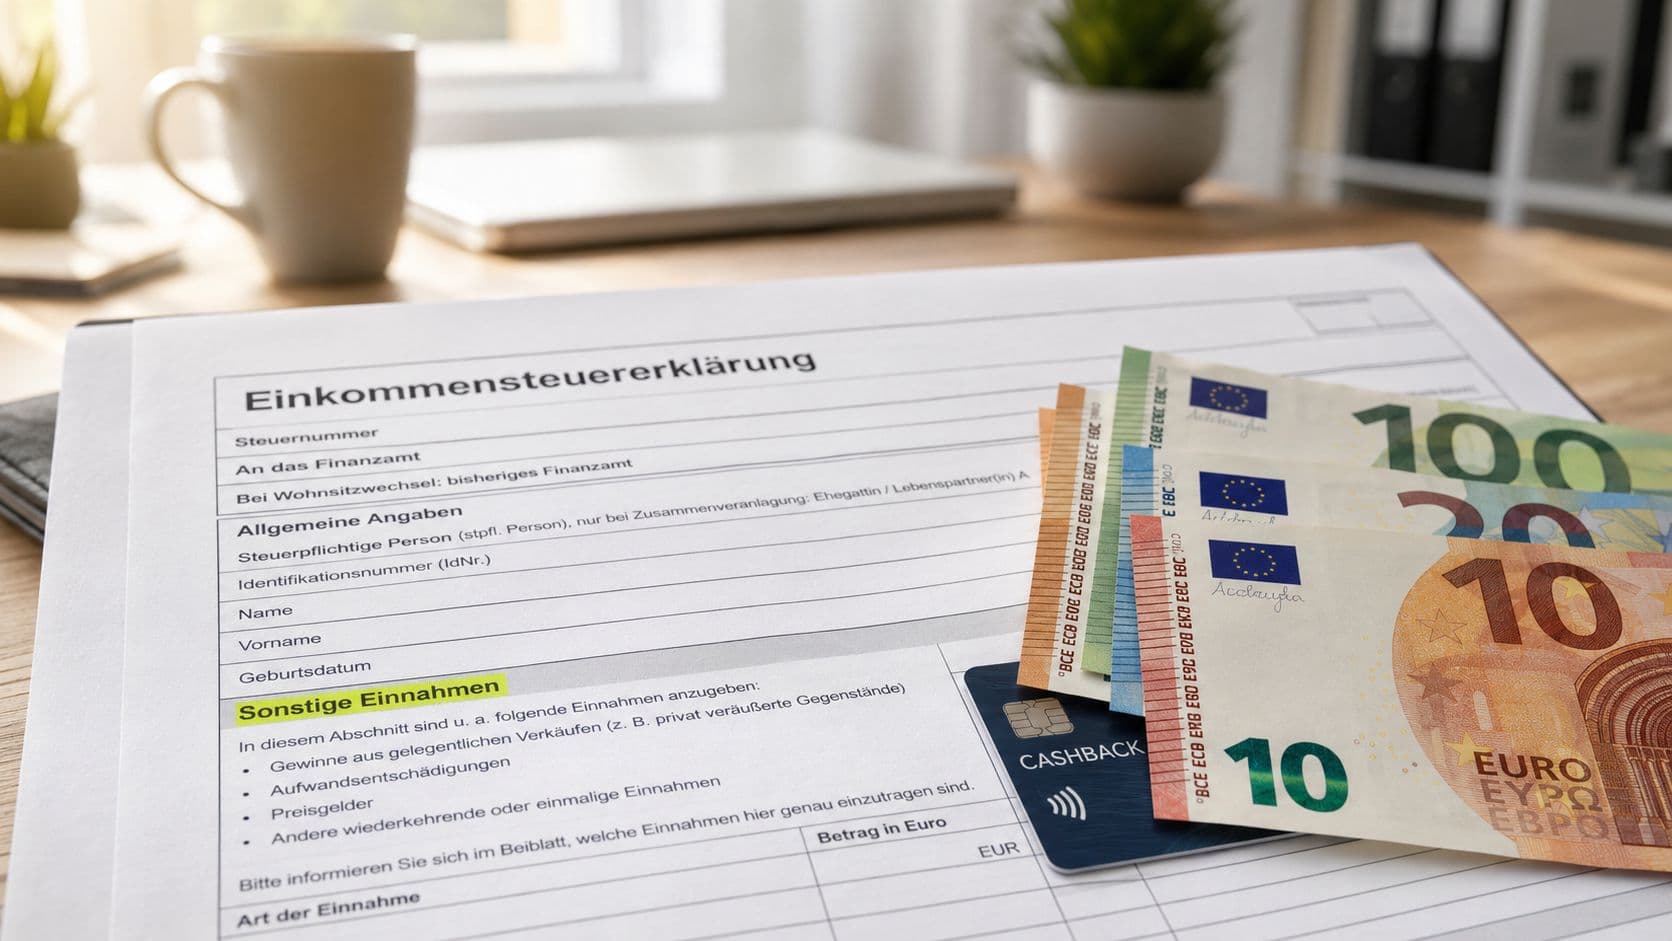
Konkret: Bis 255,99 Euro bleibt die Summe steuerfrei, ab 256,00 Euro kann der Gesamtbetrag steuerpflichtig werden. Die Angabe erfolgt typischerweise in der Anlage SO.
Bei Kreditkarten-Cashback wird die Zahlung umsatzsteuerlich regelmäßig als Nebenleistung zur Kreditgewährung eingeordnet, nicht als gewöhnlicher Verkaufserlös.
Als Orientierung: Liegt die Rückvergütung deutlich unter der Freigrenze und ist an einen konkreten privaten Kauf gekoppelt, besteht meist kein Handlungsbedarf. Bei hohen Summen, gewerblichen Ausgaben oder unklarem Anlass bewahrst du die Abrechnungen auf und holst fachlichen Rat ein.
Praxistipps
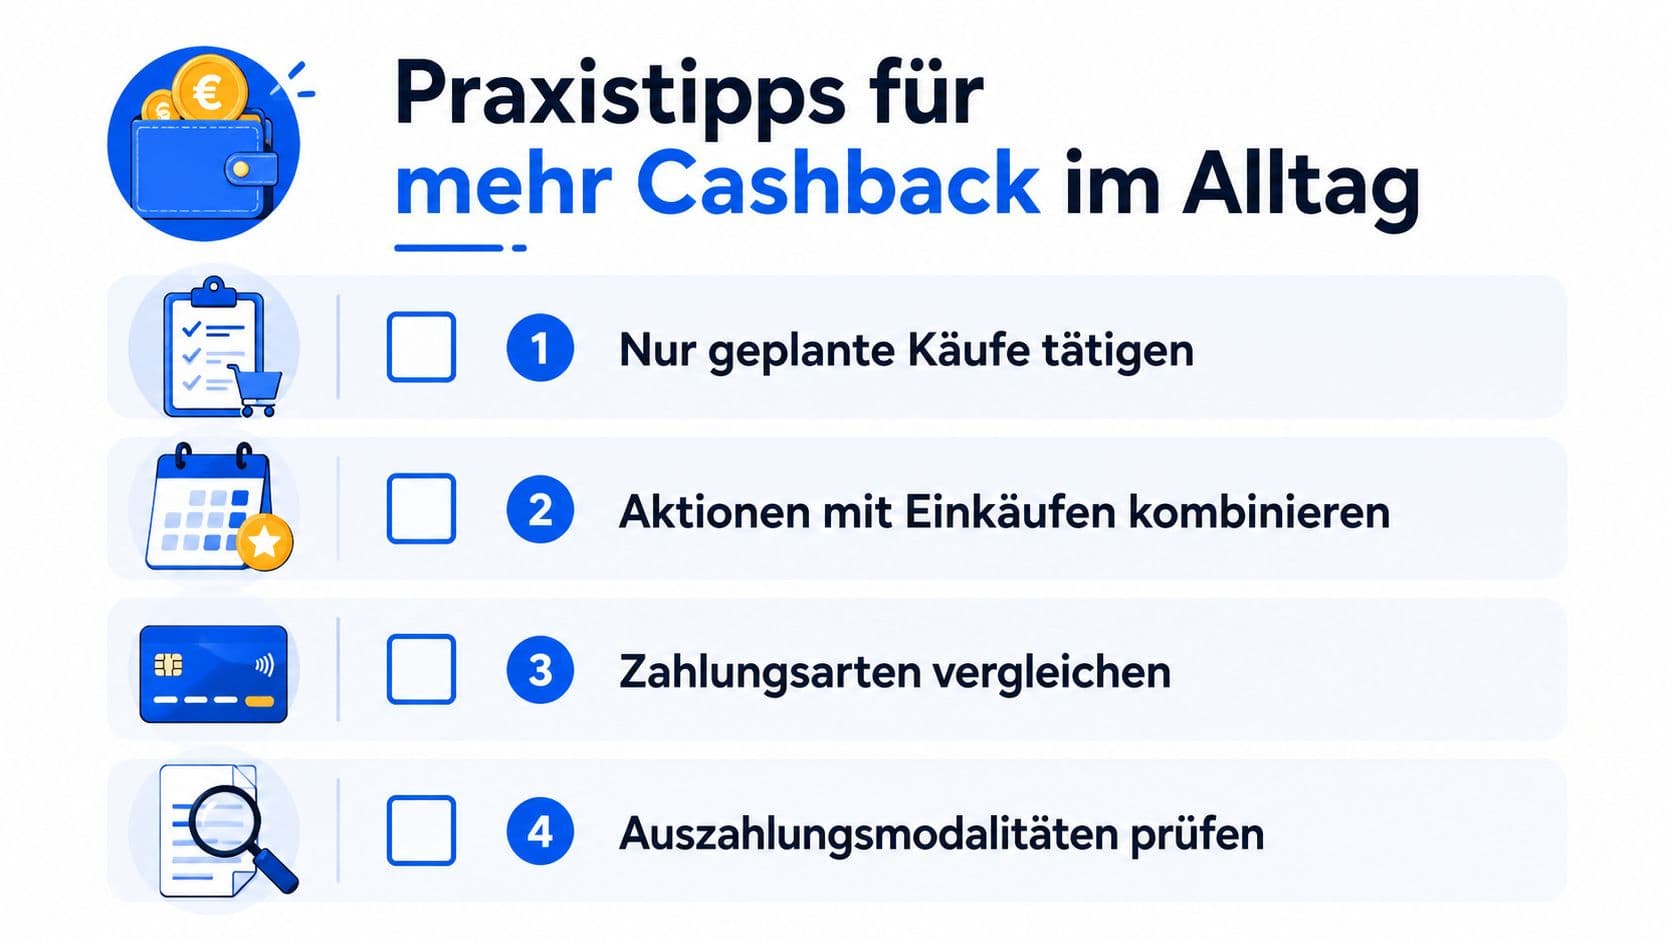
- Geplante Käufe bevorzugen: Cashback nur dort nutzen, wo der Einkauf ohnehin ansteht.
- Bedingungen lesen: Mindestumsatz, Obergrenze, Ausschlüsse und Stornoregeln stehen in den aktuellen Anbieterbedingungen.
- Aktivierung sichern: Bei Portalen und Apps das Angebot vor dem Einkauf aktivieren.
- Gesamtkosten vergleichen: Jahresgebühr, Fremdwährungsentgelt, Abhebungskosten und effektiver Jahreszins gehören in die Rechnung.
- Auszahlung kontrollieren: Schwelle, Frist, Gebühren und mögliche Gutscheine vorher prüfen.
- Programme nicht blind kombinieren: Mehrere Systeme schließen sich aus, wenn ein Partner-Link oder eine bestimmte Zahlungsart vorgeschrieben ist.
Das Wichtigste in Kürze
Cashback funktioniert entweder als sofortige Bargeldauszahlung an der Kasse oder als spätere digitale Rückvergütung. Wer Auslöser, Berechnung, Kosten und Auszahlungsweg prüft, schätzt den tatsächlichen Vorteil realistisch ein.
Ein Programm sollte nie dazu führen, dass du mehr einkaufst, um eine Rückzahlung zu erreichen. Dann verlierst du den Vorteil durch die zusätzlichen Ausgaben wieder.
Häufige Fragen
- Wird mein Einkauf durch Bargeld-Cashback billiger?
- Nein. An der Kasse wird der Auszahlungsbetrag zusätzlich vom Konto abgebucht. Du sparst dir nur den Weg zum Geldautomaten, nicht Geld.
- Ab wann muss ich Cashback versteuern?
- Für Cashback, Prämien und Boni ohne direkte Gegenleistung gilt eine Freigrenze von 256 Euro im Jahr. Bis 255,99 Euro bleibt es steuerfrei, ab 256,00 Euro kann der Gesamtbetrag steuerpflichtig werden.
- Warum wurde mein Cashback nicht gutgeschrieben?
- Häufigste Ursache ist eine fehlende Aktivierung vor dem Kauf über den Partner-Link. Auch Retouren, Stornos und nicht qualifizierende Warengruppen lassen die Gutschrift entfallen.
- Lohnt sich eine Cashback-Karte mit Jahresgebühr?
- Nur wenn die Rückvergütung die Gebühr übersteigt. Rechne mit deinem realistischen Jahresumsatz und beachte die Obergrenze, bis zu der die Rückvergütung überhaupt gilt.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren

Kreditkarte im Studium: Welche Karte du wirklich brauchst
Für Auslandssemester, Mietkaution und Online-Buchungen führt an einer Kreditkarte kaum ein Weg vorbei. Welche Kartenart zu dir passt, was sie kostet und wie du sie ohne festes Einkommen bekommst.

Reisekreditkarten vergleichen: Was über die Kosten entscheidet
Auslandseinsatzentgelt, Bargeldregeln, Mindestbeträge und die Währungswahl am Terminal. Welche Kriterien im Vergleich wirklich zählen und welche Karte zu welchem Reisetyp passt.

Kostenlose Karten mit Reiseversicherung: Sieben Modelle im Check
Null Euro Jahresgebühr sagt wenig über den Schutz. Entscheidend ist, welcher Anteil der Reisekosten über die Karte laufen muss. Sieben Gold-Karten und ihre Bedingungen.