Du sitzt an einem Mietantrag, willst eine Kreditkarte beantragen oder brauchst für einen Ratenkauf Klarheit. Dann taucht die Frage auf, ob eine kostenlose Prüfung reicht oder ob gleich ein kostenpflichtiges Produkt nötig ist.
Hier wird es unübersichtlich, weil viele eine schnelle Abfrage erwarten, tatsächlich aber eine Selbstauskunft nach DS-GVO bekommen.
Warum sich die kostenlose Prüfung lohnt
Ein typischer Moment: Die Wohnung gefällt, der Makler fragt nach Unterlagen, und plötzlich soll eine Auskunft her. Wer dann zum ersten Mal merkt, dass irgendwo ein alter Eintrag oder eine falsche Adresse steht, verliert Zeit.
Die kostenlose Prüfung ist keine Zusage von außen, sondern ein Blick in die eigenen gespeicherten Daten, bevor ein Vermieter oder eine Bank sie sieht.
Sinnvoll ist ein erneuter Blick nach einem Umzug, einer Kontoumstellung oder wenn ein alter Vertrag beendet wurde. Wer die Bonität nur anschaut, wenn schon eine Ablehnung im Raum steht, reagiert zu spät.
Die Datenkopie anfordern
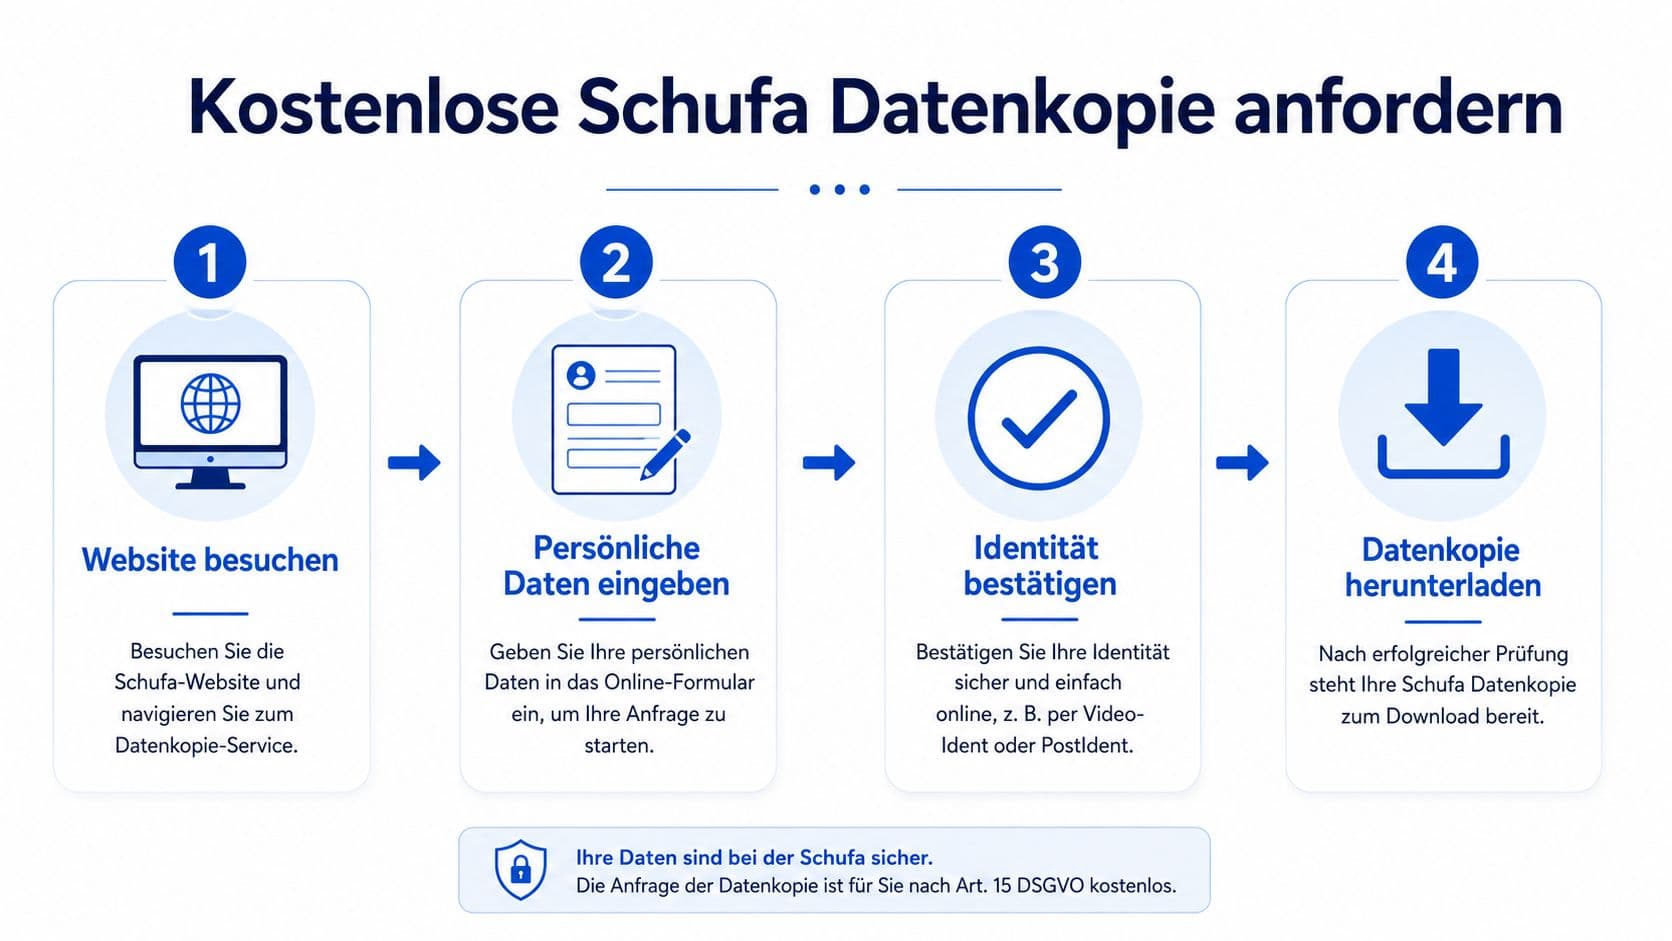
Im Formular werden Name, Geburtsdatum und Anschrift abgefragt, dazu ein Upload des Personalausweises oder Reisepasses zur Identifikation. Die Auskunft kommt per Post.
Trag deine Daten genau so ein wie im Ausweis. Hier entstehen die häufigsten Fehler: eine alte Anschrift oder ein Tippfehler im Namen verzögern die Bearbeitung.
Für die Identitätsprüfung sind Online-Ausweisfunktion, VideoIdent oder eine Ausweis-App üblich.
Was drinsteht, und was nicht
Die wichtigste Enttäuschung vorweg: Die kostenlose Datenkopie ist kein fertiger Bonitätsnachweis für Dritte. Sie ist für deine eigene Kontrolle gedacht und nicht zur Weitergabe geeignet.
| Zweck | Kostenlose Datenkopie | Kostenpflichtiger Nachweis |
|---|---|---|
| Eigene Kontrolle | ja | ja |
| Fehler prüfen | ja | ja |
| Weitergabe an Dritte | eher nicht geeignet | dafür gedacht |
| Nachweis für Vermieter | nicht die Standardlösung | eher passend |
Für eine neue Wohnung prüfst du also zuerst die kostenlose Datenkopie und entscheidest danach, ob ein Produkt für die Weitergabe überhaupt nötig ist.
Im Fokus stehen die gespeicherten Daten und der Basis-Score. Besonders hilfreich, wenn du nachvollziehen willst, ob alte Adressen, erledigte Forderungen oder falsch zugeordnete Verträge noch im Datensatz stehen.
Den Basis-Score lesen
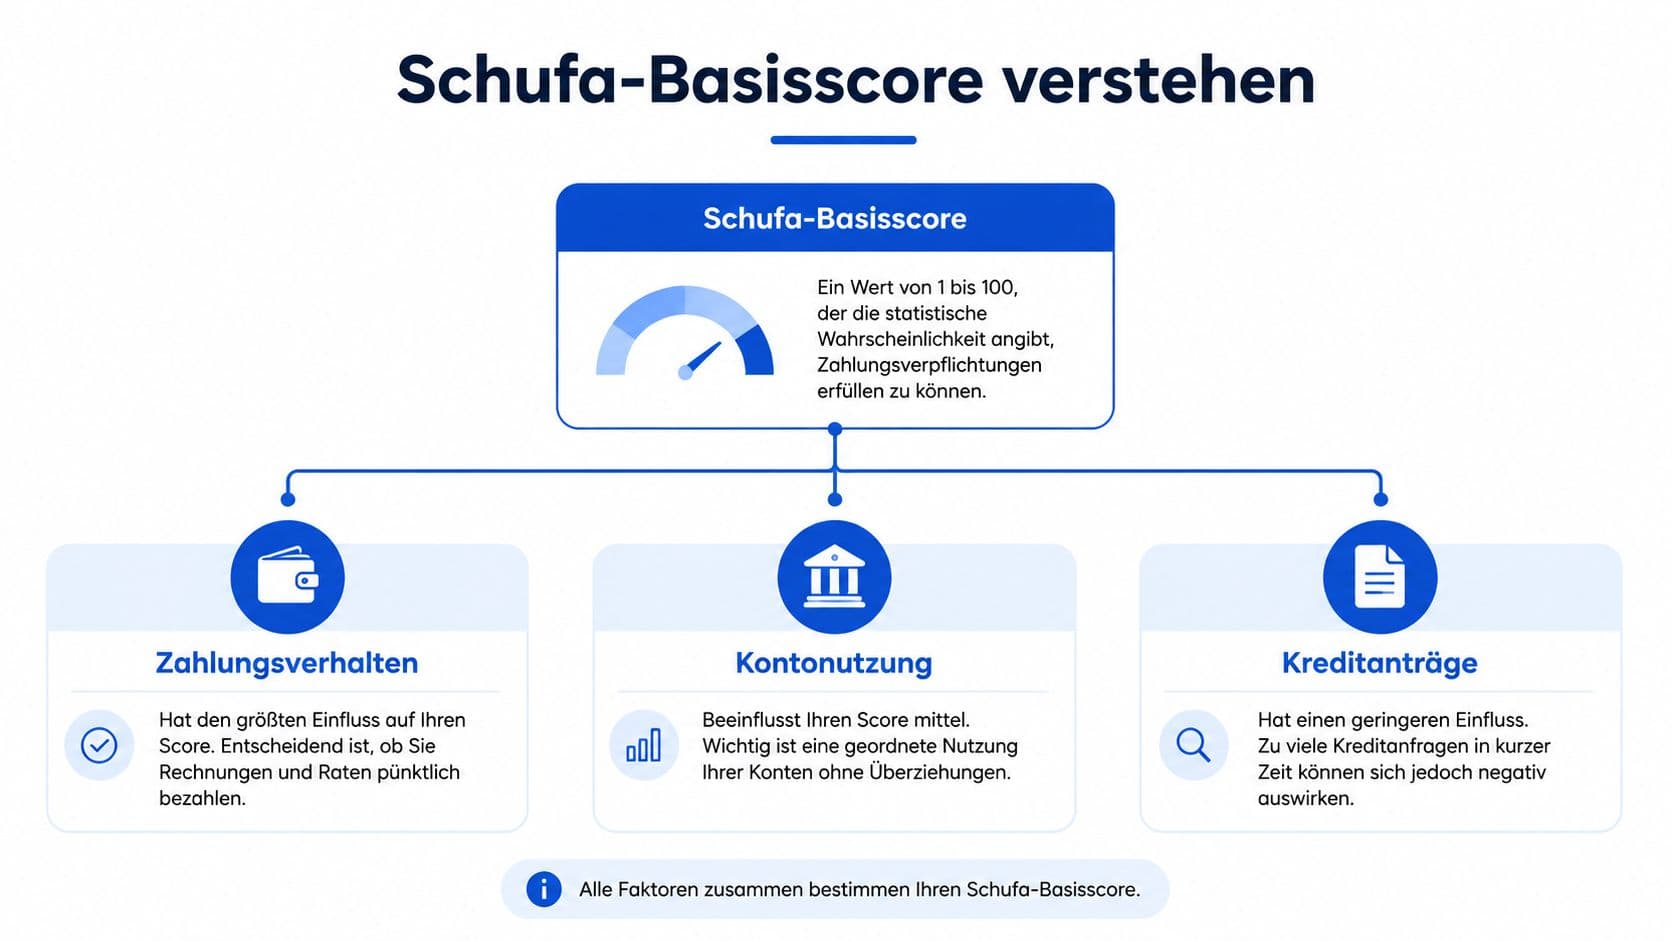
Der Basis-Score lässt sich kostenlos im Account einsehen und beruht auf zwölf Kriterien. Dazu gehören Zahlungsstörungen, das Alter des ältesten Bankvertrags, das Alter der ältesten Kreditkarte, die Anzahl von Konto- und Kreditkartenanfragen in den letzten zwölf Monaten sowie die Identitätsprüfung.
Wichtig ist der Alltagseffekt: Schnell bewegen sich neue Anfragen und neue Zahlungsstörungen. Langsam wirken das Alter von Konten und Karten. Genau deshalb lohnt es sich nicht, den Score nur einmal anzuschauen.
Der Basis-Score ist kein Urteil über deinen Charakter, sondern eine statistische Orientierung, die Vertragspartner in ihre Prüfung einbeziehen können.
Falsche Einträge korrigieren
Findest du eine Abweichung, beanstandest du sie schriftlich, beim meldenden Unternehmen und bei der Schufa. Benenne den Datensatz konkret und füge Nachweise bei.
Ein Schreiben braucht nur vier Elemente:
- Bezug: die Datenkopie, auf die du dich beziehst.
- Beanstandung: welcher Eintrag konkret falsch ist.
- Begründung: was stattdessen zutrifft, mit Beleg.
- Frist: eine angemessene Frist für die Korrektur.
Das Wichtigste in Kürze
Die kostenlose Datenkopie ist ein Kontrollwerkzeug für dich selbst, kein Nachweis für einen Vermieter. Wer das verwechselt, wundert sich später, dass das Dokument nicht akzeptiert wird.
Der beste Zeitpunkt ist vor dem Antrag, nicht danach. Nach einem Umzug oder einer Kontoumstellung lohnt ein erneuter Blick, weil sich gerade dann Fehler einschleichen.
Häufige Fragen
- Reicht die kostenlose Auskunft für den Vermieter?
- In der Regel nicht. Die Datenkopie ist für deine eigenen Unterlagen bestimmt und enthält mehr Informationen, als ein Vermieter sehen muss. Dafür gibt es einen eigenen Bonitätsnachweis.
- Wie lange dauert die Zustellung?
- Die Auskunft kommt per Post, je nach Weg dauert das rund ein bis zwei Wochen. Plane sie deshalb vor einem Antrag ein, nicht parallel dazu.
- Welche Faktoren ändern sich am schnellsten?
- Neue Anfragen und neue Zahlungsstörungen wirken sich zügig aus. Das Alter von Konten und Karten verändert sich dagegen nur über Jahre.
- Brauche ich einen kostenpflichtigen Dienst für Korrekturen?
- Nein. Beanstandung und Korrektur laufen direkt über den meldenden Vertragspartner und die Schufa, beides kostenlos.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.