Beim Thema Score abfragen werden drei Angebote regelmäßig vermischt. Die Datenkopie dient der eigenen Kontrolle, der digitale Score der laufenden Einsicht, ein Bonitätsnachweis richtet sich an einen konkreten Empfänger.
Wer das durcheinanderbringt, zahlt schnell für etwas, das kostenlos verfügbar wäre, oder legt einem Vermieter ein Dokument vor, das viel zu viele Informationen enthält.
Die drei Wege im Vergleich
| Weg | Kosten | Zweck | Lieferweg |
|---|---|---|---|
| Datenkopie nach Art. 15 DS-GVO | kostenlos | eigene Kontrolle der gespeicherten Daten | postalisch |
| Digitaler Score im Account | kostenlos | Einsicht in den Score und zugehörige Informationen | digital |
| Bonitätsnachweis für Dritte | kostenpflichtig möglich | Nachweis für Vermieter oder Vertragspartner | je nach Produkt |
Die Datenkopie für die eigene Prüfung
Die offizielle Bezeichnung lautet Datenkopie nach Art. 15 DS-GVO. Sie ist kostenlos und wird postalisch zugestellt. Sie enthält die konkret gespeicherten Informationen: Adress-, Vertrags- und Anfragedaten.
Sie ist für deine Unterlagen bestimmt. Wer eine Wohnung sucht, braucht häufig einen ausdrücklich dafür vorgesehenen Nachweis, weil die Datenkopie sensible Informationen enthalten kann.
Der digitale Score
Seit dem 17.03.2026 lässt sich der neue Score digital kostenlos im Schufa-Account abrufen. Der Account erklärt zusätzlich, welche Daten für die Bewertung relevant sind.
Digitaler Score und Datenkopie bleiben trotzdem zwei getrennte Angebote: Wer nur den aktuellen Wert sehen will, nutzt den Account. Wer konkrete Einträge prüfen will, braucht die Datenkopie.
Der Nachweis für Vermieter
Ein Vermieter benötigt keinen vollständigen Datenbestand. Ein Bonitätsnachweis ist dafür besser geeignet, weil er auf den vorgesehenen Verwendungszweck zugeschnitten ist. Bedingungen und Kosten prüfst du direkt beim Anbieter.
So läuft die kostenlose Abfrage
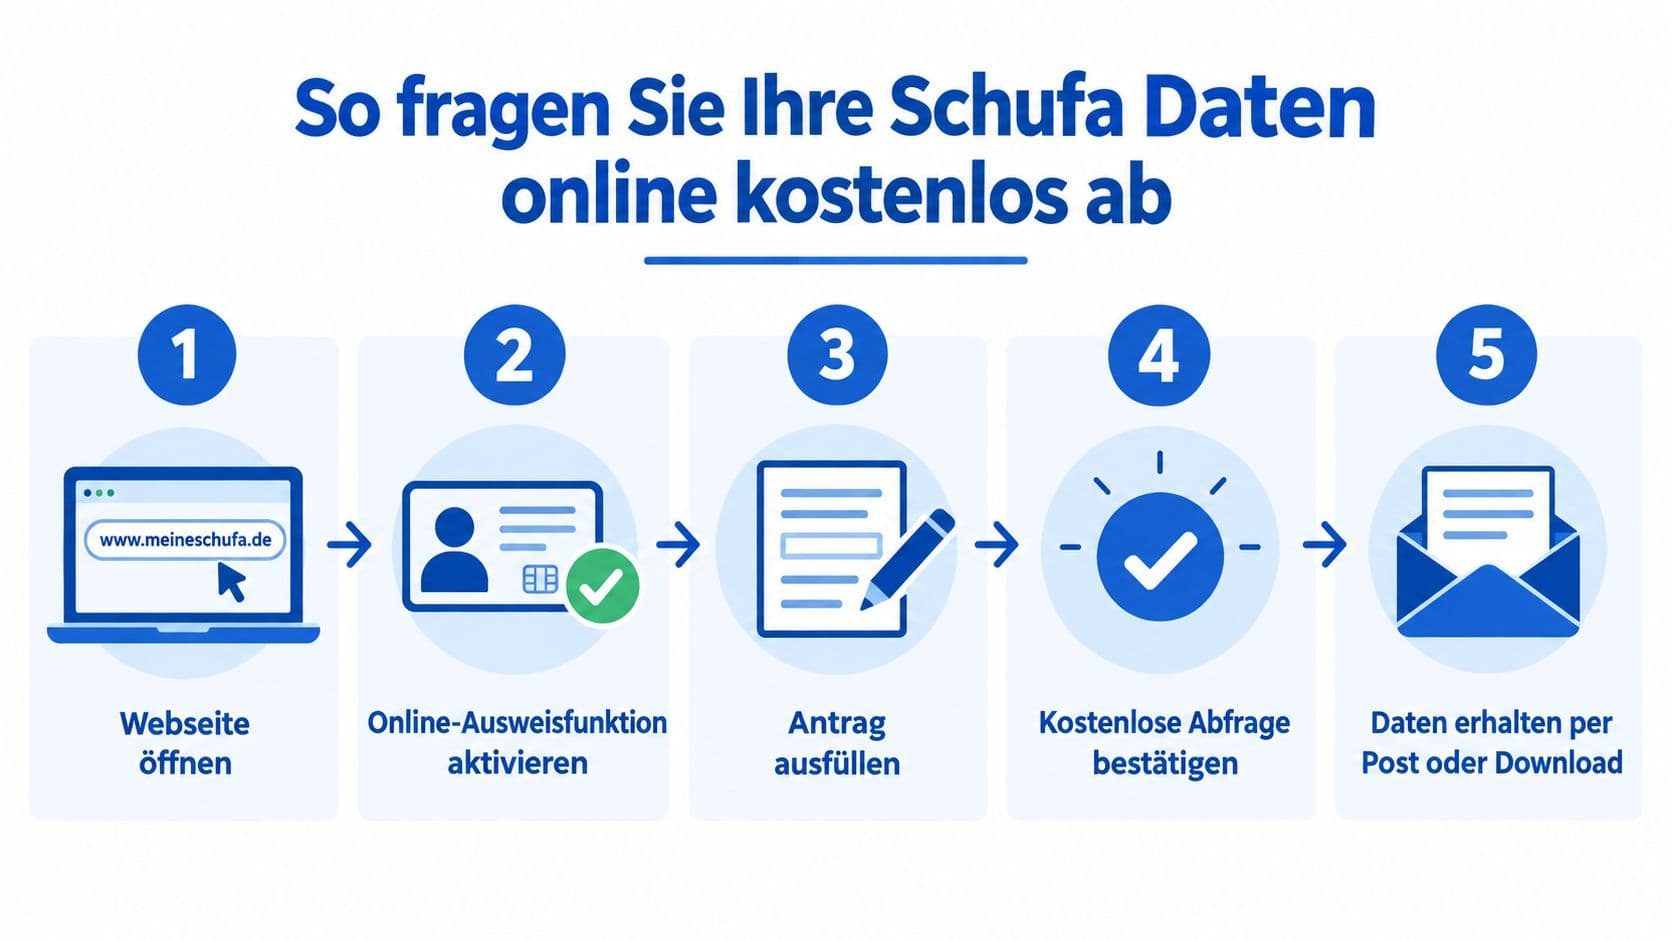
Wähle im Portal ausdrücklich die Datenkopie nach Art. 15 DS-GVO, gib deine Personendaten ein und schließe die Identitätsprüfung ab. Die Auslieferung erfolgt per Post, plane ein bis zwei Wochen ein.
Für den digitalen Score legst du einen Account an und rufst den Wert dort direkt ab, ohne Wartezeit.
Alternativ geht der Antrag per Post: ein kurzes Schreiben mit Bezug auf Art. 15 DS-GVO, Personendaten und einer Ausweiskopie zur Identitätsprüfung.
Die fünf häufigsten Fallen
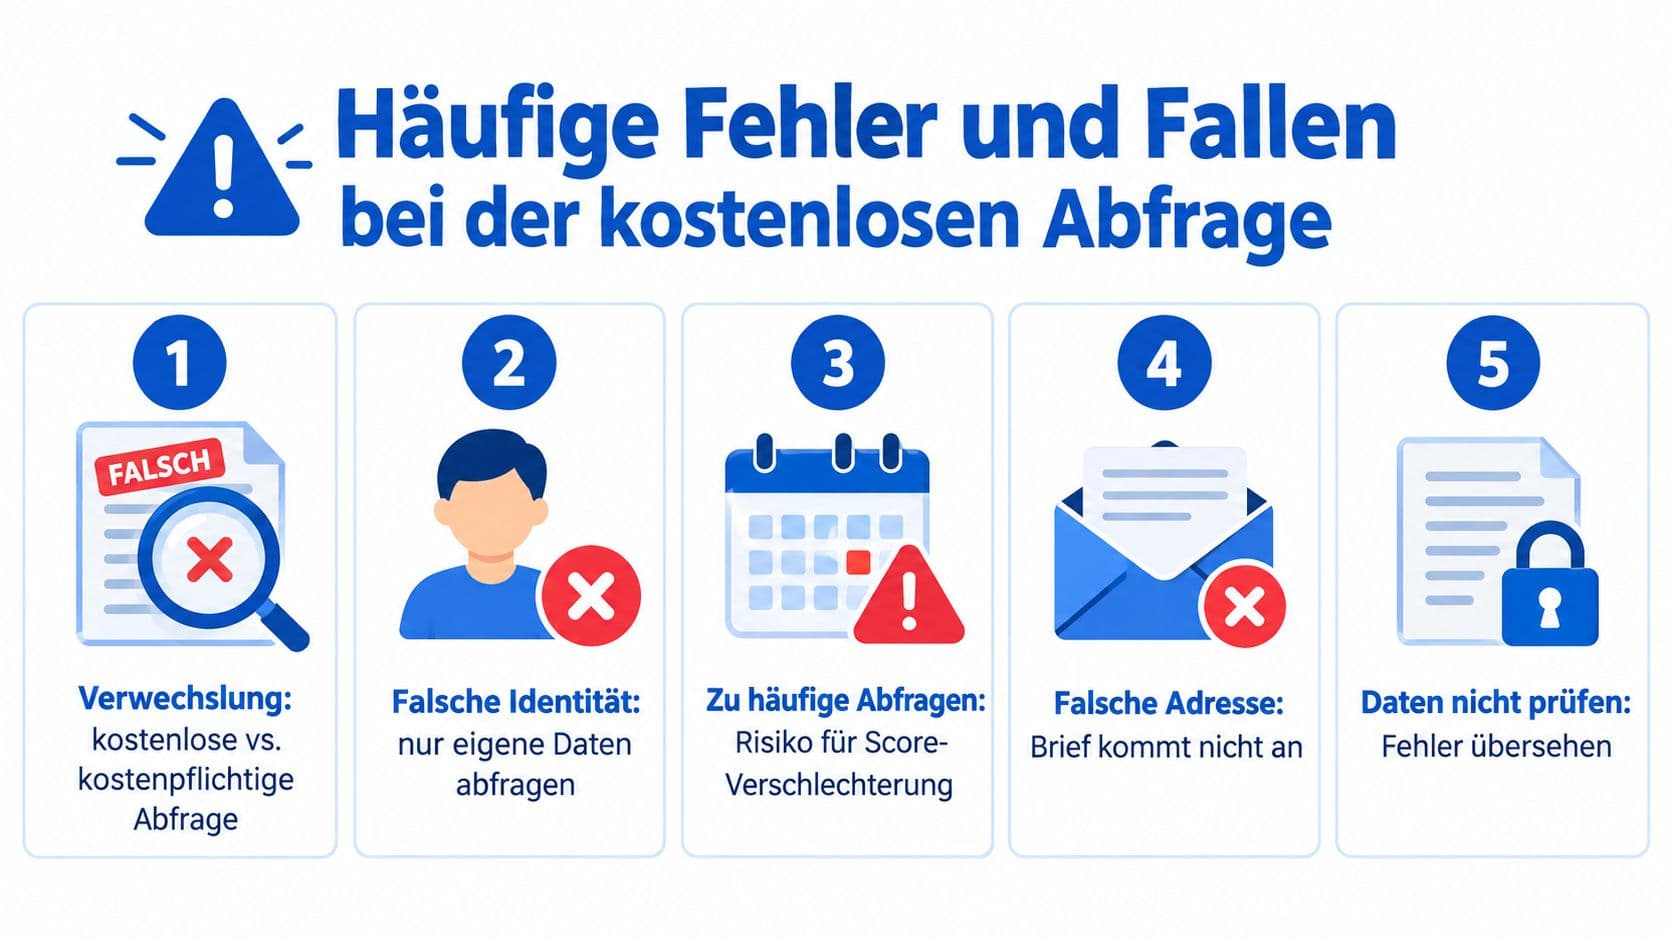
- Falsches Produkt: Der kostenlose Datenauszug wird mit einem Bonitätsnachweis verwechselt. Zweck, Preisangabe und Lieferweg müssen zusammenpassen.
- Drittseite statt offiziellem Kanal: Ein Auskunftsservice verlangt Geld, obwohl die Datenkopie direkt kostenlos verfügbar ist.
- Ungeeigneter Vermieternachweis: Die Datenkopie ist für dich gedacht, nicht für die Wohnungsbewerbung.
- Fehler beim Identitätsnachweis: unleserlicher Upload, abweichende Anschrift oder eine nicht abgeschlossene Registrierung.
- Eigene Daten nicht geprüft: Wer den Brief nur ablegt, übersieht falsche Adress-, Vertrags- oder Anfragedaten.
Die Auskunft richtig lesen
Kontrolliere ruhig und vollständig:
- Stimmen Name, Geburtsdatum und aktuelle Anschrift?
- Sind frühere Adressen nachvollziehbar?
- Sind alle Vertragsdaten und Anfragen bekannt?
- Steht bei erledigten Vorgängen auch tatsächlich „erledigt"?
Bei einem Fehler stößt du eine Berichtigung an und fügst Nachweise bei, etwa eine Bestätigung des Vertragspartners.
Das Wichtigste in Kürze
Kostenlos sind zwei Wege: die Datenkopie nach Art. 15 DS-GVO für die Prüfung deiner Einträge und der digitale Score im Account für den aktuellen Wert. Alles, was dir jemand als „Schufa-Auskunft" verkaufen will, ist ein drittes, anderes Produkt.
Prüfe deshalb vor dem Absenden immer die offizielle Bezeichnung, den Preis und den Lieferweg. Stimmen diese drei nicht zusammen, bist du im falschen Bereich gelandet.
Häufige Fragen
- Ist die Schufa-Auskunft wirklich kostenlos?
- Die Datenkopie nach Art. 15 DS-GVO ja, ebenso der digitale Score im Account. Kostenpflichtig sind separate Produkte wie ein Bonitätsnachweis für Vermieter.
- Seit wann gibt es den digitalen Score?
- Seit dem 17.03.2026 lässt er sich kostenlos im Schufa-Account abrufen. Er ersetzt die Datenkopie aber nicht, denn dort stehen die konkreten gespeicherten Einträge.
- Woran erkenne ich ein unseriöses Angebot?
- Wenn Zweck, Preisangabe und Lieferweg nicht zusammenpassen oder wenn ein Drittanbieter Geld für etwas verlangt, das direkt kostenlos verfügbar ist.
- Was mache ich, wenn ein Eintrag falsch ist?
- Eine Berichtigung anstoßen und Nachweise beifügen, etwa eine Bestätigung des Vertragspartners. Dafür brauchst du keinen kostenpflichtigen Dienst.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.
Der neue Score von 100 bis 999: Vier Klassen erklärt
Seit März 2026 gilt eine einheitliche Skala mit vier Klassen. Knapp 82 Prozent liegen im Bereich „gut“ oder „hervorragend“. Was die Schwellen bedeuten und welche Mythen nicht stimmen.