Störungsfreie Kredite speichert die Schufa grundsätzlich drei Jahre, Kreditanfragen zwölf Monate und beglichene Zahlungsstörungen seit dem 01.01.2025 unter bestimmten Bedingungen bereits 18 Monate.
Die Antwort hängt davon ab, um welchen Eintrag es geht, wann der Vertrag beendet oder die Forderung bezahlt wurde und ob weitere negative Informationen vorliegen. Ein erledigter Kredit, ein Girokonto, eine Konditionsanfrage und ein Inkassofall folgen nicht derselben Frist.
Warum die Speicherdauer zählt
Die Schufa sammelt Informationen zum Zahlungsverhalten und stellt daraus Bonitätsauskünfte und Scorewerte bereit. Vertragspartner können Daten melden, wenn eine rechtliche Grundlage besteht und der Vertrag das vorsieht.
Für dich zählt die Speicherdauer, weil Informationen auch nach Vertragsende noch in einer Auskunft erscheinen. Das wird bei einer Wohnungssuche, einem Mobilfunkvertrag oder einer Finanzierung relevant.
Fristen für positive Einträge
Positive Vertragsdaten zeigen, dass ein Vertrag bestanden und ordnungsgemäß geendet hat. Bei einem störungsfreien Kredit beginnt die Frist mit der Erledigung beziehungsweise dem Vertragsende.
| Eintragstyp | Speicherdauer | Beginn der Frist |
|---|---|---|
| Störungsfreier Ratenkredit | drei Jahre | nach der Erledigung |
| Störungsfreies Hypothekendarlehen | drei Jahre | nach der Erledigung |
| Störungsfreies Girokonto | unmittelbar nach Meldung der Beendigung | nach Kündigung |
| Störungsfreie Kreditkarte | unmittelbar nach Meldung der Beendigung | nach Kündigung |
| Kreditanfrage | zwölf Monate | ab Eingang der Anfrage |
| Konditionsanfrage | zwölf Monate | ab Eingang der Anfrage |
Konten und Karten werden schneller gelöscht
Störungsfreie Girokonten, Basiskonten und Kreditkarten werden gelöscht, sobald das Unternehmen die Beendigung gemeldet hat. Das unterscheidet sie vom abgewickelten Kredit mit seiner Drei-Jahres-Frist.
Wer also eine Karte kündigt, muss nicht mit einer weiteren dreijährigen Speicherung rechnen. Wird ein Kredit vorzeitig zurückgezahlt, zählt für die Löschung dagegen das gemeldete Erledigungsdatum.
Anfragen: zwei Arten, ein Unterschied
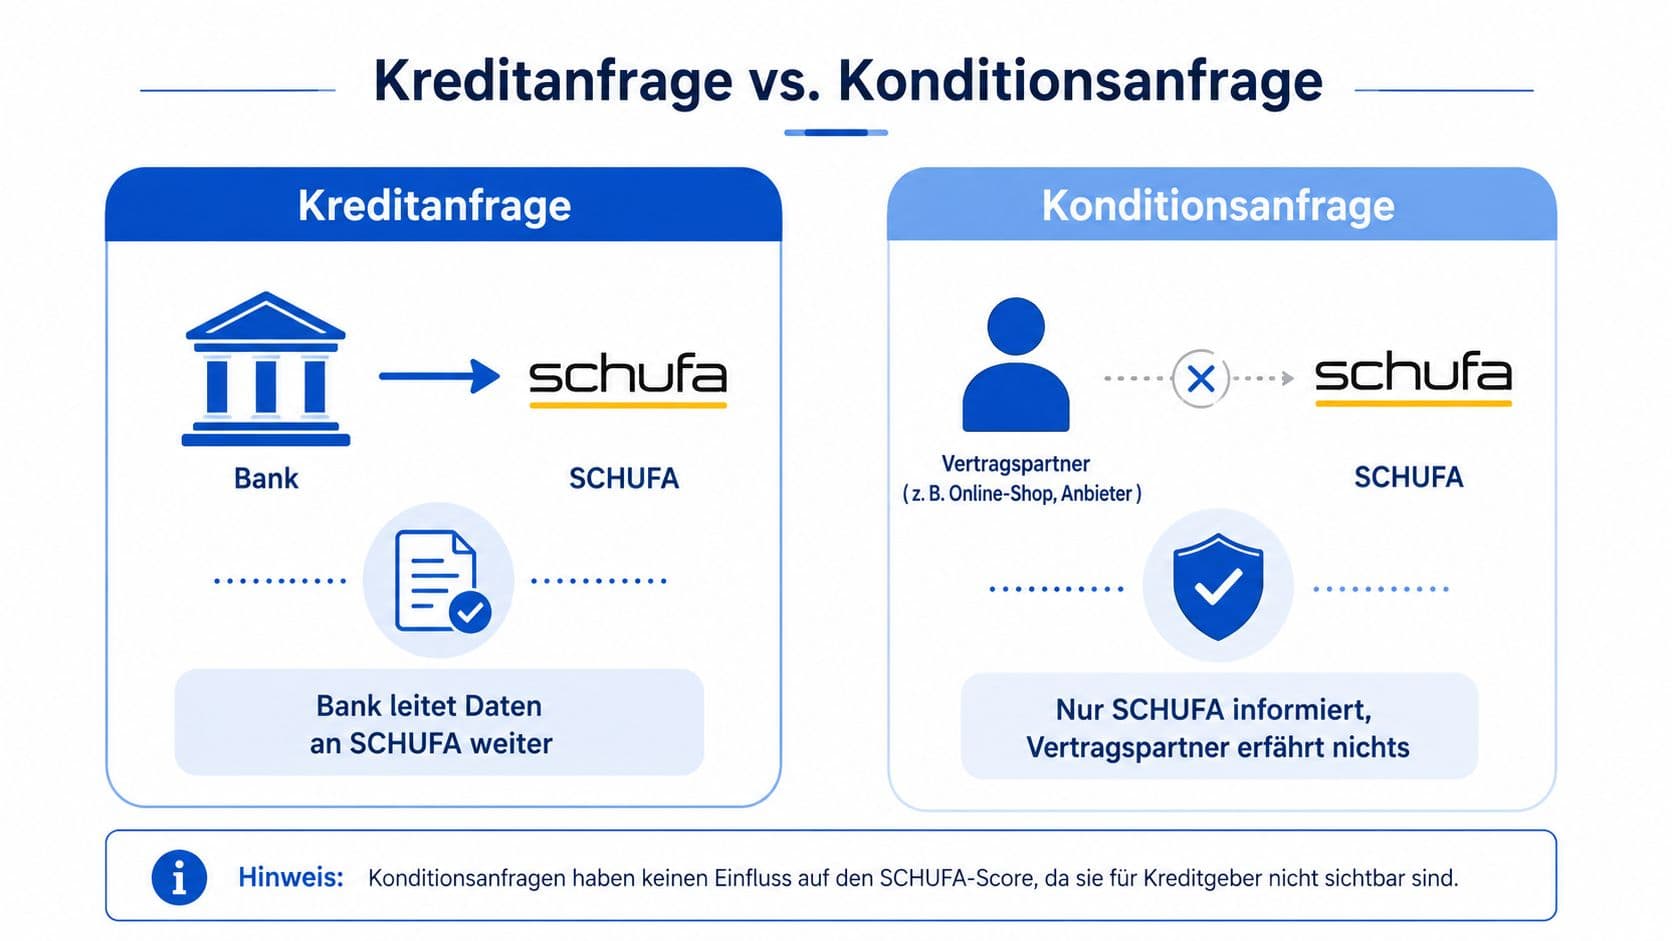
Beide Arten werden zwölf Monate gespeichert. Die Konditionsanfrage dient der Prüfung von Angeboten und soll sich nicht belastend auswirken. Eine Kreditanfrage signalisiert einen konkreten Antrag und kann im Score berücksichtigt werden.
Wer mehrere Anbieter vergleicht, achtet deshalb darauf, dass ausdrücklich eine Konditionsanfrage gestellt wird.
Die 18-Monats-Regel seit 2025
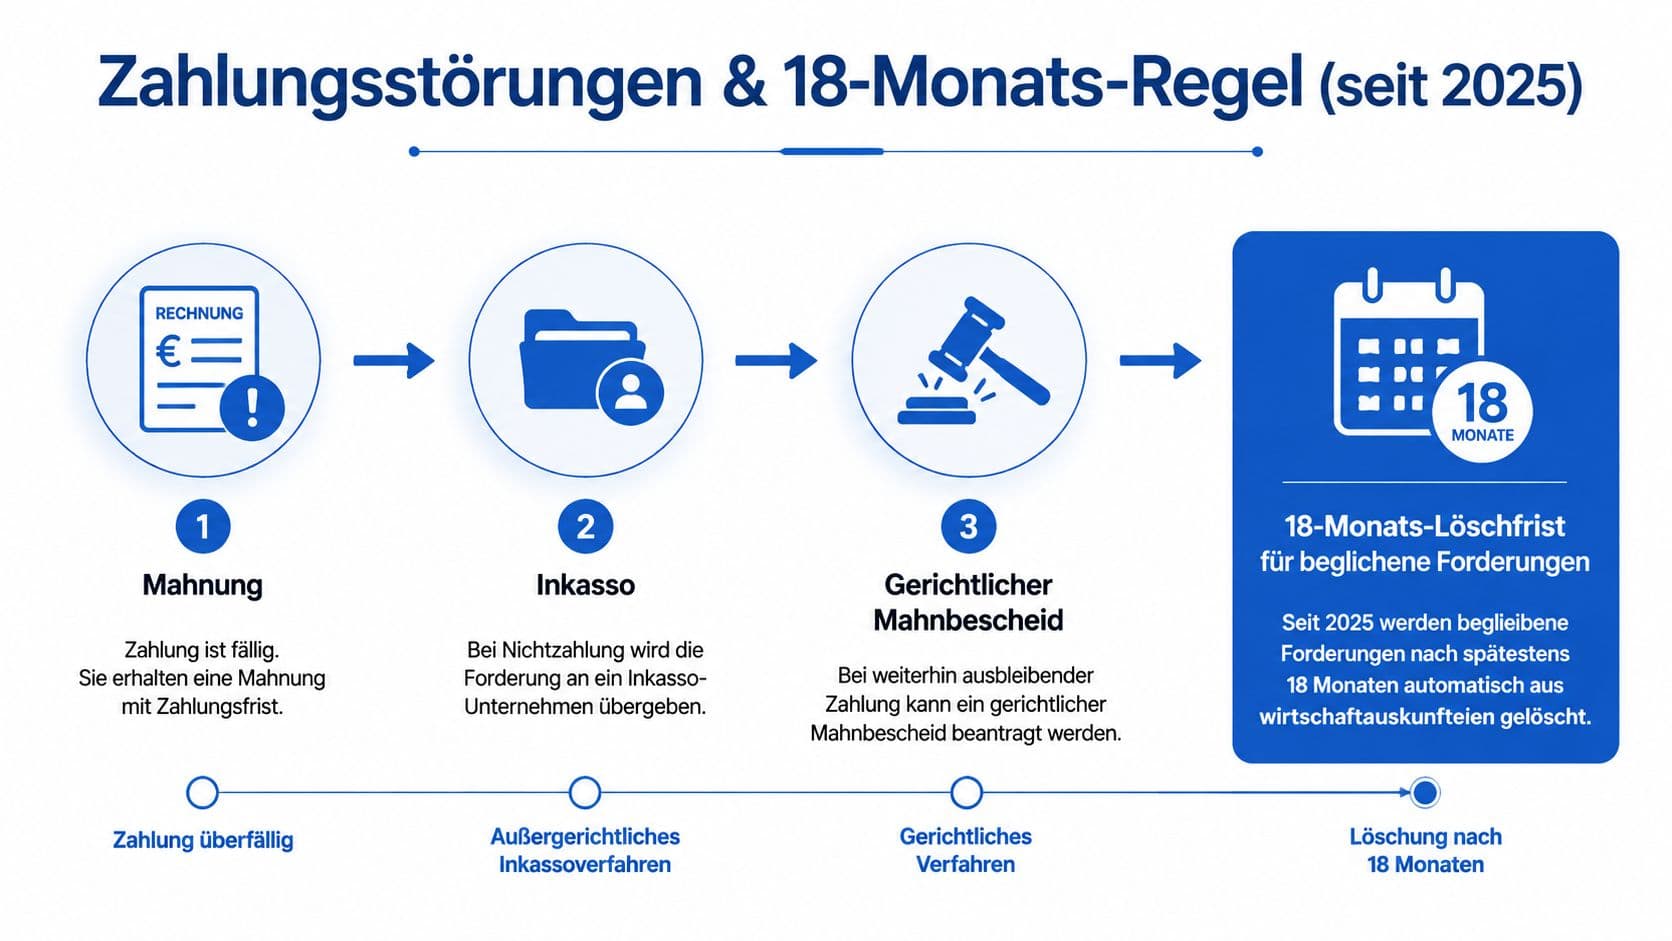
Eine beglichene Zahlungsstörung verschwindet nicht am Tag der Zahlung. Seit dem 01.01.2025 kann die Löschung aber nach 18 statt 36 Monaten erfolgen, wenn drei Voraussetzungen gleichzeitig erfüllt sind:
- Die Forderung wurde innerhalb von 100 Tagen nach ihrer Meldung ausgeglichen.
- Bis zum Ablauf dieser Zeit wurden keine weiteren Negativdaten gemeldet.
- Es liegen keine Informationen aus einem Schuldnerverzeichnis oder aus Insolvenzbekanntmachungen vor.
Was die 100-Tage-Schwelle praktisch bedeutet
Prüfe eine Forderung sorgfältig und gleiche sie bei berechtigtem Anspruch zeitnah aus. Bewahre den Zahlungsnachweis auf und kontrolliere, ob der Gläubiger den Ausgleich gemeldet hat.
Eine sofortige Löschung ist trotzdem nicht zu erwarten. Fehlt eine Voraussetzung, gilt weiterhin die reguläre Speicherung. Die verkürzte Frist reduziert die Speicherdauer in bestimmten Fällen um bis zu 50 Prozent.
Negativeinträge im Detail
Eine Mahnung allein führt nicht automatisch zu einem Eintrag. Bei einer Meldung müssen die rechtlichen Voraussetzungen erfüllt sein, ein Vertragspartner darf nicht jede interne Zahlungserinnerung übermitteln.
| Eintragstyp | Speicherdauer |
|---|---|
| Beglichene Zahlungsstörung mit erfüllter 100-Tage-Regel | 18 Monate |
| Sonstige erledigte Zahlungsstörung | grundsätzlich drei Jahre nach Erledigung |
| Daten aus Schuldnerverzeichnissen | drei Jahre, sofern keine frühere Löschung nachgewiesen wird |
| Verbraucher- und Insolvenzverfahren | sechs Monate nach dem Ende |
| Restschuldbefreiung | sechs Monate nach Erteilung |
Weiche und harte Merkmale
Inkassodaten und einzelne Zahlungsstörungen gelten als weiche Negativmerkmale. Ein gerichtlicher Titel, eine Vermögensauskunft, eine Haftanordnung oder ein Insolvenzverfahren haben in der Bonitätsprüfung meist ein höheres Gewicht.
Diese Begriffe beschreiben aber keine automatische Entscheidung. Jeder Vertragspartner nutzt eigene Prüfkriterien.
Eigene Daten prüfen
Fordere die kostenlose Datenkopie nach Art. 15 DS-GVO an und geh sie in dieser Reihenfolge durch:
- Status prüfen: Ist ein erledigter Vorgang auch als erledigt gemeldet?
- Datum kontrollieren: Stimmt das Erledigungsdatum mit deinen Unterlagen überein?
- Fristen abgleichen: Ist ein Eintrag über die zulässige Dauer hinaus gespeichert?
- Nachweise sammeln: Zahlungsbelege und Schriftverkehr bereithalten.
So funktioniert ein Löschantrag
Benenne den strittigen Datensatz konkret, füge Nachweise bei und wende dich sowohl an den meldenden Vertragspartner als auch an die Schufa. Eine pauschale Behauptung ohne Bezug erschwert die Bearbeitung.
Passiert nichts, kannst du die zuständige Aufsichtsbehörde einbinden.
Alle Fristen auf einen Blick
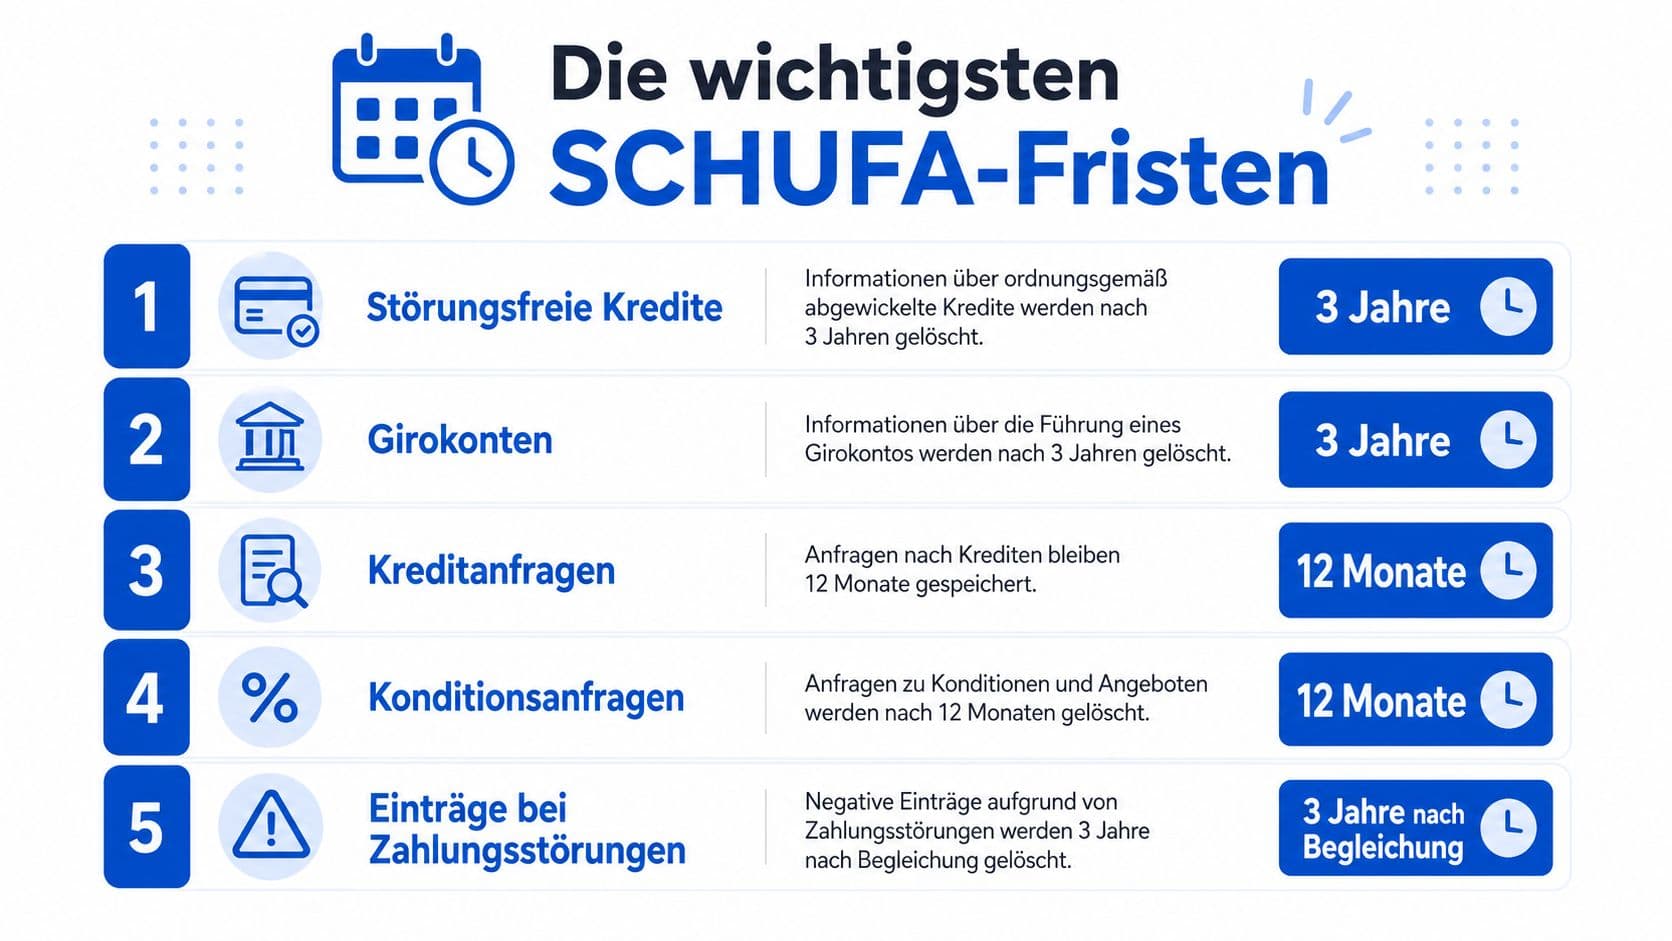
- Störungsfreie Kredite: grundsätzlich drei Jahre nach Erledigung.
- Girokonten und Kreditkarten: unmittelbare Löschung nach gemeldeter Beendigung.
- Kredit- und Konditionsanfragen: zwölf Monate ab der Anfrage.
- Beglichene Zahlungsstörungen: 18 Monate, wenn Ausgleich innerhalb von 100 Tagen erfolgte, keine weiteren Negativdaten und keine Registerinformationen vorliegen.
- Schuldnerverzeichnis: drei Jahre, sofern keine frühere Löschung nachgewiesen wird.
- Verbraucher- und Insolvenzverfahren: sechs Monate nach dem Ende.
- Restschuldbefreiung: sechs Monate nach ihrer Erteilung.
Das Wichtigste in Kürze
Die Frage nach der Dauer lässt sich nur mit Blick auf den Eintragstyp beantworten. Am wichtigsten für den Alltag: Konten und Karten verschwinden sofort nach gemeldeter Kündigung, Kredite erst drei Jahre nach Erledigung, Anfragen nach zwölf Monaten.
Die größte Änderung ist die 18-Monats-Regel seit Anfang 2025. Sie greift aber nur, wenn du innerhalb von 100 Tagen zahlst und keine weiteren Negativdaten dazukommen. Diese 100 Tage sind damit der wichtigste Hebel, den du selbst in der Hand hast.
Häufige Fragen
- Wie lange bleibt ein erledigter Kredit gespeichert?
- Grundsätzlich drei Jahre nach der Erledigung. Maßgeblich ist das gemeldete Erledigungsdatum, auch wenn du den Kredit vorzeitig zurückgezahlt hast.
- Was passiert, wenn ich meine Kreditkarte kündige?
- Störungsfreie Girokonten und Kreditkarten werden gelöscht, sobald das Unternehmen die Beendigung meldet. Eine mehrjährige Nachspeicherung wie bei Krediten gibt es hier nicht.
- Wann greift die 18-Monats-Regel?
- Wenn die Forderung innerhalb von 100 Tagen nach der Meldung ausgeglichen wurde, in dieser Zeit keine weiteren Negativdaten gemeldet wurden und keine Register- oder Insolvenzinformationen vorliegen.
- Löscht die Zahlung einer Forderung den Eintrag sofort?
- Nein. Zahlung, Verjährung und Löschung sind drei verschiedene Dinge. Nach der Zahlung beginnt die jeweilige Speicherfrist, bei erfüllten Bedingungen verkürzt auf 18 Monate.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Der neue Score von 100 bis 999: Vier Klassen erklärt
Seit März 2026 gilt eine einheitliche Skala mit vier Klassen. Knapp 82 Prozent liegen im Bereich „gut“ oder „hervorragend“. Was die Schwellen bedeuten und welche Mythen nicht stimmen.