Die Bonität wird meist dann sichtbar, wenn ein Antrag anders ausgeht als erwartet.
Dann stellt sich die Frage, welche Kriterien überhaupt in die Bewertung einfließen. Das neue Modell macht sie erstmals einsehbar.
Wie das System arbeitet
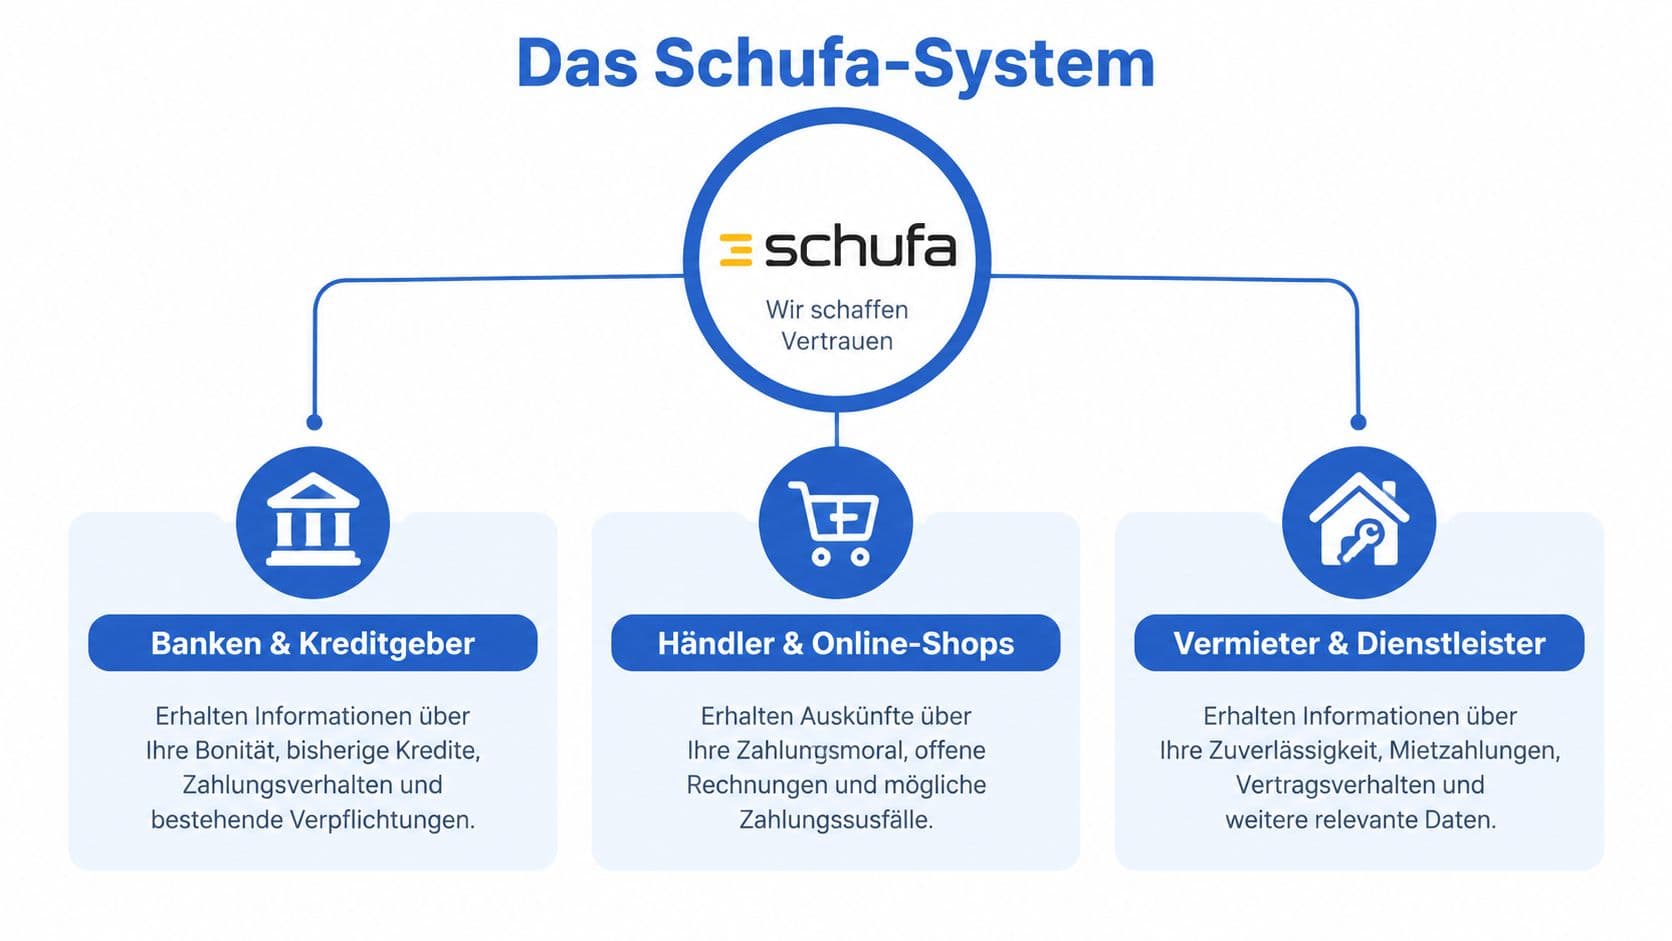
Die Schufa sammelt Daten von Vertragspartnern und stellt sie verdichtet bereit. Die Entscheidung über einen Vertrag trifft aber immer der Anbieter selbst, nach eigenen Kriterien.
Die zwölf Bausteine
Das Modell basiert auf zwölf öffentlich einsehbaren Kriterien. Die folgende Übersicht übersetzt sie in Alltagssituationen. Die Reihenfolge ist didaktisch gewählt und keine offizielle Rangliste.
| Faktor | Alltagsbeispiel |
|---|---|
| Anzahl und Alter der Verträge | ein langjährig bestehendes Girokonto wirkt als stabile Beziehung |
| Kredithistorie | frühere Kredite zeigen, ob Verpflichtungen vertragsgemäß endeten |
| Rückzahlungsquote | regelmäßige Tilgungen vermitteln ein anderes Bild als wiederholte Störungen |
| Kreditnutzung | eine dauerhaft stark beanspruchte Kreditlinie deutet auf angespannte Finanzen hin |
| Anschriftstabilität | häufige Umzüge erschweren die Einordnung von Vertragsdaten |
| Beschäftigungsdauer | gehört zu den öffentlich genannten Kriterien |
| Vermögensverhältnisse | vermögensbezogene Informationen können berücksichtigt werden |
| Bonitätsprüfungen | viele echte Kreditanfragen in kurzer Zeit erscheinen als erhöhtes Risiko |
| Vertragsverhältnisse | mehrere parallele Verpflichtungen werden betrachtet |
| Restschuldversicherungen | können als Bestandteil eines Kreditvertrags auftauchen |
| Bürgschaften | eine übernommene Bürgschaft ist eine zusätzliche Verpflichtung |
| Außergewöhnliche Merkmale | besondere Datenmerkmale beeinflussen die Einordnung |
Was du daraus ableiten kannst
Ein Konto wird nicht automatisch positiv bewertet, nur weil es lange besteht. Entscheidend ist das gesamte Datenbild. Ebenso führt ein einzelner neuer Vertrag nicht automatisch zu einer Verschlechterung.
Die Kriterien erklären die Richtung des Modells, aber nicht den exakten Punktgewinn oder Punktverlust einer einzelnen Handlung.
Häufige Mythen
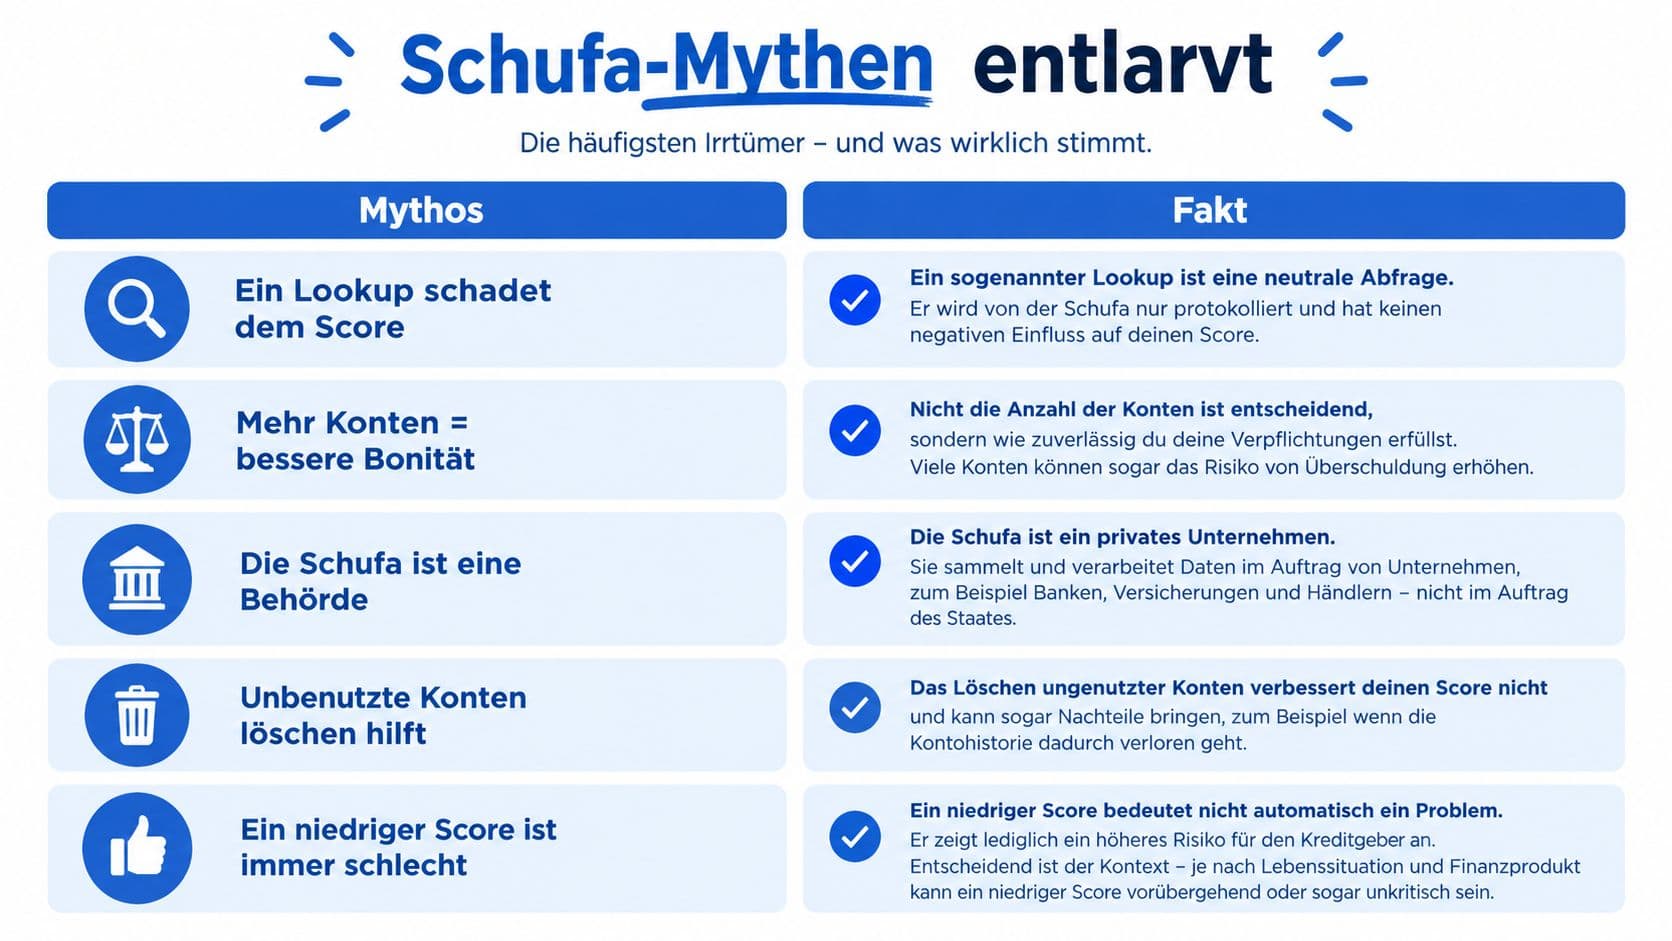
„Ein hoher Score belegt ein hohes Einkommen." Nein. Der Score ist eine statistische Risikoeinschätzung aus Vertrags- und Zahlungsverläufen.
„Jede Anfrage kostet Punkte." Eine schufa-neutrale Konditionsanfrage ist etwas anderes als eine echte Kreditanfrage. Eine Selbstauskunft ist gar keine Anfrage im Sinne des Scores.
„Viele Konten schaden immer." Konten sind nicht automatisch problematisch. Relevanter sind unübersichtliche Kontoführung und tatsächliche Zahlungsprobleme.
„Bezahlt ist gelöscht." Nach einer beglichenen Forderung beginnt erst die jeweilige Speicherfrist. Kontrolliere den Status, statt nur zu warten.
Die Selbstauskunft Schritt für Schritt
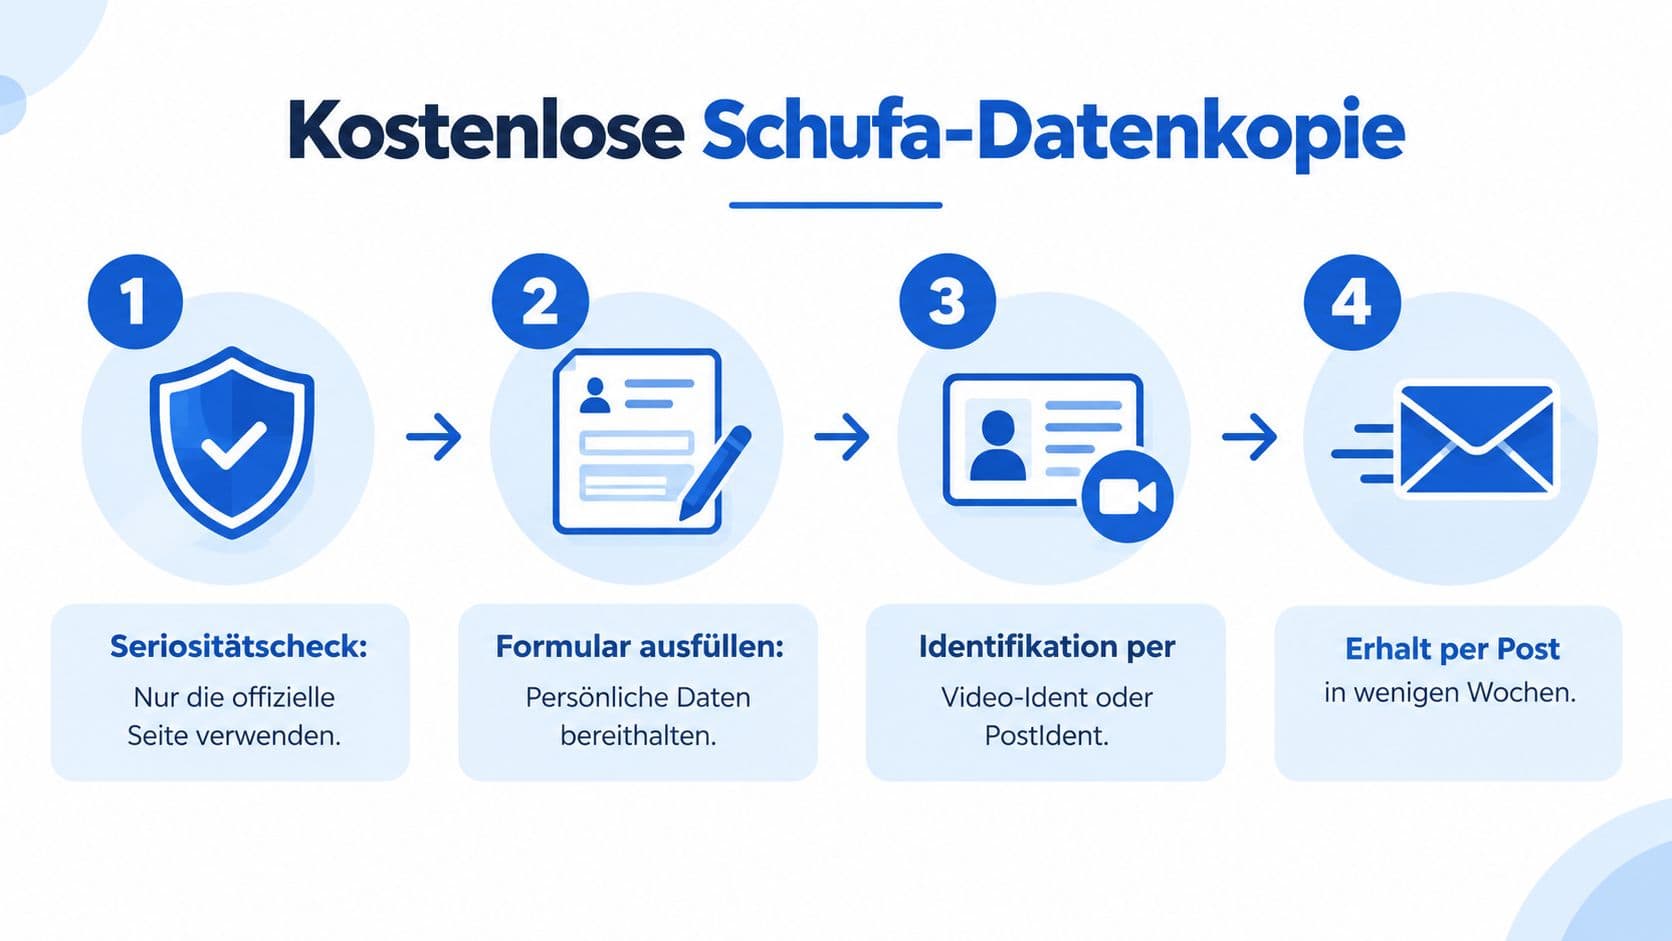
- Formular wählen: ausdrücklich die Datenkopie nach Art. 15 DS-GVO.
- Daten eintragen: genau so wie im Ausweis, um Rückfragen zu vermeiden.
- Identität bestätigen: per Ausweisfunktion, VideoIdent oder postalisch.
- Auskunft prüfen: Personendaten, Verträge, Anfragen und Zahlungsstörungen durchgehen.
Fünf Gewohnheiten mit langfristigem Nutzen
Eine stabile Bonität entsteht nicht durch einen Trick, sondern dadurch, wie verlässlich laufende Verpflichtungen organisiert und bezahlt werden.
- Zahlungstermine organisieren: Rechnungen und Raten vor dem Fälligkeitstag einplanen, bei Lastschriften für Deckung sorgen.
- Kreditrahmen bewusst verwenden: Dispo und Kartenrahmen sind kein zusätzliches Einkommen. Dauerhaft hohe Auslastung macht finanziellen Druck sichtbar.
- Neue Verträge vergleichen: Kosten, Laufzeit, Rückzahlung und Kündigungsbedingungen vor dem Abschluss lesen.
- Anfragen unterscheiden: beim Angebotsvergleich ausdrücklich nach einer schufa-neutralen Konditionsanfrage fragen.
- Daten regelmäßig prüfen: einmal jährlich die kostenlose Datenkopie anfordern.
Das Wichtigste in Kürze
Die zwölf Kriterien zeigen die Richtung des Modells, nicht die exakte Wirkung einzelner Handlungen. Deshalb funktionieren pauschale Internetregeln nicht: Weder schadet jedes Konto, noch hilft jede Kündigung.
Was zuverlässig wirkt, ist unspektakulär: pünktlich zahlen, den Kreditrahmen nicht ausreizen, Anfragen bündeln und die eigenen Daten einmal im Jahr prüfen.
Häufige Fragen
- Welche Kriterien fließen in den Score ein?
- Zwölf öffentlich einsehbare, darunter Anzahl und Alter der Verträge, Kredithistorie, Rückzahlungsquote, Kreditnutzung, Anschriftstabilität, Bonitätsprüfungen, Bürgschaften und außergewöhnliche Merkmale.
- Kenne ich das genaue Gewicht der Kriterien?
- Nein. Die Kriterien sind benannt, ihre exakte Gewichtung bleibt intern. Aus der Aufzählung lässt sich deshalb kein Punktgewinn oder Punktverlust einer einzelnen Handlung ableiten.
- Sollte ich alte Karten kündigen, um den Score zu verbessern?
- Eher nicht. Anzahl und Alter der Verträge zählen, ein lang bestehendes Konto wirkt als stabile Beziehung. Kündige nach Kosten und Nutzen, nicht aus Sorge um den Score.
- Was ist der wichtigste Alltagshebel?
- Pünktliche Zahlungen und ein nicht ausgereizter Kreditrahmen. Beides wirkt zuverlässiger als jede kurzfristige Umstellung der Vertragsstruktur.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.
Der neue Score von 100 bis 999: Vier Klassen erklärt
Seit März 2026 gilt eine einheitliche Skala mit vier Klassen. Knapp 82 Prozent liegen im Bereich „gut“ oder „hervorragend“. Was die Schwellen bedeuten und welche Mythen nicht stimmen.