Seit dem 17.03.2026 wird der Score auf einer einheitlichen Skala von 100 bis 999 Punkten ausgewiesen und in vier Klassen eingeteilt. Das soll die Bewertung verständlicher machen als frühere Prozentangaben.
Die vier Klassen
| Bereich | Klasse | Bedeutung |
|---|---|---|
| 100 bis 641 Punkte | ausreichend | Bonität wird als deutlich belastet eingeordnet |
| 642 bis 708 Punkte | akzeptabel | mittlerer Bereich mit möglicher zusätzlicher Prüfung |
| 709 bis 775 Punkte | gut | überwiegend positive Einschätzung |
| 776 bis 999 Punkte | hervorragend | sehr starke Bonitätseinschätzung |
Je höher der Wert, desto günstiger die statistische Risikoeinschätzung. Für eine konkrete Entscheidung prüfen Banken und Kartenanbieter aber weitere Angaben: Einkommen, Beschäftigung, bestehende Verpflichtungen, interne Regeln und die jeweilige Produktanfrage.
Das Modell basiert auf zwölf transparent definierten Kriterien und wird branchenübergreifend eingesetzt, bei Banken, in der Telekommunikation, im Handel und im E-Commerce. Die Kriterien haben nicht dasselbe Gewicht: Zahlungsstörungen belasten den Wert besonders stark.
Warum die Mehrheit im oberen Bereich liegt
Knapp 82 Prozent der Menschen in Deutschland haben einen Score im Bereich „gut" oder „hervorragend". Für die meisten ist der Wert im Alltag deshalb unauffällig. Bedeutung gewinnt er vor allem bei einem negativen Eintrag oder wenn der eigene Wert nahe an einer Anbietergrenze liegt.
Die Kriterien
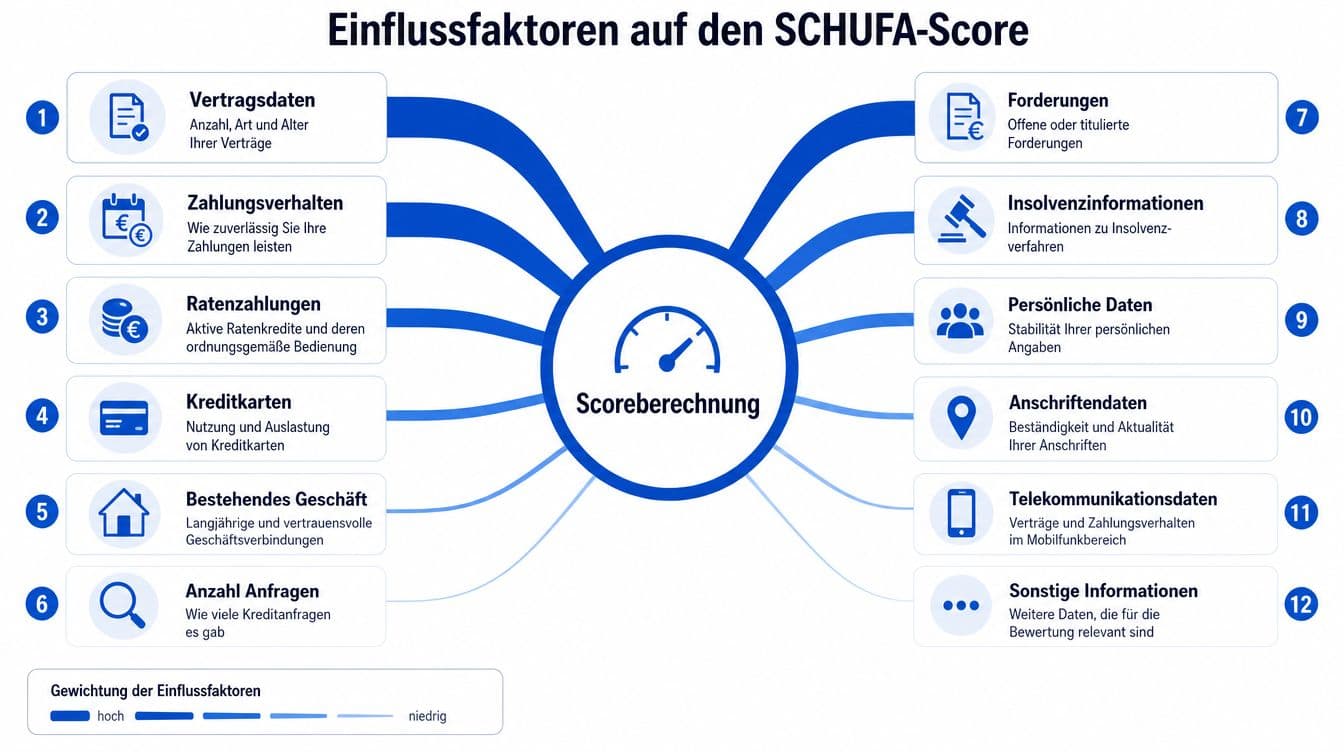
Am stärksten wirken Zahlungsstörungen. Positiv wirken die Dauer bestehender Verträge, etwa das Alter des ältesten Bankvertrags und der ältesten Kreditkarte. Ungünstig sind viele Anfragen und Abschlüsse in kurzer Zeit.
Auch Wohnadresse und Kreditstatus fließen ein. Nicht enthalten sind Einkommen, Vermögen, Beruf und Familienstand.
Fünf Mythen im Faktencheck
| Mythos | Wirklichkeit |
|---|---|
| Jede Kreditanfrage kostet Punkte | Kreditanfrage und schufa-neutrale Konditionsanfrage sind zu unterscheiden. Eine Selbstauskunft ist keine Kreditanfrage. |
| Nach drei Jahren ist jeder Eintrag gelöscht | Fristen hängen vom Eintrag und seinem Status ab. Erledigte negative Einträge bleiben in der Regel drei Jahre zum Jahresende gespeichert. |
| Ein Umzug verschlechtert den Score | Eine neue Adresse ist kein Beweis für schlechteres Zahlungsverhalten. |
| Mehrere Girokonten schaden der Bonität | Konten sind nicht automatisch problematisch. Relevanter sind unübersichtliche Kontoführung und Zahlungsprobleme. |
| Ein falscher Eintrag lässt sich nicht ändern | Unrichtige oder nicht mehr berechtigte Daten können geprüft und korrigiert werden. |
Was die Mythen praktisch bedeuten
Wer eine Kreditkarte wechseln will und bei mehreren Anbietern nachfragt, sollte klären, ob nur Konditionen verglichen werden oder mehrere verbindliche Kreditanfragen entstehen. Lies vor der Zustimmung zur Bonitätsprüfung den genauen Wortlaut.
Auch „alles wird automatisch gelöscht" führt in die Irre. Nach einer beglichenen Forderung kontrollierst du den Status, statt nur auf einen Fristablauf zu warten.
Die eigene Bonität prüfen
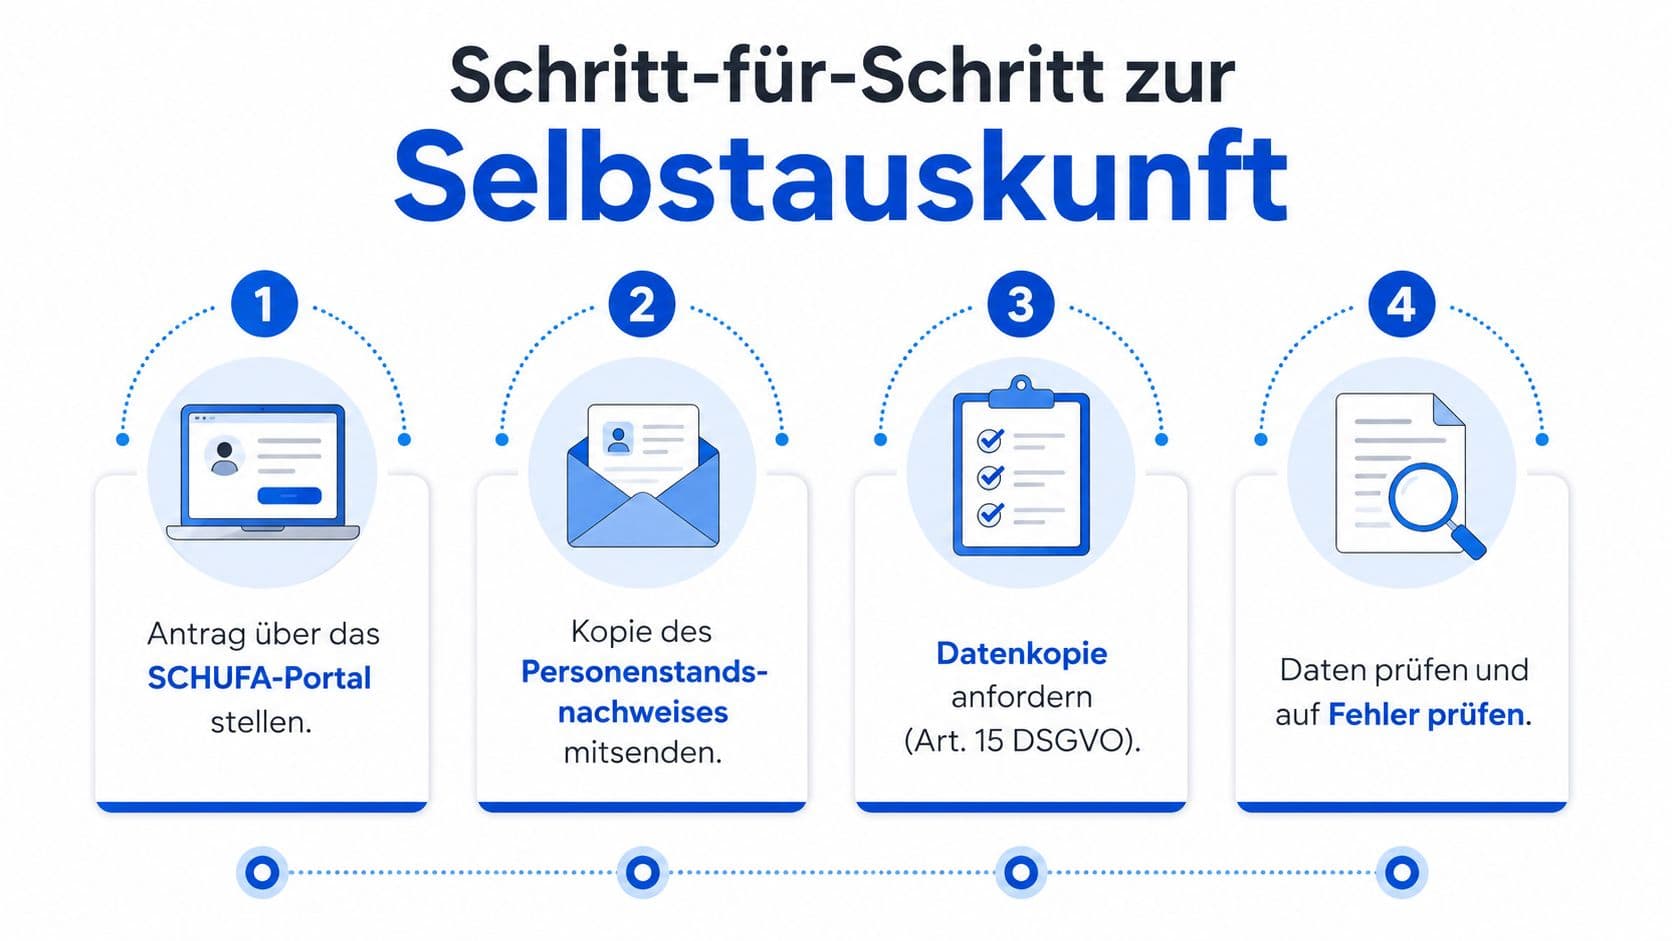
- Datenkopie anfordern: kostenlos nach Art. 15 DS-GVO.
- Vollständig prüfen: Personendaten, Verträge, Anfragen, Zahlungsstörungen.
- Abweichungen dokumentieren: mit Belegen und konkreter Beschreibung.
- Korrektur verlangen: beim meldenden Unternehmen und bei der Schufa.
Realistische Maßnahmen
- Pünktlich zahlen: der stärkste einzelne Hebel.
- Anfragen bündeln: Vergleiche in ein kurzes Zeitfenster legen.
- Alte Verträge behalten: die Dauer bestehender Konten wirkt positiv.
- Kreditrahmen nicht ausreizen: dauerhaft hohe Auslastung wirkt angespannt.
- Daten regelmäßig prüfen: Fehler früh erkennen, statt sie im Antragsstress zu entdecken.
Das Wichtigste in Kürze
Die neue Skala von 100 bis 999 macht die Einordnung einfacher: Ab 709 Punkten gilt der Wert als gut, ab 776 als hervorragend. Knapp 82 Prozent liegen in diesen beiden Klassen.
Relevant wird der Score deshalb vor allem bei einem negativen Eintrag oder nahe an einer Anbietergrenze. Und er bleibt eine statistische Einschätzung: Banken prüfen zusätzlich Einkommen, Beschäftigung und bestehende Verpflichtungen.
Häufige Fragen
- Ab wie vielen Punkten ist der Score gut?
- Ab 709 Punkten gilt er als „gut“, ab 776 Punkten als „hervorragend“. Darunter liegen „akzeptabel“ von 642 bis 708 und „ausreichend“ von 100 bis 641 Punkten.
- Wie viele Menschen liegen im oberen Bereich?
- Knapp 82 Prozent der Menschen in Deutschland haben einen Score im Bereich „gut“ oder „hervorragend“. Für die meisten ist der Wert im Alltag deshalb unauffällig.
- Welches Kriterium wiegt am schwersten?
- Zahlungsstörungen. Sie können den Wert besonders stark belasten, während die Dauer bestehender Verträge positiv wirkt.
- Verschlechtert ein Umzug meinen Score?
- Nicht automatisch. Eine neue Adresse ist kein Beweis für schlechteres Zahlungsverhalten. Die Wohnadresse ist zwar eines der Kriterien, ein Wechsel allein erklärt aber keine Verschlechterung.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.