Du hast eine Kreditkarte im Blick, vergleichst einen Ratenkredit oder suchst eine Wohnung. Dann taucht dieselbe Frage auf: Wie gut ist mein Score eigentlich?
Die einzelne Zahl sagt wenig, wenn du nicht weißt, wie sie eingeordnet wird. Genau dafür lohnt der Blick auf die Verteilung in Deutschland.
Wofür der Score im Alltag zählt
Anbieter schätzen damit ein, wie wahrscheinlich Zahlungsausfälle sind. Das wirkt unsichtbar, hat aber direkte Folgen für die Konditionen, die du bekommst.
Die Schufa ist keine Bank, sondern eine Auskunftei. Sie speichert bonitätsrelevante Daten zu Konten, Verträgen, Zahlungsstörungen und Anfragen. Seit der Reform werden zwölf offengelegte Kriterien berücksichtigt, Einkommen und Vermögen gehören nicht dazu.
Relevant wird er nicht nur bei klassischen Krediten, sondern auch bei Kreditkarten, Mobilfunkverträgen, Mietverhältnissen und Käufen auf Rechnung.
Wie der Basisscore funktioniert
Der Basisscore ist kein statischer Wert. Er wird quartalsweise neu berechnet und als Prozentwert auf einer Skala von 0 bis 100 geführt. Mit der Reform kam zusätzlich eine Punkteskala von 100 bis 999 hinzu, dort beginnt „gut" ab 709 Punkten und „hervorragend" ab 776 Punkten.
Ein hoher Wert steht für ein niedrigeres Ausfallrisiko. Beide Systeme meinen dieselbe Richtung, nur in unterschiedlicher Darstellung.
In den Score fließen unter anderem Zahlungsstörungen, die Dauer von Konten und Verträgen, Kreditanfragen der letzten zwölf Monate und laufende Ratenkredite ein.
Die tatsächliche Verteilung
Viele Beiträge tun so, als gäbe es einen einzigen typischen Wert. Das greift zu kurz: Die Verteilung liegt stark im oberen Bereich.
Mehr als 74 Prozent liegen bei 97,22 Prozent oder mehr, weitere 12,6 Prozent zwischen 93,54 und 97,21 Prozent. Nur rund 13 Prozent fallen in die Kategorien „akzeptabel", „ausreichend" oder „ungenügend".
| Scorebereich | Risikoeinschätzung | Typische Folgen |
|---|---|---|
| über 97,5 Prozent | sehr geringes Ausfallrisiko | meist unproblematische Einstufung |
| 95 bis 97,5 Prozent | geringes bis überschaubares Risiko | gut nutzbar, Konditionen anbieterabhängig |
| 90 bis 95 Prozent | zufriedenstellend bis erhöhtes Risiko | mehr Prüfung möglich, strengere Konditionen |
| unter 90 Prozent | deutlich erhöhtes Risiko | häufig strengere Bedingungen oder Ablehnung |
Die Faktoren
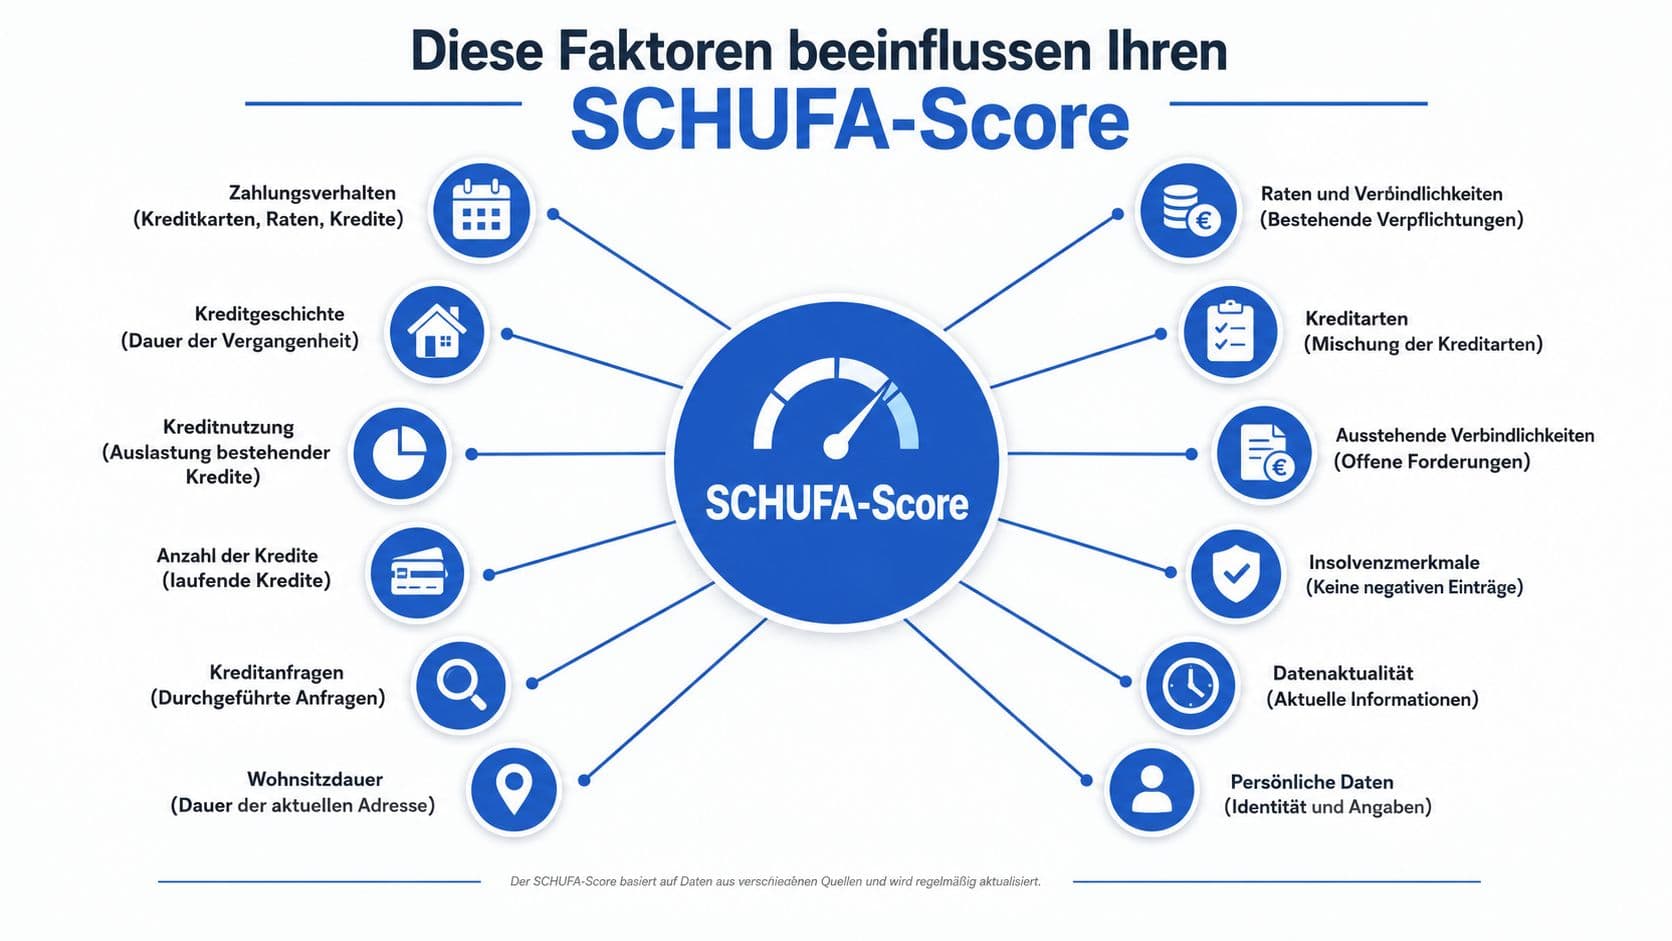
Am stärksten wirken Zahlungsstörungen. Positiv wirken lange bestehende Verträge und ein geordnetes Zahlungsverhalten. Ungünstig sind viele Anfragen und Abschlüsse in kurzer Zeit.
Nicht enthalten sind Einkommen, Vermögen, Beruf oder Familienstand. Genau das überrascht viele, zeigt aber, dass der Score eine Risikoeinschätzung aus Vertragsverläufen ist, keine Vermögensbewertung.
Was der Wert praktisch bewirkt
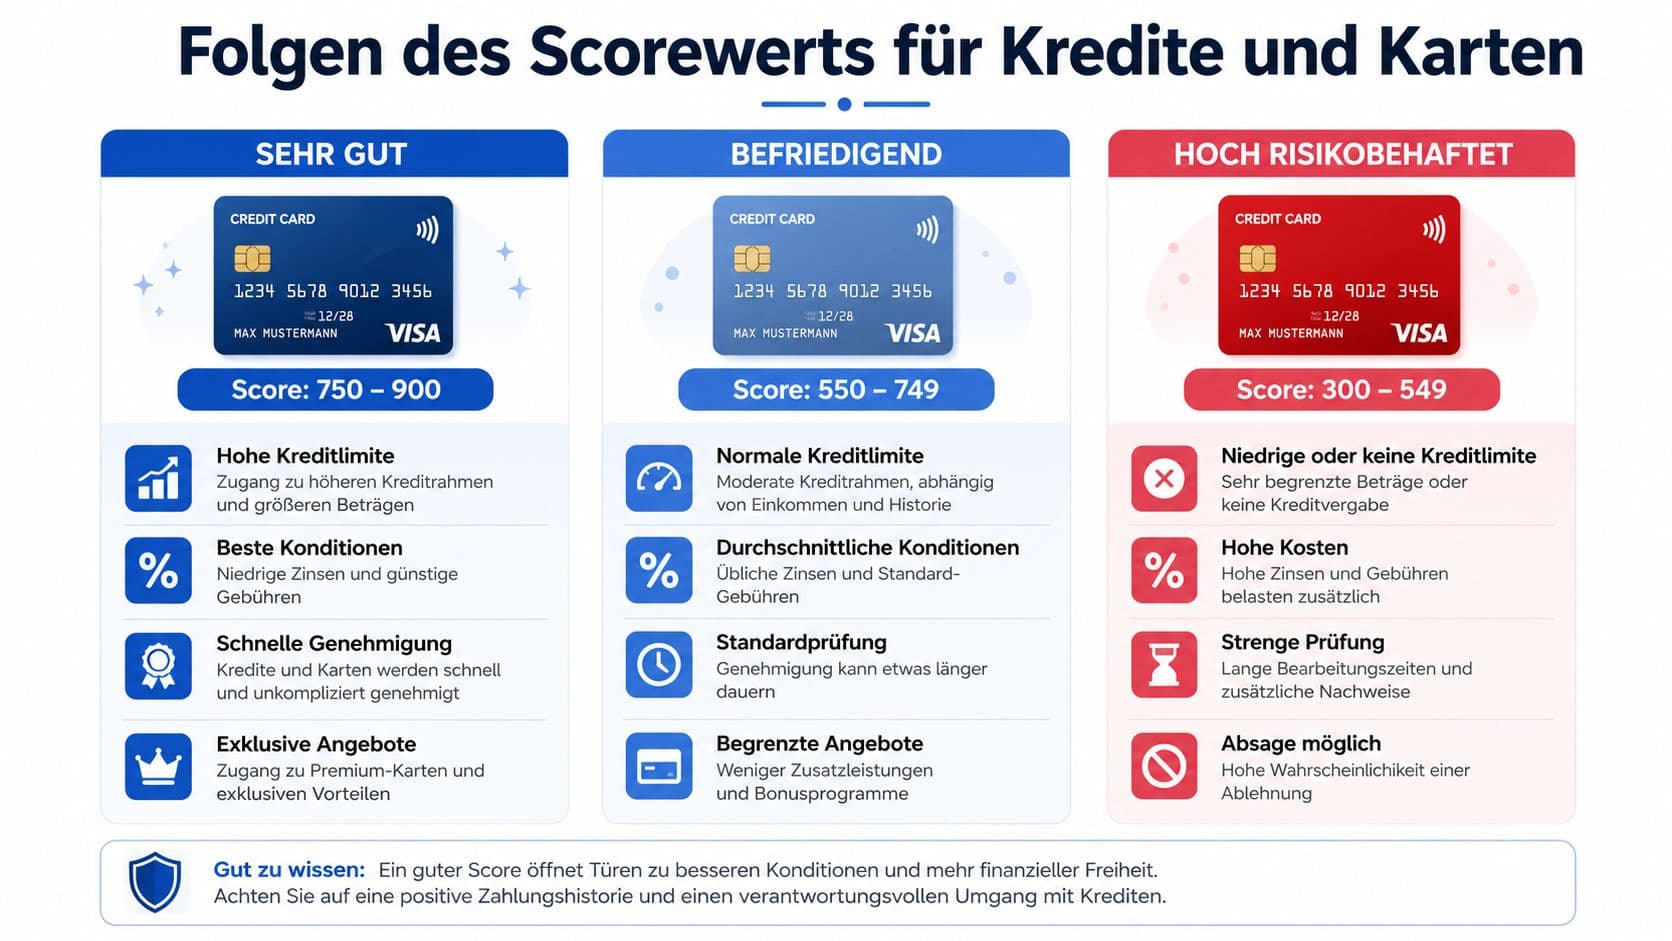
| Anlass | Was geprüft wird | Was ein guter Score bewirkt |
|---|---|---|
| Kreditkarte | Bonität, Vertragsverhalten | bessere Ausgangslage für Zusage und Limit |
| Ratenkredit | Bonität, Rückzahlungsrisiko | günstigere Konditionen möglich |
| Mobilfunkvertrag | Zahlungs- und Vertragshistorie | weniger Rückfragen, einfachere Freigabe |
| Wohnungsmiete | Zuverlässigkeit bei Zahlungen | bessere Chance auf eine positive Einschätzung |
Es gibt keine pauschale Regel, nach der ein bestimmter Score immer dieselben Limits oder Zinssätze auslöst. Jeder Anbieter entscheidet nach eigenen Kriterien.
Den eigenen Wert abrufen
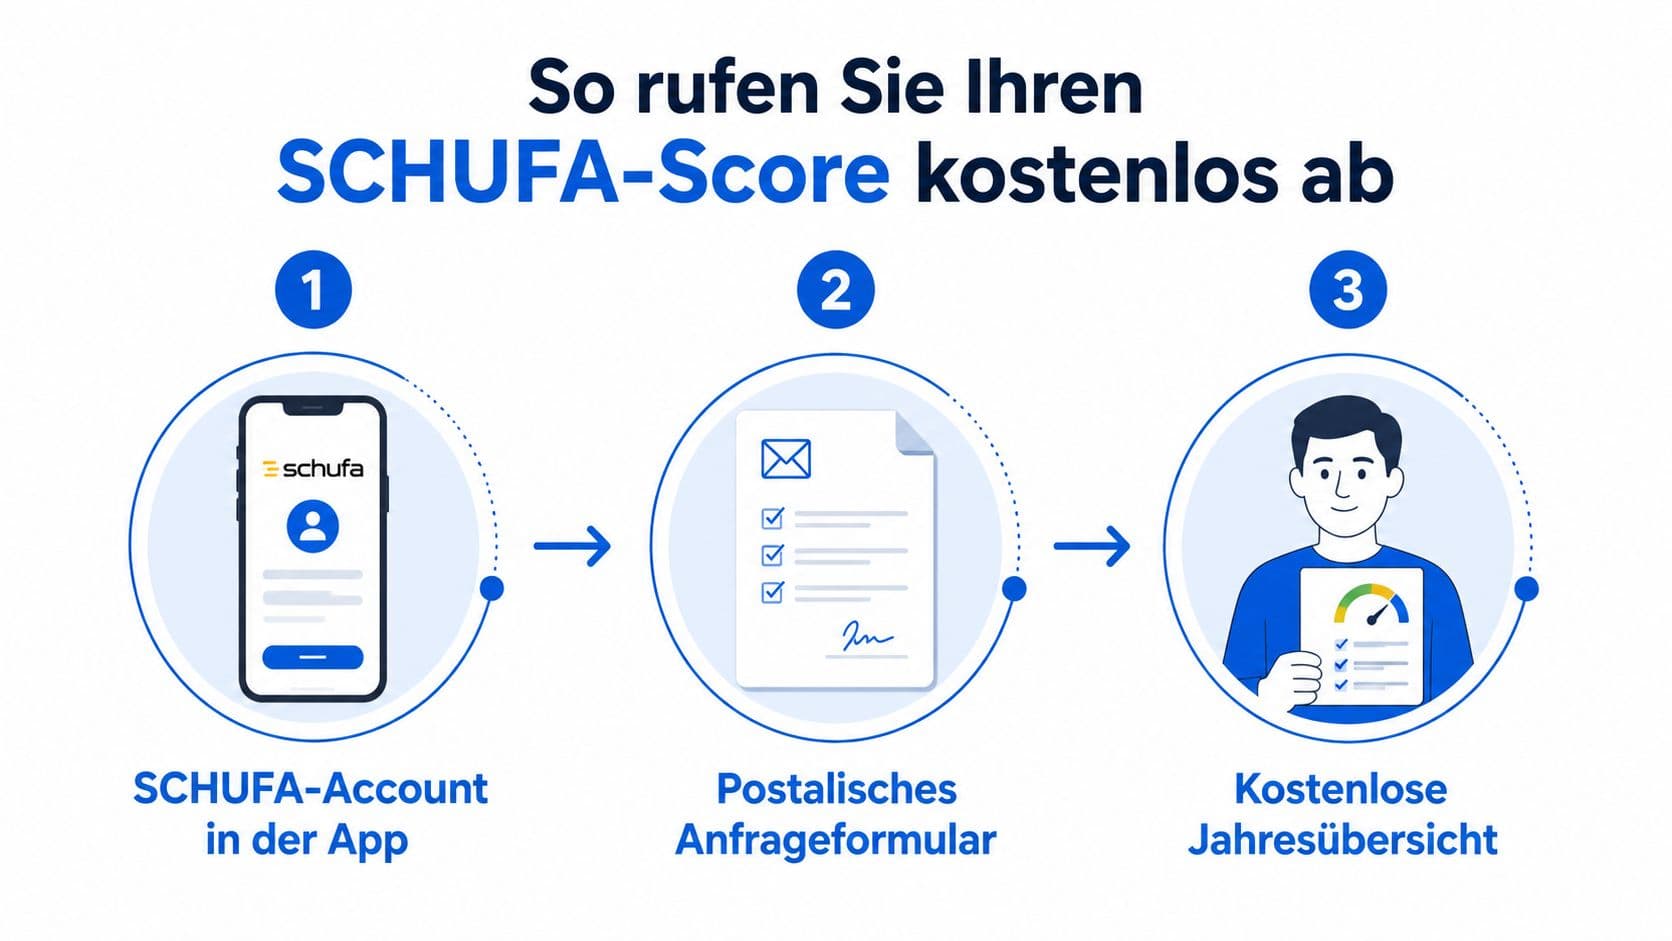
Die Datenkopie nach Art. 15 DS-GVO ist kostenlos und zeigt sowohl die gespeicherten Daten als auch den hinterlegten Score. Alternativ rufst du den digitalen Score im Account ab.
Konkrete Maßnahmen
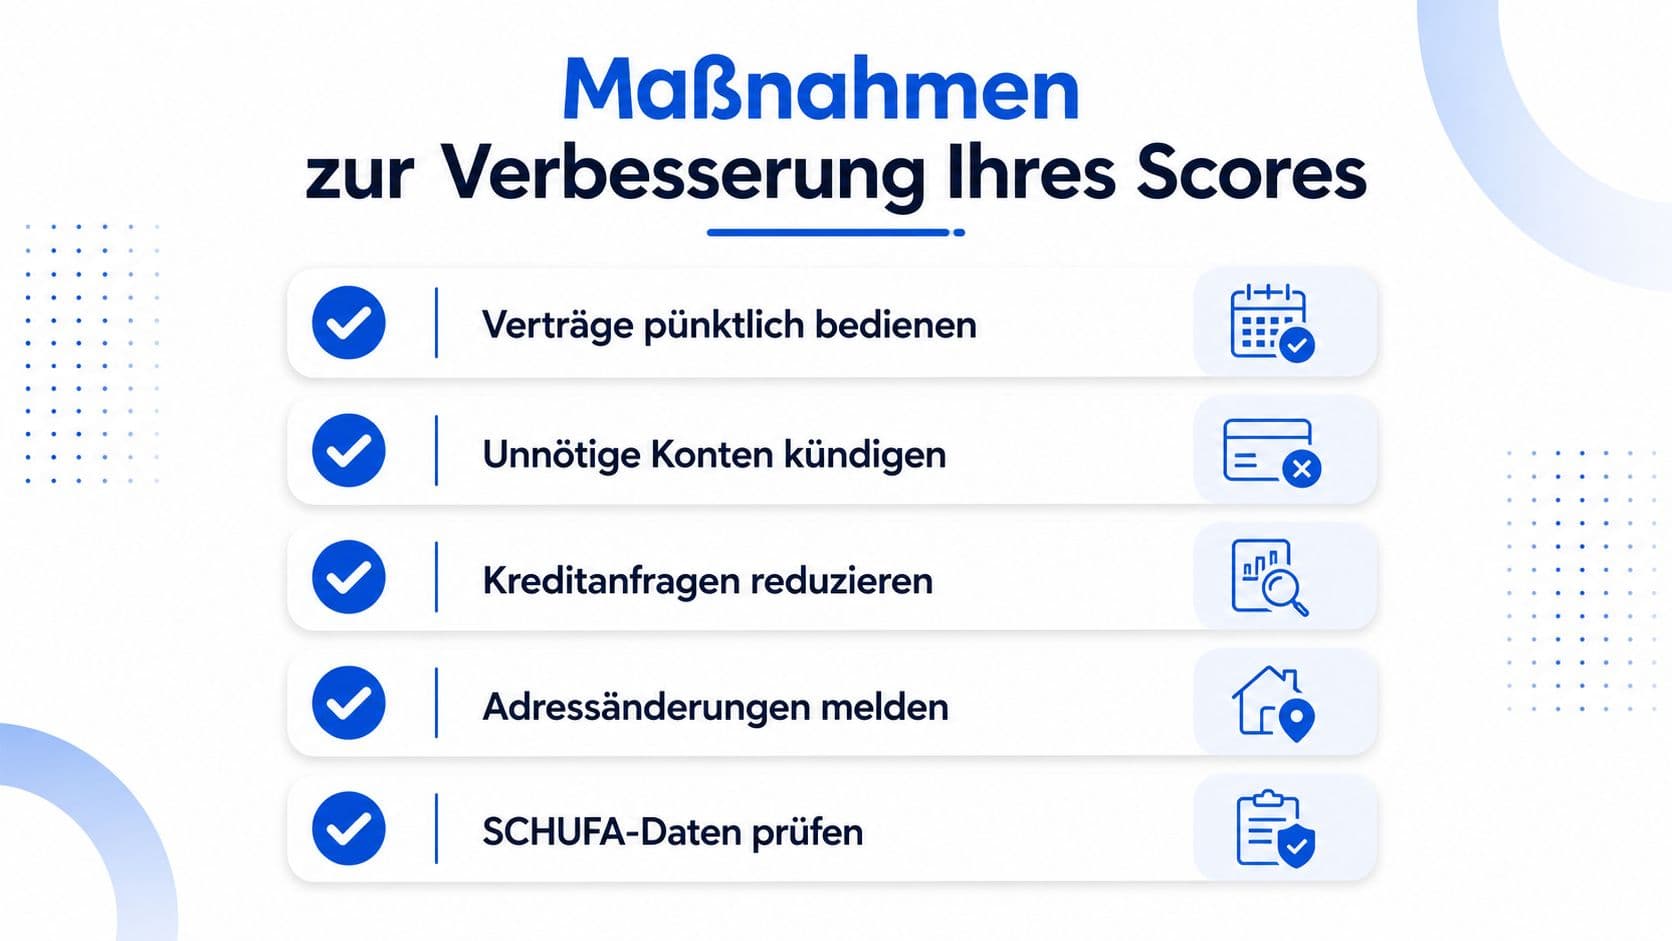
- Rechnungen pünktlich zahlen: der wichtigste einzelne Faktor.
- Anfragen bündeln: mehrere Vergleiche innerhalb eines kurzen Zeitfensters statt verteilt über Monate.
- Alte Verträge behalten: die Dauer bestehender Konten und Karten wirkt positiv.
- Daten regelmäßig prüfen: falsche oder veraltete Einträge korrigieren lassen.
- Kreditrahmen nicht ausreizen: dauerhaft hohe Auslastung wirkt angespannt.
Das Wichtigste in Kürze
Der Durchschnitt hilft kaum weiter, weil die Werte dicht beieinanderliegen: Über 74 Prozent erreichen 97,22 Prozent oder mehr. Entscheidend ist deshalb die Zone, in der dein Wert liegt.
Schon der Unterschied zwischen 95 und 97,5 Prozent kann darüber entscheiden, ob ein Anbieter ohne Rückfragen zusagt. Prüfe deinen Wert deshalb mit der kostenlosen Datenkopie und ordne ihn in die Risikoklassen ein, statt nach einem Mittelwert zu suchen.
Häufige Fragen
- Wie verteilt sich der Score in Deutschland?
- Stark im oberen Bereich: Mehr als 74 Prozent liegen bei 97,22 Prozent oder höher, weitere 12,6 Prozent zwischen 93,54 und 97,21 Prozent. Nur rund 13 Prozent liegen darunter.
- Ab wann gilt ein Score als gut?
- Auf der Punkteskala beginnt „gut“ ab 709 Punkten, „hervorragend“ ab 776 Punkten. In Prozent gelten über 97,5 Prozent als sehr geringes Ausfallrisiko.
- Fließt mein Einkommen in den Score ein?
- Nein. Einkommen und Vermögen gehören nicht zu den zwölf offengelegten Kriterien. Bewertet werden Vertrags- und Zahlungsverläufe.
- Wie oft ändert sich der Basisscore?
- Er wird quartalsweise neu berechnet. Änderungen im Zahlungsverhalten wirken sich deshalb nicht sofort, sondern mit Verzögerung aus.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.