Die kostenlose Datenkopie nach Art. 15 DS-GVO ist der erste Schritt, wenn du deinen Score verbessern willst. Die Schufa verarbeitet nach eigenen Angaben mehr als 540 Millionen Personen- und 5,3 Milliarden Vertrags- und Zahlungshistorien-Datenpunkte. Jede seriöse Optimierung beginnt deshalb beim Blick auf die eigenen Einträge, nicht bei einem neuen Kredit.
Viele Ratgeber setzen an der falschen Stelle an. Entscheidend ist zuerst, ob deine Daten stimmen, danach kommt die Struktur deiner Konten, Anfragen und Verträge.
Warum der Score falsch eingeschätzt wird
Der Score ist kein einzelner Schalter, sondern das Ergebnis deiner gespeicherten Vertrags- und Zahlungshistorie. Er ist für Kreditkarten, Girokonten und Ratenkredite relevant, nicht nur für klassische Darlehen. Auch bei Mietverträgen und Handyangeboten begegnet dir das Thema.
Viele verwechseln „Score verbessern" mit „möglichst viele neue Konten eröffnen". Das Gegenteil ist oft sinnvoller. Wer die eigenen Daten kennt, erkennt schneller, ob ein Problem wirklich in der Bonität liegt oder nur in einem fehlerhaften Eintrag.
Die sechs Kriterien, die im Alltag zählen
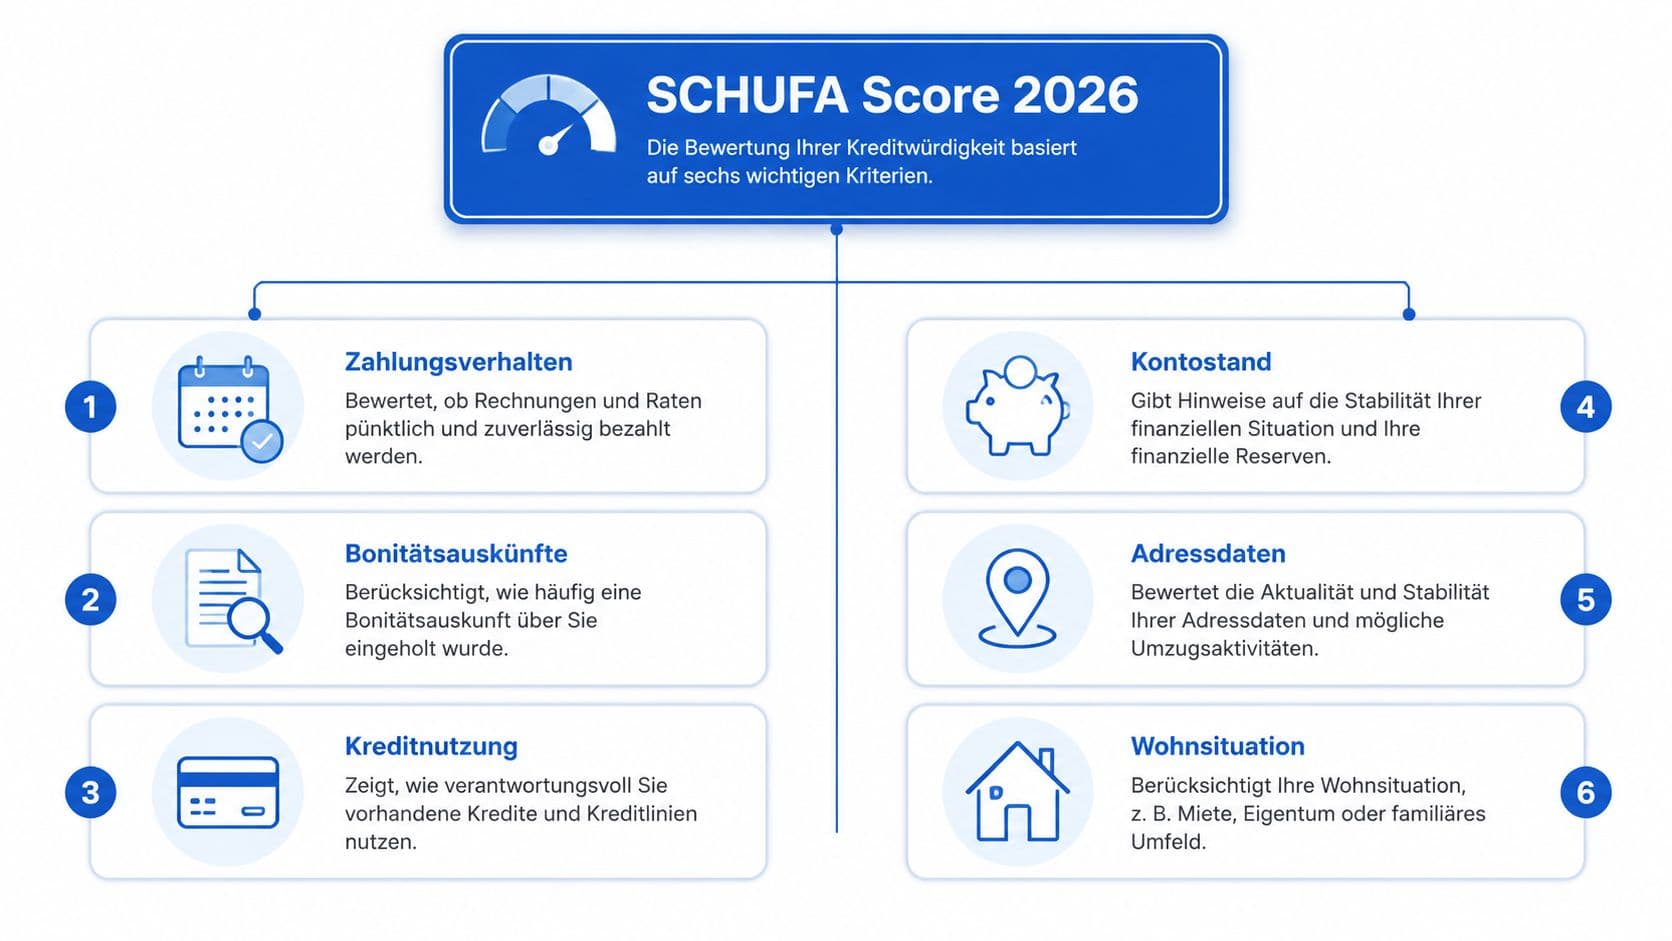
Die Schufa nennt zwölf Kriterien. Für den Alltag sind diese sechs praktisch relevant:
Zahlungsstörungen sind der härteste Negativpunkt: offene oder problematische Vorgänge, etwa nicht beglichene Forderungen.
Alter des ältesten Bankvertrags und Alter der ältesten Kreditkarte zeigen, wie lange eine Geschäftsbeziehung besteht. Ein lang geführtes Konto wirkt stabiler als häufige Wechsel.
Wohnadresse und Kreditstatus fließen ebenfalls ein. Eine häufig wechselnde Adresse wirkt anders als eine stabile Wohnsituation.
Anfragen für Girokonten und Kreditkarten werden oft falsch eingeschätzt. Nicht jede Anfrage wirkt gleich stark, und nicht jede neue Verbindlichkeit ist schlecht. Eine Immobilienfinanzierung kann trotz Verschuldung eher positiv wirken, weil vorher streng geprüft wird. Mehrere zusätzliche Kreditkarten oder viele parallele Kontoanfragen senden ein anderes Signal.
Was du direkt beeinflussen kannst
Kurzfristig steuerbar sind neue Anfragen, die Zahl der Produkte und die Ordnung deiner Unterlagen. Nicht sofort veränderbar sind das Alter bestehender Verträge und die historische Länge deiner Konten. Wer das auseinanderhält, plant realistischer.
Die Selbstauskunft auswerten
Fordere die kostenlose Datenkopie an und geh sie systematisch durch:
- Persönliche Daten: Stimmen Name, Geburtsdatum und aktuelle Anschrift?
- Verträge: Sind alle aufgeführten Konten, Karten und Kredite dir bekannt?
- Anfragen: Sind die Vorgänge der vergangenen zwölf Monate nachvollziehbar?
- Zahlungsstörungen: Gibt es Merkmale, die bereits erledigt oder sachlich falsch sind?
Woran du Fehler erkennst
Typisch sind veraltete Anschriften, ein Vertrag, den du gekündigt hast und der noch als aktiv geführt wird, oder eine erledigte Forderung ohne vermerkten Ausgleich. Auch doppelt erfasste Vorgänge kommen vor.
Fehlerhafte Einträge korrigieren
Sammle zuerst die Nachweise: Kündigungsbestätigung, Zahlungsbeleg, Schriftverkehr mit dem Anbieter. Dann beanstandest du schriftlich, sowohl beim meldenden Vertragspartner als auch bei der Schufa.
Benenne den strittigen Datensatz konkret und füge die Nachweise bei. Setz eine Frist und halte nach. Bleibt eine Reaktion aus, kannst du die zuständige Aufsichtsbehörde einbinden.
Die Reihenfolge, die funktioniert
| Priorität | Was zu tun ist | Erwartung |
|---|---|---|
| Sofort | Datenkopie prüfen, Fehler markieren, Anfragen bündeln | schnelle Klarheit |
| Kurzfristig | Produkte straffen, Konditionsanfragen nutzen | weniger unnötige Belastung |
| Langfristig | pünktlich zahlen, Konten ruhig halten, Geduld haben | stabilere Bonität |
Sofortmaßnahmen
Am Anfang steht die Selbstauskunft, danach Berichtigungen und eine saubere Trennung von echten Kreditanfragen und Konditionsanfragen.
Langfristige Strategien
Der Score verbessert sich langsamer durch gutes Zahlungsverhalten als durch eine einzelne Korrektur. Pünktlich bezahlte Rechnungen, keine neuen Rücklastschriften und ein geordneter Vertragsbestand sind die stabile Basis.
Dazu gehört, unnötige Girokonten und Kreditkarten zu reduzieren und kleine Kredite nicht parallel laufen zu lassen.
Die 18-Monats-Löschfrist bei erledigten Forderungen bleibt wichtig: Eine berechtigte Forderung verschwindet nicht sofort, sondern bleibt noch eine Zeit sichtbar. Geduld ist hier der beste Begleiter, solange kein neuer Negativpunkt dazukommt.
Typische Fehler
- Mehrere Anträge parallel stellen: erzeugt unnötige Anfragen, statt sie zu bündeln.
- Alte Karten aus Sorge kündigen: Das Alter der ältesten Karte zählt positiv.
- Konditionsanfrage nicht prüfen: Wer nicht klärt, welche Anfrageart gestellt wird, riskiert vermeidbare Einträge.
- Nur auf den Score starren: Ein fehlerhafter Eintrag ist oft die eigentliche Ursache, nicht eine schwache Bonität.
Das Wichtigste in Kürze
Die Reihenfolge entscheidet: zuerst Kontrolle, dann Korrektur, dann Struktur. Die kostenlose Datenkopie ist der einzige Schritt, der sofort Klarheit bringt und nichts kostet.
Danach zählen unspektakuläre Gewohnheiten: pünktlich zahlen, Anfragen innerhalb von 28 Tagen bündeln, alte Verträge nicht vorschnell kündigen. Wunder verspricht seriös niemand, aber diese Schritte wirken zuverlässig.
Häufige Fragen
- Was ist der schnellste Hebel für einen besseren Score?
- Die Prüfung der eigenen Daten. Fehlerhafte oder veraltete Einträge lassen sich korrigieren, und das wirkt schneller als jede Verhaltensänderung.
- Was bringt die 28-Tage-Regel?
- Bei Girokonten und Kreditkarten sollen mehrere Anfragen innerhalb von 28 Tagen als eine zählen. Wer Angebote vergleicht, bündelt sie deshalb in diesem Zeitfenster.
- Soll ich alte Karten kündigen, um aufzuräumen?
- Eher nicht. Das Alter der ältesten Kreditkarte und des ältesten Bankvertrags zählt positiv. Kündige nach Kosten und Nutzen, nicht aus Sorge um den Score.
- Schadet eine Immobilienfinanzierung meinem Score?
- Nicht zwangsläufig. Sie kann trotz hoher Verschuldung eher positiv wirken, weil vorher streng geprüft wird, ob sie tragfähig ist. Mehrere parallele Kleinkredite wirken ungünstiger.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.