Ein Schufa-Eintrag ist ein gespeicherter Datensatz zu Verträgen und Zahlungsverhalten. Er kann positiv, neutral oder negativ sein, und 70 bis 80 Prozent der Einträge sind positiv oder neutral.
Viele stoßen auf das Thema, wenn ein Mobilfunkvertrag, eine Kreditkarte oder eine Finanzierung ansteht. Dann wirkt die Schufa wie eine Blackbox. Tatsächlich geht es um etwas Alltägliches: Unternehmen prüfen vor einem Vertragsabschluss, wie zuverlässig Zahlungen in der Vergangenheit verlaufen sind.
Warum der Eintrag meist kein Problem ist
Ein Eintrag entsteht oft durch ganz normale Verträge. Wer ein Girokonto eröffnet, eine Kreditkarte nutzt oder einen Mobilfunkvertrag abschließt, hinterlässt Spuren im System. Das ist im deutschen Finanzalltag normal und kein Warnsignal.
Ein Beispiel: Du beantragst eine Kreditkarte für Reisen, der Anbieter prüft die Bonität. Sind normale Vertragsdaten und ein geordnetes Zahlungsverhalten gespeichert, wirkt das stabil. Gibt es offene, problematische Einträge, wird der Anbieter vorsichtiger oder bietet schlechtere Konditionen.
Wie ein Eintrag entsteht
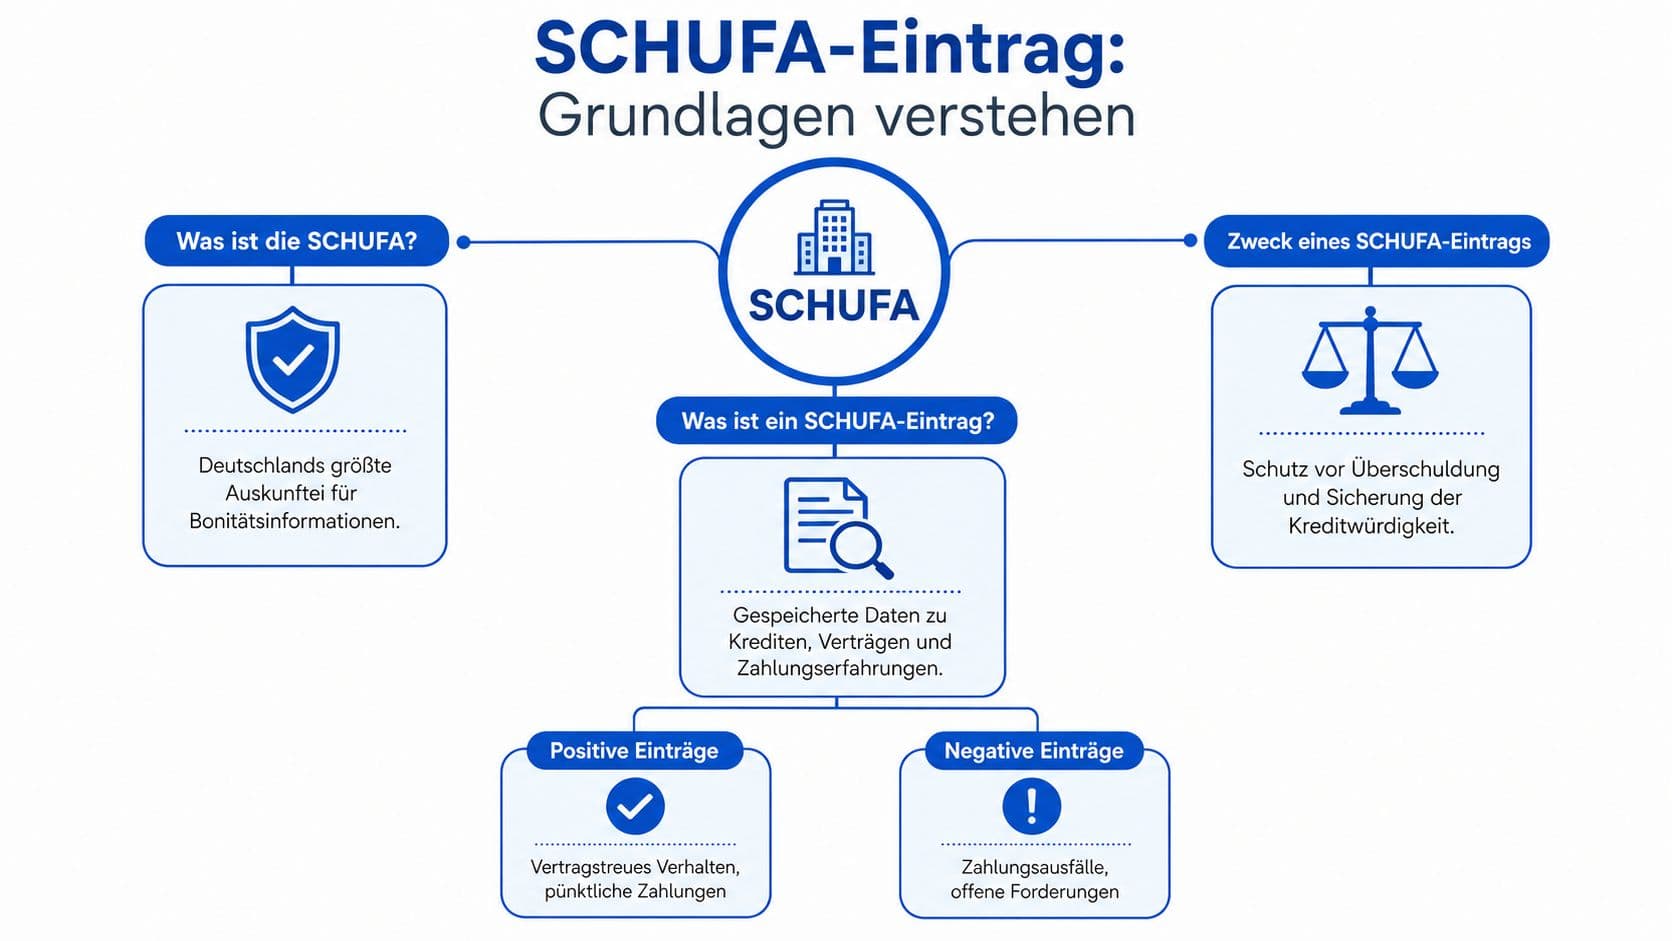
Die Schufa ist die „Schutzgemeinschaft für allgemeine Kreditsicherung", eine Auskunftei, die bonitätsrelevante Informationen sammelt und an Vertragspartner weitergibt.
Der Lebenszyklus eines Eintrags: Zuerst wird eine Information angelegt, etwa zu einem Konto oder Vertrag. Danach bleibt sie eine Zeit lang sichtbar und kann bei Anfragen berücksichtigt werden. Später wird sie aktualisiert oder nach den geltenden Fristen gelöscht.
Welche Daten gespeichert werden
- Konten und Karten: Girokonten und Kreditkarten
- Laufende Verträge: Mobilfunk- oder Leasingverträge
- Anfragen von Unternehmen: etwa bei einer Bonitätsprüfung
- Zahlungsstörungen: wenn es bei offenen Forderungen zu ernsteren Problemen kommt
Wichtig ist die Trennung zwischen der bloßen Existenz eines Vertrags und Schwierigkeiten bei der Zahlung. Ein laufendes Girokonto sagt etwas anderes aus als eine offene Forderung.
Positiv, neutral, negativ
Positive oder neutrale Einträge entstehen im normalen Alltag: ein Girokonto, eine Kreditkarte, ein Mobilfunkvertrag oder ein planmäßig bedienter Kredit. Sie zeigen, dass ein Vertrag existiert und bisher nichts Auffälliges passiert ist.
Negative Einträge stehen nicht für den Abschluss eines Vertrags, sondern für eine ernsthafte Zahlungsstörung: eine Forderung, die über längere Zeit offen bleibt und bestimmte Voraussetzungen erfüllt.
| Art des Eintrags | Beispiele | Wirkung auf die Bonität |
|---|---|---|
| Positiv | pünktlich zurückgezahlter Kredit, vertragsgemäß geführte Karte | kann die Bonität stärken |
| Neutral | Girokonto, Mobilfunkvertrag, Vertragsdaten ohne Störung | meist keine problematische Wirkung |
| Negativ | offene Forderung nach längerem Verzug und Mahnverfahren | kann Verträge erschweren oder verteuern |
Viele wollen Verträge vermeiden, um „keine Schufa zu bekommen". Das führt in die falsche Richtung: Normale Einträge sind Teil eines funktionierenden Finanzalltags.
Wirkung auf Bonität und Kreditentscheidungen
Der Score liegt zwischen 100 und 999 Punkten, höhere Werte stehen für eine bessere Einschätzung der Bonität. Unternehmen nutzen ihn nicht isoliert, aber er spielt in der Praxis eine wichtige Rolle.
Bei einer Kreditkarte kann ein solider Eindruck dazu beitragen, dass ein Antrag positiv bewertet wird. Bei einem Ratenkredit kann eine bessere Bonität günstigere Konditionen bedeuten, etwa beim effektiven Jahreszins.
Typische Situationen:
- Kreditkarte für Reisen: Der Anbieter prüft die Bonität vor Vertragsabschluss.
- Ratenkauf im Elektronikmarkt: Die Bonität beeinflusst, ob das Angebot zustande kommt.
- Konsumkredit bei der Bank: Die Bank bewertet das Risiko anhand der vorliegenden Daten.
Einträge prüfen und korrigieren
Der häufigste ungünstige Moment ist kurz vor einem Vertragsabschluss: Ein Antrag läuft, die Zeit drängt, und erst dann fällt ein alter oder fehlerhafter Eintrag auf. Besser ist ein fester Kontrolltermin, ähnlich wie beim Blick auf die Versicherungsunterlagen.
So kommst du an deine Datenkopie
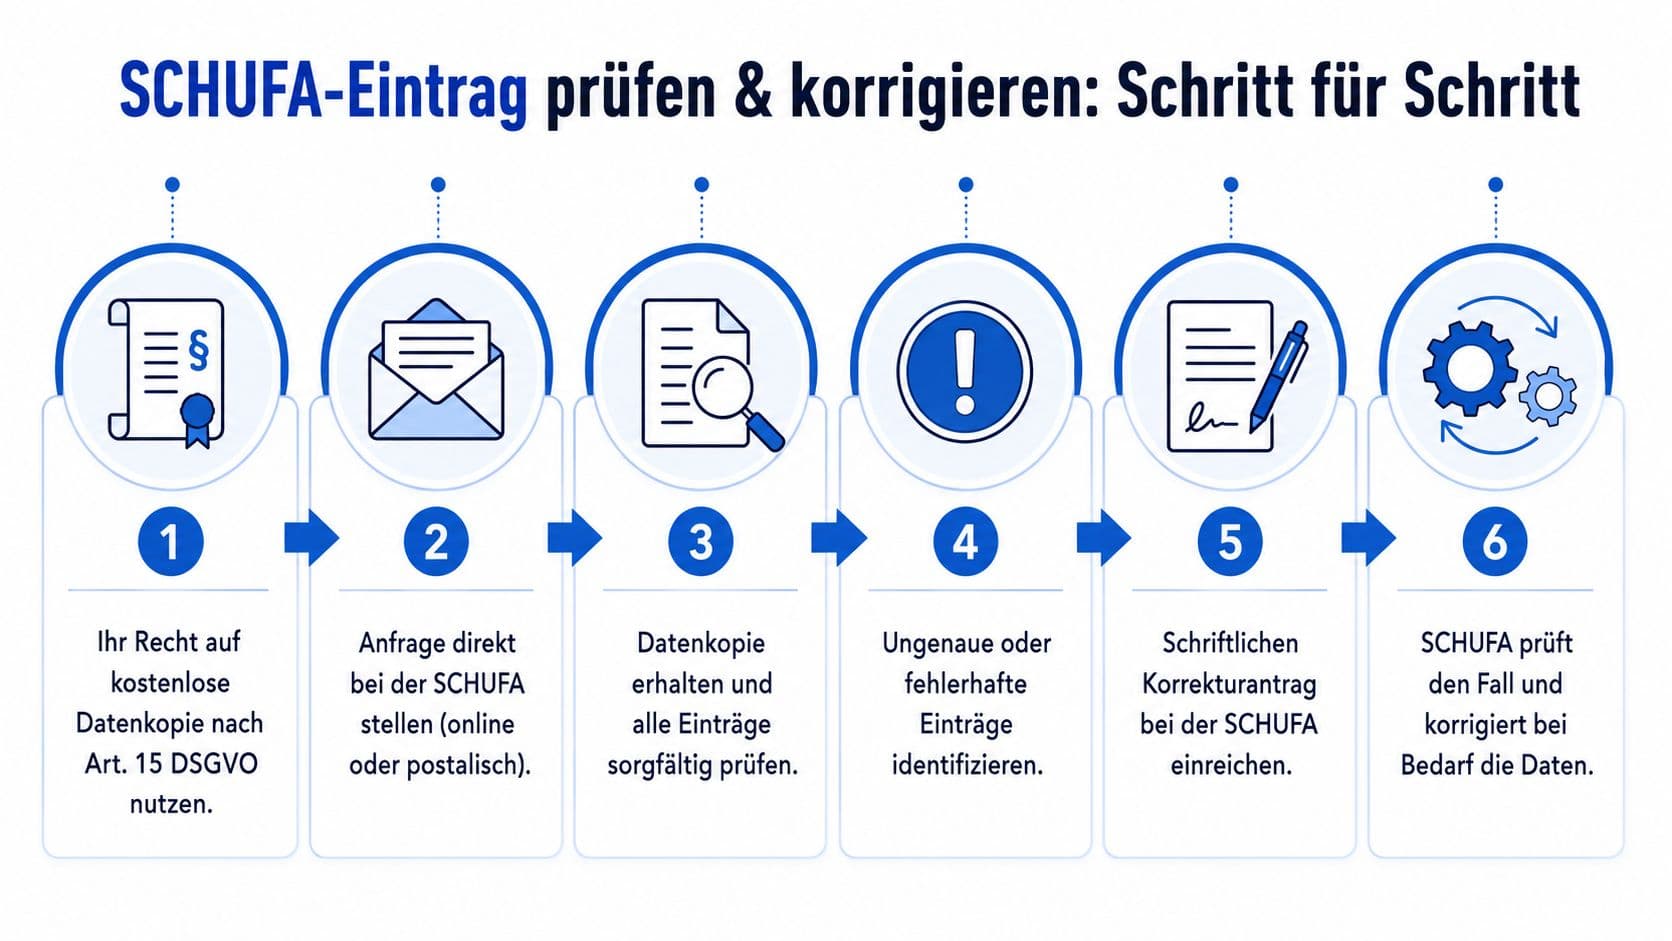
Du hast das Recht auf eine kostenlose Datenkopie nach Art. 15 DS-GVO. Darin siehst du, welche Vertragsdaten gespeichert sind und welche Anfragen in deiner Auskunft auftauchen.
Dann gehst du Schritt für Schritt vor:
- Daten vollständig durchsehen: Anschriften, Verträge, Anfragen und Zahlungsstörungen.
- Auffälligkeiten notieren: unbekannte Verträge, erledigte Forderungen, falsche persönliche Daten.
- Beim Vertragspartner nachfragen: Der meldende Anbieter muss die Angabe erklären können.
- Schriftlich beanstanden: Benenne den strittigen Datensatz konkret und füge Nachweise bei.
- Frist setzen und nachhalten: Passiert nichts, kannst du die Aufsichtsbehörde einbinden.
- Ergebnis dokumentieren: Bewahre den Schriftverkehr auf, bis die Korrektur sichtbar ist.
Wann eine Korrektur sinnvoll ist
Immer dann, wenn ein Eintrag falsch, veraltet oder bereits erledigt ist. Eine pauschale Behauptung ohne Bezug zum konkreten Datensatz erschwert die Bearbeitung, benenne deshalb genau, worum es geht.
Das Wichtigste in Kürze
Ein Schufa-Eintrag ist keine Strafe, sondern zunächst eine Information. Die große Mehrheit ist positiv oder neutral und dokumentiert nur, dass ein Vertrag besteht und ordentlich geführt wird.
Relevant wird es erst bei negativen Merkmalen oder falsch gespeicherten Daten. Genau dort lohnt sich aktives Datenmanagement: einmal im Jahr die kostenlose Datenkopie anfordern, statt im Antragsstress zu merken, dass etwas nicht stimmt.
Häufige Fragen
- Habe ich automatisch einen Schufa-Eintrag?
- In der Regel ja, sobald du ein Girokonto, eine Kreditkarte oder einen Mobilfunkvertrag hast. Das ist normal und meist positiv oder neutral, 70 bis 80 Prozent aller Einträge fallen in diese Kategorie.
- Wann wird ein Eintrag negativ?
- Wenn eine Forderung über längere Zeit offen bleibt und bestimmte Voraussetzungen erfüllt sind, etwa nach Mahnverfahren. Der bloße Abschluss eines Vertrags ist nie ein negatives Merkmal.
- Was kostet die Prüfung meiner Daten?
- Nichts. Die Datenkopie nach Art. 15 DS-GVO ist kostenlos. Achte darauf, sie nicht mit kostenpflichtigen Auskunfts- oder Überwachungsprodukten zu verwechseln.
- Kann ich einen falschen Eintrag löschen lassen?
- Ja. Beanstande ihn schriftlich beim meldenden Vertragspartner und bei der Schufa, benenne den Datensatz konkret und füge Nachweise bei. Passiert nichts, kannst du die Aufsichtsbehörde einschalten.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.