Du beantragst eine Kreditkarte, planst einen Autokauf oder willst eine Finanzierung ablösen. Dann steht nicht mehr nur dein Einkommen im Raum, sondern auch die Frage, was Banken über deine Zahlungshistorie wissen. Genau hier wird die Schufa sichtbar, oft erst dann, wenn ein Antrag anders ausgeht als erwartet.
Die Schufa ist in Deutschland eine zentrale Wirtschaftsauskunftei. Sie speichert Informationen zum Zahlungsverhalten von rund 68 Millionen Personen und arbeitet mit Daten von mehr als 10.000 Vertragspartnern. Wichtig dabei: Nicht nur offene Schulden zählen, sondern auch Verträge, Anfragen und andere Spuren aus dem Alltag.
Wenn der Antrag zur Verhandlung wird
Wer ein festes Gehalt hat, rechnet mit einem normalen Angebot und bekommt manchmal eine Ablehnung oder deutlich andere Konditionen. Dann steht nicht die Frage im Raum, ob du arbeitest, sondern wie dein bisheriges Zahlungsverhalten aussieht.
Das betrifft nicht nur Menschen mit Zahlungsschwierigkeiten, sondern auch Angestellte, Selbstständige und Studierende, die ein Konto eröffnen oder einen Kredit anfragen.
Was die Schufa ist
Sie ist keine Behörde und kein Schuldenregister, sondern eine private Auskunftei, die Informationen von Vertragspartnern sammelt und verdichtet bereitstellt. Sie ermittelt nicht selbst, sondern übernimmt Angaben von Banken, Sparkassen, Leasingunternehmen, Telekommunikations- und Energieanbietern.
Aus diesen Informationen entsteht ein statistisches Bild, das Unternehmen bei einer Bonitätsprüfung nutzen. Ganz normale Verträge fließen ein: Girokonto, Kreditkarte, Ratenkredit, Mobilfunkvertrag.
Entscheidend ist der Unterschied zwischen „Vertrag vorhanden" und „Vertrag problematisch geführt". Ein Vertrag an sich ist kein Problem.
Wie der Score entsteht
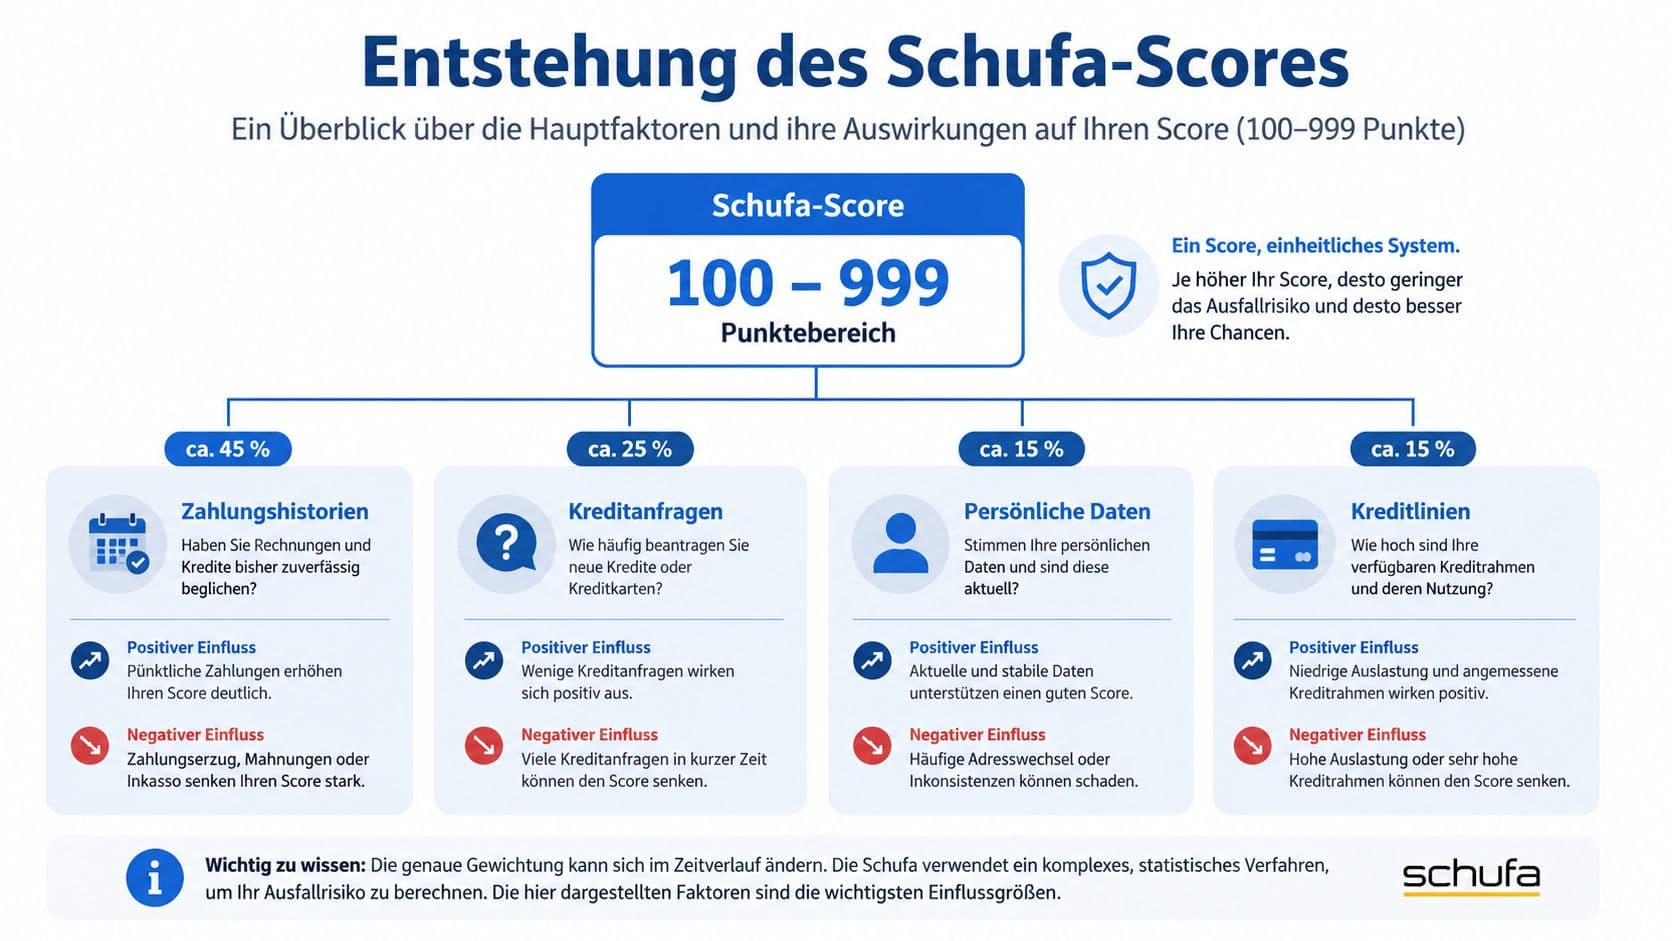
Seit dem Wechsel auf ein einheitliches Punktesystem arbeitet die Schufa mit Werten von 100 bis 999 Punkten und zwölf transparent definierten Kriterien. Dazu gehören das Alter des ältesten Bankvertrags, das Alter der ältesten Kreditkarte, die Anzahl von Anfragen und Abschlüssen bei Girokonten und Kreditkarten in den vergangenen zwölf Monaten sowie Zahlungsstörungen.
Der Score ist keine Schulnote und kein Urteil über deine Person. Er ist ein statistisches Modell, das die Wahrscheinlichkeit schätzt, ob Zahlungsverpflichtungen vertragsgemäß erfüllt werden. Ein höherer Wert steht für eine bessere eingeschätzte Zahlungswahrscheinlichkeit.
Bekannte Faktoren, unbekannte Formel
Die Schufa nennt die Bausteine, aber nicht die exakte Gewichtung. Der Score lässt sich deshalb nicht wie ein Kontostand lesen. Er funktioniert eher wie ein statistisches Raster, das viele kleine Signale zu einem Risikobild zusammenführt.
Wer häufig neue Konten oder Karten beantragt, erzeugt mehr Anfragen und Abschlüsse. Eine längere, stabile Vertragshistorie wirkt dagegen ruhig und geordnet.
Welche Alltagsspuren zählen
Ein neues Girokonto ist nicht nur ein Konto, sondern ein Vertragsereignis. Dasselbe gilt für Kreditkarte, Mobilfunkvertrag oder Ratenkredit. Auch eine Bürgschaft oder eine neue Anschrift kann das Profil verändern.
| Datenkategorie | Beispiele | Übliche Löschfrist |
|---|---|---|
| Anschriften | Umzug, neue Meldeadresse | sobald die Adresse nicht mehr aktuell ist |
| Konten und Karten | Girokonto, Kreditkarte | solange der Vertrag relevant ist, danach nach den allgemeinen Regeln |
| Kredite | Ratenkredit, erledigter Kredit | erledigte Kredite nach drei Kalenderjahren |
| Anfragen | Kreditanfrage, Verbraucheranfrage | Verbraucheranfragen nach zwölf Monaten |
| Zahlungsstörungen | Mahnungen, Ausfälle | nach den geltenden Fristen für solche Einträge |
Verbraucheranfragen werden nach zwölf Monaten gelöscht, erledigte Kredite nach drei Kalenderjahren. Einzelne Spuren verschwinden also nicht sofort, bleiben aber auch nicht dauerhaft.
Deine drei wichtigsten Rechte
Die entscheidende Frage lautet nicht „Wie kommt etwas hinein?", sondern „Was lässt sich prüfen, korrigieren oder löschen?". Drei Rechte sind dabei zentral: die Selbstauskunft, die Berichtigung falscher Einträge und die Löschung von Daten, die nicht mehr gespeichert werden dürfen.
So läuft die Prüfung
- Selbstauskunft anfordern: die gespeicherten Daten vollständig prüfen, bevor du einen Vertrag beantragst.
- Einträge markieren: unklare Anschriften, Kredite oder Anfragen notieren.
- Widerspruch einlegen: Fehler schriftlich melden und die Korrektur verlangen.
- Fristen beachten: Passiert nichts, kannst du die zuständige Aufsichtsbehörde einbinden.
Eine schufa-neutrale Konditionsanfrage ist etwas anderes als eine harte Kreditanfrage. Sie dient der Prüfung von Angeboten und soll keine negative Wirkung haben, wenn sie korrekt gestellt wird. Wichtig, wenn du mehrere Anbieter vergleichst.
Fehler verschwinden nicht von selbst. Wer einen falschen Eintrag entdeckt, dokumentiert ihn sofort.
Fünf Mythen im Faktencheck
„Wer ein Konto hat, hat automatisch einen guten Score." Ein Konto ist nur ein Datenpunkt. Entscheidend ist die gesamte Vertragshistorie.
„Wer Schulden hat, wird immer abgelehnt." Banken prüfen mehrere Faktoren, der Score ist nur ein Teil davon.
„Kredit ohne Schufa ist grundsätzlich besser." Ein seriöses Angebot ist transparent, statt auf leere Versprechen zu setzen.
„Mehrere Konten verbessern den Score." Mehr Anfragen und Abschlüsse machen das Bild eher unruhiger.
„Die Schufa sieht jeden Einkauf." Im Mittelpunkt stehen Vertrags- und Zahlungsverhaltensdaten, nicht einzelne Kassenbons.
Den Score realistisch verbessern
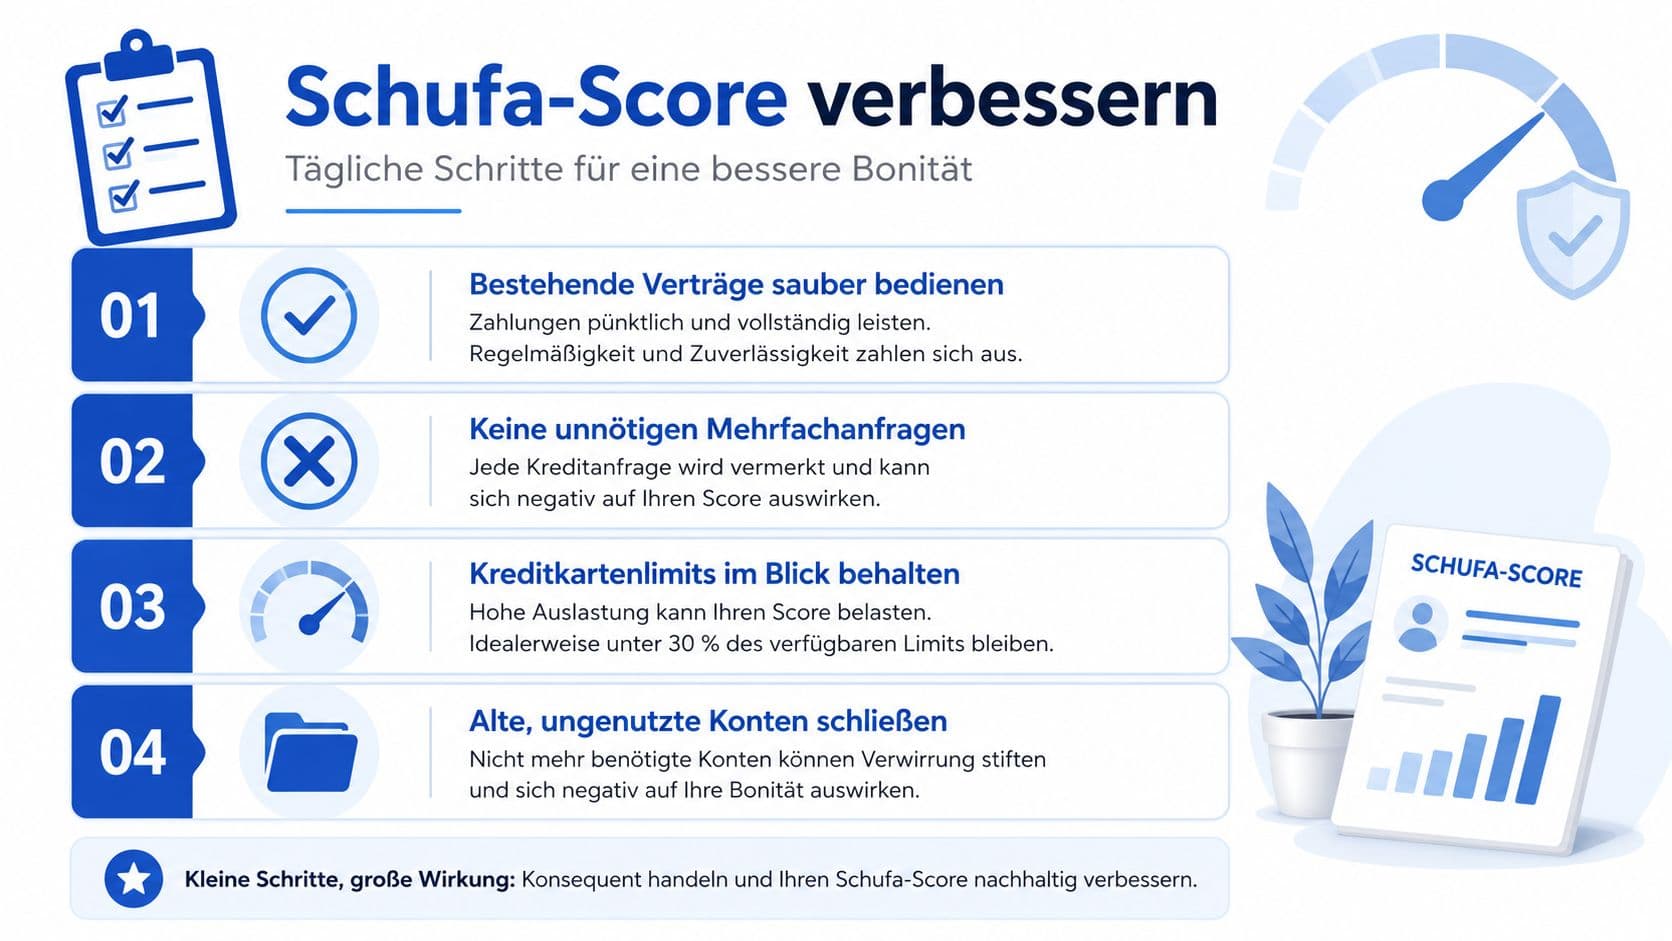
- Bestehende Verträge sauber bedienen: Raten, Rechnungen und Gebühren fristgerecht zahlen.
- Keine unnötigen Mehrfachanfragen stellen: vor einem Antrag vergleichen, statt parallel anzufragen.
- Alte Daten regelmäßig prüfen: die Selbstauskunft zeigt falsche oder veraltete Einträge früh.
- Verträge bewusst führen: nur Produkte beantragen, die du wirklich brauchst.
Ein umgezogener Anschrifteneintrag, ein längst erledigter Kredit oder eine unnötige Anfrage kann das Bild mehr belasten, als es auf den ersten Blick wirkt. Geduld bleibt wichtig, Verbesserungen zeigen sich nicht sofort.
Das Wichtigste in Kürze
Die Schufa liest keinen Lebenslauf, sondern Vertragsmuster. Ein einmaliger Antrag ist etwas anderes als viele Anfragen in kurzer Folge, ein abbezahlter Kredit wirkt anders als ein offener oder gestörter Vertrag.
Das Praktischste, was du tun kannst: die kostenlose Selbstauskunft anfordern, bevor du einen größeren Antrag stellst. Dann weißt du, was gespeichert ist, und kannst falsche Einträge korrigieren lassen, bevor sie eine Ablehnung verursachen.
Häufige Fragen
- Wie viele Menschen sind bei der Schufa erfasst?
- Rund 68 Millionen Personen. Die Daten stammen von mehr als 10.000 Vertragspartnern, darunter Banken, Leasingunternehmen sowie Telekommunikations- und Energieanbieter.
- Wie lange bleiben Einträge gespeichert?
- Verbraucheranfragen werden nach zwölf Monaten gelöscht, erledigte Kredite nach drei Kalenderjahren. Für Zahlungsstörungen gelten eigene Fristen.
- Wie ist der neue Score aufgebaut?
- Er reicht von 100 bis 999 Punkten und beruht auf zwölf definierten Kriterien, etwa dem Alter des ältesten Bankvertrags und der Zahl der Anfragen in den vergangenen zwölf Monaten. Die genaue Gewichtung bleibt intern.
- Sieht die Schufa meine Einkäufe?
- Nein. Gespeichert werden Vertrags- und Zahlungsverhaltensdaten, keine einzelnen Kassenbons oder Kontobewegungen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Score kostenlos abfragen: Drei Wege, ein häufiger Irrtum
Datenkopie, digitaler Score im Account und Bonitätsnachweis sind drei verschiedene Produkte. Welches wofür taugt und wo die Kostenfallen liegen.
Die zwölf Bausteine des Scores und was sie bedeuten
Von der Vertragsdauer bis zur Bürgschaft: Welche Kriterien in die Bewertung einfließen, warum einfache Internetregeln zu kurz greifen und was im Alltag wirklich hilft.
Wie lange bleibt ein Schufa-Eintrag? Alle Fristen
Störungsfreie Kredite drei Jahre, Anfragen zwölf Monate, beglichene Zahlungsstörungen seit 2025 unter Bedingungen nur 18 Monate. Die vollständige Übersicht.