Ein einfaches Bild hilft: Die gesetzliche Einlagensicherung ist ein Schutzschirm pro Person und Bank. Er wird nicht über jedes einzelne Konto gespannt, sondern über die gesamte Bankbeziehung. Mehrere Konten bei demselben Institut werden zusammen betrachtet.
Seit dem 03.07.2015 gilt das Einlagensicherungsgesetz für alle CRR-Kreditinstitute. Einlagen sind bis 100.000 Euro pro Anleger und Institut geschützt, ausdrücklich auch Festgeld und Spareinlagen.
Die drei Regeln
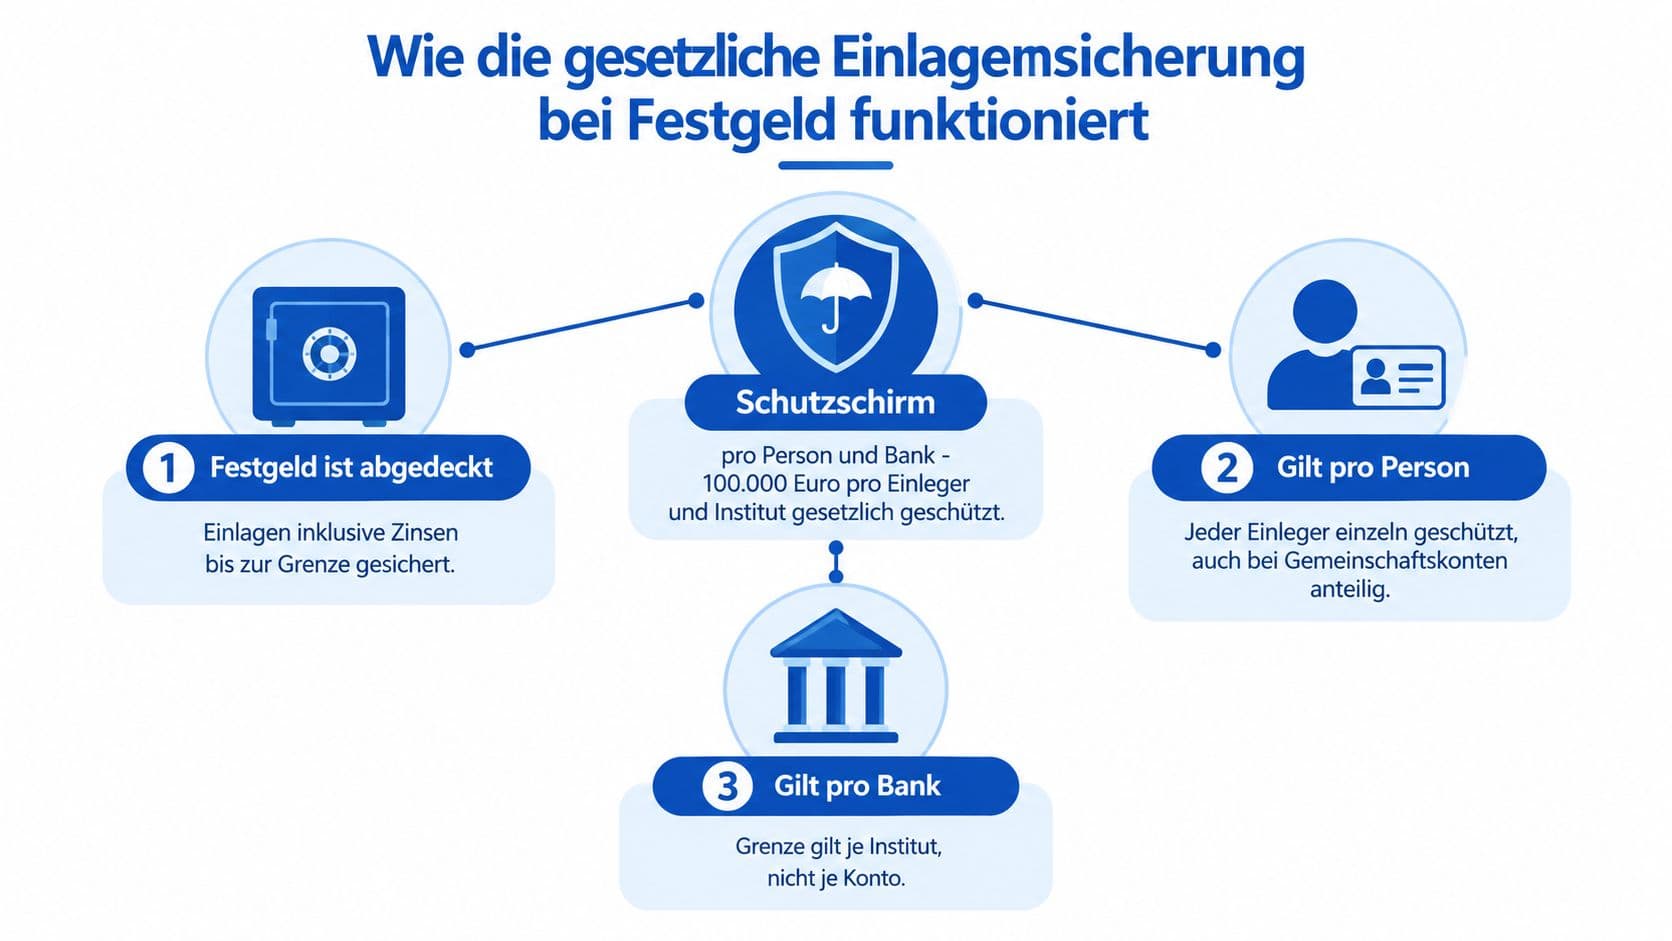
Erstens zählt die Person. Bei einem Einzelkonto gilt die Grenze für den jeweiligen Kontoinhaber. Bei einem Gemeinschaftskonto mit zwei Inhabern ergibt sich rechnerisch ein Schutz von 200.000 Euro, sofern keine weiteren Guthaben bei derselben Bank hinzukommen.
Zweitens zählt die Bank. Wer bei derselben Bank Girokonto, Tagesgeld und Festgeld hat, hat nicht für jedes Konto eine neue Grenze. Eine andere Kontobezeichnung oder eine zusätzliche Filiale schafft keinen zusätzlichen Schutz.
Drittens zählt die Art der Einlage. Festgeld ist ein Bankguthaben und fällt unter die gesetzliche Sicherung. Wertpapiere folgen eigenen Regeln.
Ein Beispiel: Wer 120.000 Euro auf einem Festgeldkonto bei einer Bank anlegt, sollte den Betrag nicht als vollständig gesichert ansehen. Für den Teil oberhalb der Grenze besteht ein zusätzliches Risiko gegenüber dem Institut. Eine Verteilung auf mehrere rechtlich getrennte Banken verbessert die Zuordnung zum gesetzlichen Schutz.
Was sich seit 2015 geändert hat
Im Zuge der EU-Einlagensicherungsrichtlinie löste das Einlagensicherungsgesetz das frühere Recht ab. Seit Juli 2015 müssen alle CRR-Kreditinstitute einem gesetzlichen Sicherungssystem angeschlossen sein. Damit wurde der Mindestschutz flächendeckend standardisiert.
Wichtiger als ein vertrauter Markenname ist deshalb die Frage, welche Bank den Vertrag schließt und welchem Sicherungssystem sie angehört.
Das gesetzliche System ist von freiwilligen Sicherungsmodellen zu unterscheiden. Bankenverbände können zusätzliche Fonds anbieten, die über den Mindestschutz hinausgehen. Ihre Bedingungen ergeben sich aus den jeweiligen Regeln, der gesetzliche Anspruch bleibt davon getrennt.
Den Sicherungsstatus prüfen
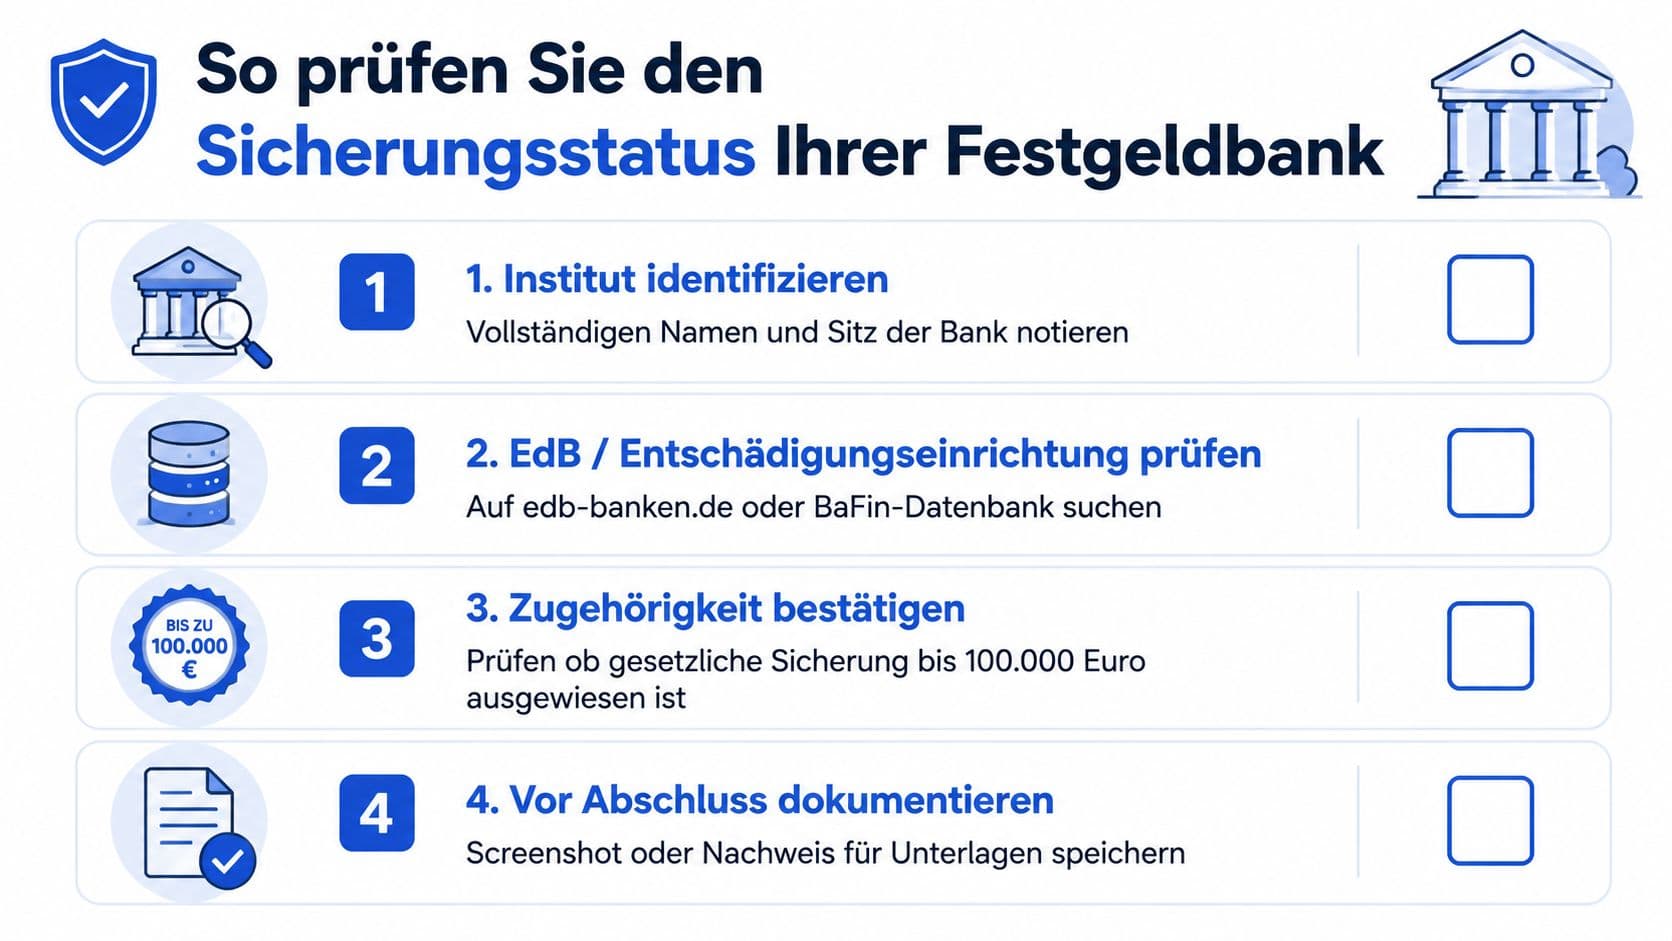
- Vertragspartner identifizieren: Welches Institut schließt den Vertrag, und in welchem Land ist es zugelassen? Das steht im Impressum.
- Sicherungssystem prüfen: Gehört die Bank dem gesetzlichen System an, und besteht zusätzlich ein freiwilliger Fonds?
- Eigene Guthaben zusammenrechnen: Girokonto, Tagesgeld und Festgeld beim selben Institut addieren sich für die Grenze.
- Bei Bedarf verteilen: Übersteigt die Summe die Grenze, auf wirklich unabhängige Institute aufteilen.
Bei Banken aus dem EU-Ausland greift das System des Herkunftslands. Der rechtliche Rahmen ist ähnlich, Sprache, Service und Ablauf im Entschädigungsfall können aber abweichen.
Sicherheit ist nicht Rendite
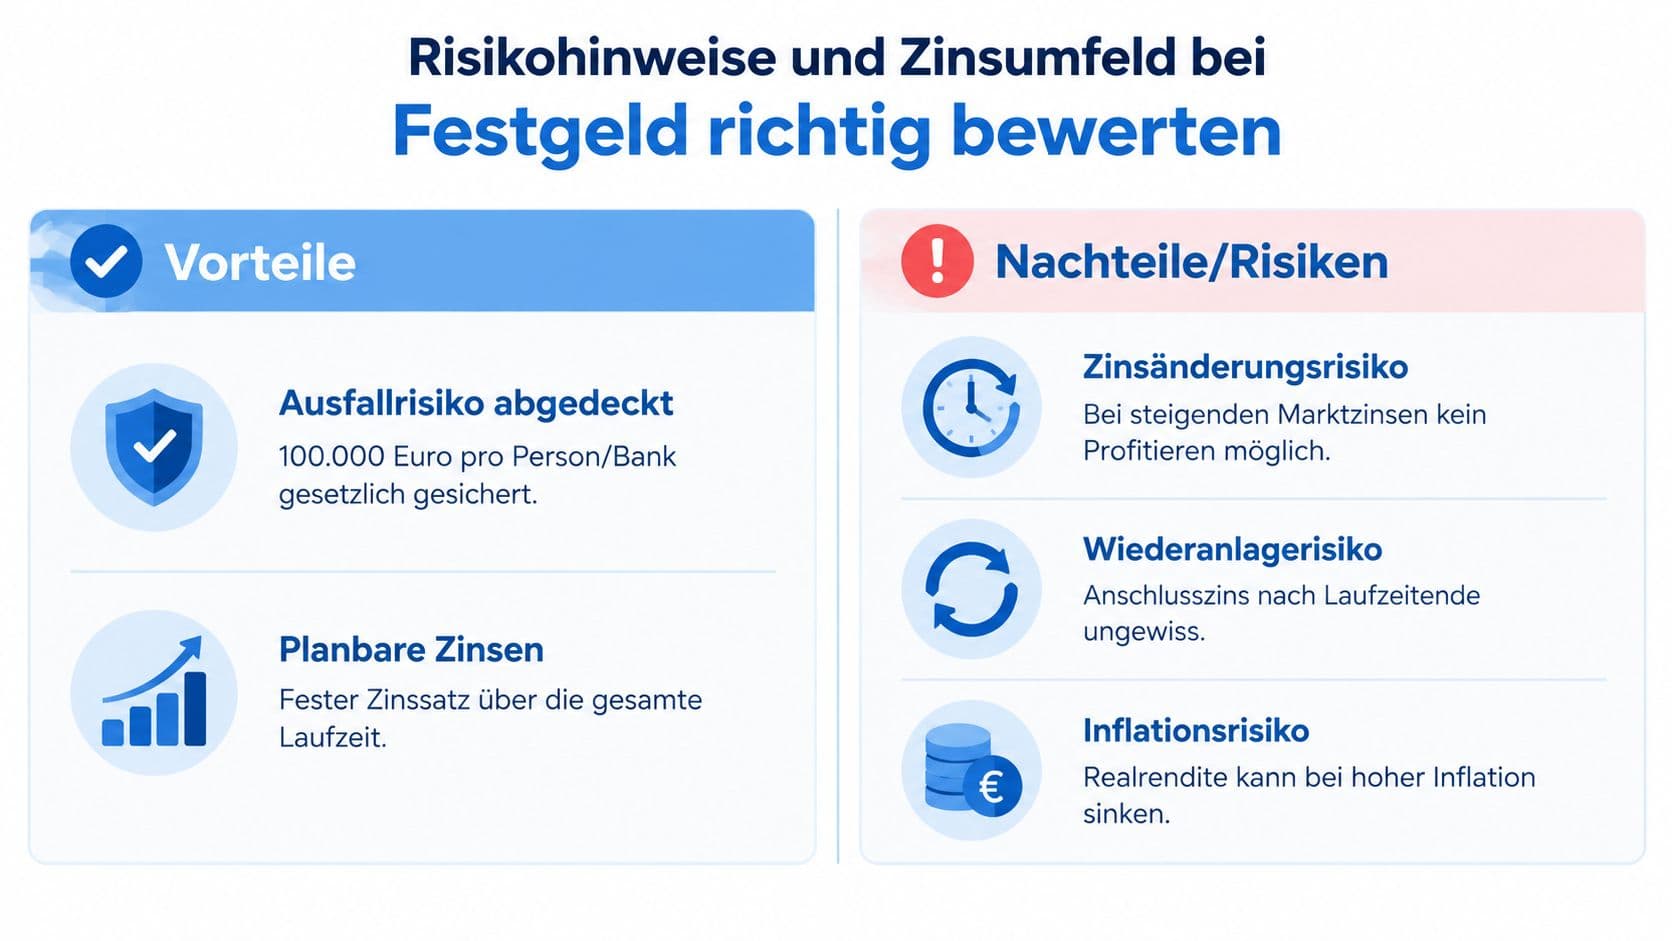
Die Einlagensicherung adressiert das Ausfallrisiko der Bank innerhalb der gesetzlichen Grenze. Sie schützt nicht davor, dass
- das Geld während der Laufzeit nicht verfügbar ist,
- nach dem Laufzeitende nur ein niedrigerer Anschlusszins erhältlich ist,
- die Inflation den realen Ertrag aufzehrt.
Das sind drei getrennte Fragen. Ein sicheres Produkt kann real trotzdem Kaufkraft verlieren, wenn der Zins unter der Inflationsrate liegt.
Checkliste
- Institut und Land geprüft?
- Gesetzliches Sicherungssystem bestätigt?
- Alle eigenen Guthaben bei dieser Bank addiert?
- Laufzeit passt zum geplanten Verwendungszeitpunkt?
- Anschlusszins bedacht, falls das Geld danach weiter liegen soll?
Das Wichtigste in Kürze
Der gesetzliche Schutz von 100.000 Euro gilt pro Person und Institut, nicht pro Konto. Bei einem Gemeinschaftskonto verdoppelt er sich rechnerisch, weil jeder Inhaber seinen eigenen Anspruch mitbringt.
Wer mehr anlegt, verteilt auf rechtlich getrennte Banken. Und denk daran: Die Einlagensicherung schützt vor dem Ausfall der Bank, nicht vor Zinsänderungen oder Inflation.
Häufige Fragen
- Ist Festgeld genauso geschützt wie Tagesgeld?
- Ja. Das Einlagensicherungsgesetz erfasst ausdrücklich auch Festgeld und Spareinlagen, nicht nur Giro- und Tagesgeldkonten. Die Grenze von 100.000 Euro gilt für die gesamte Bankbeziehung.
- Wie viel ist bei einem Gemeinschaftskonto geschützt?
- Rechnerisch 200.000 Euro bei zwei Inhabern, weil jeder seinen eigenen Schutzanspruch mitbringt. Weitere Guthaben derselben Person bei derselben Bank zählen aber mit.
- Wann gelten die 500.000 Euro?
- Bei bestimmten Lebensereignissen wie einem Immobilienverkauf, und zwar sechs Monate lang. Der Anlass muss den gesetzlichen Voraussetzungen entsprechen und belegbar sein.
- Was ist mit Banken aus dem EU-Ausland?
- Es greift das Sicherungssystem des Herkunftslands. Der rechtliche Rahmen ist ähnlich, Ablauf und Service im Entschädigungsfall können aber abweichen.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
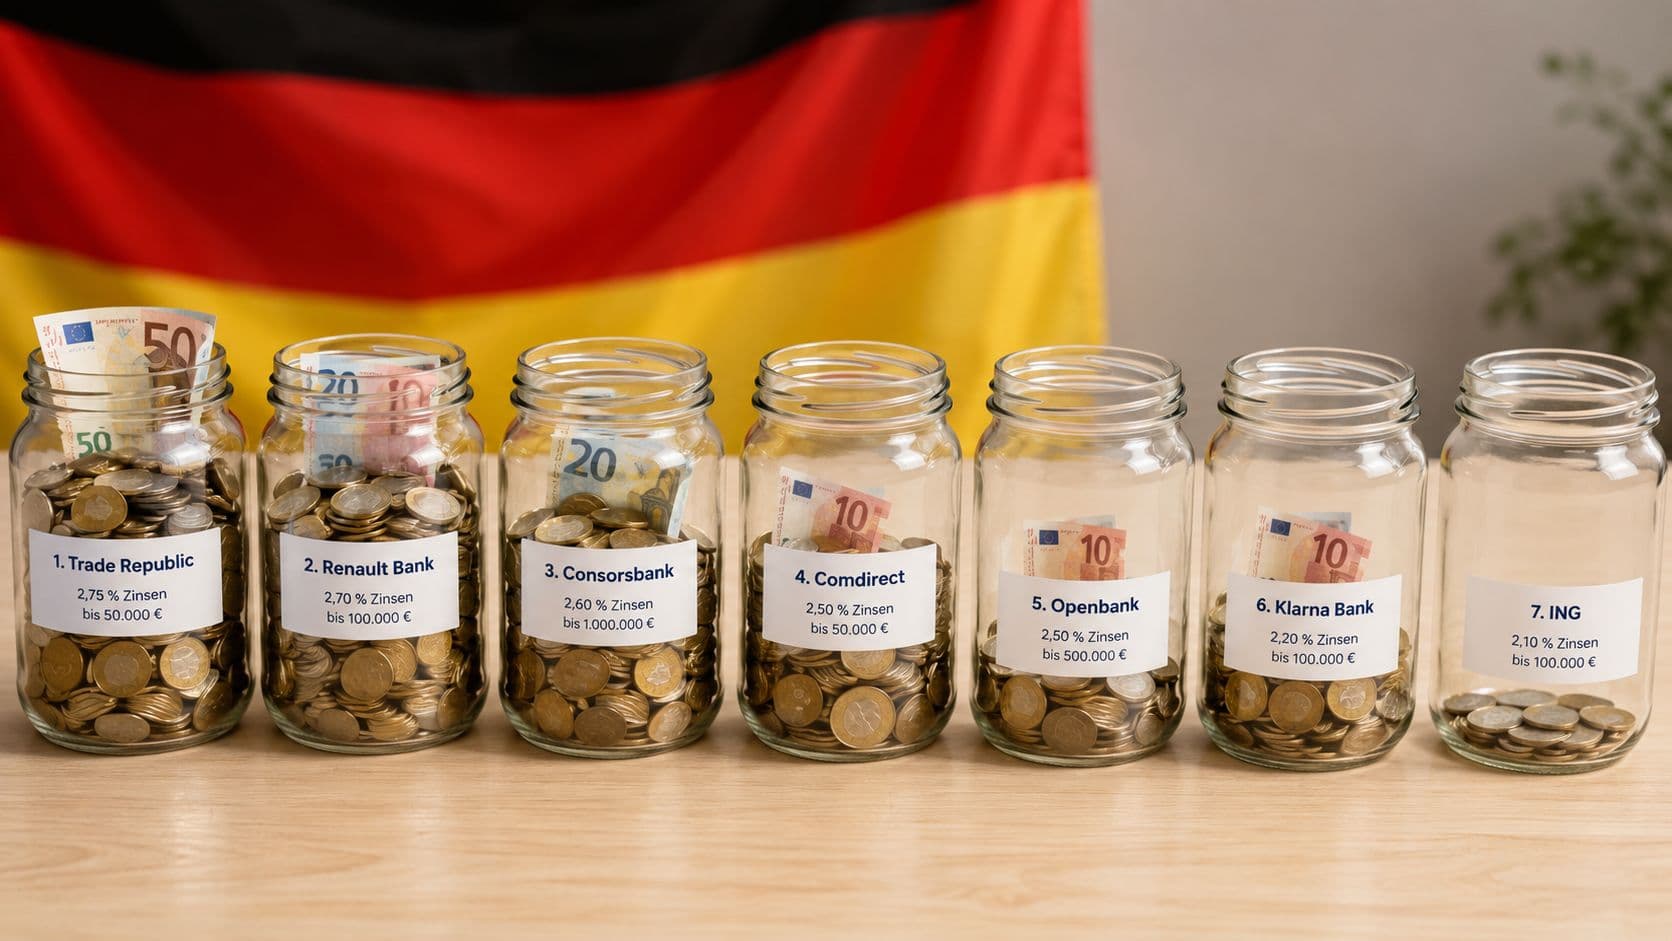
Tagesgeldkonten im Marktüberblick: Aktion gegen Dauerzins
Im Juli 2026 lag der Durchschnitt bei 1,95 Prozent, die besten fünf Banken bei 3,79 Prozent, Bestandseinlagen dagegen bei 0,26 Prozent. Sieben Angebote und ihre Logik.