Wer Rücklagen für zwei oder drei Jahre nicht braucht, findet bei deutschen Filialbanken selten attraktive Konditionen. Ein Blick über die Grenze verändert das Bild deutlich: Für dieselbe Laufzeit zahlen Institute in Südeuropa und im Baltikum regelmäßig einen merklichen Aufschlag.
Das ist kein Sonderangebot und kein Trick, sondern das Ergebnis unterschiedlicher Refinanzierungslagen. Wichtig ist nur, dass du verstehst, wofür du den Aufschlag bekommst.
Warum die Zinsen so weit auseinanderliegen
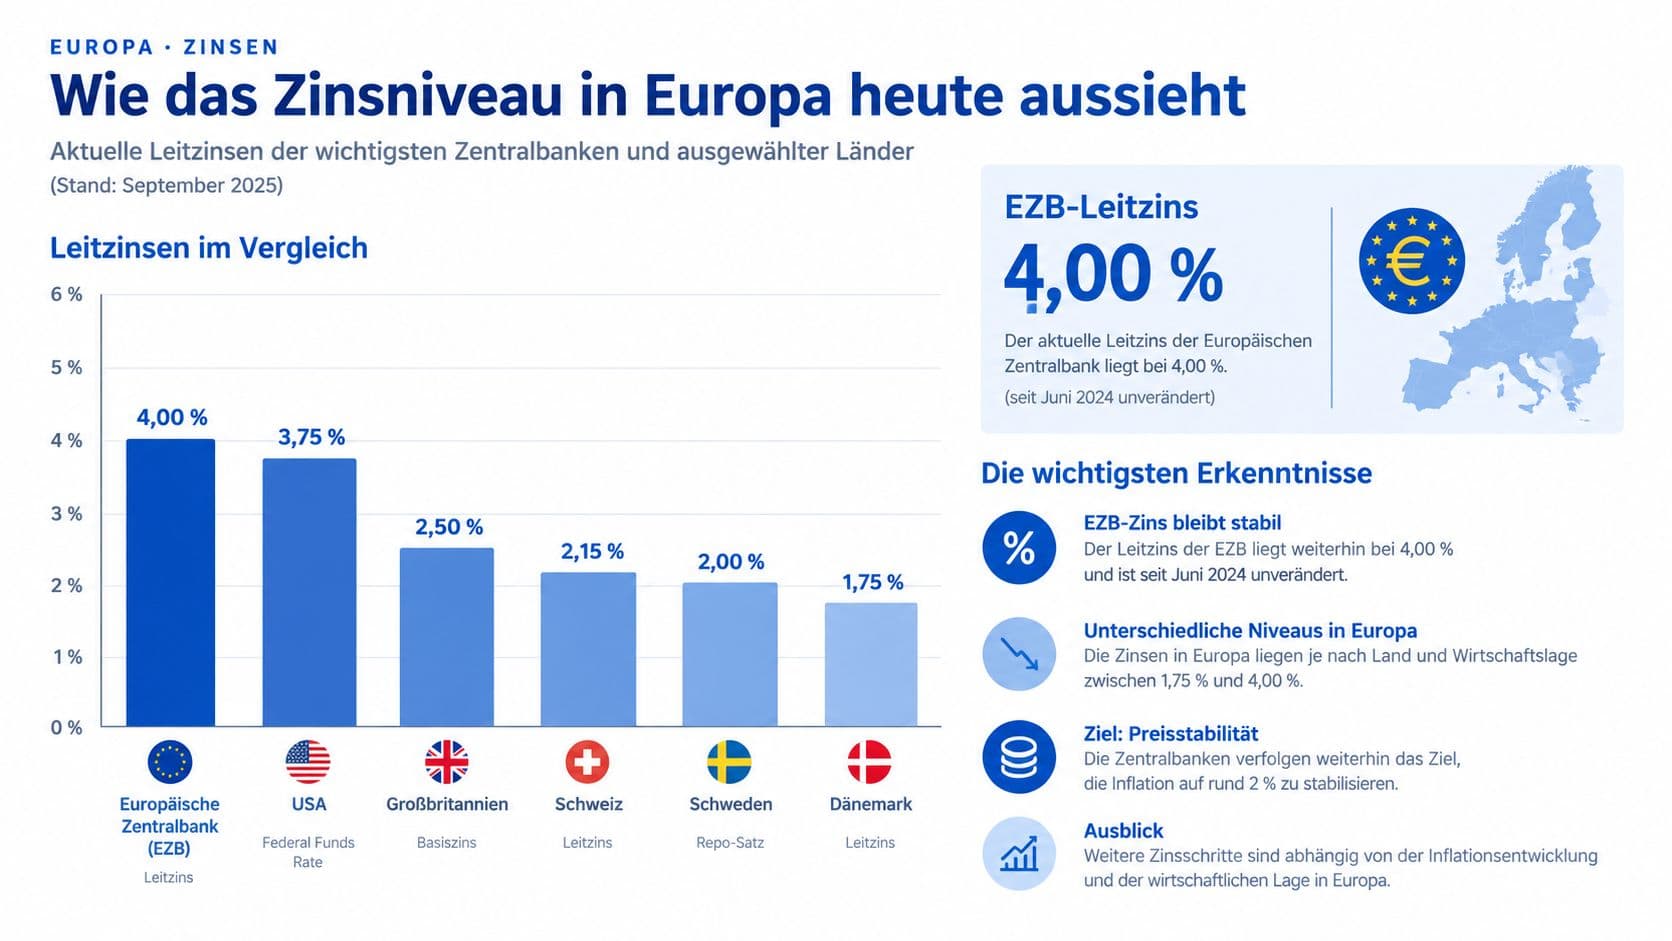
Alle Banken im Euroraum zahlen denselben Leitzins auf Zentralbankgeld. Was sie Sparern bieten, richtet sich aber danach, wie dringend sie Kundeneinlagen brauchen und wie teuer ihre Alternativen sind.
Drei Faktoren treiben den Unterschied:
- Wettbewerb um Einlagen. Kleinere Institute ohne Filialnetz haben keinen Stammkundenbestand, den sie günstig anzapfen können. Sie kaufen Einlagen über den Zins ein.
- Bonität des Instituts und des Landes. Ein höherer Zins ist immer auch ein Preis für wahrgenommenes Risiko, selbst wenn die Einlagensicherung greift.
- Bilanzstruktur. Banken mit starkem Kreditwachstum brauchen laufend frisches Geld und bieten entsprechend mehr.
Die Einlagensicherung: 100.000 Euro, aber pro Institut
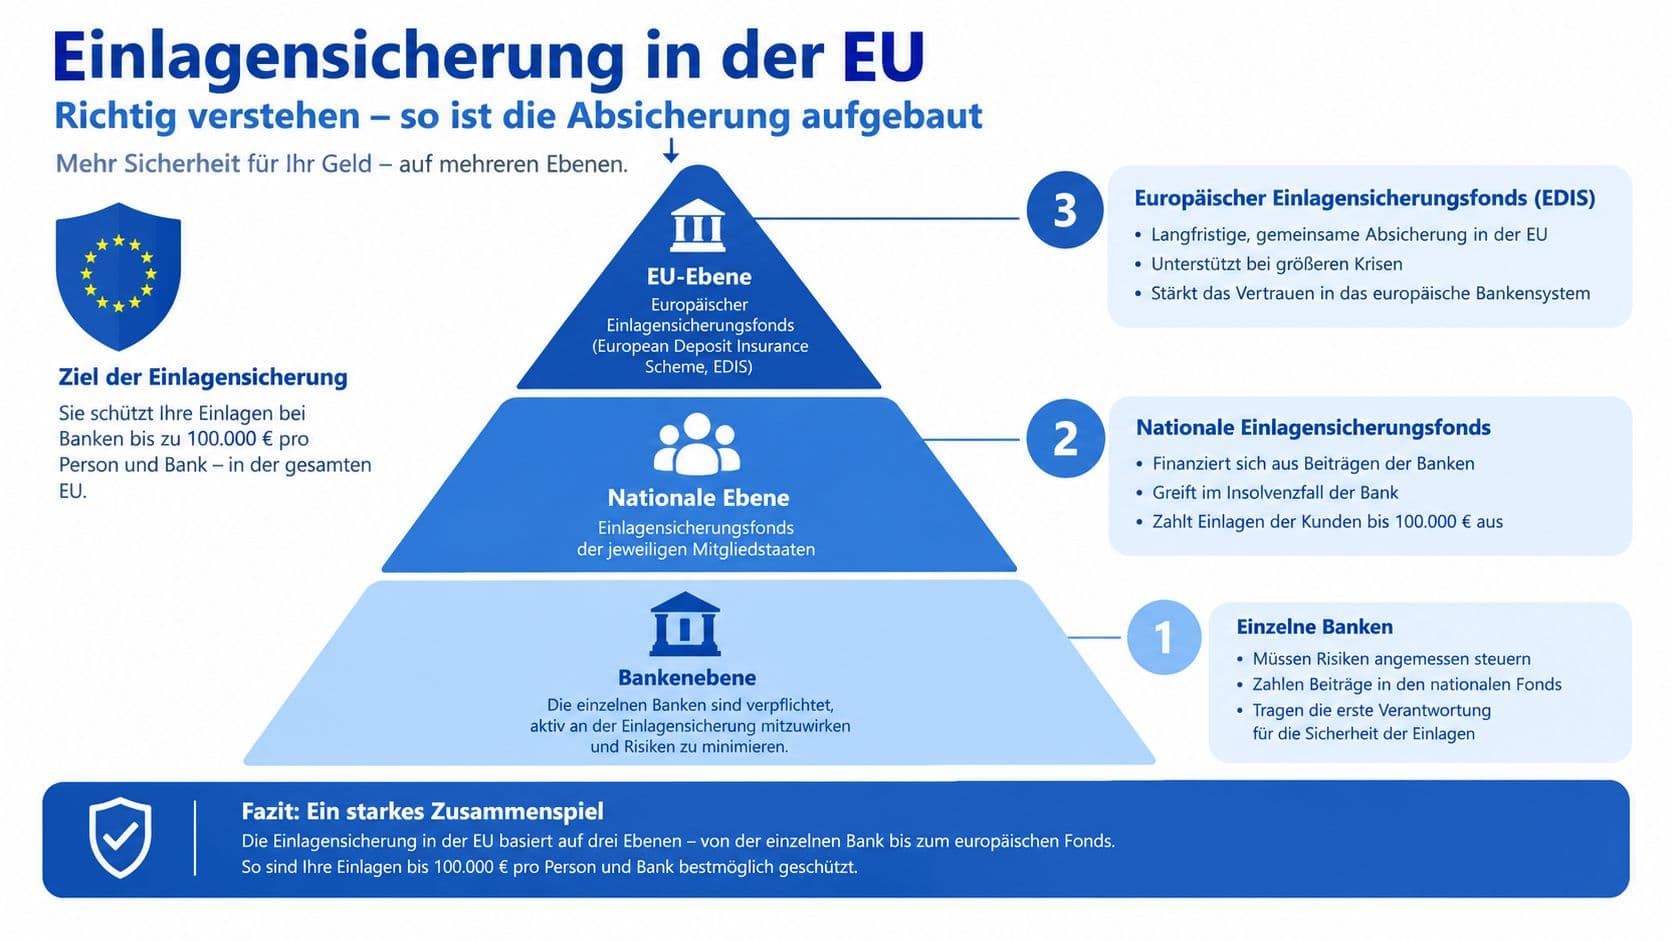
In der gesamten EU sind Einlagen bis 100.000 Euro je Kunde und Institut gesetzlich gesichert. Das gilt in Riga genauso wie in Frankfurt. Entscheidend sind drei Details, die oft übersehen werden.
Erstens zählt das Institut, nicht die Plattform. Legst du über eine Zinsplattform bei drei Banken an, hast du drei Mal 100.000 Euro Schutz. Legst du zweimal bei derselben Bank an, nur einmal.
Zweitens haftet der Sicherungsfonds des Landes, in dem die Bank sitzt. Bei einer Insolvenz wickelt die dortige Behörde ab. Die Auszahlung erfolgt innerhalb von sieben Arbeitstagen, in der Praxis über die deutsche Entschädigungseinrichtung als Mittler.
Drittens sind Zinsen mitgesichert, aber nur die bis zum Stichtag aufgelaufenen. Wer knapp unter der Grenze anlegt, rutscht mit den Zinsen darüber. Bei einer dreijährigen Anlage solltest du deshalb spürbar unter 100.000 Euro bleiben.
Die Steuerfalle: Quellensteuer im Anlageland
Hier verlieren viele Anleger einen Teil des Zinsvorsprungs wieder. Einige Länder behalten auf Zinserträge eine Quellensteuer ein, bevor das Geld bei dir ankommt. Deutschland rechnet diese Steuer über die Anlage KAP grundsätzlich an, aber nur bis zur Höhe des Doppelbesteuerungsabkommens und nur, wenn du sie erklärst.
Praktisch heißt das:
| Situation | Was passiert |
|---|---|
| Land ohne Quellensteuer | 25 Prozent Abgeltungsteuer in Deutschland, fertig |
| Land mit Quellensteuer, Abkommen greift | Anrechnung über die Steuererklärung nötig |
| Quellensteuer über dem Abkommenssatz | Rückforderung im Anlageland, oft aufwendig |
Der Freistellungsauftrag hilft bei ausländischen Banken nicht. Es gibt dort keinen deutschen Steuerabzug, also auch nichts freizustellen. Die Zinsen musst du selbst in der Steuererklärung angeben, auch wenn sie unter dem Sparerpauschbetrag von 1.000 Euro liegen.
Wie die Anlage praktisch abläuft
Der Weg führt fast immer über eine Zinsplattform, weil eine Direkteröffnung bei einer lettischen oder italienischen Bank an Sprache und Identitätsprüfung scheitert.
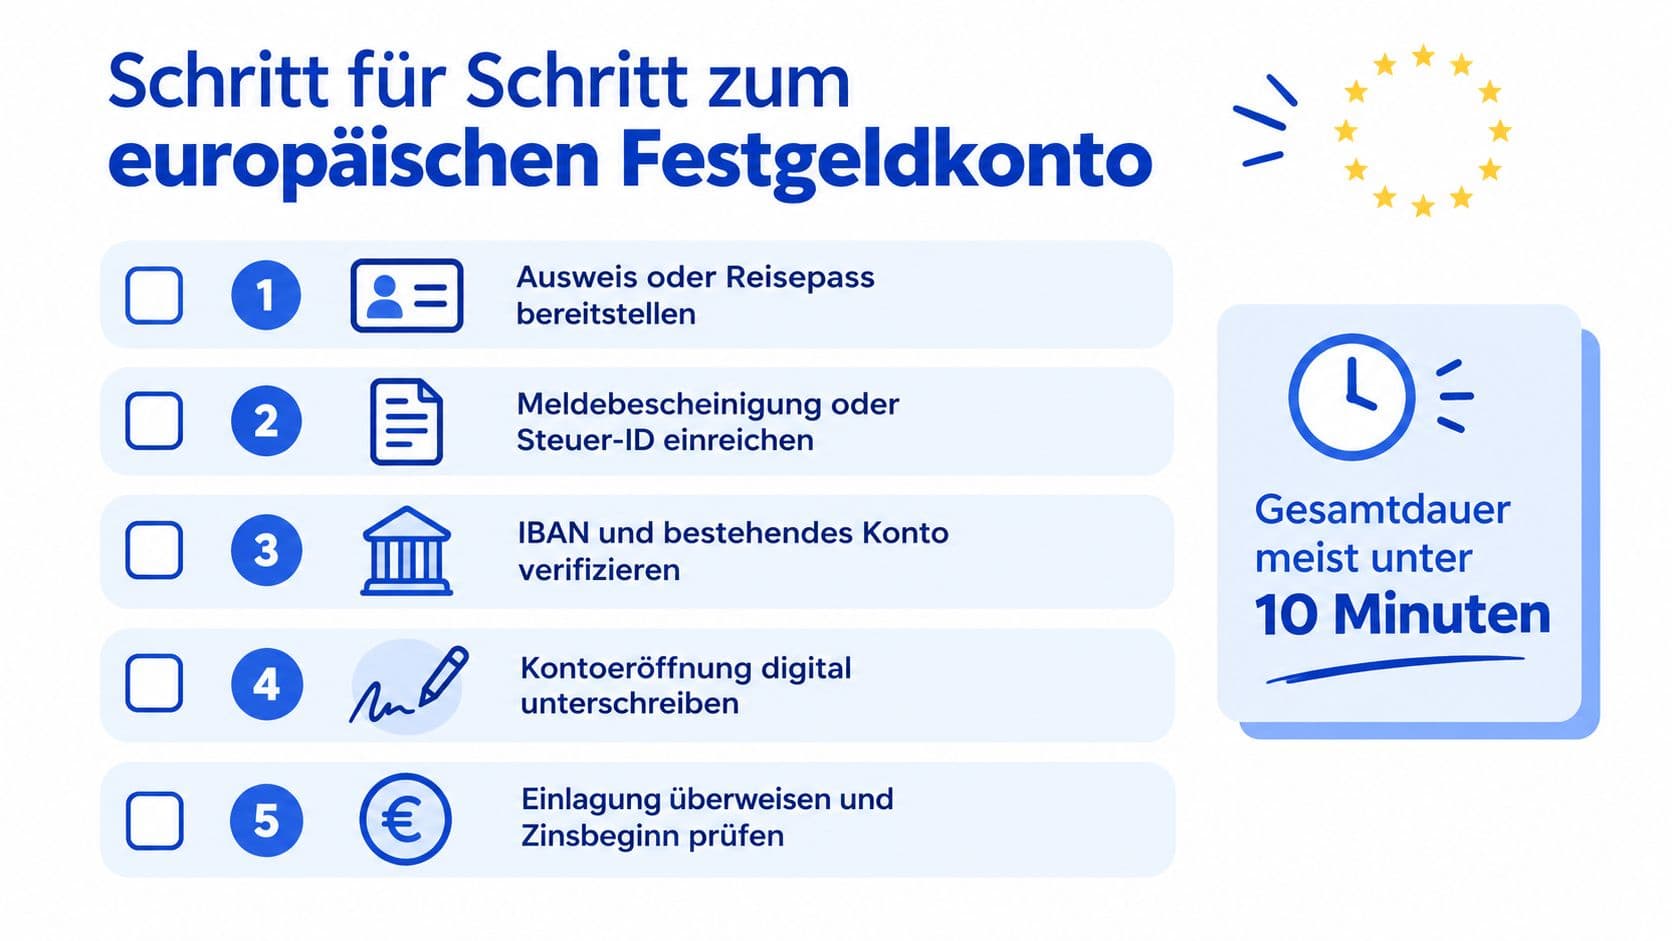
- Bei der Plattform registrieren. Dabei entsteht ein Verrechnungskonto bei einer deutschen Partnerbank.
- Geld auf das Verrechnungskonto überweisen. Dieses Konto ist kein Anlagekonto, hier liegt das Geld unverzinst.
- Angebot auswählen und Laufzeit sowie Betrag festlegen. Die Plattform eröffnet das Konto bei der Partnerbank im Ausland.
- Am Ende der Laufzeit fließt Kapital plus Zinsen automatisch auf das Verrechnungskonto zurück.
Festgeld oder Tagesgeld?
Festgeld zahlt mehr, kostet dich aber die Verfügbarkeit. Vor dem Ende der Laufzeit kommst du in der Regel nicht an das Geld, und wenn doch, dann gegen Zinsverzicht.
- Notgroschen gehört auf Tagesgeld. Drei bis vier Netto-Monatsgehälter müssen jederzeit verfügbar sein. Der Zinsnachteil ist der Preis für die Sicherheit, kurzfristig handeln zu können.
- Geplante Ausgaben mit festem Termin passen auf Festgeld. Eine Anzahlung in zwei Jahren, eine Steuernachzahlung, ein geplanter Autokauf.
- Eine Zinstreppe verbindet beides. Du verteilst die Summe auf mehrere Laufzeiten, etwa ein, zwei und drei Jahre. Jedes Jahr wird ein Teil frei und kann neu angelegt werden.
Das Wichtigste in Kürze
Der Zinsvorsprung europäischer Banken ist echt, und die gesetzliche Einlagensicherung von 100.000 Euro gilt in der ganzen EU. Achte darauf, dass du die Grenze je Institut samt aufgelaufener Zinsen einhältst, und verteile größere Summen auf mehrere Banken.
Rechne den Steueraufwand mit ein. Bei ausländischen Banken gibt es keinen Freistellungsauftrag, du musst die Zinsen selbst erklären, und eine Quellensteuer holst du nur über die Steuererklärung zurück. Was nach dem Notgroschen übrig bleibt, kann auf Festgeld, der Notgroschen selbst gehört auf Tagesgeld.
Häufige Fragen
- Ist mein Geld bei einer Bank im EU-Ausland genauso sicher wie in Deutschland?
- Die gesetzliche Einlagensicherung liegt EU-weit bei 100.000 Euro je Kunde und Institut. Im Entschädigungsfall wickelt der Sicherungsfonds des Sitzlandes ab, die Auszahlung soll innerhalb von sieben Arbeitstagen erfolgen.
- Gilt mein Freistellungsauftrag auch für ausländisches Festgeld?
- Nein. Ausländische Banken führen keine deutsche Abgeltungsteuer ab, deshalb greift dort kein Freistellungsauftrag. Die Zinsen gibst du in der Anlage KAP deiner Steuererklärung an.
- Komme ich vorzeitig an mein Festgeld?
- In der Regel nicht. Manche Banken lassen eine vorzeitige Auflösung zu, meist gegen deutlichen Zinsverzicht. Wer flexibel bleiben muss, ist mit Tagesgeld oder einer Zinstreppe besser bedient.
- Was passiert, wenn die Zinsen mich über 100.000 Euro heben?
- Gesichert sind Kapital und aufgelaufene Zinsen zusammen bis 100.000 Euro. Der Teil darüber ist nicht gedeckt. Bei längeren Laufzeiten solltest du deshalb mit Abstand unter der Grenze anlegen.
- Brauche ich für jede Bank ein eigenes Konto?
- Über eine Zinsplattform läuft alles über ein Verrechnungskonto. Die Anlagekonten bei den Partnerbanken eröffnet die Plattform für dich, ein eigener Antrag im Ausland ist nicht nötig.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Monatliche Zinsgutschrift: Was der Rhythmus wirklich bringt
Bei gleichem Nominalzins liefert monatliche Kapitalisierung den frühesten Zinseszinseffekt. Warum der Unterschied kleiner ist als gedacht und wann er trotzdem zählt.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.
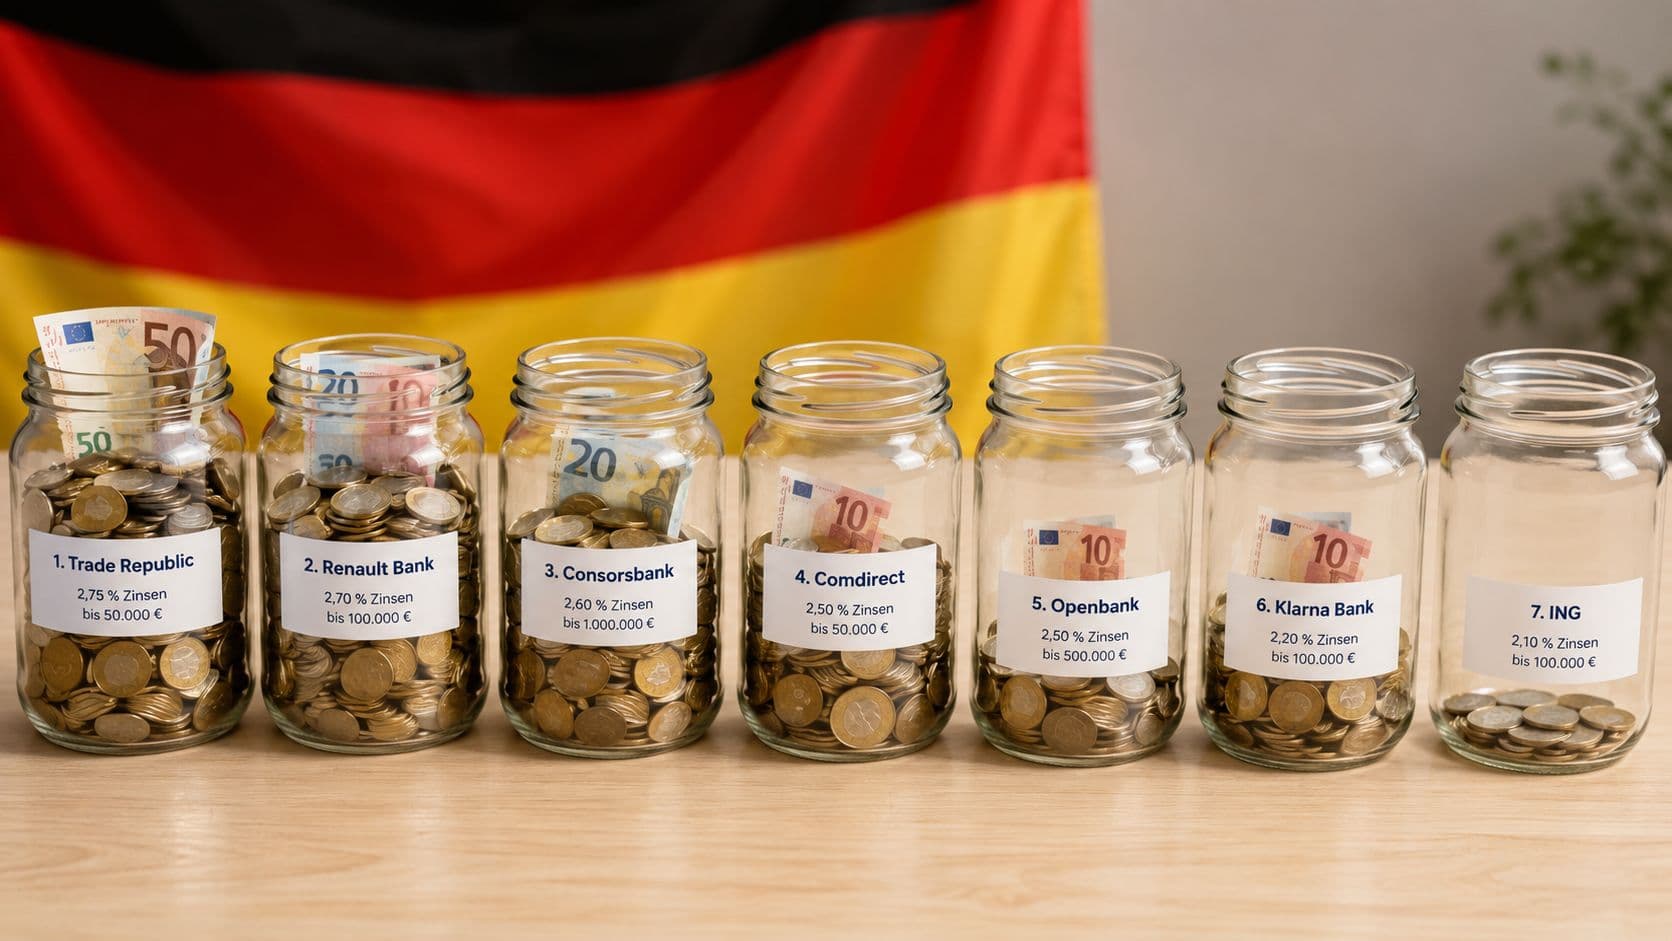
Tagesgeldkonten im Marktüberblick: Aktion gegen Dauerzins
Im Juli 2026 lag der Durchschnitt bei 1,95 Prozent, die besten fünf Banken bei 3,79 Prozent, Bestandseinlagen dagegen bei 0,26 Prozent. Sieben Angebote und ihre Logik.