Manche Banken schreiben Zinsen monatlich gut, andere quartalsweise oder erst zum Jahresende. Der Unterschied klingt technisch, hat aber einen realen Effekt auf den Ertrag.
Drei Begriffe in der richtigen Reihenfolge
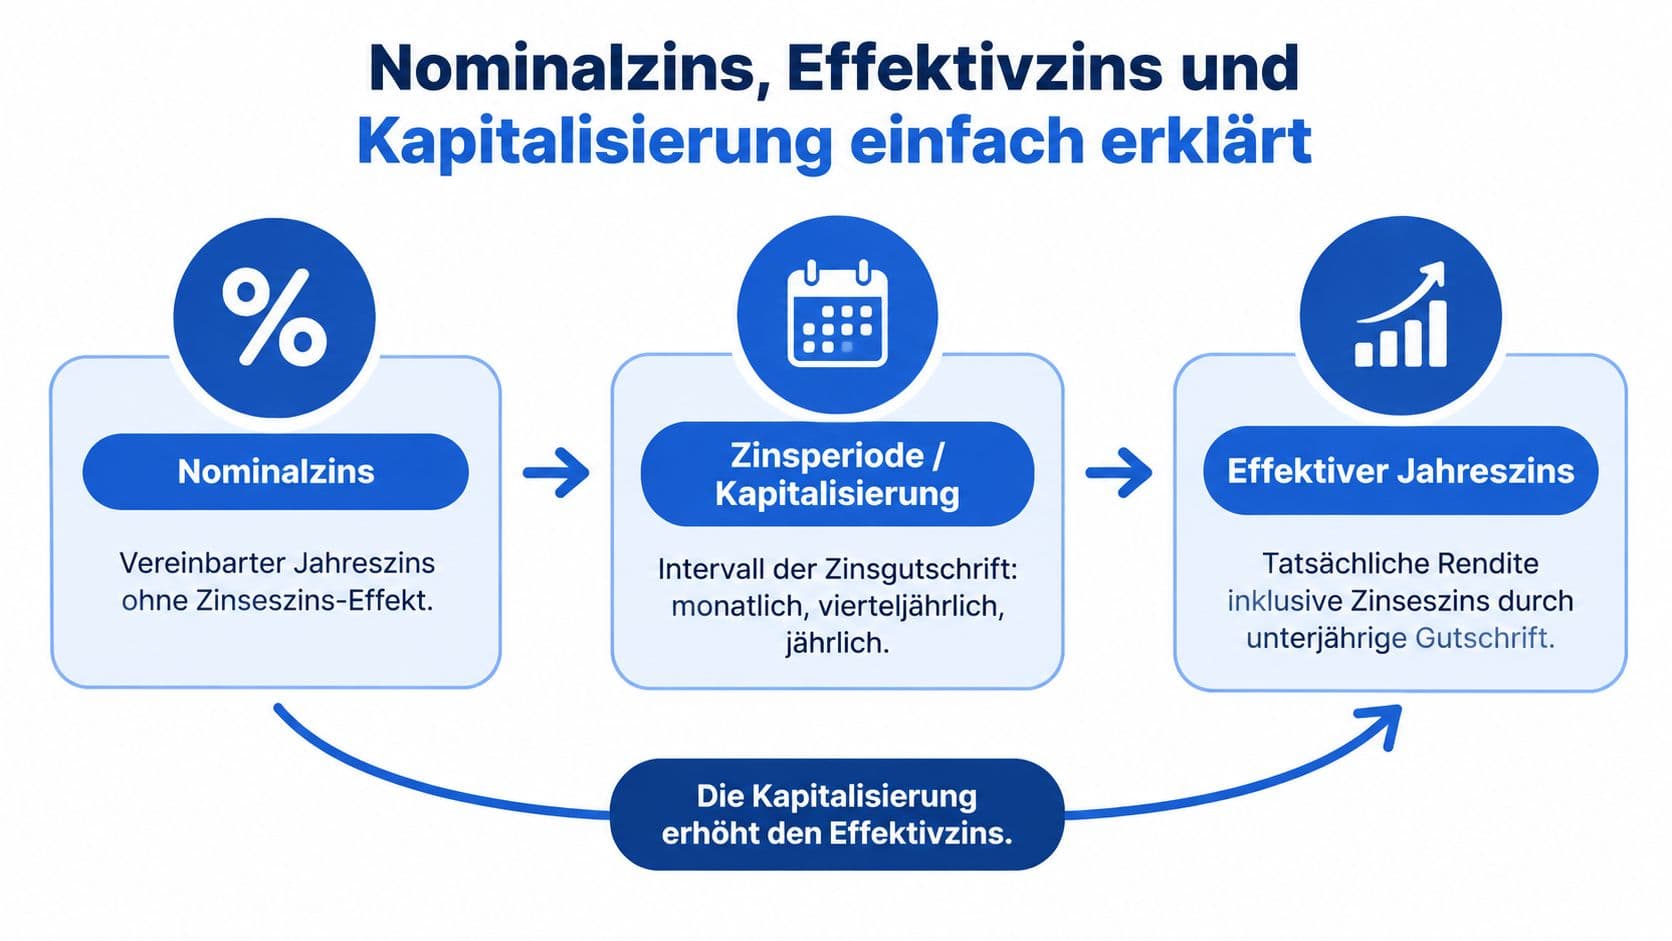
- Nominalzins: der vereinbarte Jahreszins ohne zusätzliche Verzinsung bereits gutgeschriebener Zinsen.
- Zinsperiode: legt fest, ob die Bank monatlich, vierteljährlich oder jährlich gutschreibt.
- Effektiver Jahreszins: berücksichtigt, welche Rendite sich einschließlich Zinseszinseffekt ergibt.
Die Kapitalisierung beschreibt, wann die berechneten Zinsen dem Guthaben zugeschlagen werden. Bei monatlicher Kapitalisierung erhöht sich die Berechnungsbasis früher.
Ein Bild dazu: Das Guthaben ist der Boden, auf dem die Zinsen wachsen. Bei monatlicher Gutschrift werden neue Zinsen schneller Teil dieses Bodens, im nächsten Zeitraum wird also eine etwas größere Summe verzinst.
Warum der Effektivzins genauer ist
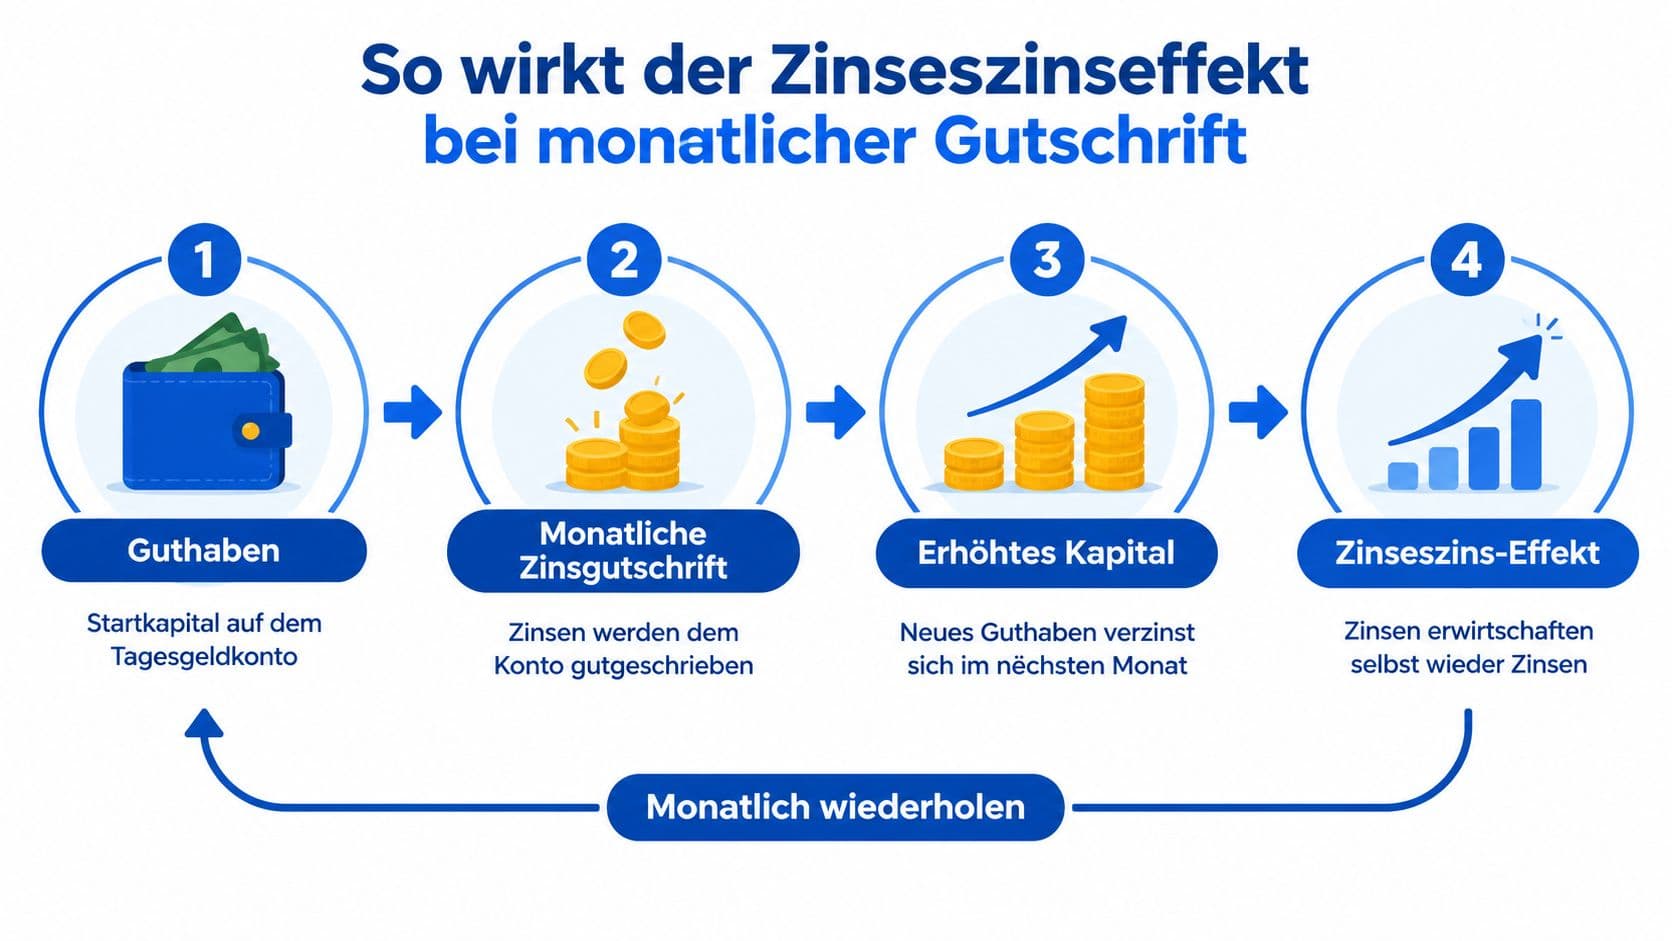
Zwei Konten haben denselben Nominalzins. Konto A schreibt monatlich gut, Konto B erst zum Jahresende. Bei Konto A werden die früher gutgeschriebenen Beträge innerhalb desselben Jahres erneut berücksichtigt, der effektive Jahreszins fällt leicht höher aus.
Bei Tagesgeld sind die Konditionen meist variabel. Die Bank kann den Zinssatz abhängig vom Marktumfeld anpassen. Prüfe vor der Eröffnung das aktuelle Preis- und Leistungsverzeichnis.
Zur Einordnung: Anfang 2025 lagen die ausgewiesenen Durchschnittszinsen bei 2,25 Prozent für 5.000 Euro und 2,28 Prozent für 50.000 Euro, nachdem sie im Oktober 2024 noch 2,42 beziehungsweise 2,45 Prozent betragen hatten.
Die drei Rhythmen im Vergleich
| Merkmal | Monatlich | Quartalsweise | Jährlich |
|---|---|---|---|
| Zeitpunkt | am Monatsende | nach dem Quartal | einmal pro Jahr |
| Zinseszinseffekt | beginnt früh | beginnt später | erst nach der Jahresgutschrift |
| Übersichtlichkeit | häufige Kontobewegungen | mittlere Transparenz | wenige Buchungen |
| Liquidität | Zinsen stehen früh bereit | gebündelt gutgeschrieben | spät verfügbar |
Wann monatlich sinnvoll ist
Monatliche Gutschrift passt zu einem Notgroschen, der auf dem Konto bleiben soll. Die Zinsen werden regelmäßig sichtbar, die Entwicklung lässt sich leichter verfolgen.
Bei häufigen Entnahmen fällt der Zinseszinseffekt kleiner aus, weil die zusätzliche Basis nicht lange bestehen bleibt.
Quartalsweise ist eine verständliche Mitte: seltenere Buchungen, aber unterjährige Kapitalisierung. Jährliche Gutschrift ist nicht automatisch schlecht, ein höherer Nominalzins oder eine längere Zinsgarantie kann den späteren Termin ausgleichen.
Rechenbeispiele
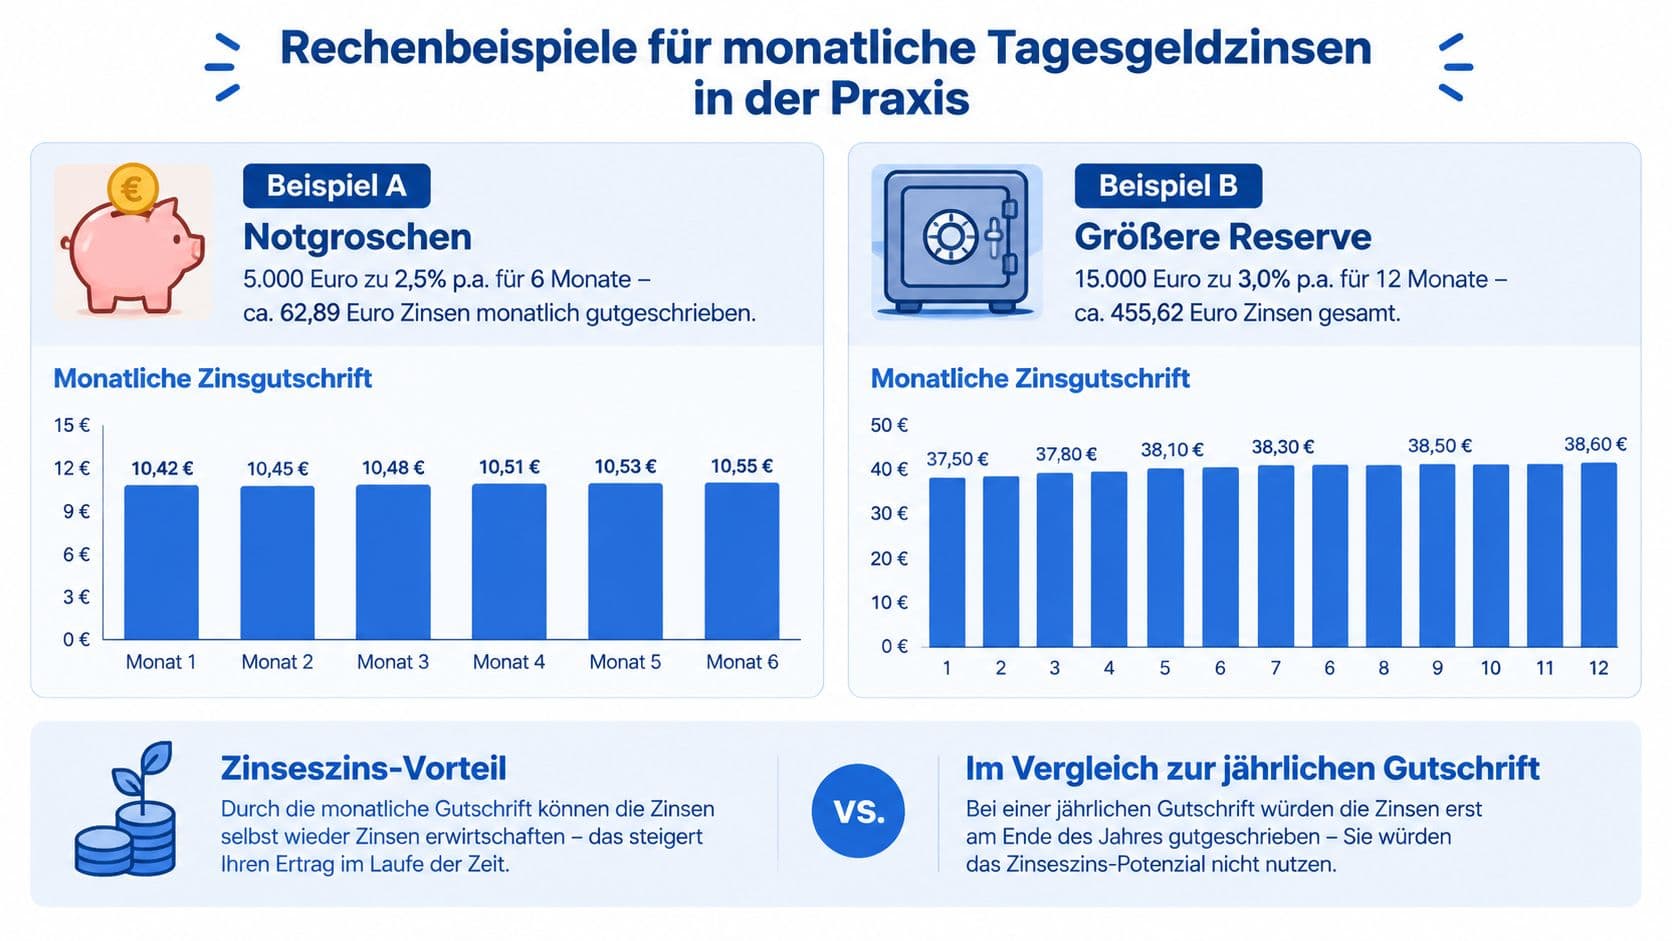
Die folgenden Zahlen sind Modellwerte, keine Anbieterangebote. Sie zeigen den Unterschied zwischen Bruttozins, Gutschrift und Zinseszins.
Ein kleinerer Notgroschen: Bei 5.000 Euro und 2 Prozent Nominalzins ergibt die jährliche Gutschrift 100 Euro. Bei monatlicher Kapitalisierung liegt der Ertrag geringfügig darüber, weil die gutgeschriebenen Zinsen ab dem Folgemonat mitverzinst werden.
Eine größere Rücklage: Bei 50.000 Euro wächst der absolute Unterschied entsprechend, bleibt aber deutlich kleiner als der Effekt eines um 0,25 Prozentpunkte höheren Zinssatzes.
Genau das ist die Lehre: Der Rhythmus entscheidet weniger als die Höhe.
Steuern und Aktionszinsen
Zinserträge unterliegen der Abgeltungsteuer. Mit einem Freistellungsauftrag bleiben Erträge bis zum Sparerpauschbetrag steuerfrei. Bei monatlicher Gutschrift verteilen sich die Erträge über das Jahr, die steuerliche Behandlung ändert sich dadurch aber nicht.
Checkliste vor der Kontoeröffnung
- Zinssatz und Zinsgarantie: Wie hoch ist der Satz, und wie lange gilt er?
- Gutschriftrhythmus: monatlich, quartalsweise oder jährlich?
- Aktionsbedingungen: Gilt der Zins nur für Neukunden oder bis zu einer Höchstsumme?
- Einlagensicherung: Welches System greift bei diesem Institut?
- Verfügbarkeit: Wie schnell kommst du an dein Geld, und gibt es ein Referenzkonto?
Das Wichtigste in Kürze
Bei sonst gleichen Bedingungen ist die monatliche Gutschrift die beste Variante, weil der Zinseszinseffekt am frühesten einsetzt. Der Unterschied bleibt aber klein im Vergleich zu einem höheren Nominalzins.
Entscheide deshalb in dieser Reihenfolge: zuerst der Zinssatz über deinen geplanten Zeitraum, dann die Zinsgarantie, dann der Gutschriftrhythmus. Wer es umgekehrt macht, optimiert an der kleinsten Stellschraube.
Häufige Fragen
- Bringt monatliche Gutschrift wirklich mehr?
- Bei identischem Nominalzins ja, weil die gutgeschriebenen Zinsen früher mitverzinst werden. Der Effekt ist aber kleiner als der Unterschied zwischen zwei verschiedenen Zinssätzen.
- Was ist der Unterschied zwischen Nominal- und Effektivzins?
- Der Nominalzins ist der vereinbarte Jahreszins ohne Zinseszins. Der effektive Jahreszins berücksichtigt, wie oft die Zinsen unterjährig gutgeschrieben und dadurch mitverzinst werden.
- Lohnt sich ein Wechsel nur wegen des Rhythmus?
- Selten. Erst den Gesamtertrag über den geplanten Zeitraum vergleichen, dann den Rhythmus. Ein höherer Zinssatz mit jährlicher Gutschrift schlägt meist einen niedrigeren mit monatlicher.
- Ändert der Rhythmus etwas an der Steuer?
- Nein. Zinserträge unterliegen der Abgeltungsteuer, unabhängig davon, wann sie gutgeschrieben werden. Ein Freistellungsauftrag stellt Erträge bis zum Sparerpauschbetrag frei.
Über den Autor
Finazent Redaktion
Redaktion
Die Redaktion von Finazent recherchiert Konditionen, prüft Anbieterangaben gegen die offiziellen Preis- und Leistungsverzeichnisse und schreibt daraus verständliche Ratgeber.
Das könnte dich auch interessieren
Festgeld im EU-Ausland: Wie du höhere Zinsen bekommst, ohne zu viel zu riskieren
Banken in Italien, Frankreich oder Lettland zahlen oft deutlich mehr als deutsche Institute. Was hinter dem Zinsvorsprung steckt, wie weit die Einlagensicherung trägt und welche Steuerfalle du kennen solltest.
Festgeld und Einlagensicherung: Der Schirm gilt pro Bank
100.000 Euro pro Person und Institut, bei Gemeinschaftskonten rechnerisch 200.000. Nach einem Immobilienverkauf können sechs Monate lang bis zu 500.000 Euro geschützt sein.
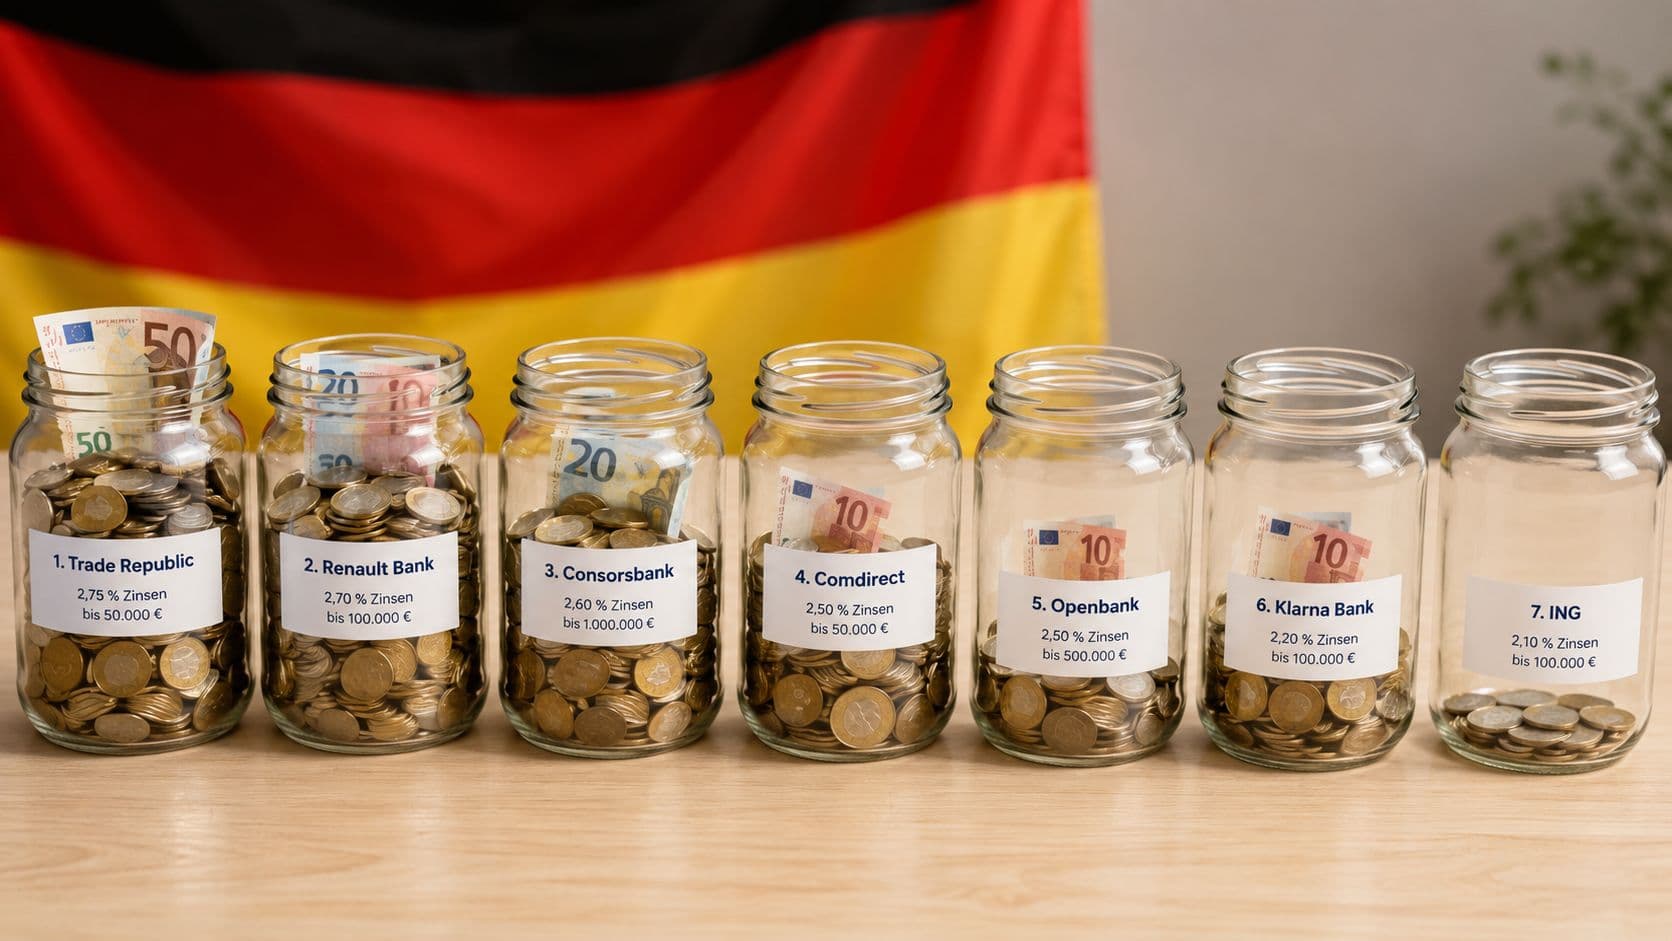
Tagesgeldkonten im Marktüberblick: Aktion gegen Dauerzins
Im Juli 2026 lag der Durchschnitt bei 1,95 Prozent, die besten fünf Banken bei 3,79 Prozent, Bestandseinlagen dagegen bei 0,26 Prozent. Sieben Angebote und ihre Logik.